
市場概要:
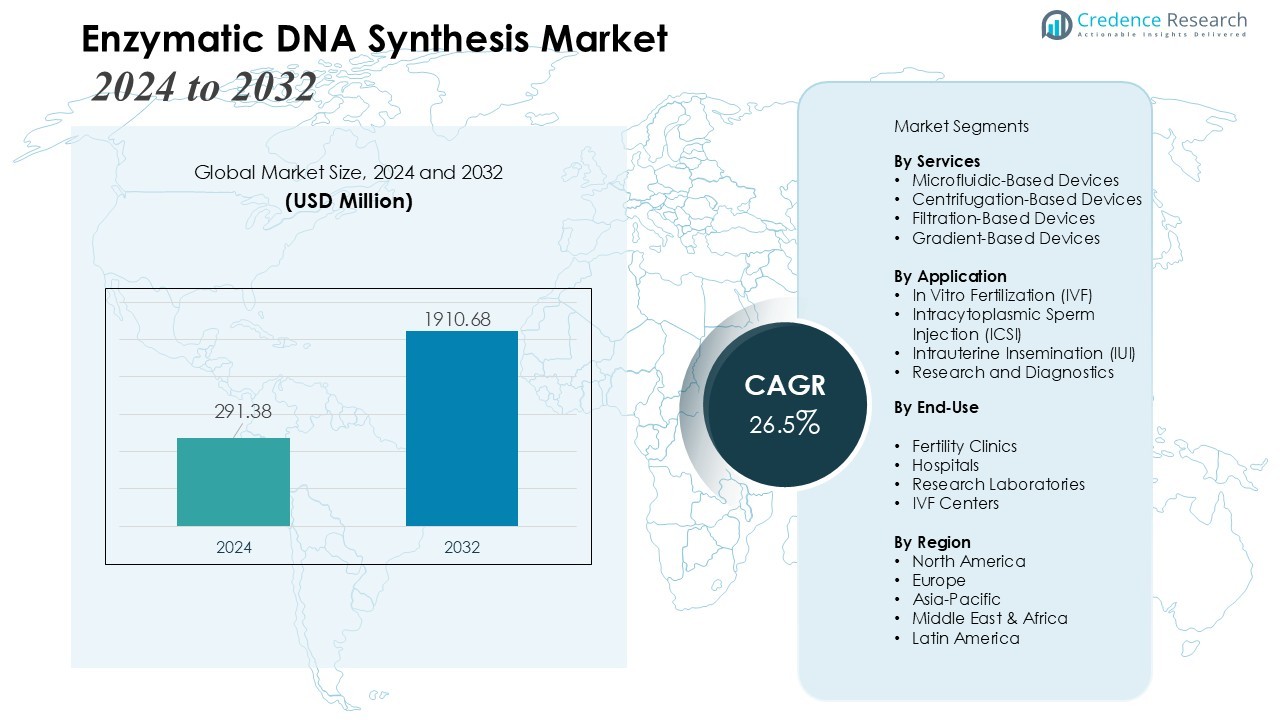
酵素的DNA合成市場の規模は2024年に2億9138万米ドルと評価され、予測期間(2024-2032年)において年平均成長率26.5%で2032年には19億1068万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 酵素的DNA合成市場規模 2024 | 2億9138万米ドル |
| 酵素的DNA合成市場、CAGR | 26.5% |
| 酵素的DNA合成市場規模 2032 | 19億1068万米ドル |
主要な市場推進要因には、バイオ医薬品の研究開発への投資の増加、精密医療の採用の拡大、ワクチン開発や個別化治療における高忠実度DNA合成の必要性が含まれます。改良されたポリメラーゼや自動化プラットフォームを含む酵素合成の技術的進歩は、市場拡大をさらに加速させます。持続可能でスケーラブルなDNA生産方法への移行も、研究および臨床応用全体での採用を広げる要因となっています。
地域的には、北米が先進的な研究インフラ、確立されたバイオテクノロジーおよび製薬産業、そして政府および民間の多額の資金提供により市場を支配しています。アジア太平洋は、バイオテクノロジーへの投資の増加、ゲノム研究の拡大、合成生物学アプリケーションの需要の高まりに支えられ、最も急速な成長を遂げると予想されています。ヨーロッパおよびその他の地域も、革新への規制支援と学術および商業研究の取り組みの拡大により、安定した成長を示しています。
市場の洞察:
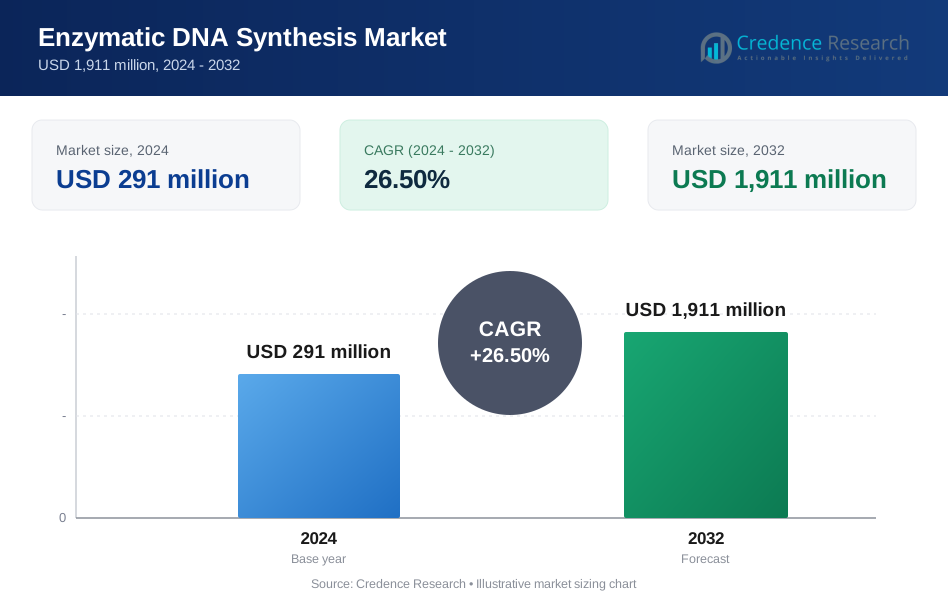
- 世界の酵素的DNA合成市場は2024年に2億9100万米ドルと評価され、2032年までに19億1100万米ドルに達すると予測されており、予測期間中に年平均成長率26.5%で成長しています。
- バイオ医薬品の研究開発への投資の増加は、創薬、遺伝子治療、ワクチン開発のパイプライン全体で高品質な合成DNAの需要を促進しています。
- 精密医療と個別化治療の採用が進むことで、市場が活性化し、患者特異的な治療やカスタマイズされたワクチンの生産を支援します。
- 改良されたポリメラーゼや自動合成プラットフォームを含む技術革新が生産効率を向上させ、エラーを減少させ、高スループットのアプリケーションを可能にします。
- 持続可能でスケーラブルなDNA生産への関心の高まりが、世界中の学術、臨床、商業研究部門での採用を促進しています。
- 北米は先進的な研究インフラ、強力なバイオテクノロジー産業、政府および民間の多額の資金提供により、市場の50%を占めています。
- アジア太平洋地域は、バイオテクノロジー投資の拡大、ゲノム研究の成長、合成生物学アプリケーションへの需要の高まりにより、18%の市場シェアで最も急速な成長の可能性を示しています。一方、ヨーロッパは規制イニシアチブと共同研究に支えられた安定した成長で24%のシェアを保持しています。
 市場の推進要因:
合成生物学とゲノム研究アプリケーションの拡大
合成生物学とゲノム研究の成長は、酵素的DNA合成市場を大きく牽引しています。研究者は、合成遺伝子の開発、複雑な生物学的経路の研究、機能的ゲノミクスの進展のために、正確で高忠実度のDNA配列を必要としています。これにより、カスタマイズされたDNAの迅速な設計と構築が可能になり、エラーを減少させ、実験効率を向上させます。製薬および産業バイオテクノロジーにおけるエンジニアリングされた生物システムの需要の増加が、その採用を促進しています。市場は、ラボインフラと先進的なゲノムツールへの継続的な投資から利益を得ています。
- 例えば、Twist Bioscienceは、シリコンチップ上での初期化学(ホスホロアミダイト)法を使用して、最大1,200塩基長(またはそれ以上)のDNA配列の合成を達成し、オリゴヌクレオチドを作成し、それを組み立て、酵素反応を用いてエラーを修正し、最終的な遺伝子断片を生成しました。
精密医療と個別化治療の需要の高まり
精密医療と個別化治療は、酵素的DNA合成技術にとって大きな機会を生み出しています。これにより、患者特異的な治療、遺伝子治療、カスタマイズされたワクチンの開発がサポートされ、正確で信頼性のあるDNA配列が必要とされます。製薬会社は、創薬を加速し、生産時間を短縮するために、酵素合成にますます依存しています。個別化医療ソリューションに対する認識の高まりが、病院、研究センター、バイオテクノロジー企業全体での採用を促進しています。この傾向は、臨床および商業的要件を満たすためのDNA合成の革新を強調しています。
効率と精度を向上させる技術革新
酵素合成プラットフォームの進歩には、改良されたポリメラーゼや自動化システムが含まれ、効率と精度が向上しています。これにより、従来の化学的方法と比較して環境廃棄物を削減しながら、オリゴヌクレオチドや合成遺伝子の迅速な生産が可能になります。これらの革新により、研究者はハイスループットアプリケーションや複雑な実験のためにDNA生産を拡大することができます。企業は、収率を増やし、合成エラーを減らす新しい酵素的アプローチの開発に引き続き投資しています。このような技術の進歩は、費用対効果が高く信頼性のあるソリューションを提供することで市場の成長を強化します。
- 例えば、DNA Scriptの酵素プラットフォームは、18塩基毎時よりもはるかに速くDNAオリゴヌクレオチドを合成します(例:20-merを約6時間で、60-merを約13時間で生産)。
主要地域におけるバイオ医薬品研究開発投資の増加
バイオ医薬品の研究開発投資の増加は、酵素的DNA合成市場を推進しています。これは、高品質な合成DNAを必要とする薬物発見、遺伝子治療、ワクチン開発パイプラインを支援します。北米は強力な資金提供と確立されたバイオテクノロジー産業によりリーダーシップを維持しており、アジア太平洋地域は研究施設の拡大と政府の支援により急速に採用が進んでいます。市場は、学術機関と商業バイオテクノロジー企業とのコラボレーションから利益を得て、イノベーションを加速しています。これらの投資は、持続的な市場成長のための安定した基盤を提供します。
市場動向:
ハイスループットおよび自動化された酵素的DNA合成プラットフォームの採用
酵素的DNA合成市場は、ハイスループットおよび自動化された合成プラットフォームへの強いトレンドを目の当たりにしています。これにより、研究者は一貫した品質で大量のオリゴヌクレオチドや合成遺伝子を生産し、手作業の介入を最小限に抑えることができます。研究所は、運用コストを削減し、研究のタイムラインを加速するために、自動化システムをますます統合しています。企業は、精度、スケーラビリティ、下流アプリケーションとの互換性を強化するプラットフォームの開発に注力しています。このトレンドは、製薬、バイオテクノロジー、学術分野全体で信頼性が高く迅速でスケーラブルなDNA合成ソリューションの需要が高まっていることを反映しています。デジタルツールやバイオインフォマティクスとの統合により、設計の精度とプロセス効率がさらに向上します。
- 例えば、Ansa Biotechnologiesは、TdT-dNTPコンジュゲートを使用して1,000塩基を超えるDNA分子の直接合成を実証しました。
合成生物学、遺伝子治療、個別化医療アプリケーションの拡大
酵素的DNA合成は、合成生物学、遺伝子治療、および個別化医療のイニシアチブにとって重要なツールになりつつあります。これは、新しい治療法の開発、ワクチン、複雑な遺伝子研究のためのカスタムDNA配列の作成をサポートします。このトレンドには、専門知識を活用し、イノベーションを加速するためのバイオテクノロジー企業と学術機関の間のパートナーシップが含まれます。これは、化学合成では困難だった長いDNAフラグメントや複雑な遺伝子構造のコスト効果の高い生産を可能にします。新興市場での採用の増加は、ゲノム研究およびバイオテクノロジーインフラへの資金提供の増加を反映しています。市場動向は、進化する科学的および臨床アプリケーションをサポートするために迅速で正確かつ柔軟なDNA合成技術の必要性から、需要が引き続き増加することを示しています。
- 例えば、DNA Scriptは酵素的方法を使用して定義された配列の150塩基のDNAストランドを合成しました。
市場課題分析:
酵素的DNA合成技術の高コストと技術的複雑さ
酵素的DNA合成市場は、そのプラットフォームの高コストと技術的な複雑さのために課題に直面しています。専門的な酵素、精密機器、熟練した人材が必要であり、これが運用費用を増加させます。小規模および中規模の研究所は、予算の制約と資源の限界のためにこれらの技術を採用するのに苦労するかもしれません。長いDNA配列で高い忠実度と一貫した品質を維持することの複雑さが、広範な実施をさらに制限しています。企業はコスト削減に投資を続けていますが、初期の資本および運用要件は依然として重要な障壁です。
規制の不確実性と長片断片合成の制限
長いDNA断片の合成における規制の不確実性と技術的制限が市場の成長を制約しています。合成生物学や遺伝子操作に関連する潜在的な生物安全性リスクや倫理的懸念のために精査を受けています。異なる地域での厳しい規制が承認を遅らせ、商業的採用を複雑にする可能性があります。エラーなしで非常に長いまたは複雑な配列を生成する技術的な課題が効率を低下させ、応用を制限します。これらの要因は、市場の障壁を克服し、より広範な採用を可能にするために、継続的な革新とコンプライアンス戦略を必要とします。
市場機会:
遺伝子治療と個別化医療の応用の拡大
酵素的DNA合成市場は、遺伝子治療と個別化医療の成長を通じて重要な機会を提供します。患者特異的な治療、ワクチン、治療開発に必要なカスタムDNA配列の正確な生産を可能にします。製薬会社やバイオテクノロジー企業は、研究パイプラインを加速し、市場投入までの時間を短縮するために、酵素合成をますます採用しています。ゲノム研究と標的治療への投資の増加が需要をさらに支えています。再生医療や希少遺伝性疾患治療における新たな応用が、採用のための追加の道を開きます。学術機関と商業団体の協力が革新と製品開発を強化します。
新興市場とバイオテクノロジーインフラ投資の増加
新興市場は、酵素的DNA合成技術にとって大きな成長の可能性を提供します。アジア太平洋地域やラテンアメリカなどの地域で、バイオテクノロジーインフラ、研究施設、ライフサイエンス教育への投資の増加から利益を得ています。政府は、先進的なDNA合成方法の採用を促進する助成金、インセンティブ、パートナーシップを通じて革新を推進しています。合成生物学、ワクチン開発、産業バイオテクノロジーにおける学術および商業研究プログラムの拡大が新たな収益源を提供します。コスト効果が高く、スケーラブルなソリューションに焦点を当てる市場プレーヤーは、これらの急成長地域での機会を捉えることができます。持続可能で効率的なDNA合成方法への世界的な需要の増加が、長期的な成長の可能性を強化します。
市場セグメンテーション分析:
サービス別
酵素的DNA合成市場は、カスタムDNA合成、オリゴヌクレオチド生産、遺伝子組み立てソリューションを含む多様なサービスを提供しています。研究者や製薬会社が実験的または治療的ニーズに合わせた正確で高忠実度のDNA配列を取得できるようにします。カスタムDNA合成は、患者特異的な治療、ワクチン開発、合成生物学の応用に対する需要のために市場を支配しています。オリゴヌクレオチド生産は、ハイスループットスクリーニングと機能ゲノミクス研究をサポートします。企業は、研究および臨床研究所の増大する要件を満たすために、効率性、正確性、ターンアラウンドタイムを強化するためにサービスポートフォリオを拡大し続けています。
- 例えば、Camena Bioscienceは、独自のgSynth™プラットフォームを使用して、2020年に2.7キロベースペア(kb)のプラスミドの酵素合成を達成しました。
用途別
合成生物学、遺伝子治療、ワクチン開発、機能ゲノミクスの用途が酵素的DNA合成市場を牽引しています。これにより、研究者は複雑な遺伝子配列を構築し、生物学的経路をより正確かつスケーラブルに研究することができます。合成生物学と産業バイオテクノロジーは、エンジニアード生物システムの開発により、市場の成長に大きく貢献しています。遺伝子治療と個別化医療の用途は、正確なDNA構造を効率的に生成するために酵素合成にますます依存しています。酵素プラットフォームの継続的な革新は、エラーを減らし、実験のタイムラインを加速することで市場に利益をもたらします。
- 例えば、DNA Scriptの酵素プラットフォーム(ベンチトップSyntaxシステム)は、ラボ内使用のために最大120ヌクレオチド(nt)長のDNA配列の合成を達成します。
エンドユース別
市場は製薬およびバイオテクノロジー企業、学術および研究機関、臨床検査室にサービスを提供しています。これらのセクター全体で、薬物発見、ゲノム研究、治療開発をサポートします。製薬およびバイオテクノロジー企業は、研究開発への投資とワクチン、治療薬、診断のための高品質なDNAの必要性から採用をリードしています。学術機関は、基礎研究と合成生物学プロジェクトのために酵素合成を活用しています。臨床検査室は、診断テストと個別化治療戦略をサポートするためにこれらのソリューションをますます利用しています。エンドユースアプリケーションの継続的な拡大は、世界的な市場成長を強化します。
セグメンテーション:
サービス別
- カスタムDNA合成
- オリゴヌクレオチド生産
- 遺伝子組立ソリューション
用途別
- 合成生物学
- 遺伝子治療
- ワクチン開発
- 機能ゲノミクス
- 産業バイオテクノロジー
エンドユース別
- 製薬会社
- バイオテクノロジー企業
- 学術および研究機関
- 臨床検査室
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは先進的な研究インフラによりリーダーシップを維持
北米は2024年に世界の酵素的DNA合成市場の50%を占め、最大の地域貢献者としての地位を維持しています。この地域の優位性は、強力なバイオテクノロジーおよび製薬産業と、政府および民間からの多額の資金提供によって支えられています。先進的な大学や研究機関が高スループット酵素合成プラットフォームの採用を推進しています。企業は技術革新、製品ポートフォリオの拡大、戦略的なコラボレーションに注力しています。精密医療や個別化治療の需要が市場成長をさらに強化しています。主要な市場プレーヤーの存在が、世界市場での持続的なリーダーシップを確保しています。
ヨーロッパは規制支援と研究協力によって安定した成長を示す
ヨーロッパは2024年に世界の酵素的DNA合成市場の24%を占め、安定した成長を示しています。この地域は、バイオテクノロジーの革新と製薬、学術研究、産業バイオテクノロジーにおける酵素的DNA合成アプリケーションの商業化を促進する規制枠組みの恩恵を受けています。研究機関とバイオテクノロジー企業との協力的な取り組みを活用して、製品開発を加速し、技術能力を向上させています。研究所インフラとゲノム研究プログラムへの投資が安定した採用を支えています。遺伝子治療と合成生物学に焦点を当てることで、市場の地位を強化しています。国境を越えたパートナーシップと資金プログラムも、ヨーロッパの主要市場全体での革新を促進しています。
アジア太平洋地域はバイオテクノロジー投資の拡大により高成長地域として浮上
アジア太平洋地域は2024年に世界の酵素的DNA合成市場の18%を占め、急速な成長の可能性を示しています。この地域は、バイオテクノロジーインフラ、ライフサイエンス研究、教育プログラムへの投資の増加の恩恵を受けています。政府の助成金、インセンティブ、戦略的パートナーシップを活用して、先進的なDNA合成技術の採用を促進しています。遺伝子治療、ワクチン開発、合成生物学アプリケーションの需要の高まりが市場浸透を加速しています。地元のバイオテクノロジー企業とグローバル企業との協力が技術能力を強化しています。研究活動とインフラの拡大により、アジア太平洋地域は世界市場参加者にとって重要な成長機会として位置づけられています。
主要プレイヤー分析:
- Telesis Bio Inc.
- Twist Bioscience Corporation
- GenScript Biotech Corp.
- Evonetix
- Ansa Biotechnologies, Inc.
- Camena Bio
- Molecular Assemblies
- DNA Script
- Touchlight
- Kern Systems
競争分析:
酵素的DNA合成市場は非常に競争が激しく、主要プレイヤーは革新、戦略的パートナーシップ、サービスポートフォリオの拡大に注力しています。高精度かつスケーラブルなカスタムDNA合成、オリゴヌクレオチド生産、遺伝子アセンブリソリューションを提供する企業が含まれます。主要な市場参加者は、酵素プラットフォームの改善、合成効率の向上、運用コストの削減を目指して研究開発に重点を置いています。企業はまた、学術機関やバイオテクノロジー企業との協力を通じて技術的能力を強化し、製品開発を加速させています。北米およびヨーロッパのプレイヤーは、確立されたインフラと資金調達により市場を支配していますが、アジア太平洋地域の新興企業は地域の存在感を拡大し、高成長の機会を捉えることに焦点を当てています。競争戦略には、知的財産の確保と市場の拡大を目的とした合併、買収、ライセンス契約が含まれます。継続的な技術革新と高忠実度DNA生産への注力が、市場参加者間の強力な差別化を維持しています。
最近の展開:
- 2025年5月、Telesis Bio Inc.は、Regeneron Pharmaceuticalsとのライセンス契約を発表し、Regeneronの研究開発施設で迅速な現場DNAおよび遺伝子合成のためにGibson SOLAプラットフォームを展開します。
- 2025年8月、GenScript Biotech Corp.は、Bioelectronicaとの戦略的コラボレーションを発表し、単一B細胞スクリーニングと遺伝子合成サービスを使用して抗体発見を加速します。
レポートのカバレッジ:
この調査レポートは、サービス、アプリケーション、エンドユース、地域に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約に関する洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートはまた、市場を形成する市場動向、規制シナリオ、技術的進歩を探ります。外部要因とイタリアの経済変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 遺伝子治療と個別化医療の応用の拡大が、酵素的DNA合成技術の採用を促進し続けるでしょう。
- 自動化およびハイスループット合成プラットフォームの統合により、研究効率が向上し、ターンアラウンドタイムが短縮されます。
- ポリメラーゼ酵素と酵素化学の進歩が合成の精度を向上させ、より長いDNA配列の生成を可能にします。
- 合成生物学と産業バイオテクノロジーの応用に対する需要の増加が、製薬および研究分野全体で新たな機会を創出します。
- バイオテクノロジー企業と学術機関の協力が、新しいDNA合成ソリューションの革新と商業化を加速させます。
- 新興市場は、バイオテクノロジーインフラとライフサイエンス研究への投資の増加により、著しい成長を遂げるでしょう。
- コスト効率が高くスケーラブルな酵素的DNA合成方法の開発により、小規模な研究所や研究センターでも技術が利用可能になります。
- 合成生物学とゲノム研究を支援する規制の枠組みが、世界的な採用を促進します。
- 持続可能で環境に優しいDNA合成方法への継続的な注力が、市場の魅力を強化します。
- ワクチン開発、診断、および機能ゲノミクスにおける応用の拡大が、長期的な市場の可能性を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
酵素的DNA合成市場の現在の市場規模はどのくらいで、今後の成長予測はどのようになっていますか?
酵素的DNA合成市場の成長を促進している要因は何ですか?
酵素的DNA合成市場で支配的なアプリケーションとサービスはどれですか?
どの地域が酵素的DNA合成市場をリードしており、どの地域が高い成長可能性を示していますか?
酵素的DNA合成市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 酵素的DNA合成市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の酵素的DNA合成市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 291 million → 2032: USD 1,911 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 酵素的DNA合成市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 酵素的DNA合成市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における酵素的DNA合成市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 酵素的DNA合成市場市場の成長要因
- 3.3 酵素的DNA合成市場市場の抑制要因および課題
- 3.4 酵素的DNA合成市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 酵素的DNA合成市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 酵素的DNA合成市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、酵素的DNA合成市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 酵素的DNA合成市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 酵素的DNA合成市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は酵素的DNA合成市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 酵素的DNA合成市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 酵素的DNA合成市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 酵素的DNA合成市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 酵素的DNA合成市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新酵素的DNA合成市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の酵素的DNA合成市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の酵素的DNA合成市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の酵素的DNA合成市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の酵素的DNA合成市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの酵素的DNA合成市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の酵素的DNA合成市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの酵素的DNA合成市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 酵素的DNA合成市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
