
| REPORT ATTRIBUTE | DETAILS |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 環境試験装置市場規模 2025 | USD 1.8 Billion |
| 環境試験装置市場、CAGR | 6.5% |
| 環境試験装置市場規模 2032 | USD 2.7 Billion |
市場概要
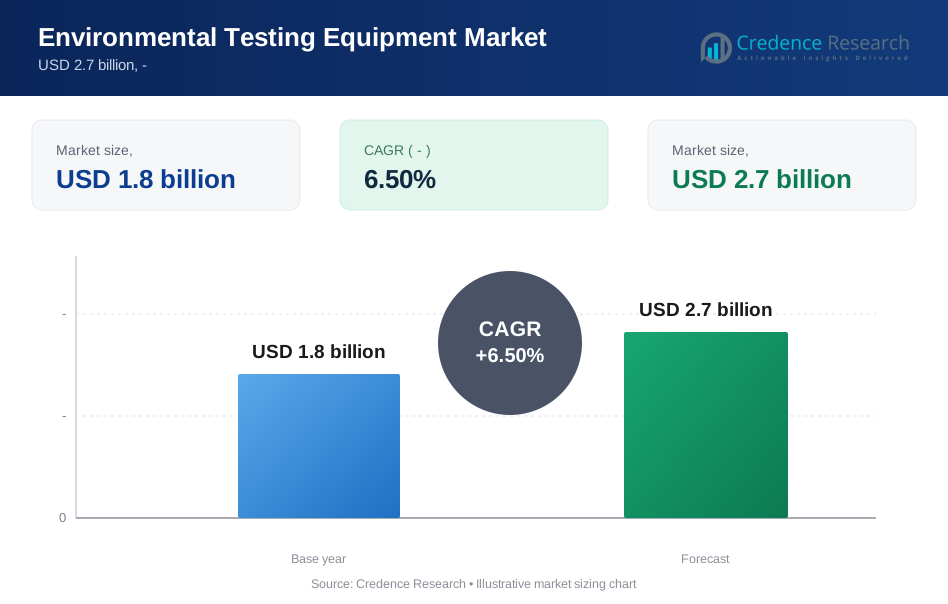
環境試験装置市場は2025年に18億米ドルと評価され、2032年までに27億米ドルに達すると予測されており、2025年から2032年の予測期間中に6.5%のCAGRを記録しています。この成長軌道は、環境モニタリング技術への投資の増加、規制の強化、および複数の最終用途セクターにおける高度な試験ソリューションの幅広い採用を反映しています。
市場拡大は、環境持続可能性への世界的な強調と環境基準への準拠によって推進されています。政府、規制機関、産業関係者は、空気質、水質、土壌汚染などの重要な環境パラメータの正確なモニタリングをサポートする技術に投資しています。その結果、環境試験装置は、汚染制御、環境リスク評価、長期的な資源管理戦略を支援する上でますます重要になっています。
主要な成長要因は、主要産業における厳格な規制枠組みの実施です。排出量の削減、廃棄物管理の改善、天然資源の保護を目的とした環境保護政策は、正確で信頼性の高い分析結果を提供できる高度な試験機器の需要を増加させています。製造業、エネルギー、農業、化学などのセクターは、規制遵守により大きな重点を置いており、空気質モニター、水質試験システム、土壌分析装置の採用を加速し続けています。
技術革新も市場の風景を再形成しています。IoT、人工知能、リモートセンシング技術の統合により、環境試験プロセスの速度、精度、効率が向上しました。自動化されたリアルタイムモニタリングシステムは、継続的なデータ収集と迅速な意思決定を可能にするため、より広く受け入れられています。同時に、現場での分析と迅速なコンプライアンス確認をサポートするポータブルで使いやすい試験装置の需要が増加しており、特に即時の運用対応が必要なアプリケーションでの需要が高まっています。
.
市場の推進要因
規制遵守要件の増加
世界中で環境規制の厳格化が進む中、環境試験装置の需要の背後にある主要な要因となっています。政府は、産業現場や公共システム全体での排出物、汚染物質、およびコンプライアンス性能の監視をより厳しく求めています。ヨーロッパでは、改訂された産業排出指令が排出制限を厳しくし、電子許可を義務付け、最も重大な違反に対しては企業の年間EU売上高の少なくとも3%の罰金を許可しています。一方、アメリカではEPAの初の法的に強制力のあるPFAS飲料水基準が、公共水道システムに2027年までに初期モニタリングを完了し、制限を超えた場合には2029年までに是正措置を実施することを要求しています。
これらの厳しい規制は、産業、公益事業、エネルギー、規制された製造業などの分野の企業に対し、汚染物質、有害化合物、環境性能データをより迅速かつ正確に測定するための高度な機器への投資を促しています。例えば、サーモフィッシャーサイエンティフィックは2025年の収益として445.6億ドルを報告し、環境およびプロセス機器を分析ポートフォリオ内に特記しており、大手グローバル機器メーカーが顧客が試験能力を向上させ、コンプライアンスの期待に応えるために直接利益を得る位置にあることを示しています。
各国が執行を強化し、監視義務を拡大する中、企業は環境試験装置をオプションの購入ではなく、リスク管理、規制準備、運用の継続性の核心部分としてますます扱うようになっています。
環境問題への意識の高まり
環境問題への意識の高まりは、世界中で環境試験装置の需要を強力に推進する要因となっており、政府、企業、コミュニティが汚染の測定、生態リスクの追跡、より責任ある持続可能性の実践を支援することに重点を置いています。この変化はもはや政策の範囲に限定されておらず、UNDPとオックスフォード大学が2024年のピープルズ・クライメート・ボートで、世界の80%の人々が気候変動に対する政府の強化された行動を望み、86%がこの問題で各国が協力することを望んでいることを発見し、公共の関心が環境モニタリングとデータ駆動型の意思決定に対する強い期待に変わっていることを示しています。
企業はこの変化に応じて、空気、水、土壌、汚染物質をより正確かつ効率的に試験するためのソリューションを拡大しており、サーモフィッシャーサイエンティフィックは2025年の収益として445.6億ドルを報告し、政府、産業、研究市場向けの分析ポートフォリオの一部として環境およびプロセス機器を特定しています。例えば、アジレントはMy Green Lab ACTラベルを付けた製品がすでに機器収益の40%を占めており、1年間で5,400台の機器を再生し、25%の増加を示しており、顧客の需要が環境コンプライアンスとより広範な持続可能性目標の両方をサポートする試験ソリューションをますます好むようになっていることを反映しています。
技術の進歩と革新
環境試験装置の使用は、主に環境の悪化と汚染に対する懸念の高まりと知識の増加によって推進されています。企業の責任と持続可能性が勢いを増す中、企業やコミュニティは自分たちの行動が環境にどのように影響を与えるかにますます注意を払うようになっています。意識の高まりにより、周囲の状況を徹底的に調査することで正確な精度を可能にする機器と技術の需要が高まっています。汚染と気候変動の長期的な影響について人々、組織、政府がより意識するようになるにつれて、環境リスクの監視と緩和がより注目されています。この意識の変化は、リアルタイムでデータと洞察を提供し、利害関係者が生態系への影響を減らすことを目的として十分な情報に基づいた意思決定を行えるようにする最先端の環境試験装置の使用を促進しています。より多くの企業が環境問題を解決し持続可能な実践を促進するために信頼できる試験ソリューションへの投資の重要性を認識するにつれて、市場は成長しています。
産業活動の拡大とインフラ開発
世界的なインフラブームと産業活動の増加は、環境試験装置市場を推進する2つの主要な要因です。新しいインフラプロジェクトや産業拡大の環境への影響を追跡し制御する必要性が高まっています。政府やプロジェクトの利害関係者による意思決定プロセスにおける環境影響評価の使用が増えており、これには高度な試験装置の導入が求められています。
環境基準の遵守を保証し、土壌汚染、騒音公害、空気と水の質、特に建設、製造、エネルギー産業の問題を解決するために、環境試験ソリューションの需要が高まっています。その結果、環境の持続可能性と経済成長のバランスを取ろうとするさまざまな企業による高度な環境試験装置の採用が増加しています。
市場セグメンテーション
製品別
- GC-MS機器
- 質量分析計
- 液体クロム
- ICP-MS機器
- LC-MS機器
- ガスクロマトグラフィー
- クロマトグラフィー製品: オートグラフ
プラットフォーム別:
- 従来型/ベンチトッププラットフォーム
- ハンドヘルドプラットフォーム
- ポータブル/モバイルプラットフォーム
用途別
- 水質試験
- 有機汚染物質
- PFAS(ポリフルオロアルキル物質およびパーフルオロアルキル物質)
- 重金属
- 固体汚染物質
- 微生物およびその他の水中汚染物質
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
市場動向
環境試験装置市場は、進化する規制基準、技術の進歩、環境意識の高まりに適応する中で、動的な変化を目撃しています。現在の状況を形作るいくつかの重要なトレンドは次のとおりです:
空気質モニタリングソリューションの需要増加:
大気汚染とその公衆衛生への影響に対する懸念が高まる中、より高度な空気質モニタリング技術が求められています。政府、企業、環境団体は、二酸化窒素、微粒子、揮発性有機化合物(VOC)などの空気中の汚染物質を検出し分析するために、最新の機器を購入しています。先進的なセンサーを備えたリアルタイムモニタリングシステムの能力は、正確でタイムリーなデータを提供するため、ますます人気が高まっています。
IoTとセンサー技術の統合:
環境試験装置は、センサー技術とモノのインターネット(IoT)の統合によって革命を迎えています。モニタリングシステムには、スマートセンサーがますます装備されており、自動報告、リアルタイム分析、リモートデータ収集を可能にしています。これにより、環境試験の効率が向上し、有用な情報に基づいた積極的な意思決定が可能になります。
水質モニタリングへの注力:
水質汚染に対抗する必要性と淡水資源の不足が高まる中、世界的に水質への注目が高まっています。その結果、水質を評価するための最先端の機器の使用が増加しています。分光法、クロマトグラフィー、微生物試験などの技術を使用することで、廃水の排出を監視し、水生生態系の全体的な健康を評価し、飲料水の安全性を保証することが可能になります。
携帯型およびハンドヘルドデバイスの出現:
その場での評価や現場モニタリングの需要が高まる中、携帯型およびハンドヘルド環境試験装置の使用が増加しています。環境専門家は、これらの小型機器の携帯性と使いやすさを活かして、さまざまな場所で試験を行うことができます。特に建設、農業、緊急対応など、迅速かつ正確な環境データが重要な分野で、携帯性へのトレンドが注目されています。
高度な分析技術の採用:
環境試験装置の市場は、より徹底的で正確な試験を行うための高度な分析手法の結果として変化しています。次世代シーケンシング、質量分析、クロマトグラフィー-質量分析などの手法は、汚染物質を正確に特定し測定するためにますます重要になっています。この傾向を推進しているのは、厳しい環境規制に従った信頼できる結果の必要性です。
グリーン技術への注目の高まり:
環境試験装置の製造業者にとって、グリーン技術の開発と促進がますます優先事項となっています。これには、持続可能な包装、エネルギー効率の高い設計、環境に優しい材料の使用が製造プロセスに含まれます。顧客は環境に優しい製品を選択しており、業界はより大きな持続可能性の目標に向かって進んでいます。
主要な市場の制約と課題
規制の複雑さとコンプライアンスの負担
環境試験装置市場は、ますます複雑で厳しい規制フレームワークの形で大きな課題に直面しています。主要経済圏の環境基準は頻繁に改訂されるため、製造業者は常に製品仕様を更新してコンプライアンスを維持する必要があります。この環境は、研究開発、製品認証、規制の検証への継続的な投資の必要性を高めます。その結果、コンプライアンス関連のコストが増加し、新規参入者にとって顕著な障壁を生み出し、中小規模の製造業者に追加の圧力をかけています。
高い初期資本要件
先進的な環境試験装置の高い前払いコストは、市場の広範な採用を制約する主要な要因です。高精度分析のために設計された高度な機器は、特に自動化、デジタルモニタリング、先進的な分析機能を備えた場合、かなりの資本投資を必要とします。購入コストに加えて、エンドユーザーは設置、校正、メンテナンス、ソフトウェアのアップグレードも考慮しなければなりません。この高い所有総コストは、予算に敏感な組織、特に価格に敏感な市場の小規模企業や機関の採用を制限する可能性があります。
技術の陳腐化
急速な技術進歩は、市場参加者にとって継続的な課題を提示します。センサー技術、人工知能、リモートモニタリング、データ分析の継続的な革新は、製品のライフサイクルを短縮し、技術の陳腐化のリスクを高めています。現在効果的な機器は、新しくより効率的なシステムが市場に登場するにつれて競争力を失う可能性があります。これにより、製造業者は一貫した革新のペースを維持する必要があり、エンドユーザーは定期的なアップグレードの決定を迫られ、長期的な購買信頼に影響を与える可能性があります。
原材料価格の変動性と経済的不確実性
市場はマクロ経済の不安定性と原材料価格の変動にもさらされています。環境試験装置の製造は、金属、ポリマー、半導体、電子システムなどの部品に依存しています。これらの材料のコストの変動は、生産費用を増加させ、利益率の安定性を低下させ、価格戦略を複雑にする可能性があります。さらに、広範な経済的不確実性は、産業エンドユーザーによる資本支出を遅らせる可能性があり、調達サイクルの遅延や短期的な需要の可視性の低下を招くことがあります。
代替技術からの競争
業界は、リモートセンシング技術、予測モデリングツール、デジタルシミュレーションプラットフォームを含む代替の環境評価方法からの競争に直面しています。これらのアプローチは、そのスケーラビリティ、コスト効率、および広範な環境分析をサポートする能力により注目を集めています。従来の環境試験装置は正確な測定と規制遵守のために依然として不可欠ですが、代替技術は特定の用途での需要を制限する可能性があります。したがって、メーカーは市場の関連性を維持するために、革新、精度、運用効率を通じて製品差別化を強化する必要があります。
戦略的影響
全体として、環境試験装置市場は強力な長期的な需要の基盤に支えられていますが、成長は規制圧力、高い資本要件、急速な技術変化、供給側のコストの変動性、競争の激化によって緩和されています。これらの課題は、業界全体の製品開発戦略、投資優先順位、市場参入決定に影響を与えると予想されます。
市場の地域分析
環境試験装置市場は、地域ごとに大きな変動を示しており、アメリカ合衆国が北米で支配的な力として浮上しています。24.6%の大きな市場シェアを持つ米国市場は、厳格な環境規制と成熟した産業環境によって推進されています。同時に、カナダは北米で観察される全体的なポジティブな傾向から利益を得て、地域の成長に比例して貢献すると予想されています。
ヨーロッパに移ると、ドイツは6.1%の注目すべき市場シェアで際立っています。国の先進的な技術インフラと環境基準への強いコミットメントが、ヨーロッパの環境試験装置市場における主要なプレーヤーとしての地位を確立しています。フランス、イギリス、イタリア、スペインの市場シェアの合計は、ヨーロッパ市場の全体的な強さと影響力を強調しており、環境持続可能性への協力的なアプローチを反映しています。
アジア太平洋地域では、日本は技術革新と環境保護への取り組みにより、5.2%という重要な市場シェアを持っています。一方、中国は主要な産業拠点として、具体的な数値は示されていないものの、アジア太平洋地域で市場シェアをリードすると予想されています。インド、オーストラリア、韓国、その他の地域の貢献が、アジア太平洋における環境試験装置市場の多様なダイナミクスを形成しています。
オーストラリアは0.4%という控えめな市場シェアを持ちながらも、環境保護と持続可能な実践に重点を置くことで、アジア太平洋市場内で独自の役割を果たしています。ラテンアメリカでは、ブラジルとメキシコの具体的な市場シェアの数値は示されていませんが、彼らは重要なプレーヤーとして認識されています。豊富な天然資源を持つブラジルは、かなりの市場シェアを持つと予想されており、ラテンアメリカの他の地域も地域の環境試験装置市場に集団的に貢献しています。
中東およびアフリカ地域は、具体的な市場シェアデータは提供されていないものの、緩やかだが着実な成長を遂げています。この地域の国々からの多様な貢献の可能性は、新たな機会を示しています。中東およびアフリカでの環境意識が高まる中、コラボレーションやパートナーシップが市場のダイナミクスを形成する上で重要な役割を果たすと期待されています。
最近の動向:
- 2025年12月、Industrial Scientificは、ニュージーランドに拠点を置くリアルタイム環境モニタリングに特化した企業Aeroqualを買収し、空気品質および環境アプリケーション向けのセンシング技術ポートフォリオを拡大すると発表しました。
- 2025年11月、CSIR-NPLは、インドの環境測定インフラを強化するために、大気汚染モニタリングに使用される機器をテストおよび再校正するための国家環境標準ラボラトリーが設立されたと発表しました。
- 2025年12月、DeltaStarKは、AI統合、IoT接続、先進センサー、エネルギー効率の高い設計に焦点を当てた環境試験チャンバーの新たな開発波を強調し、このセグメントでの製品革新が続いていることを示しました。
環境試験装置市場の主要プレーヤー
- Eurofins
- Intertek
- Alex Stewart
- Bureau Veritas SA
- ALS Limited
- SGS SA
- Agilent Technologies, Inc.
- Thermo Fisher Scientific, Inc.
- Asurequality Limited
- Mérieux Nutrisciences Corporation
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
環境試験機器市場の成長を促進している要因は何ですか?
環境試験の中で、どの特定の分野が大きな成長が見込まれていますか?
環境試験ソリューションの未来において、持続可能性はどのように扱われるのでしょうか?
市場における研究開発のための共同作業が期待されていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 環境試験装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の環境試験装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(the forecast period) (base year: USD 1.8 billion → forecast year: USD 2.7 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 環境試験装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 環境試験装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における環境試験装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 環境試験装置市場市場の成長要因
- 3.3 環境試験装置市場市場の抑制要因および課題
- 3.4 環境試験装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 環境試験装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 環境試験装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、環境試験装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 環境試験装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 環境試験装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は環境試験装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 環境試験装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 環境試験装置市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 環境試験装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 環境試験装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新環境試験装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の環境試験装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の環境試験装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の環境試験装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の環境試験装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの環境試験装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の環境試験装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの環境試験装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 環境試験装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
