
市場概要:
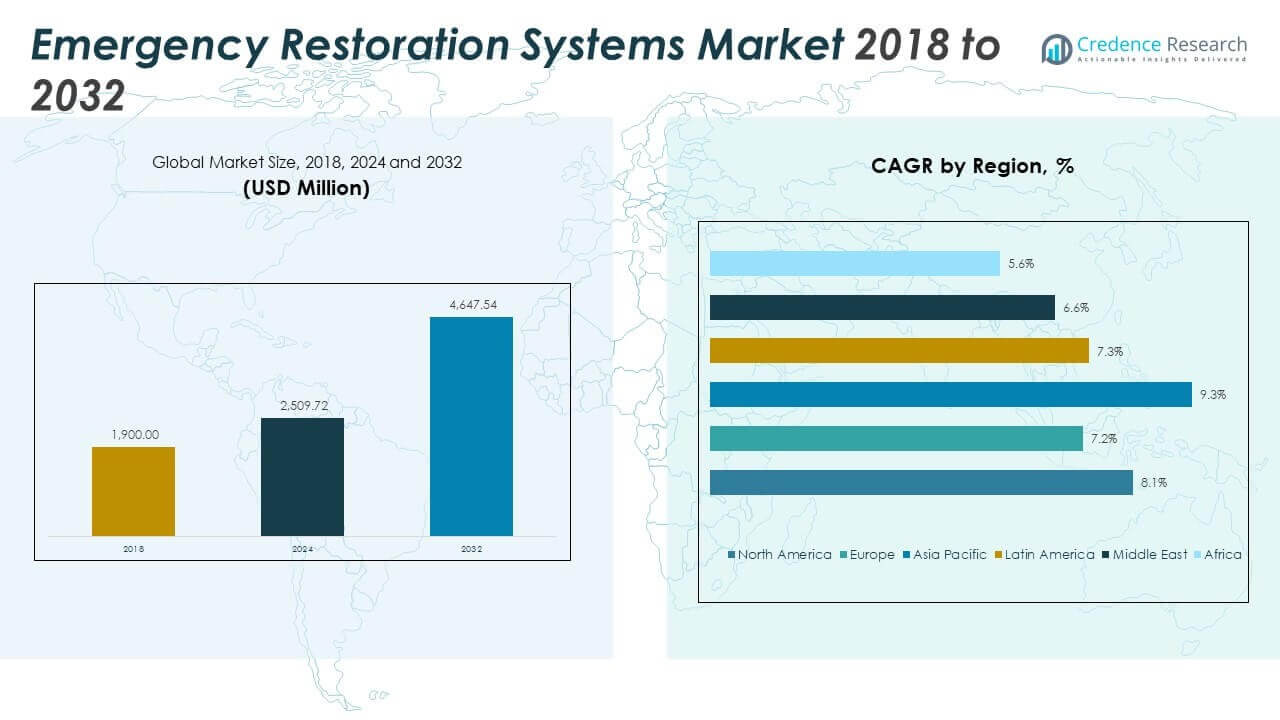
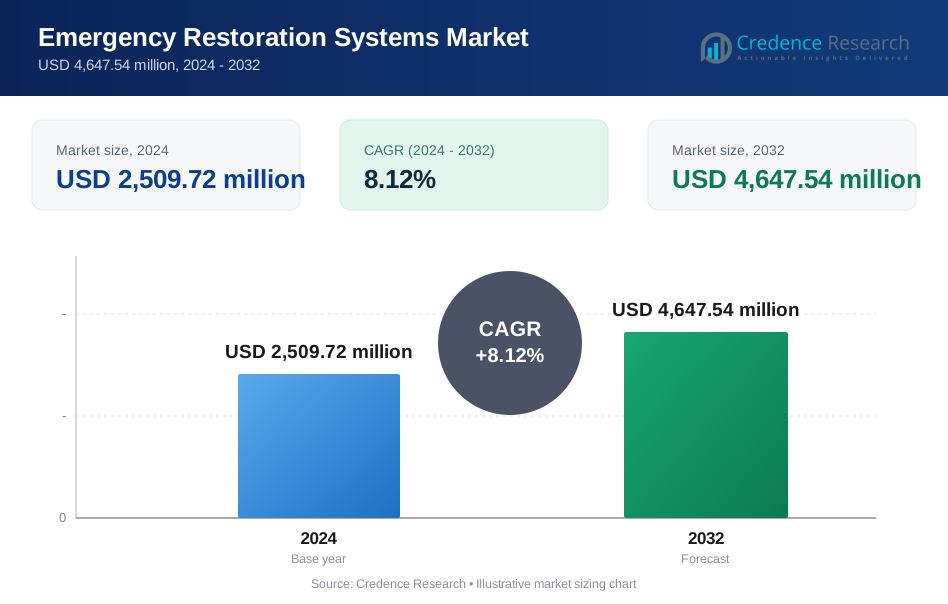
緊急復旧システム市場の規模は、2018年に19億米ドルから2024年に25億972万米ドルと評価され、2032年までに46億4754万米ドルに達すると予測されており、予測期間中のCAGRは8.12%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 緊急復旧システム市場規模 2024 | USD 2,509.72 million |
| 緊急復旧システム市場、CAGR | 8.12% |
| 緊急復旧システム市場規模 2032 | USD 4,647.54 million |
市場は、気候関連災害の頻度の増加と世界的なユーティリティインフラの老朽化により成長しています。停電、洪水、火災、産業事故が、政府と民間部門に迅速展開の復旧ソリューションへの投資を促しています。ユーティリティ、データセンター、重要な公共施設は、継続性と安全性のためにモバイル機器とモジュラーシステムを優先しています。ダウンタイムを短縮し、サービスを迅速に復旧するための規制の圧力も成長を支えています。高度な監視、迅速な展開、マルチユーティリティシステムを提供するベンダーが注目を集めています。保険に裏付けられた復旧サービスが都市部および産業地帯での需要をさらに促進しています。
北米は、強力な災害復旧インフラ、頻繁な気候イベント、高い公的および民間投資により市場を支配しています。ヨーロッパは、グリッドの回復力とコンプライアンス主導の復旧展開への強力な推進力で続いています。アジア太平洋地域は急速に成長しており、急速な都市化と繰り返される極端な気象により推進されています。ラテンアメリカと中東は、洪水や火災のリスクにより、着実に採用が進んでいます。アフリカはまだ初期段階ですが、援助主導のプロジェクトやインフラの改善を通じて徐々に進展を見せています。成長のダイナミクスは、気候への露出、ユーティリティの安定性、規制の枠組みに基づいて地域ごとに異なります。
市場の洞察:
- 緊急復旧システム市場は、2018年に19億米ドルから2024年に25億0,972万米ドルに拡大し、予測期間中に8.12%のCAGRで2032年までに46億4,754万米ドルに達すると予測されています。
- 北米(36.4%)、アジア太平洋(30.0%)、ヨーロッパ(20.3%)は、災害の多発、強力なユーティリティインフラ、構造化された復旧フレームワークにより、2024年に市場を支配しました。
- アジア太平洋は、急速な都市化、頻繁な自然災害、緊急インフラへの公的投資の増加により、3%のCAGRと30.0%の市場シェアで最も成長が速い地域です。
- エンドユーザー別では、インフラ&公共施設が2024年に約35%のシェアを占め、政府主導の復旧プログラムと重要なサービスの継続性のニーズに支えられています。
- 商業施設は約30%のシェアを持ち、次いで産業ユーザーが約20%、住宅が約15%を占め、事業運営や公共資産からの復旧需要の高さを反映しています。
市場の推進要因
自然災害の頻度増加が迅速展開可能な復旧機器の需要を高める
ハリケーン、洪水、山火事、地震などの頻繁な自然災害が、既存のユーティリティインフラに負担をかけ続けています。これらのイベントは、送電線、変電所、水道管、通信塔に被害を与えます。緊急復旧システム市場は、迅速に運用を復旧するためのモバイルおよびモジュラーソリューションの需要の高まりから恩恵を受けています。ユーティリティや自治体は、ダウンタイムを減らし、経済的損失を軽減するために、トレーラー、スイッチギア、モジュラー変電所を採用しています。緊急対応プロトコルには、復旧機器の事前配置が含まれるようになりました。気候変動は気象の変動性を強め、復旧システムの展開を増加させています。迅速な回復システムは、政府の災害管理戦略において重要な資産となりつつあります。この推進要因は、公共および民間部門の持続的な投資を支えています。
- 例えば、2021年のハリケーン・アイダの後、エンタジーはモバイル変電所を利用して、ルイジアナ州のサウスラフォーシュ高校とレディ・オブ・ザ・シー病院の電力を、上陸から数日以内に復旧し、約95万人の顧客に影響を与えた停電の中で重要施設を優先しました。
先進国の老朽化インフラが強力な交換および改修需要を創出
北米やヨーロッパの多くの国々は、40〜50年以上のインフラを運用しています。老朽化したユーティリティ資産は、ピーク需要時や極端な天候時に故障のリスクが高まります。緊急復旧システム市場の需要は、時代遅れのコンポーネントを迅速に近代化する必要性から生じています。ユーティリティは、恒久的なアップグレードや修理が行われる間、仮設復旧システムを展開します。これらのソリューションは、電力の流れを維持し、連鎖的な故障を防ぎ、顧客サービスの継続性を管理するのに役立ちます。規制機関は、より厳しいグリッド信頼性目標を施行し、ユーティリティに迅速対応の復旧ツールへの投資を促しています。老朽化したグリッドの状況は、メンテナンスの遅れによる停電の増加にもつながっています。緊急システムは、古いインフラと長期的な近代化努力の間の重要な橋渡しを提供します。
サービス継続性と緊急事態準備のための規制命令が調達を支援
政府とユーティリティ規制当局は、グリッドの強靭性と緊急対応の改善を義務付けています。復旧システムは、停電時間の制限や緊急事態準備要件を遵守するのに役立ちます。電力ユーティリティは、設定された時間内に電力を復旧できない場合、罰金を科されます。緊急復旧システム市場のプレーヤーは、この遵守主導の調達環境から利益を得ています。組織は、緊急システムを継続計画、資産管理、災害プロトコルに統合しています。公共サービス委員会は、グリッドの信頼性と迅速な復旧能力のための予算を割り当てています。通信プロバイダーや水道ユーティリティも、危機下での稼働時間の維持を求められています。規制の推進により、移動式復旧ユニットやトレーラー搭載システムの安定した資金が確保されています。
- 例えば、PG&Eは、2020年からカリフォルニアの重要施設やコミュニティの電力を維持するために、公共安全電源遮断(PSPS)イベント中に移動式変電所を展開しています。これらのユニットは、計画停電中の混乱を軽減し、グリッドの安定性と緊急準備をサポートします。
最小限のダウンタイムを必要とする重要インフラとデータセンターがシステム統合を促進
データセンター、空港、病院、防衛施設は、長時間のダウンタイムを許容できません。これらのミッションクリティカルなサイトは、故障時のバックアップのために緊急復旧システムに投資しています。緊急復旧システム市場は、移動式変圧器、クイックコネクト変電所、プレエンジニアードスイッチギアなどのソリューションでこのセグメントをサポートしています。ダウンタイムは、大きな財政的損失、安全性の問題、評判の損傷につながります。組織は、迅速に展開され、バックアップネットワークに統合できるシステムを求めています。ハイパースケールおよびエッジデータセンターの成長も、地域の緊急準備の需要を促進しています。民間セクターのオペレーターは、事業継続戦略の一環として復旧システムを採用しています。高依存度産業は、迅速展開復旧技術への投資を拡大し続けています。
市場動向
迅速な展開とスケーラビリティを可能にするモジュラーおよびプレエンジニアードシステムへのシフト
市場は、プラグアンドプレイの導入を可能にするモジュール式復旧システムの強い需要を目の当たりにしています。ユーティリティや重要施設は、危機時の設置時間を短縮するために、事前に設計されたソリューションを好みます。緊急復旧システム市場は、ニーズに応じて容易に拡張できるコンパクトでコンテナ化されたユニットから恩恵を受けています。モバイルスイッチギア、トレーラー搭載変圧器、プレハブ変電所は、現地の土木工事への依存を減らします。これらのシステムは物流を簡素化し、大規模な停電後の迅速な復旧を保証します。ネットワーク全体で標準化することで、運用の親しみやすさを向上させることができます。ベンダーは現在、農村、都市、産業のユースケースに合わせたモジュール式キットを提供しています。標準化の傾向は、製品開発と調達の好みに変化をもたらしています。
- 例えば、2023年に中国の国家電網は、TGOODの110 kVモジュール式移動変電所を石炭鉱山プロジェクトに導入し、現地の土木工事を行わずにプレハブのコンテナ化ユニットを使用して24時間以内に完全稼働を実現しました。
リアルタイムの可視性とパフォーマンス制御のためのIoTとリモートモニタリングの統合
リモートコントロールとライブデータモニタリングは、緊急システムの運用を変革しています。IoTセンサー、SCADA、リモート診断ツールの統合により、復旧速度が向上し、手作業が削減されます。緊急復旧システム市場は、予測故障アラートとライブ機器ステータスを提供するスマートソリューションにシフトしています。ユーティリティは、異常な負荷や故障を検出するために、電圧、周波数、熱条件を追跡します。クラウドベースのダッシュボードは、複数の展開された資産に対する集中制御を可能にします。これらの技術はまた、資産追跡、メンテナンス計画、使用分析をサポートします。ユーティリティはリアルタイムの洞察を使用して、複数サイトの混乱時に展開を優先します。デジタルアップグレードは、製品提供の主要な差別化要因になりつつあります。
- 例えば、ヨーロッパのCHINTの2025年の移動変電所は、リアルタイムの電圧と熱モニタリングのための統合IoTを備えており、グリッドアップグレード中にクラウドダッシュボードから72.5 kVユニットをリモートコントロールすることができます。
エネルギー、水、通信を横断するマルチユーティリティ復旧能力への注目の高まり
市場は、ユーティリティ全体で統合された緊急対応をサポートする方向に進化しています。ハイブリッドシステムは現在、電力、水供給、通信の復旧を組み合わせた形式で対応しています。緊急復旧システム市場のベンダーは、インフラセグメント全体で機能するソリューションを開発しています。これらのクロスファンクショナルシステムにより、自治体は単一の移動ユニットから電力と水の復旧を管理できます。通信塔は、復旧トレーラー内に組み込まれたバッテリーと発電機モジュールからサポートを受けます。緊急対応におけるユーティリティの統合は、運用の遅延を減らし、トレーニングを簡素化します。標準化されたプラットフォームにより、都市サービス全体での復旧システムの幅広い使用が可能になります。都市は、マルチユーティリティソリューションを必要とする協調的な災害復旧モデルに焦点を当てています。
ユーティリティおよび自治体機関の間で勢いを増す製品のレンタルおよびリースモデル
資本コストの上昇と災害頻度に関する不確実性が、組織にレンタルを好むよう促しています。ベンダーは、柔軟なリースやサブスクリプションプランで緊急復旧システムを提供しています。このモデルは、初期費用を削減し、高度なシステムへのアクセスを改善します。緊急復旧システム市場は、モバイルユニットの利用に応じた支払い方式の成長を見ています。公共機関は、保管とメンテナンスをアウトソーシングすることで、遊休資産コストを回避します。レンタルシステムは、迅速な派遣のために高リスク地域に事前配置されています。Equipment-as-a-serviceは、ユーザーが完全な所有権を持たずに最新のアップグレードにアクセスできるようにします。資本投資よりも運用費用へのシフトが、ベンダー戦略を変革しています。
市場の課題分析
高い資本コストと限られた予算配分が新興地域での調達を制約
緊急復旧システムは、調達、輸送、メンテナンスに高い初期費用がかかります。低・中所得国の多くの政府は、このような資本投資を正当化するのに苦労しています。緊急復旧システム市場は、年間予算で災害準備が優先されない採用ギャップに直面しています。調達サイクルは、限られた資金、政策承認、競合するインフラニーズのためにしばしば遅れます。小規模な公益事業は、融資スキームやリースベースのモデルへのアクセスが不足しています。これにより、伝統的な修理方法への依存が高まり、停電期間が延びます。トレーラーシステムや電気機器の高い輸入関税がさらにコストを押し上げます。ベンダーは、政府やドナー支援プログラムなしでは、これらの市場での拡大が困難です。
物流、保管、熟練労働力が緊急展開のボトルネック
緊急システムは、重大な故障時に迅速に動員され、設置され、統合される必要があります。物流は、特に遠隔地、災害多発地域、紛争地域で大きな課題です。緊急復旧システム市場は、電気統合や高電圧安全のための熟練労働力の不足に直面しています。多くの国では保管インフラも不足しており、準備態勢が制限されています。適切な事前配置がなければ、緊急時に機器が遅れて到着したり、損傷したりします。特に山岳地帯や洪水地域を越える大規模なモジュラーシステムの輸送課題が増加します。十分な資金を持つ公益事業でさえ、訓練されたチームや練習ドリルがなければ遅延に直面します。労働力の可用性と運用プロトコルのギャップが、復旧ソリューションの完全な活用を妨げています。
市場の機会
政府のレジリエンスプログラムとインフラ復旧基金が緊急システム需要を後押し
復旧に焦点を当てた刺激策や気候レジリエンスプログラムが、大規模な調達機会を生み出しています。政府は、国家災害対応フレームワークの一環として復旧システムを優先しています。緊急復旧システム市場は、重要なインフラへの新しい資金流入から利益を得ています。開発機関や気候基金も、緊急展開能力を共同で資金提供しています。官民パートナーシップが、災害多発地域でのシステムの利用可能性を加速させます。
データセンターと工業団地の増加が民間セクターの採用を促進
データセンター、製造ゾーン、物流ハブの急速な拡大により、信頼性の高いバックアップシステムの需要が増加しています。組織は停電時の収益損失を最小限に抑えるため、移動式復旧ユニットを採用しています。民間施設がこれらのツールを事業継続計画に統合することで、緊急復旧システム市場は成長しています。ベンダーは高可用性要件を満たすために、コンパクトでサイト固有のシステムをカスタマイズしています。
市場セグメンテーション分析:
緊急復旧システム市場は、システムタイプ、コンポーネント、災害タイプ、エンドユーザーにセグメント化されており、それぞれが異なる採用パターンを促進しています。
システムタイプ別では、頻繁なパイプ破裂、洪水、住宅の漏れにより、水害復旧システムが大きなシェアを占めています。火災・煙復旧システムは、山火事が多発する地域や工業地帯での需要が高く、これに続きます。湿度の高い地域では、室内空気質の懸念からカビ除去システムが注目を集めています。嵐・洪水復旧システムは、特に沿岸地域での自然災害時の大規模な回復を支援します。
- 例えば、SERVPROは、フロリダを含む米国全土での大規模な洪水や嵐の際に、トラック搭載型の水抽出システムを頻繁に展開し、迅速な住宅および商業回復をサポートしています。彼らのチームは24時間365日の緊急対応の訓練を受けており、構造的損傷やカビのリスクを最小限に抑えるのに役立っています。
コンポーネント別では、緊急対応、清掃、構造乾燥、修復の需要が高まっているため、サービスが支配的です。除湿機、エアムーバー、抽出機、HEPAシステムなどの機器も、専門の復旧プロバイダーや商業ビルでの採用が強く見られます。
災害タイプ別では、洪水が市場をリードし、火災関連の事故や嵐やサイクロンによる被害が続きます。工業事故は、特に製造クラスターでの需要が小さいながらも安定しています。
エンドユーザー別では、オフィス、小売センター、ホスピタリティ施設を含む商業施設が、コンプライアンスと運用継続性のニーズから主要な採用者です。気象による被害の増加により、住宅での使用が増加しています。工業ユーザーはダウンタイムと製品損失の最小化に焦点を当てており、インフラおよび公共施設は地域サービスの継続性を確保するために迅速な復旧に投資しています。
- 例えば、PuroCleanは、商業施設、特にホテルでのパイプ破裂の緊急事態に定期的に対応し、抽出機と抗菌処理を使用して水害を受けたエリアを復旧しています。彼らの迅速対応チームは、施設が1〜2日以内に運用を再開できるようにし、ダウンタイムと健康リスクを軽減しています。
セグメンテーション:
システムタイプ別
- 水害復旧システム
- 火災・煙復旧システム
- カビ除去システム
- 嵐・洪水復旧システム
コンポーネント別
- 機器(除湿機、エアムーバー、抽出機、HEPAシステム)
- サービス(緊急対応、清掃、構造乾燥、修復)
災害タイプ別
- 洪水
- 火災
- 嵐・サイクロン
- 工業事故
エンドユーザー別
- 住宅
- 商業(オフィス、小売、ホスピタリティ)
- 工業
- インフラストラクチャー & 公共施設
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北アメリカの緊急復旧システム市場規模は、2018年に7億150万米ドルから2024年に9億1377万米ドルと評価され、2032年には16億8985万米ドルに達すると予測されており、予測期間中のCAGRは8.1%です。北アメリカは2024年に世界市場の約36.4%を占めています。この地域は頻繁なハリケーン、雪嵐、山火事、老朽化した電力網インフラによりリードしています。米国は強力な連邦および州の災害復旧資金を通じて成長を促進しています。この地域のユーティリティは、モバイル変圧器、モジュラー変電所、先進的な復旧サービスに積極的に投資しています。公共と民間の協力により緊急時の準備が強化されています。保険に裏打ちされた復旧サービスも大規模な展開を支援しています。カナダでは洪水や山火事が発生しやすい地域で需要が増加しています。
ヨーロッパ
ヨーロッパの緊急復旧システム市場規模は、2018年に4億470万米ドルから2024年に5億890万米ドルと評価され、2032年には8億7724万米ドルに達すると予測されており、予測期間中のCAGRは7.2%です。ヨーロッパは2024年に世界シェアの約20.3%を占めています。特にドイツ、フランス、イギリスなどの国々でのエネルギー回復力に関する規制の焦点が採用を促進しています。北部および中央ヨーロッパでは洪水や冬の嵐により復旧システムの需要が高まっています。EUの気候適応プログラムは復旧および準備インフラを資金提供しています。先進的なユーティリティはモジュラーおよびIoT対応のソリューションを実装しています。住宅および商業セグメントは火災およびカビの復旧技術を採用しています。
アジア太平洋
アジア太平洋の緊急復旧システム市場規模は、2018年に5億4948万米ドルから2024年に7億5303万米ドルと評価され、2032年には15億1743万米ドルに達すると予測されており、予測期間中のCAGRは9.3%です。この地域は2024年に世界市場の約30.0%を占めています。台風、洪水、地震などの頻繁な自然災害が中国、インド、日本、フィリピンなどの国々での高い需要を促しています。急速な都市化と工業化が脆弱性とインフラリスクを増大させています。政府は緊急時の準備とモバイルユーティリティ資産に投資しています。スマートシティは復旧システムを都市管理の中核戦略に統合しています。予算の制約と認識の欠如が一部の発展途上市場での課題となっています。
ラテンアメリカ
ラテンアメリカの緊急復旧システム市場の規模は、2018年に1億4060万米ドルから2024年に1億8419万米ドルと評価され、2032年までに3億2008万米ドルに達すると予想されており、予測期間中のCAGRは7.3%です。この地域は2024年に世界シェアの7.3%を占めています。市場の成長は、洪水が発生しやすい地理と不安定な電力網によって影響を受けています。ブラジル、メキシコ、チリのような国々は、気象の混乱や森林火災に対して高い脆弱性を経験しています。政府は災害復旧資産への投資を徐々に改善しています。公共インフラプロジェクトと電力網の近代化努力には、緊急復旧システムが含まれています。経済的および政策的リスクのため、地域へのベンダーの拡大は慎重に進められています。
中東
中東の緊急復旧システム市場の規模は、2018年に6650万米ドルから2024年に8180万米ドルと評価され、2032年までに1億3527万米ドルに達すると予想されており、予測期間中のCAGRは6.6%です。2024年には世界市場の3.3%を占めています。厳しい気候条件、砂嵐、インフラストレスが地域の需要に寄与しています。湾岸諸国は電力網の信頼性と民間防衛メカニズムに投資しています。都市の成長とデジタルインフラの拡大により、迅速な復旧の重要性が増しています。水害と火災復旧サービスが市場をリードしています。石油・ガスおよび産業部門は、現場特有の緊急ソリューションを求めています。ベンダーの浸透は、地域の流通提携や機器レンタルを通じて改善されています。
アフリカ
アフリカの緊急復旧システム市場の規模は、2018年に3857万米ドルから2024年に6802万米ドルと評価され、2032年までに1億768万米ドルに達すると予想されており、予測期間中のCAGRは5.6%です。アフリカは世界市場の約2.7%を占めています。インフラの脆弱性、限られた電力網の信頼性、気候災害への露出が緊急ソリューションの必要性を促進しています。サハラ以南のアフリカは頻繁に洪水、干ばつ、エネルギーの混乱に直面しています。復旧サービスは主にドナー支援および政府資金によるプログラムによって推進されています。採用は高コスト、訓練された技術者の不足、システムの低可用性のために遅れています。国際援助と官民パートナーシップが復旧準備を改善し始めています。一部の都市センターは、ユーティリティと通信の復旧のためにモバイル機器を統合しています。
主要プレイヤー分析:
- ServiceMaster Restore
- BELFORグループ
- Paul Davis Restoration
- SBB
- Lindsey
競争分析:
緊急復旧システム市場は、グローバルリーダーと強力な地域サービスプロバイダーが存在する分散型ながら競争の激しい状況を特徴としています。主要プレイヤーは、対応速度、サービス範囲、機器の可用性、技術的専門知識で競争しています。大手企業は、全国的および国境を越えたネットワークを活用して、大規模な災害時に迅速な展開をサポートします。水、火災、カビ、嵐の復旧における多様なサービスポートフォリオを持つ企業が有利です。戦略的買収は地理的な到達範囲と顧客基盤の拡大を助けます。保険会社や公共事業とのパートナーシップは契約パイプラインを強化します。企業は高度な機器、デジタルジョブ管理ツール、訓練された対応チームに投資しています。サービス品質、コンプライアンス能力、復旧の迅速さが競争力の位置付けを形成します。地域プレイヤーは、地域に特化した専門知識と迅速な現場アクセスを通じて関連性を維持しています。
最近の展開:
- 2024年12月、InsurcommはTheraclean Restorationを買収し、特にニュージャージーでの中部大西洋地域における災害復旧の存在感を強化しました。この拡大は、高品質で包括的な不動産復旧ソリューションに焦点を当てたInsurcommの戦略と一致しています。
- 2024年8月、Frontier Services GroupはRestoration XPを買収し、テキサスでの火災復旧、水緩和、カビ除去の専門知識を持つ緊急復旧能力を強化しました。このパートナーシップは、高度な機器を活用してFrontierの地理的到達範囲とサービス提供を拡大します。
レポートのカバレッジ:
この調査レポートは、システムタイプ、コンポーネント、災害タイプ、エンドユーザーに基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進した様々な要因についても議論しています。レポートはまた、市場のダイナミクス、規制シナリオ、業界を形成する技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 気候関連の混乱が増加し、迅速な対応インフラが求められるため、緊急復旧システム市場は着実に成長します。
- モバイルおよびモジュラー型の復旧ユニットは、公共施設や重要インフラ分野での採用が増加します。
- リモート追跡、診断、予測保守をサポートするために、IoT対応機器への投資が拡大します。
- 中規模商業ユーザーや自治体の間で、機器のサービス化やレンタルモデルが主流となります。
- データセンター、工業団地、医療施設は、現場での緊急復旧システムに対する予算を拡大します。
- AIベースの復旧計画ツールは、よりスマートな展開物流と災害後の資産優先順位付けをサポートします。
- 復旧機器のユーティリティSCADAおよびBMSシステムとの統合は、システムの相互運用性を向上させます。
- 地域の災害準備プログラムは、アジア太平洋地域およびラテンアメリカで新たな公共部門の資金を引き出します。
- 強力なベンダー競争は、コンパクトで迅速に設置できる復旧モジュールの革新を促進します。
- プロトコルとモジュラーデザインの標準化は、災害シナリオ全体でのシステム再利用を改善します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
緊急復旧システム市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、緊急復旧システム市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた緊急復旧システム市場のセグメントはどれですか?
緊急復旧システム市場の成長を促進している主な要因は何ですか?
緊急復旧システム市場の主要企業はどこですか?
2024年に緊急復旧システム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 緊急復旧システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の緊急復旧システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,509.72 million → 2032: USD 4,647.54 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 緊急復旧システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 緊急復旧システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における緊急復旧システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 緊急復旧システム市場市場の成長要因
- 3.3 緊急復旧システム市場市場の抑制要因および課題
- 3.4 緊急復旧システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 緊急復旧システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 緊急復旧システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、緊急復旧システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 緊急復旧システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 緊急復旧システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は緊急復旧システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 緊急復旧システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 緊急復旧システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 緊急復旧システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 緊急復旧システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新緊急復旧システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の緊急復旧システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の緊急復旧システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の緊急復旧システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の緊急復旧システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの緊急復旧システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の緊急復旧システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの緊急復旧システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 緊急復旧システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
