
市場概要:
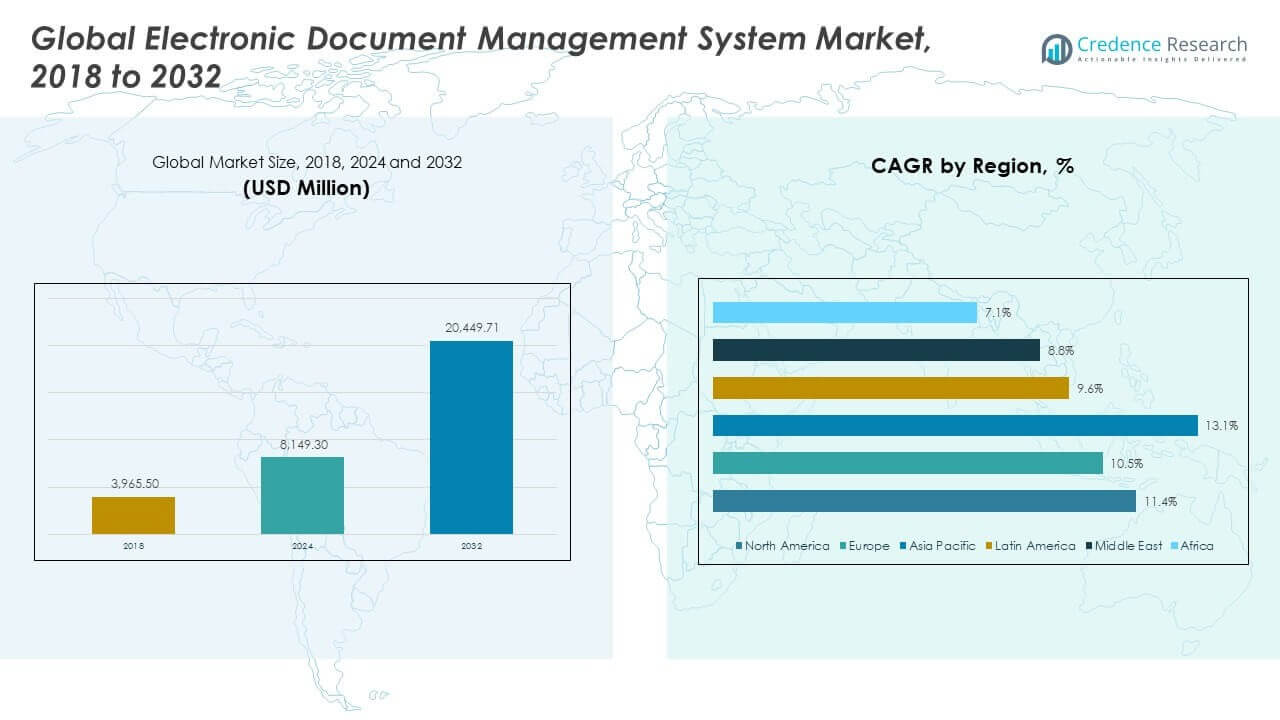
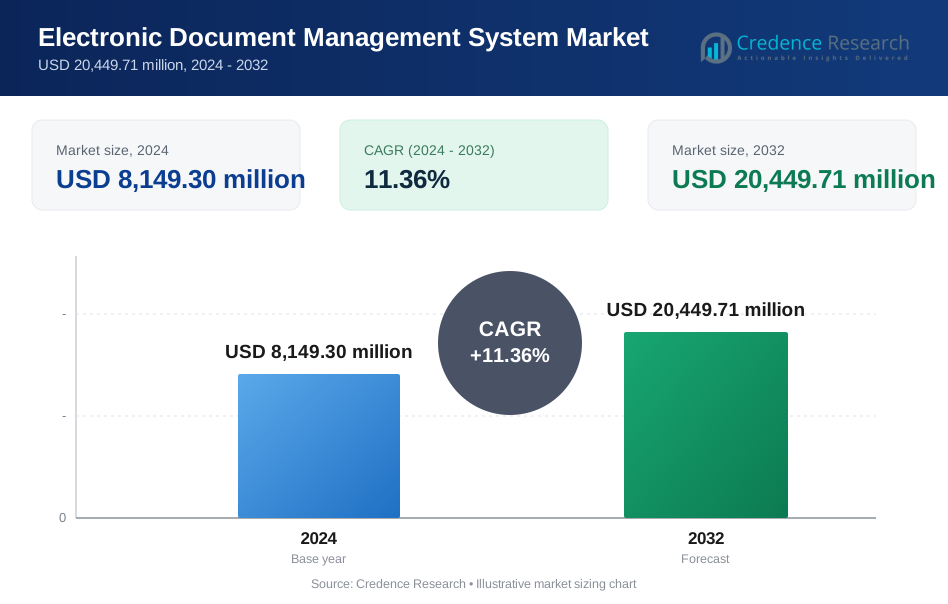
2018年に世界の電子文書管理システム市場の規模は39億6,550万米ドルと評価され、2024年には81億4,930万米ドルに達し、2032年までに204億4,971万米ドルに達すると予想されており、予測期間中のCAGRは11.36%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の電子文書管理システム市場規模 | 39億6,550万米ドル |
| 電子文書管理システム市場、CAGR | 11.36% |
| 2032年の電子文書管理システム市場規模 | 81億4,930万米ドル |
企業全体での急速なデジタルトランスフォーメーションにより需要が増加しています。組織は安全な文書保管と迅速な検索を求めています。規制の圧力により監査対応の記録が必要です。リモートワークによりクラウドベースの文書アクセスのニーズが拡大しています。自動化によりワークフローの速度が向上し、手動エラーが減少します。企業ソフトウェアとの統合がシステムの採用を強化します。データ量の増加により、企業は構造化された文書管理を求めています。サイバーセキュリティの懸念が制御されたアクセスシステムへの投資を促進しています。紙の削減によるコスト削減が長期的な利用を支援します。
北米は早期のクラウド導入と厳格なコンプライアンスニーズによりリードしています。アメリカは強い企業支出を示しています。ヨーロッパはデータ保護法による安定した成長で続きます。ドイツと英国は主要な貢献者です。アジア太平洋地域は最も成長が速い地域として浮上しています。中国とインドはデジタル政府プログラムから恩恵を受けています。東南アジアは中小企業の間で勢いを増しています。ラテンアメリカと中東は公共部門のデジタル化を通じて徐々に普及しています。
市場の洞察:
- 市場は2018年の39億6,550万米ドルから2024年の81億4,930万米ドルに成長しました。市場は2032年までに204億4,971万米ドルに達し、CAGRは11.36%です。
- 北米はクラウドの成熟度とコンプライアンスニーズの強さにより約44%のシェアでリードしています。ヨーロッパは約25%で続き、アジア太平洋地域は約24%を保持し、規制と急速なデジタル化に支えられています。
- アジア太平洋地域は約24%のシェアで最も成長が速い地域です。成長は電子ガバナンスプログラム、中小企業のクラウド導入、データ量の増加によるものです。
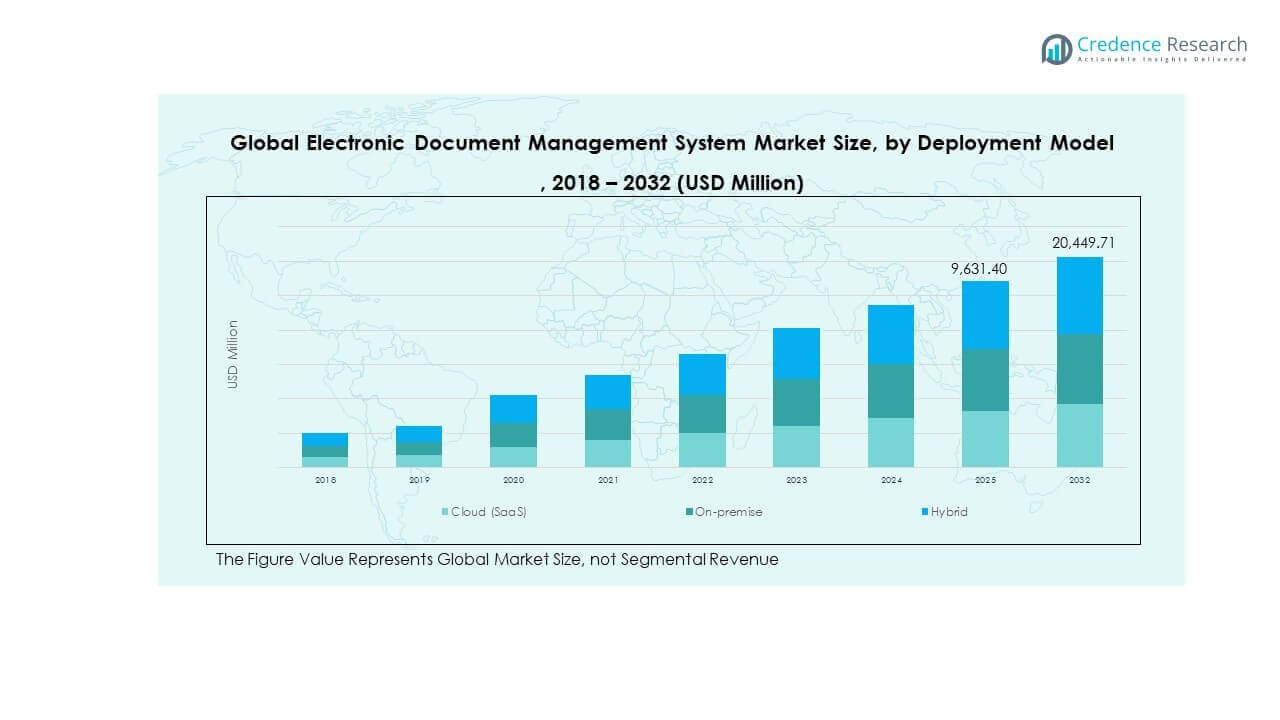
- 2024年の展開ミックスはクラウド(SaaS)が約41.2%、ハイブリッドが約29.7%、オンプレミスが約29.1%です。これはSaaSの強い好みと大規模なハイブリッド利用を反映しています。
- 2032年までに展開ミックスはクラウド(SaaS)が約36.5%、ハイブリッドが約32.3%、オンプレミスが約31.2%にシフトします。チャートはハイブリッドの拡大によりよりバランスの取れた分割を示しています。
市場の推進要因:
デジタル記録管理とコンプライアンス管理に対する企業の関心の高まり
組織は構造化された文書管理システムに対する注力を増しています。規制の要件は、安全な保管と追跡可能な記録を求めています。グローバル電子文書管理システム市場は、厳格な監査要件から利益を得ています。企業は集中リポジトリを通じてコンプライアンスリスクを軽減します。自動バージョン管理は文書の誤用を制限します。安全なアクセス権は内部ガバナンスの目標をサポートします。法務チームは正確な文書保持ポリシーに依存しています。コンプライアンスの圧力は長期的なシステム需要を支えます。
- 例えば、Microsoft Purviewのデータライフサイクル管理システムは、1,000のカスタム保持ラベルをサポートし、300以上の組み込みの機密情報タイプを活用して自動ラベリングをトリガーし、Microsoft Purviewのドキュメントに報告されているように、大企業が監査およびeディスカバリー要件を満たすのを支援します。
リモートワークと分散型労働力モデルの拡大
リモートワークは、場所を超えた文書アクセスのニーズを拡大します。企業はオフィスネットワークを超えた安全なファイル共有を必要としています。中央プラットフォームはデータ損失なしでのコラボレーションをサポートします。グローバル電子文書管理システム市場は、ハイブリッドワークポリシーから利益を得ています。クラウドアクセスはリアルタイムの文書利用を保証します。ワークフローの自動化はリモート承認をサポートします。アクセスログはチーム全体の説明責任を向上させます。労働力の移動性はシステムの採用を強化します。
- 例えば、Boxは、そのゼロトラストアーキテクチャが年間3200億以上のAPIコールを処理し、Boxプラットフォームのパフォーマンス開示および投資家関係報告によると、115,000以上の組織に対して安全な外部コラボレーションを可能にしていると報告しています。
ビジネス運営と機能全体でのデータ量の増加
ビジネスのデジタル化は文書作成率を増加させます。手動の保管は高データ負荷を処理できません。企業はスケーラブルな文書分類ツールを求めています。グローバル電子文書管理システム市場はデータスプロールの問題に対処します。インデックス作成は検索速度を向上させます。メタデータタグ付けは検索の正確性を高めます。アーカイブツールは長期的な保管ニーズをサポートします。データの成長は安定した需要を支えます。
コスト削減圧力とプロセス効率の目標
組織は紙と保管コストを削減することを目指しています。手動のファイリングはスペースと労働時間を消費します。デジタルシステムは物理的なインフラニーズを削減します。グローバル電子文書管理システム市場はリーンオペレーションの目標をサポートします。自動化されたワークフローは承認サイクルを短縮します。エラーの削減はプロセスの信頼性を向上させます。スタッフの生産性は迅速なアクセスを通じて向上します。効率目標は採用率を強化します。
市場動向:
スマート文書処理のための人工知能の統合
ベンダーは文書分類タスクのためにAIを組み込んでいます。システムは非構造化ファイルからデータを抽出します。検索機能はコンテキスト認識を通じて改善されます。グローバル電子文書管理システム市場はAI主導のアップグレードを反映しています。予測タグ付けはより迅速な組織化をサポートします。自動インデックス作成はユーザーの労力を削減します。精度は機械学習モデルで向上します。スマート機能はユーザーの採用を高めます。
- 例えば、Google WorkspaceのAIドキュメント理解モデルは200以上の文書タイプを認識し、Google Cloud AIのドキュメントに記載されているように、90%以上の精度で分類を自動化します。
クラウドネイティブおよびサブスクリプションベースの展開モデルへのシフト
企業はクラウドネイティブなドキュメントプラットフォームを好みます。サブスクリプション価格は予測可能なIT予算をサポートします。重いインフラなしで展開時間が短縮されます。グローバル電子ドキュメント管理システム市場はSaaSの採用に対応しています。クラウドモデルは迅速なスケーリングニーズをサポートします。ベンダーは頻繁に機能更新を提供します。メンテナンスの負担はユーザーから離れます。柔軟性がクラウドの好みを促進します。
- 例えば、OpenText Cloud Editionsは30以上の統合サービスにわたって四半期ごとの更新を提供し、クラウドネイティブのコンテンツスイートはOpenTextクラウドパフォーマンスレポートによると、月に30億以上のドキュメントトランザクションを処理します。
業界特化型ドキュメント管理ソリューションの需要増加
垂直特化型ソリューションが市場の注目を集めています。医療業界は安全な患者ドキュメントの取り扱いを必要とします。金融業界は厳格なアクセス制御機能を必要とします。グローバル電子ドキュメント管理システム市場は、カスタマイズされた提供を通じて適応しています。製造業は技術ファイルのバージョン管理を求めています。法律事務所はドキュメントの追跡ツールを重視します。セクターフォーカスが関連性を向上させます。カスタマイズがベンダーの差別化を強化します。
ユーザーエクスペリエンスとモバイルアクセスの強化
ユーザーはシンプルで直感的なインターフェースを期待しています。モバイルアクセスは現場やリモートスタッフをサポートします。ベンダーは使いやすさのためにダッシュボードを再設計します。グローバル電子ドキュメント管理システム市場は使いやすさの向上を反映しています。ドラッグアンドドロップ機能がアップロードを簡素化します。モバイル承認が意思決定サイクルを加速します。インターフェースのアップグレードがトレーニングの必要性を減少させます。ユーザー中心のデザインが保持をサポートします。
市場の課題分析:
高い初期設定の複雑さとシステム統合の障壁
展開には既存のITシステムとの整合が必要です。レガシーインフラが統合の努力を複雑にします。カスタマイズが設定のタイムラインとコストを増加させます。グローバル電子ドキュメント管理システム市場は複雑な展開からの抵抗に直面しています。熟練したITリソースが依然として必要です。統合リスクがプロジェクトのタイムラインを遅らせます。小規模企業は技術的要求に苦労します。複雑さが迅速な採用を制限します。
データセキュリティの懸念とユーザーの変化への抵抗
組織はデータ侵害とアクセスの誤用を心配しています。サイバー脅威がセキュリティ投資の必要性を高めます。ユーザーの抵抗がデジタル移行の努力を遅らせます。グローバル電子ドキュメント管理システム市場は文化的障壁に直面しています。スタッフは慣れ親しんだ手動プロセスを好みます。トレーニングのギャップがシステム使用の質に影響します。セキュリティインシデントが信頼レベルを損ないます。これらのリスクの下で採用ペースが遅くなります。
市場の機会:
世界中の中小企業による採用の増加
中小企業は手頃な価格のドキュメント管理ソリューションを求めています。クラウドの価格設定が参入障壁を下げます。ベンダーは小規模チーム向けの簡素化された展開を目指しています。グローバル電子ドキュメント管理システム市場は中小企業の需要を通じて拡大しています。デジタル請求書発行がドキュメント量を増加させます。小規模企業の間でコンプライアンス意識が高まっています。自動化が運用規律を向上させます。中小企業の採用が新たな収益源を開きます。
政府のデジタル化と公共部門プロジェクトによる拡大
政府はペーパーレス行政の取り組みを推進しています。公共機関は大量の文書アーカイブを管理します。デジタル記録は透明性の目標を向上させます。世界の電子文書管理システム市場は電子ガバナンスプログラムから恩恵を受けています。調達のデジタル化はシステムの需要を高めます。市民サービスポータルは文書の統合を必要とします。長期プロジェクトサイクルは安定した契約を保証します。公共部門の採用は持続的な機会を創出します。
市場セグメンテーション分析:
ソリューション別
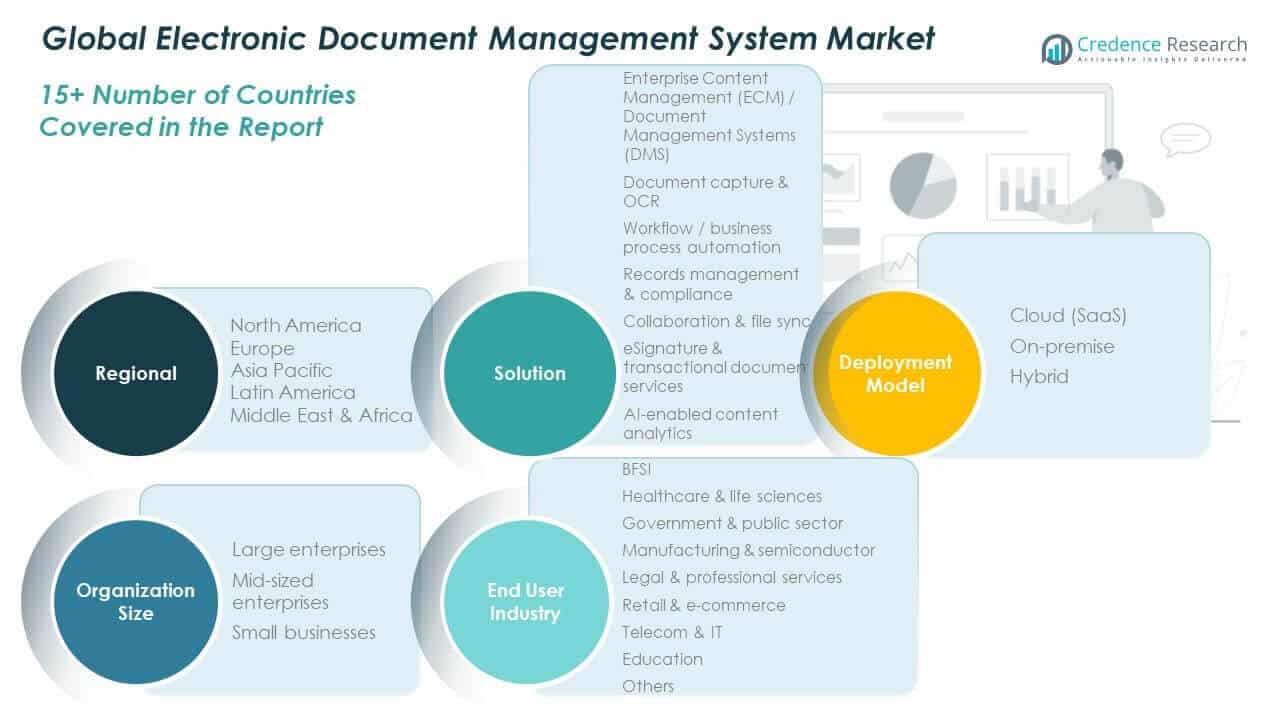
文書キャプチャは紙と電子ファイルの迅速なデジタル化をサポートします。文書保管は集中化された安全なリポジトリを保証します。文書検索はインデックス化と検索ツールを通じてアクセス速度を向上させます。ワークフロー管理は制御された承認とタスクルーティングを可能にします。セキュリティとコンプライアンスはアクセス制御と監査証跡で機密記録を保護します。これらのソリューションは部門全体の運用効率をサポートします。企業はコンプライアンスとボリュームのニーズに基づいて組み合わせを選択します。ソリューションの深さは、世界の電子文書管理システム市場におけるベンダーの差別化を形成します。
- 例えば、IBM FileNet Content Managerは、サイズに応じて数百万の文書のスループットをサポートし、IBMのパフォーマンスベンチマークによって検証されたAI駆動の抽出モデルを利用するためにIBM Automation Document Processingと統合し、約800 GBのデータを1時間で取り込む高容量環境に設定できます。
導入モデル別
オンプレミス導入は厳格なデータ制御のニーズを持つ組織に適しています。このようなモデルは内部のITガバナンスポリシーと一致します。クラウドベースの導入はスケーラビリティとリモートアクセスの利点を提供します。サブスクリプション価格は柔軟な予算編成をサポートします。クラウドプラットフォームはユーザーのインフラ負担を軽減します。迅速な導入は価値の実現を早めます。セキュリティ認証はクラウドモデルへの信頼を強化します。導入の選択はリスク姿勢と規模に依存します。
- 例えば、Oracle Content ManagementはOracle Cloud Infrastructure上に構築されており、100以上のグローバルコンプライアンス基準を満たし、可用性に関する99.95%のサービスレベル契約(SLA)を維持しています。しかし、Oracle Cloud Services Pillar Documentで確認されているように、プラットフォームは2025年12月31日にサービス終了予定であり、顧客はサービス終了前に代替ソリューションに移行する必要があります。
組織規模別
中小企業は文書管理を改善するためにシステムを採用します。SMEは使いやすさと低い初期費用を重視します。クラウドプラットフォームは限られたITリソースに適しています。大企業は高度な統合とカスタマイズを必要とします。複雑なワークフローは強力なガバナンス機能を要求します。高い文書量はスケーラブルなアーキテクチャを必要とします。企業の採用は長期契約をサポートします。規模に基づくニーズが製品設計を導きます。
エンドユーザー産業別
BFSIはコンプライアンスと監査準備に依存しています。医療は患者データのセキュリティに焦点を当てています。政府と公共部門はペーパーレス記録を採用しています。ITと通信は大量のデジタル資産を管理します。製造業は技術文書を管理します。小売とeコマースは請求書と契約を管理します。教育は学術記録を安全に処理します。法律サービスはバージョン管理と追跡可能性を必要とします。
セグメンテーション:
ソリューション別
- ドキュメントキャプチャ
- ドキュメントストレージ
- ドキュメント検索
- ワークフロー管理
- セキュリティとコンプライアンス
導入モデル別
- オンプレミス
- クラウドベース
組織規模別
- 中小企業
- 大企業
エンドユーザー業界別
- 金融サービス
- ヘルスケア
- 政府と公共部門
- ITと通信
- 製造業
- 小売と電子商取引
- 教育
- 法律サービス
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北アメリカのグローバル電子文書管理システム市場規模は、2018年に17億5368万米ドルから2024年に35億6694万米ドルと評価され、2032年には89億7536万米ドルに達すると予測されており、予測期間中のCAGRは11.4です。北アメリカは2032年までに約44%の地域シェアを保持しています。アメリカは強力な企業のデジタル化によりリードしています。大規模な組織は高度な文書管理プラットフォームを採用しています。規制の遵守が一貫した需要を促進しています。クラウドの採用はリモートアクセスのニーズをサポートしています。成熟したITインフラが導入を加速させています。ベンダーの存在感はセクター全体で強いままです。高いサイバーセキュリティ意識が投資レベルを維持しています。
ヨーロッパ
ヨーロッパのグローバル電子文書管理システム市場規模は、2018年に10億9981万米ドルから2024年に21億7682万米ドルと評価され、2032年には51億3528万米ドルに達すると予測されており、予測期間中のCAGRは10.5です。ヨーロッパは2032年までに市場シェアの約25%を占めています。ドイツ、イギリス、フランスが採用をリードしています。データ保護法が安全な文書システムを推進しています。企業は監査準備を優先しています。公共部門のデジタル化が成長を支えています。クラウドの採用は業界全体で着実に増加しています。国境を越えた業務には構造化された文書管理が必要です。地域のベンダーはコンプライアンス主導のソリューションに注力しています。
アジア太平洋
アジア太平洋のグローバル電子文書管理システム市場規模は、2018年に7億8,257万米ドル、2024年に17億3,971万米ドルと評価され、2032年までに49億3,084万米ドルに達すると予想されており、予測期間中のCAGRは13.1です。アジア太平洋は2032年までに約24%の市場シェアを保持します。中国、インド、日本が地域の成長を牽引しています。政府のデジタル化プログラムが利用拡大を促進しています。中小企業はクラウドベースのプラットフォームを急速に採用しています。データ量の増加が需要を支えています。ITサービスの成長が採用を強化しています。コスト効率の高いソリューションが好まれています。この地域は最も急速な拡大ペースを示しています。
ラテンアメリカ
ラテンアメリカのグローバル電子文書管理システム市場規模は、2018年に1億7,938万米ドル、2024年に3億6,384万米ドルと評価され、2032年までに8億340万米ドルに達すると予想されており、予測期間中のCAGRは9.6です。ラテンアメリカは2032年までに約4%の市場シェアを占めます。ブラジルとメキシコが地域の需要を牽引しています。企業は内部プロセスの制御を改善しています。クラウド導入がコスト効率のニーズをサポートしています。規制の枠組みが着実に進化しています。銀行と小売が採用を推進しています。デジタルトランスフォーメーションの取り組みが徐々に拡大しています。ベンダーの浸透は選択的です。
中東
中東のグローバル電子文書管理システム市場規模は、2018年に1億403万米ドル、2024年に1億9,418万米ドルと評価され、2032年までに4億547万米ドルに達すると予想されており、予測期間中のCAGRは8.8です。中東は2032年までに約2%の市場シェアを保持します。政府主導のデジタル化が需要を支えています。公共部門の機関がペーパーレスシステムを採用しています。企業のコンプライアンスニーズが着実に増加しています。クラウドの採用がGCC諸国で増加しています。インフラの近代化が利用を促進しています。ベンダーパートナーシップが導入をサポートしています。成長は産業全体で安定しています。
アフリカ
アフリカのグローバル電子文書管理システム市場規模は、2018年に4,603万米ドル、2024年に1億781万米ドルと評価され、2032年までに1億9,937万米ドルに達すると予想されており、予測期間中のCAGRは7.1です。アフリカは2032年までに約1%の市場シェアを占めます。南アフリカが地域の採用をリードしています。政府のデジタル化プロジェクトが需要を支えています。中小企業は基本的な文書管理ツールを求めています。クラウドプラットフォームが参入障壁を下げています。ITインフラが徐々に改善しています。ベンダーの存在は限られています。長期的なデジタル改革が将来の可能性を生み出しています。
主要プレイヤー分析:
競争分析:
グローバル電子文書管理システム市場は、グローバルなソフトウェアプロバイダー間で激しい競争を特徴としています。主要なプレイヤーはプラットフォームのスケーラビリティとセキュリティの深さに注力しています。ベンダーはクラウドネイティブのアーキテクチャと統合の強さで競争しています。製品ポートフォリオはコンプライアンスが重視される業界に対応しています。戦略的買収がワークフローとコンテンツの能力を拡大しています。パートナーシップが地域のリーチとセクターアクセスをサポートしています。イノベーションは自動化と分析に焦点を当てています。ブランドの信頼が企業の購買決定に影響を与えます。競争の激しさは、スイッチングの許容度が低いため高いままです。
最近の展開:
- 2025年8月、AdobeはAcrobat Pro、Adobe Express、エージェントAIを単一の統合ワークスペースに組み合わせた新しいAI駆動プラットフォーム「Acrobat Studio」を発表しました。このプラットフォームは、「PDF Spaces」と呼ばれる機能を通じてPDFを会話型の知識ハブに変換します。これは、2025年2月に発表されたAcrobat AI Assistantの新しいインテリジェント契約機能に続くもので、生成AIを使用してユーザーが複雑な契約条件を即座に理解、比較、検証するのを支援します。これらのツールは、ユーザーが複数の契約間の不一致を見つけ、統一されたアプリ内で電子署名を要求できるようにすることで、ドキュメントワークフローを効率化するよう設計されています。
- 2025年4月、DocuSignは、契約のリスクを自動的に特定し、レビューのワークフローを効率化するために設計されたAI駆動の「コンタクトエージェント」を、インテリジェント契約管理(IAM)プラットフォーム向けにリリースすることを発表しました。これは、2024年4月にDocuSign IAMプラットフォームを正式に発表し、「インテリジェント契約管理」に特化した新しいSaaSカテゴリーを創出した同社の主要な戦略的転換に基づくものです。IAMプラットフォームは、分断された契約データをビジネスシステムと接続し、「DocuSign Iris」と呼ばれる独自のAIエンジンを活用して、組織が契約を作成、コミット、管理する方法を変革します。
レポートのカバレッジ:
この調査レポートは、ソリューション別、導入モデル別、組織規模別、エンドユーザー産業セグメント別に基づいた詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制シナリオ、業界を形作る技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 企業はクラウドファーストのドキュメント戦略を拡大します。
- AI駆動の自動化は、より広範な企業の信頼を得るでしょう。
- コンプライアンス主導の機能が製品のアップグレードを導きます。
- ERPおよびCRMプラットフォームとの統合が深まります。
- 簡素化されたSaaSモデルを通じて中小企業の採用が増加します。
- モバイルドキュメントアクセスが労働力の柔軟性をサポートします。
- サイバーセキュリティへの投資は依然として主要な優先事項です。
- 業界特化型のソリューションが重要性を増します。
- ベンダーの統合が競争を再編成します。
- 新興地域は安定した採用の勢いを示します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル電子文書管理システム市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバル電子文書管理システム市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバル電子文書管理システム市場のセグメントはどれですか?
グローバル電子文書管理システム市場の成長を促進している主な要因は何ですか?
グローバル電子文書管理システム市場の主要企業はどこですか?
2024年にグローバル電子文書管理システム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 電子文書管理システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の電子文書管理システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 8,149.30 million → 2032: USD 20,449.71 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 電子文書管理システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 電子文書管理システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における電子文書管理システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 電子文書管理システム市場市場の成長要因
- 3.3 電子文書管理システム市場市場の抑制要因および課題
- 3.4 電子文書管理システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 電子文書管理システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 電子文書管理システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、電子文書管理システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 電子文書管理システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 電子文書管理システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は電子文書管理システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 電子文書管理システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 電子文書管理システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 電子文書管理システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 電子文書管理システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新電子文書管理システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の電子文書管理システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の電子文書管理システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の電子文書管理システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の電子文書管理システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの電子文書管理システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の電子文書管理システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの電子文書管理システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 電子文書管理システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
