
市場概要
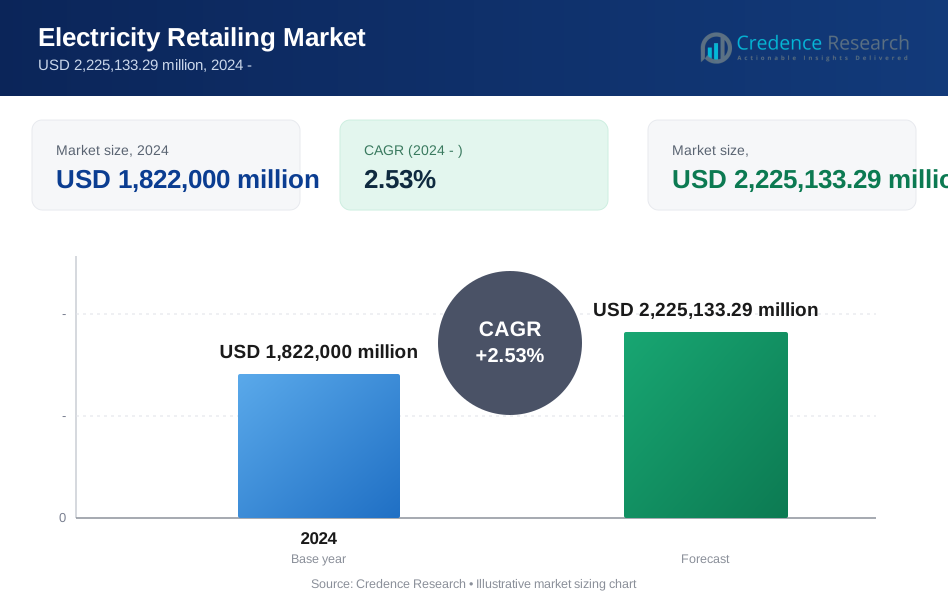
世界の電力小売市場は2024年に1,822,000百万米ドルと評価され、2032年までに約2,225,133.29百万米ドルに達すると予測されており、予測期間を通じて2.53%の安定したCAGRを示しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 電力小売市場規模 2024 | USD 1,822,000百万 |
| 電力小売市場、CAGR | 2.53% |
| 電力小売市場規模 2032 | USD 2,225,133.29百万 |
電力小売市場は、ENGIE SA、Tata Power Co. Ltd.、Duke Energy Corp.、Keppel Electric Pte. Ltd.、AGL Energy Ltd.、Electricite de France SA、Korea Electric Power Corp.、Enel SpA、Centrica Plc、China Huadian Corporation Ltd.を含む主要なグローバルプレーヤーによって主導される多様な競争環境を特徴としています。これらの企業は、再生可能エネルギー調達戦略、スマートグリッド投資、柔軟な料金構造、顧客エンゲージメントのためのデジタルプラットフォームを通じて地位を強化しています。アジア太平洋地域は、急速な都市化、産業需要、拡大するグリッドインフラによって約34%の最大の地域シェアを保持しており、続いて北米とヨーロッパが、規制緩和された市場と持続可能性政策が競争のダイナミクスと消費者の選択を形作っています。

市場の洞察
- 世界の電力小売市場は2024年に1,822,000百万米ドルと評価され、予測期間中に年平均成長率2.53%で成長し、2032年には2,225,133.29百万米ドルに達すると予測されています。
- 住宅消費者からの需要増加、最大のシェアを持つ支配的なセグメント、スマートグリッドの導入と電化の進展が、世界的な市場拡大を引き続き推進しています。
- 主要なトレンドには、デジタル請求プラットフォーム、時間帯別料金、再生可能エネルギーの小売、先進的なメーターインフラに支えられた消費者中心の料金カスタマイズが含まれます。
- 競争戦略は、再生可能エネルギーの調達、規制緩和による顧客の切り替え、バンドルサービスの提供を中心に展開されており、価格の変動性や老朽化したグリッドインフラが主な制約となっています。
- アジア太平洋地域が約34%のシェアでリードし、北米が32%、ヨーロッパが28%で続いており、急速な工業化、脱炭素化政策、グリッドの近代化イニシアチブの拡大に支えられています。
市場セグメンテーション分析:
消費者セグメント別
住宅消費者は、人口増加、都市の拡大、省エネルギー家電の普及により、電力小売市場で支配的なシェアを占めています。スマートメーターの普及と政府支援の家庭電化プログラムが住宅需要を拡大し続けています。電気暖房、冷房システム、家庭用充電インフラを必要とする電気自動車の普及により、消費パターンがさらに増加しています。小売業者は、透明性と手頃な価格を向上させるために、カスタマイズされた請求プラン、デジタル請求プラットフォーム、プリペイドオプションを優先しており、住宅消費者が消費者セグメントポートフォリオの主要な収益貢献者となっています。
- 例えば、フランスの主要な電力網運営者であるEnedisは、約3,500万台のLinkyスマートメーターを展開しました。このプログラムは、遠隔メーター読み取り、迅速な請求、時間ベースの電気料金を可能にします。
エネルギー源別
従来のエネルギー源は、火力および化石燃料発電所の広範な設置基盤により、電力小売セクターで最大のシェアを占めています。既存のグリッドインフラと長期供給契約が、大規模な小売流通において従来の電力をコスト競争力のあるものにしています。再生可能エネルギーの勢いが増しているにもかかわらず、石炭と天然ガスの発電は引き続きグリッドの信頼性と負荷調整をサポートしています。しかし、脱炭素化のための規制命令と企業のクリーンエネルギー調達の増加が再生可能エネルギーの統合を加速させており、小売業者は環境および持続可能性の目標に合わせてハイブリッドおよびグリーン調達ポートフォリオを拡大しています。
- 例えば、デューク・エナジーは、全燃料で約55,000 MWの総発電容量を運営しています。同社は、レガシーの石炭ユニットを廃止し、クリーンな容量を拡大しているにもかかわらず、石炭と天然ガスの資産は依然としてベースロードおよびピーク需要のサポートのための調整可能な電力を提供しています。
料金体系による
固定料金プランは、予測可能な月々の支出と卸売価格の変動からの保護を求める消費者の好みに支えられ、料金体系セグメントを支配しています。住宅および小規模商業ユーザーは、長期的な予算編成の利点と契約に基づく価格の安全性のために固定料金を好みます。小売業者は、競争の激しい市場での顧客獲得と維持のためにこれらのプランを活用しています。スマートグリッドの採用に伴い、変動料金や時間別料金が注目を集めていますが、リアルタイム価格設定や需要応答、分散型蓄電などの高度なエネルギー参加メカニズムがより広範な消費者の採用を達成するまでは、固定料金の提供が主流の選択肢であり続けます。
主要な成長要因
スマートグリッドと高度計量インフラの拡張
スマートグリッドと高度計量インフラの導入は、電力小売市場の主要な成長促進要因です。ユーティリティと小売業者は、供給の信頼性と消費者の関与を向上させるリアルタイムデータ対応の双方向通信ネットワークに、従来のアナログシステムから移行しています。スマートメーターは、ほぼ瞬時に消費分析を提供し、消費者が使用量を追跡し、小売業者がカスタマイズされた料金、ピーク時のプレミアム、エネルギー節約インセンティブを生成することを可能にします。負荷予測がより正確になり、需要の急増時に停電やグリッドのストレスを最小限に抑えます。さらに、これらのシステムは分散型エネルギーリソースの統合をサポートし、小売業者が小売プログラム内で屋根上ソーラー、マイクログリッド参加、住宅用バッテリーストレージを促進することを可能にし、収益機会を拡大し、運用効率を向上させます。
- 例えば、エネルSpAはイタリアとスペインで4,500万台以上の第2世代スマートメーターを展開しています。これらのメーターは、リモートファームウェアの更新と15分ごとの消費データ収集をサポートし、自動化された小売請求とグリッド運用を可能にします。
規制の自由化と競争的な小売市場
電力市場の規制緩和と競争的な小売フレームワークの台頭は、業界の拡大を加速させています。多くの地域では、複数の供給業者が電力サービスを提供することが許可されており、消費者は価格、契約条件、再生可能エネルギーの提供に基づいて小売業者を切り替える柔軟性を持っています。この変化は、サービスの革新、透明な価格構造、顧客中心のソリューションを促進します。小売業者は、デジタルプラットフォーム、持続可能な調達ポートフォリオ、柔軟な支払いモデルを通じて差別化を図っています。政府もまた、エネルギー移行政策を推進し、小売業者がグリーンエネルギー調達と排出に合わせた価格モデルを採用することを奨励しています。競争が激化する中、マーケティング戦略、ロイヤルティプログラム、家庭用エネルギー管理ソリューションなどの付加価値サービスのバンドルが、小売業者と消費者の関係を強化し、長期的な収益生成を維持します。
- 例えば、Centrica Plcは、British GasとBord Gáis Energyを通じて、英国とアイルランドで1,000万以上の家庭およびビジネス顧客にサービスを提供しています。同社は、スマートメーターやHiveスマートサーモスタットを含む100万以上の接続デバイスを管理し、デジタル小売エネルギーサービスをサポートしています。
再生可能エネルギーとクリーンエネルギー統合の需要増加
クリーンなエネルギー源への移行の加速は、電力小売市場を大きく牽引しています。消費者、企業、公共機関は、低炭素調達戦略を優先し、グリーン電力プランの需要を拡大しています。小売業者は、クリーンエネルギー目標を達成し、ブランド差別化を図るために、風力、太陽光、バイオマス、水力をポートフォリオにますます統合しています。ネットメータリング、ピアツーピアのエネルギー取引モデル、再生可能エネルギー証書の普及は、消費者の参加と収益化を促進します。ESGに沿ったエネルギー調達を採用する企業は、この傾向をさらに加速させ、特に製造業、物流、商業不動産で顕著です。ユーティリティが変動する再生可能エネルギーに対応するためにグリッドを近代化するにつれ、小売業者は持続可能性の期待に応える特別なプランを導入する広範な機会を得ています。
主要なトレンドと機会
時間帯別料金と動的料金プログラムの成長
時間帯別料金(TOU)と動的料金モデルは、スマートメーターとリアルタイムのグリッド監視によって可能となり、将来の大きな機会を提供します。消費者がエネルギー意識を高めるにつれ、需要シフトのインセンティブがオフピーク時の使用を促進し、グリッドの混雑を減らし、費用対効果の高い配電をサポートします。小売業者は、電気自動車の充電、HVAC負荷、家庭用電化製品のための適応可能な価格設定スキームを作成することで、これらのプログラムを活用しています。グリッドの分散化が進むにつれ、動的料金は分散型発電と蓄電に対応し、太陽光パネルやバッテリーを持つ家庭が余剰電力を収益化できるようになります。これらのプログラムは、グリッドの柔軟性を促進し、デジタルプラットフォームやエネルギーサービスとしての提供における小売業者の革新を拡大します。
- 例えば、Duke Energyは、規制されたサービス地域で200万以上のスマートメーターを設置しています。同社は、ピーク時の負荷を測定可能に削減し、グリッドの信頼性を向上させる時間帯別料金と需要応答プログラムを運営しています。
デジタルプラットフォーム、AI分析、および顧客のパーソナライズ
デジタルトランスフォーメーションは、AI駆動の分析、自動請求、予測消費モデリングを通じて電力小売業を再構築しています。小売業者は、機械学習アルゴリズムを使用して需要を予測し、卸売価格へのリスクエクスポージャーを評価し、調達戦略を最適化しています。顧客向けプラットフォームは、使用状況の洞察、パーソナライズされた推奨事項、節約アラートを通じて透明性を向上させ、信頼を築きます。バーチャルカスタマーサポートとセルフサービスアプリは、サービス効率を向上させます。エネルギー供給をスマートホームデバイス、サブスクリプションプラン、カーボントラッキングダッシュボードと組み合わせる機会が拡大しています。これらのデジタルソリューションは、顧客ロイヤルティを強化し、運用コストを削減し、技術駆動型の小売業者が競争市場で優位に立つことを可能にします。
- たとえば、Electricité de France (EDF) は3,500万以上の顧客アカウントを管理しており、3,000万以上のLinkyスマートメーターから自動化されたデータを受信しています。このデジタルプラットフォームは、EDFのモバイルアプリケーションを通じて、リアルタイムの使用警告や個別の省エネインサイトを提供します。
主要な課題
価格の変動性と卸売市場への露出
電力小売業者は、燃料コストの不安定性、地政学的緊張、供給と需要の変動によって引き起こされる卸売エネルギー価格の変動から大きな課題に直面しています。固定料金プランを提供する小売業者は、ヘッジ戦略や長期供給契約がしっかりと構築されていない限り、コストの上昇を吸収するリスクがあります。再生可能エネルギーの不安定性も変動を引き起こし、クリーンエネルギーのコミットメントとグリッドの信頼性をバランスさせる際に調達の複雑さを生み出します。さらに、突然の規制変更や炭素価格設定の枠組みが購入戦略に影響を与えます。リスク管理、収益性の維持、コストの透明性の確保は依然として重要な障害であり、高度な予測とポートフォリオの多様化が求められます。
老朽化したグリッドインフラと統合の制約
古い送電・配電ネットワークは、市場の進化と再生可能エネルギーの採用のペースを制限します。多くのグリッドは集中型発電用に設計されており、屋根上ソーラー、蓄電システム、電気自動車の充電ステーションからの双方向エネルギーフローに対応するのに苦労しています。インフラのアップグレードには多額の資本投資と長い許可サイクルが必要であり、近代化を遅らせています。小売業者はグリッドオペレーターに依存して回復力を向上させ、停電の頻度を減らすことを期待していますが、投資責任とコスト回収は複雑なトピックのままです。強固なインフラがなければ、サービスの信頼性リスクが増加し、顧客の信頼を損ない、分散型エネルギーモデルの成長を遅らせる可能性があります。
地域分析
北アメリカ
北アメリカは、米国の確立された規制緩和された電力市場とグリッド近代化への投資の増加に支えられ、電力小売市場の約32%を占めています。小売競争により、消費者は再生可能エネルギーの調達、価格設定、契約条件に基づいて小売業者を切り替えることができます。スマートメーターの高い普及、輸送の電化、強力な商業セクターの消費が需要の成長に大きく貢献しています。カーボンニュートラルな調達と分散型エネルギー資源の統合を奨励する規制インセンティブが革新をさらに支えています。しかし、老朽化したインフラと極端な気象イベントに関連するグリッドの回復力の課題が、地域全体の信頼性と価格設定のダイナミクスに影響を与え続けています。
ヨーロッパ
ヨーロッパは、脱炭素化と小売ポートフォリオへの再生可能電力の統合に向けた強力な政策整合性により、世界市場の約28%を占めています。ドイツ、英国、北欧地域などの国々は、消費者の選択とグリーンエネルギー契約のための先進的な枠組みを持っています。時間帯別料金とエネルギー効率の義務がピーク消費の削減を支援し、持続可能な需要管理を促進しています。産業界が排出削減目標にコミットする中、企業の再生可能電力購入契約が引き続き拡大しています。進展にもかかわらず、変動する卸売価格とエネルギー輸入に対する地政学的圧力が、消費者の手頃な価格を安定させるための規制調整を促しています。
アジア太平洋
アジア太平洋地域は、人口増加、急速な工業化、発展途上国におけるインフラの電化により、約34%の最大のシェアを持っています。中国、インド、日本、韓国は主要な需要センターであり、製造業、物流、デジタルインフラからのエネルギー需要が増加しています。送電ネットワークの展開、農村電化戦略、都市化の進展が消費の成長を加速させています。選択された市場での電力小売の段階的自由化は、民間小売業者や再生可能エネルギー調達の機会を開きます。しかし、グリッドの信頼性や規制の成熟度の違いが、地域全体の市場競争力の均一性に課題をもたらしています。
ラテンアメリカ
ラテンアメリカは、商業部門の需要と政府主導のグリッド拡張プログラムにより、電力小売市場の約4%を占めています。ブラジル、チリ、メキシコは、部分的な規制緩和と再生可能エネルギー調達モデルへの移行が進む最も活発な市場の一つです。水力発電は依然として主要な供給源であり、いくつかの国では輸入依存を減少させています。特に産業クラスターや商業契約において、民間小売業者の機会が生まれています。しかし、政治的不確実性、投資環境の変動、地域の経済的変動性が長期的な計画とインフラの近代化のタイムラインに影響を与えています。
中東・アフリカ
中東・アフリカ地域は、エネルギー集約型経済における産業および公共部門の消費に主に影響され、世界市場の約2%を占めています。湾岸諸国は、多様化アジェンダに沿ったグリッドのデジタル化と太陽光発電への投資を増やしています。アフリカでは、電化イニシアチブと国境を越えた電力プールの開発が重要な推進力ですが、手頃な価格のギャップとインフラの不足が大きな制約となっています。公益補助金が小売競争に影響を与え、いくつかの市場で民間セクターの参加を制限しています。再生可能エネルギーの容量が拡大するにつれて、柔軟な小売モデルやプリペイド消費者請求システムの機会が増えると予想されています。
市場セグメンテーション:
消費者セグメント別
- 住宅用消費者
- 商業用消費者
- 産業用消費者
エネルギー源別
- 再生可能エネルギー
- 従来型エネルギー
料金構造別
- 固定料金プラン
- 変動料金プラン
- 時間帯別料金プラン
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
電力小売市場の競争環境は、伝統的なユーティリティプロバイダー、独立系電力小売業者、および差別化された価格モデルや再生可能エネルギーパッケージを提供する新興の技術駆動型サービスプロバイダーの存在によって形成されています。競争は規制緩和された市場で激化し、顧客獲得戦略は柔軟な料金、ロイヤルティプログラム、デジタルセルフサービスプラットフォーム、グリーンエネルギー契約を優先し、住宅および商業ユーザーにアピールします。小売業者は、使用時間別プラン、エネルギー管理ツール、家庭用太陽光発電の設置、バックアップストレージソリューション、電気自動車充電サブスクリプションなどのバンドルオファリングでポートフォリオを拡大しています。再生可能エネルギー開発者、バッテリーストレージ企業、スマートグリッド技術企業との戦略的パートナーシップにより、小売業者は調達を最適化し、レジリエンスを向上させ、持続可能性へのコミットメントを強化しています。データ分析、AI予測、顧客パーソナライゼーションプラットフォームは、消費パターンを予測し、卸売市場のリスクを軽減し、価格に敏感な環境での長期的な顧客維持を強化するための主要な競争力となっています。
主要プレイヤー分析
- ENGIE SA
- Tata Power Co. Ltd.
- Duke Energy Corp.
- Keppel Electric Pte. Ltd.
- AGL Energy Ltd.
- Electricite de France SA
- Korea Electric Power Corp.
- Enel Spa
- Centrica Plc
- China Huadian Corporation LTD. (CHD)
最近の動向
- 2025年10月、Tata Power Co. Ltd.とインド政府は、小売電力市場を民間企業に開放することを提案しました。これにより、Tata Powerのような企業が小売の足跡を拡大し、以前は国が支配していた地域で競争することが可能になり、小売電力の風景を再形成する可能性があります。
- 2025年2月、AGLは、エネルギー移行戦略の一環として、今後12〜18ヶ月以内に1.4ギガワット(GW)のバッテリー容量に関する財務投資決定(FID)を行うことを目指していると発表しました。
- 2024年10月、Keppel Electric Pte. Ltd.は(Tata Powerのトレーディング部門との提携を通じて)、インド市場に参入し、「Cooling-as-a-Service」(CaaS)を提供し、インドのエネルギーソリューション市場への初の大規模な進出を果たしました。
レポートのカバレッジ
この調査レポートは、消費者セグメント、エネルギー源、料金構造および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 電力小売は、グリッドの脱炭素化目標に支えられた再生可能エネルギー主導の供給ポートフォリオへとますます移行するでしょう。
- デジタルプラットフォームとAI対応の分析が、住宅および商業ユーザーの消費の可視性とパーソナライズを向上させます。
- スマートメーターと需要応答プログラムの拡大に伴い、時間別料金とリアルタイム料金モデルが拡大します。
- 小売業者は、柔軟性と信頼性を向上させるために、バッテリーストレージと分散型エネルギーリソースを統合します。
- EV充電サービスとモビリティエネルギーソリューションが、付加価値のある主要な提供として浮上します。
- ブロックチェーンプラットフォームが成熟するにつれて、ピアツーピアのエネルギー取引が勢いを増します。
- 規制緩和された市場では、小売競争が激化し、料金の革新と顧客の切り替えを促進します。
- グリッド電力、ソーラールーフトップ、ストレージリースオプションを組み合わせたハイブリッドエネルギープランが主流になります。
- 小売業者は、ESGの期待に応えるために、カーボントラッキングダッシュボードとグリーン認証プログラムを採用します。
- インフラ投資と官民パートナーシップが、老朽化したグリッドの近代化を加速させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の電力小売市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、電力小売市場はどの程度の年平均成長率で成長すると予測されていますか?
どのテクノロジー統合セグメントが電力小売りの市場需要を支配していますか?
予測期間中に最も成長が期待されるサービスおよび提供セグメントはどれですか?
電力小売市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 電力小売市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の電力小売市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 1,822,000 million → forecast year: USD 2,225,133.29 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 電力小売市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 電力小売市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における電力小売市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 電力小売市場市場の成長要因
- 3.3 電力小売市場市場の抑制要因および課題
- 3.4 電力小売市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 電力小売市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 電力小売市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、電力小売市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 電力小売市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 電力小売市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は電力小売市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 電力小売市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 電力小売市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 電力小売市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 電力小売市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新電力小売市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の電力小売市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の電力小売市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の電力小売市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の電力小売市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの電力小売市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の電力小売市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの電力小売市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 電力小売市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
