
市場概要:
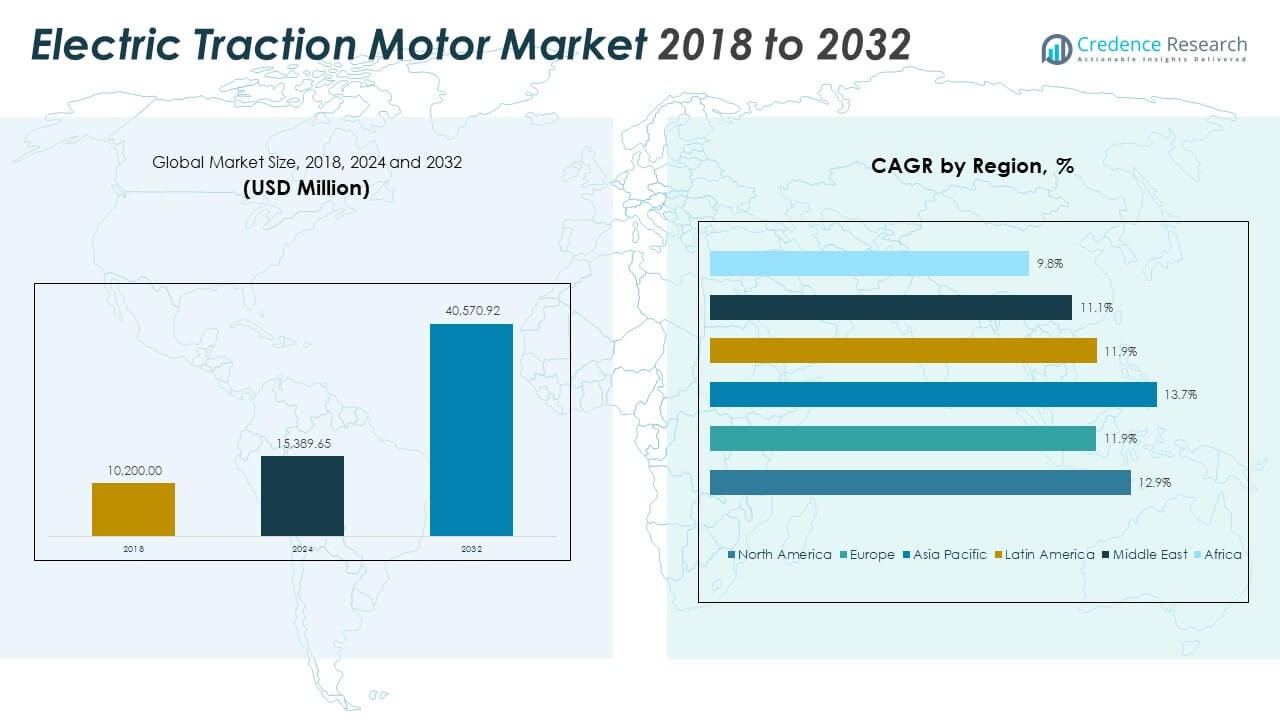
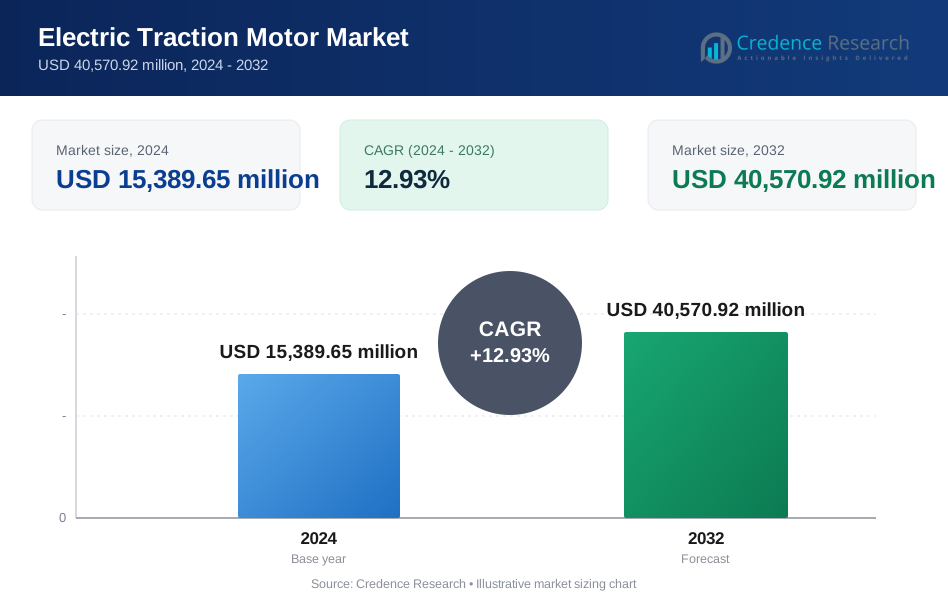
電気牽引モーター市場の規模は、2018年に102億米ドルから2024年には153億8,965万米ドルに評価され、2032年までに405億7,092万米ドルに達すると予測されており、予測期間中のCAGRは12.93%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の電気牽引モーター市場規模 | 153億8,965万米ドル |
| 電気牽引モーター市場、CAGR | 12.93% |
| 2032年の電気牽引モーター市場規模 | 405億7,092万米ドル |
電気自動車の生産増加と政府の支援政策が業界の成長を加速させています。自動車メーカーは、排出基準を満たし、走行性能を向上させるために高度な牽引システムを優先しています。デジタル制御、回生ブレーキ、効率的な電力変換の統合により、運用の信頼性が向上します。メーカーは、さまざまなプラットフォームに適したコンパクトで軽量なモーターを開発するために、研究開発に多額の投資を行っています。公共交通の電化とハイブリッドシステムの採用が業界の拡大をさらに促進しています。これは、世界的な電化努力の中核的な推進力として進化し続けています。
アジア太平洋地域は、中国、日本、韓国での大規模なEV製造と公共交通の電化により、電気牽引モーター市場を牽引しています。ヨーロッパは、ゼロエミッション移動性と鉄道の近代化を促進する強力な規制枠組みにより続きます。北米は、EVインフラの開発と産業オートメーションによって支えられた安定した採用を示しています。ラテンアメリカ、中東、アフリカなどの新興地域は、政府支援の電化と再生可能エネルギー統合プロジェクトを通じて成長の可能性を示しています。これは、持続可能で効率的な移動エコシステムへの世界的な移行を反映しています。
市場の洞察:
- 電気牽引モーター市場は、2018年に102億米ドル、2024年に153億8,965万米ドルに達し、2032年までに405億7,092万米ドルに達すると予測されており、CAGRは12.93%で成長しています。
- アジア太平洋地域は、中国、日本、韓国での大規模なEV生産、地下鉄ネットワークの電化、強力な製造業により、4%のシェアを占めています。
- 北米は、米国でのEV採用の強化と充電インフラの進展に支えられ、9%のシェアを保持し、ヨーロッパはクリーントランスポート政策と鉄道の近代化により17.7%のシェアを持っています。
- 最も成長している地域はアジア太平洋地域で、政府の積極的なインセンティブ、コスト効率の高い生産、急速な産業電化により、7%のCAGRを記録しています。
- タイプ別では、AC牽引モーターが効率性と低メンテナンスで約68%を占め、DC牽引モーターは主にレガシー鉄道と産業用途で使用され、32%を占めています。
市場の推進要因
世界市場における電気およびハイブリッド車の採用の増加
電気牽引モータ市場は、電気およびハイブリッド車の製造が急成長しているため、急速に拡大しています。政府はより厳しい排出基準を施行し、自動車メーカーに電動パワートレインへの転換を促しています。主要経済国では、持続可能な移動手段への消費者の需要が引き続き強まっています。企業は性能を向上させるために、より高い出力密度とエネルギー効率を持つモーターを開発しています。回生ブレーキシステムの統合により、車両の航続距離と効率がさらに向上します。自動車メーカーは、安定した部品供給を確保するためにモーターメーカーと戦略的提携を結んでいます。バッテリーコストの削減は、すべてのセグメントでの大規模な採用をサポートします。それは次世代のモビリティ変革の中心的な推進力であり続けます。
- 例えば、テスラモデル3のシステムは、都市走行で航続距離を最大10〜20%延ばすためにブレーキエネルギーを回収します。自動車メーカーは、安定した部品供給を確保するためにモーターメーカーと戦略的提携を結んでいます。
性能向上のためのモーターデザインと材料効率の進展
継続的な技術開発は、モーターの効率、トルク出力、および出力重量比の向上に焦点を当てています。エンジニアは、エネルギー変換を向上させるために、シリコンカーバイドや希土類磁石などの先進材料を取り入れています。電気牽引モータ市場は、固定子巻線とローターデザインの革新から利益を得ています。コンパクトなアーキテクチャは、軽量車両と効率的な冷却システムをサポートします。精密な製造技術により、運転中の摩擦とエネルギー損失が減少します。自動車OEMは、快適性を向上させるために低騒音と振動のない性能を優先しています。研究開発投資は、コスト、耐久性、環境基準のバランスを取る革新を推進します。それは主要なモーターデベロッパーのエンジニアリング戦略を形作り続けます。
- 電気牽引モータ市場は、例えばテスラモデル3のリアモーターがピークで193 kWの出力と431 Nmのトルクを提供するような、固定子巻線とローターデザインの革新から利益を得ています。
電化プログラムのための政府のインセンティブと規制の推進
世界の政府は、よりクリーンな輸送システムへの移行を促進する政策を実施しています。補助金、税制優遇措置、購入インセンティブは、電動モビリティの手頃さを高めます。電気牽引モータ市場は、国家の排出削減計画とより厳しい燃費基準から利益を得ています。充電ネットワークへの公共投資は、長期的な消費者の信頼をサポートします。ゼロエミッションの義務は、自動車メーカーのコンプライアンスと生産目標を加速させます。中国、ドイツ、米国などの国々は、電化された公共交通システムに投資しています。これらのプログラムは、コンポーネントサプライヤーとOEMが効率的に生産を拡大することを促進します。それは産業の優先事項をグローバルな持続可能性の目標と一致させます。
効率的な公共交通機関と産業用モビリティへの需要の高まり
都市化と人口密度は、電気バス、トラム、機関車の拡大を促進しています。交通当局は、ライフサイクルコストとメンテナンスのニーズを低減する信頼性の高い牽引ソリューションを求めています。電気牽引モータ市場は、鉄道ネットワークや鉱山車両での採用から利益を得ています。エネルギー回収技術は、メトロや高速鉄道ネットワークでのシステム性能を向上させます。オペレーターは、電動推進を通じて運用コストを削減することに焦点を当てています。物流フリートの急速な電化は、市場浸透をさらに強化します。インフラの近代化は、重荷重アプリケーションでの一貫したモーター性能を保証します。それは世界中の持続可能な輸送システムの構築において重要な役割を果たします。
市場動向
デジタル制御システムとスマートモニタリング技術の統合
メーカーはデジタルセンサーとAIベースの診断を統合して、運用の信頼性を向上させています。インテリジェントな制御ユニットはトルク分配を管理し、リアルタイムで電流の流れを最適化します。電動トラクションモーター市場は、故障前に異常を予測する接続システムへと進化しています。予測保守は効率を高め、電気自動車のダウンタイムを減少させます。企業はクラウド接続プラットフォームを活用してエネルギー消費と温度プロファイルを追跡します。データ分析はエンジニアが適応アルゴリズムを通じて性能を向上させるのに役立ちます。ソフトウェア定義コンポーネントは次世代EVアーキテクチャに不可欠です。それはよりスマートで安全、かつ効率的な電動推進ネットワークをサポートします。
- 例えば、ボッシュはリアルタイムのセンサーデータを使用して効率を高め、電気自動車のダウンタイムを最小限に抑えるAI駆動のモーター制御と予測保守システムを開発しています。これらのソリューションは、早期の故障検出と最適化されたエネルギー管理を可能にすることで信頼性を向上させます。
希土類フリーで持続可能なモーター生産技術へのシフト
材料供給に対する懸念が、企業に希土類磁石を使用しないモーターの開発を促しています。研究はリサイクル可能な材料と持続可能な製造慣行を重視しています。電動トラクションモーター市場は、代替磁性合金を推進することでこのシフトを反映しています。企業は重要鉱物への依存を減らすフェライトベースの磁石を探求しています。サプライチェーンの混乱は、地元調達と磁石フリーデザインの革新を促進します。環境政策はすべての生産段階でエコフレンドリーなアプローチを強化します。産業協力は電動駆動システムのカーボンニュートラルな製造を目指しています。それはより強靭でグリーンなバリューチェーンへの進展を加速させます。
高電圧システムとコンパクトなパワートレイン統合への注目の高まり
EVメーカーは、優れた出力を提供する高電圧モーターアーキテクチャをサポートするプラットフォームを設計しています。高度な絶縁と冷却方法は運転中の熱の増加を管理します。電動トラクションモーター市場は、トランスミッションシステムと統合するコンパクトユニットを受け入れています。エンジニアは配線の複雑さを減らしながらトルク伝達を改善します。インバータ互換性の革新はエネルギー分配と加速応答を向上させます。OEMは高級車とパフォーマンスEVに800Vシステムを展開し、より速い充電を実現します。このトレンドは航続距離の延長と車両重量の軽量化をサポートします。それは電動モビリティプラットフォームの新しい効率基準を設定します。
- 例えば、ポルシェのタイカンは最大320 kWの充電電力をサポートする800V電気アーキテクチャを使用しており、約18分で10〜80%の充電を可能にします。この設定は、従来の400Vシステムよりも速い充電性能を提供し、全体的なエネルギー効率を向上させます。
製造拠点の拡大と地域サプライチェーンの最適化
世界の自動車メーカーは、物流コストを最小限に抑え、安定した供給を確保するために生産を現地化しています。地域のモーター組立施設は、国内のEV生産エコシステムを強化します。電動トラクションモーター市場は、アジア太平洋地域の製造能力の成長から利益を得ています。ヨーロッパと北米は、輸入依存を減らすために地域のパートナーシップを拡大しています。自動化とデジタルツインへの投資は、モーター製造の精度を向上させます。供給の多様化は原材料価格の変動によるリスクを最小限に抑えます。政府は部品輸出を支援するインフラゾーンを支援しています。それは世界のサプライヤーにとって長期的な強靭性と競争力を確保します。
市場課題分析
原材料コストの変動とサプライチェーンの制約
銅、鋼、レアアース材料の予測不可能な価格が生産コストに影響を与えています。製造業者は設計基準を満たしながら利益率を維持するのに苦労しています。電動トラクションモーター市場はレアアース磁石の調達に制約を抱えています。地政学的な不安定性が材料の入手可能性と輸送ネットワークをさらに混乱させています。半導体供給の遅延がモーター制御ユニットの製造スケジュールに影響を与えています。OEMは長いリードタイムとコストの不確実性を管理するために二重調達を採用しています。サプライヤーは使用済み部品から貴金属を回収するためのリサイクルプロセスに投資しています。安定した生産を維持するためには貿易政策の継続的な監視が必要です。
熱管理、設計の複雑さ、効率の限界
高性能トラクションシステムは連続運転中に過剰な熱を発生させます。不十分な熱管理はモーターの寿命と効率を低下させます。電動トラクションモーター市場はコンパクトさと冷却効率のバランスを取る課題に直面しています。エンジニアは最適な耐久性を実現するために先進的な液体および空冷システムを開発しています。コンパクトな設計でトルク密度が増加すると過熱のリスクが高まります。製造業者は電子システムとの電磁適合性も確保しなければなりません。より良い絶縁材料と先進的な巻線材料の研究が進行中です。工学と性能の障壁を克服するためには絶え間ない革新が求められます。
市場機会
商用フリートと公共交通ネットワークの電化の進展
フリートオペレーターは燃料コストと排出量を削減するために電気ソリューションを採用しています。政府はゼロエミッションの物流と旅客輸送を促進するための義務を導入しています。電動トラクションモーター市場はバス、トラック、配送バンで勢いを増しています。充電インフラへの投資が大規模なフリート展開を支援しています。モーター製造業者とフリートオペレーターの協力が採用を加速させます。エネルギー貯蔵とパワーエレクトロニクスの改善がシステムの信頼性をさらに強化します。都市の空気質目標を持つ地域市場はフリート電化が進んでいます。これは部品供給業者にとって一貫した長期契約を開くことになります。
技術的協力と新興経済への拡大
モーター製造業者はEVスタートアップと提携して革新のパイプラインを拡大しています。新興経済は現地生産と研究開発施設に投資しています。電動トラクションモーター市場は産業化の進展とモビリティ改革の恩恵を受けています。アジア、アフリカ、ラテンアメリカでのコスト効率の高い製造が投資家を引き付けています。国際企業は知識移転とトレーニングプログラムのための合弁事業を模索しています。インダストリー4.0の実践の採用が組立の生産性と精度を向上させます。クリーントランスポートのインセンティブを提供する国々が拡大の主要な目的地として浮上しています。これは包括的な技術採用を通じて将来の成長見通しを強化します。
市場セグメンテーション分析:
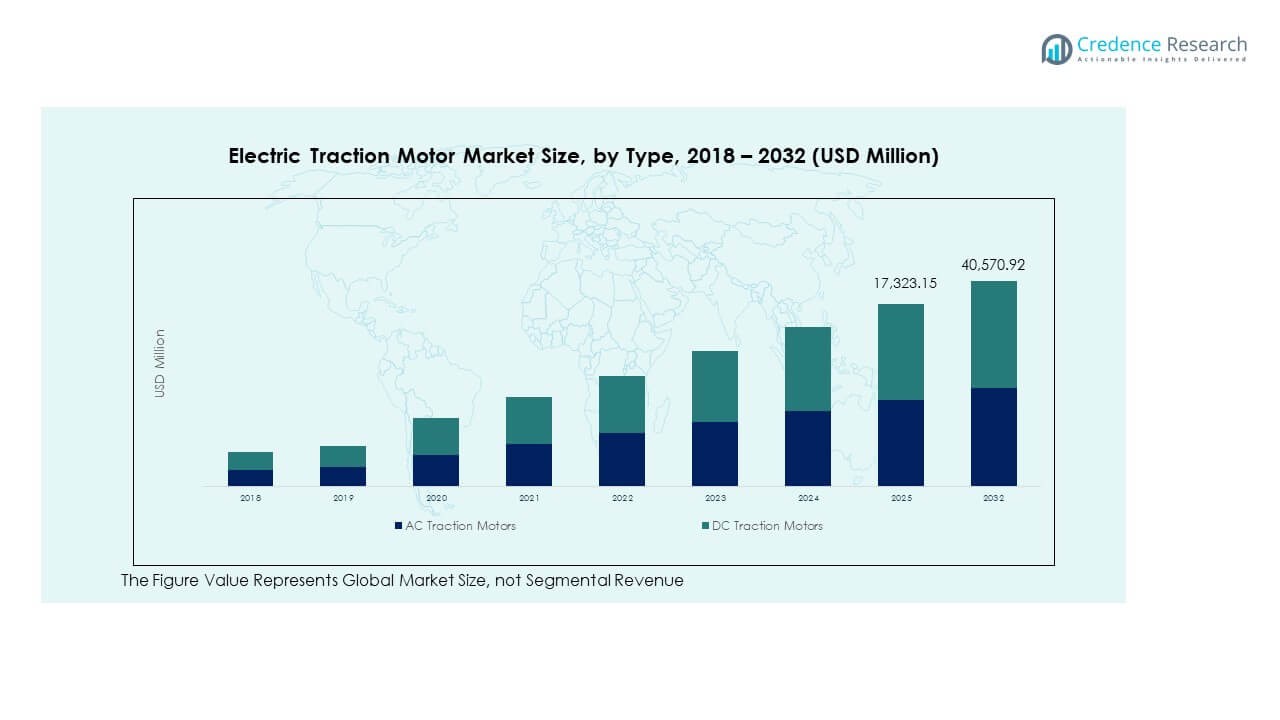
電動トラクションモーター市場はタイプ、用途、出力定格によって分類されます。
タイプ別に、多様な産業および輸送ニーズを反映しています。ACトラクションモーターは効率が高く、メンテナンスが少なく、現代の制御システムと互換性があるため、主導権を握っています。DCトラクションモーターは、一定のトルクを必要とするレガシー鉄道システムや重荷重車両での関連性を維持しています。インバータ技術の継続的な革新が、ACモーターの性能と信頼性をモビリティプラットフォーム全体で向上させています。これは、長時間の運転でより高いエネルギー効率と耐久性を要求する進化する輸送システムをサポートし続けます。
- 例えば、シーメンスのMoComp牽引モーターは、1,580から2,500 rpmの速度で50から190 kWの定格出力を提供し、最大動作速度は5,250 rpmまで、定格トルクは210から730 Nmで、高速鉄道アプリケーションをサポートします。
用途別では、電気自動車が乗用車および商用車のフリートでの採用が増加しています。鉄道は重要なセグメントであり、地下鉄、トラム、高速ネットワークで牽引システムを使用しています。産業機械の用途は、自動化や精密なトルク制御を必要とするマテリアルハンドリング分野で拡大しています。「その他」のカテゴリーには、鉱山トラック、建設車両、海上輸送が含まれ、電化がコストと排出効率を改善します。これは乗用車および産業モビリティシステムの脱炭素化における役割を強化します。
出力定格別では、200 kW未満のモーターが小型電気自動車や軽量機器を支配しています。200–400 kWのセグメントは、高トルク出力を要求する中型および大型商用車をサポートします。400 kW以上のモーターは、持続的な負荷性能を必要とする鉄道や大型輸送アプリケーションで牽引力を得ています。メーカーは、より高い電力密度を効果的に処理するために熱管理を改善し、コンパクトなレイアウトを設計しています。これは、電動モビリティインフラストラクチャ全体でエネルギー出力、効率、ライフサイクルの持続可能性のバランスを取るという業界の焦点と一致しています。
- 例えば、シーメンスのSIMOTICS GP/SD/XP/DPモーターは、IE3プレミアム効率基準に認定されており、37 kW以上の高出力範囲で最大95%の効率を提供します。これらのモーターは、フレームサイズ63から355、出力最大500 kWをカバーし、産業用途全体で信頼性が高くエネルギー効率の良い性能を保証します。
セグメンテーション:
タイプ別
- AC牽引モーター
- DC牽引モーター
用途別
- 鉄道
- 電気自動車(EVおよびハイブリッド車)
- 産業機械
- その他
出力定格別
- 200 kW未満
- 200–400 kW
- 400 kW以上
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北米
北米の電気牽引モーター市場規模は、2018年に25億9,080万米ドルから2024年には38億4,116万米ドルと評価され、2032年までに101億629万米ドルに達すると予測されており、予測期間中のCAGRは12.9%です。北米は、強力な電気自動車の採用と技術の進歩により、世界市場シェアの24.9%を占めています。米国はEV生産と充電インフラへの強力な投資でリードしています。カナダは排出削減目標を達成するために電化された交通システムを拡大し、メキシコはEVコンポーネントの新しい組立施設を開発しています。メーカーは、軽量車両および商用車向けの高性能牽引モーターを導入しています。自動車メーカーとモーターサプライヤーの間のパートナーシップは生産能力を加速させます。革新と持続可能な交通ソリューションのハブとしての地位を強化しています。
ヨーロッパ
ヨーロッパの電気牽引モーター市場規模は、2018年に20億5,224万米ドルから2024年には29億3,900万米ドルと評価され、2032年までに71億7,913万米ドルに達すると予測されており、予測期間中のCAGRは11.9%です。ヨーロッパは、厳しい排出基準と先進的な自動車技術により、世界市場シェアの17.7%を占めています。ドイツ、フランス、英国がEV生産と鉄道電化プロジェクトで主導しています。EUのカーボンニュートラリティを促進する政策は、メーカーを効率的な牽引ソリューションに向かわせます。フランスとスペインの高速鉄道ネットワークは、エネルギー効率の高い駆動システムを統合しています。ヨーロッパの企業は、環境への影響を減らすために、レアアースフリーでリサイクル可能な材料を重視しています。政府はEV採用のためのインセンティブを拡大し続けています。持続可能な産業電化におけるリーダーシップを強化しています。
アジア太平洋
アジア太平洋の電気牽引モーター市場規模は、2018年に44億3,904万米ドルから2024年には68億6,449万米ドルと評価され、2032年までに191億6,979万米ドルに達すると予測されており、予測期間中のCAGRは13.7%です。アジア太平洋は、急速なEV拡大と大規模インフラプロジェクトに支えられ、世界市場シェアの47.4%を占めています。中国は自動車および鉄道部門での牽引モーターの製造と展開で世界をリードしています。日本と韓国は、ハイブリッド車と燃料電池車向けの高効率モーター技術に投資しています。インドは都市近代化プログラムの下でメトロと電気バスプロジェクトを拡大しています。地域のサプライヤーは、輸入依存を減らすために現地生産を拡大しています。コスト効果が高く高性能なモーターの需要が高く、継続的な革新を促進しています。世界の牽引モーター需要に対する最も急成長している地域の貢献者としての地位を維持しています。
ラテンアメリカ
ラテンアメリカの電気牽引モーター市場規模は、2018年に6億3,240万米ドルから2024年には9億4,477万米ドルと評価され、2032年までに23億727万米ドルに達すると予測されており、予測期間中のCAGRは11.9%です。ラテンアメリカは、ブラジルとメキシコが成長を牽引し、世界シェアの5.7%を占めています。政府のEV採用促進と鉄道システム改善の取り組みが市場の発展を強化しています。メーカーは都市の移動性と産業オートメーション分野をターゲットに牽引展開を行っています。地域の再生可能エネルギーへの投資が電動駆動の持続可能性を高めています。サンパウロやサンティアゴのような都市では電気バスが人気を集めています。国際企業との生産提携が地元の製造能力を向上させています。西半球における電動モビリティの新興ハブとして進化し続けています。
中東
中東の電気牽引モーター市場の規模は、2018年に3億1620万米ドルから2024年に4億400万米ドルと評価されており、2032年までに10億1855万米ドルに達すると予想されており、予測期間中のCAGRは11.1%です。この地域は、石油ベースの産業を超えた多様化努力によって、世界市場シェアの約2.5%を占めています。UAEとサウジアラビアは、電気公共交通システムを統合したスマートモビリティプログラムでリードしています。インフラプロジェクトは、省エネルギーの鉄道と地下鉄の拡張を組み込んでいます。ヨーロッパやアジアのサプライヤーとのパートナーシップにより、牽引モーター技術の移転が向上しています。メーカーは過酷な気候条件にシステムを適応させることに注力しています。再生可能エネルギーの発電の増加は、グリッド接続の輸送イニシアチブをサポートしています。これは、クリーンな輸送インフラに向けた地域の勢いを築いています。
アフリカ
アフリカの電気牽引モーター市場の規模は、2018年に1億6932万米ドルから2024年に3億6018万米ドルと評価されており、2032年までに7億8989万米ドルに達すると予想されており、予測期間中のCAGRは9.8%です。アフリカは世界市場シェアの約1.8%を占めており、南アフリカが地域の採用を支配しています。鉱業および産業用車両の電化が初期の牽引モーター統合を促進しています。エジプトやケニアのような国々は、都市鉄道システムやeモビリティプログラムに投資しています。インフラの制限が採用を遅らせていますが、地元の組立プロジェクトが始まっています。グローバルプレーヤーとのパートナーシップは、技術移転と労働力開発を促進しています。持続可能な産業ソリューションの需要の高まりが市場の可能性を高めています。これは、近代化された電気輸送エコシステムへの徐々ではあるが着実な進展を示しています。
主要プレーヤー分析:
- ABB Ltd.
- 三菱電機株式会社
- 東芝株式会社
- ゼネラル・エレクトリック (GE)
- Siemens AG
- CG Power and Industrial Solutions Ltd.
- CRRC Corporation Limited
- ロバート・ボッシュ GmbH
- 日本電産株式会社
- WEG S.A.
競争分析:
電気牽引モーター市場は、革新、効率、スケーラビリティに焦点を当てたグローバルおよび地域のメーカー間での激しい競争を特徴としています。ABB、Siemens、三菱電機、東芝、ゼネラル・エレクトリック、日本電産などの主要プレーヤーは、トルク密度、エネルギー変換、信頼性を向上させるためにR&Dに多額の投資を行っています。企業は、希土類依存を減らすために高電圧および磁石不要のモーターデザインでポートフォリオを拡大しています。戦略的な合併とパートナーシップは、生産ネットワークと供給の安定性を強化します。新興企業は、EVおよび鉄道用途向けのローカライズされた製造とカスタマイズされた推進システムに焦点を当てています。競争優位性は、技術統合、コスト最適化、アフターサービスの品質に依存しています。デジタル化、持続可能性のコミットメント、および自動車および産業セクター間の戦略的コラボレーションを通じて進化し続けています。
最近の展開:
- 2025年6月、ABB LtdはAMXEマリンモーターを発表しました。これは、エネルギー効率の高いモビリティを推進し、海洋および重輸送用途における牽引モーターのポートフォリオを強化するために設計された次世代の電気推進システムです。
- 2024年12月、ABB LtdはスペインのSiemens GamesaからGamesa Electricの電力変換事業を買収する契約を締結し、電気牽引モーター市場を支える高出力再生可能エネルギーおよび産業用電化技術の専門知識を強化しました。
レポートのカバレッジ:
この調査レポートは、タイプ、用途、出力定格に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- 輸送セクター全体での電化の進展により、高性能牽引モーターの広範な採用が促進されます。
- 継続的な研究開発投資により、モーターの効率、トルク密度、軽量設計が向上します。
- AIベースの診断とスマート制御システムの統合により、運用の信頼性が向上します。
- メーカーは供給の安全性を確保するために、磁石を使用しない材料や希土類代替材料に注力します。
- アジア太平洋地域とヨーロッパの地域生産拠点が拡大し、大規模なEV製造をサポートします。
- EV充電と鉄道電化への公共および民間投資が長期的な需要を支えます。
- ハイブリッドおよび水素動力車両が、先進的な牽引モーターデザインの新たな機会を創出します。
- 熱管理とコンパクトなモーター統合がOEMの重要な設計優先事項として残ります。
- 自動車メーカー、部品サプライヤー、エネルギー企業間の戦略的協力が市場の統合を形成します。
- 持続可能性の目標が、電気牽引モーター市場をリサイクル可能でエネルギー効率の高い製造基準に向かわせます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
電動牽引モーター市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、電気牽引モーター市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた電気牽引モーター市場のセグメントはどれですか?
電動牽引モーター市場の成長を促進している主な要因は何ですか?
電気牽引モーター市場の主要企業はどこですか?
2024年に電気牽引モーター市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 電動トラクションモーター市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の電動トラクションモーター市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 15,389.65 million → 2032: USD 40,570.92 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 電動トラクションモーター市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 電動トラクションモーター市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における電動トラクションモーター市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 電動トラクションモーター市場市場の成長要因
- 3.3 電動トラクションモーター市場市場の抑制要因および課題
- 3.4 電動トラクションモーター市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 電動トラクションモーター市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 電動トラクションモーター市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、電動トラクションモーター市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 電動トラクションモーター市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 電動トラクションモーター市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は電動トラクションモーター市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 電動トラクションモーター市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 電動トラクションモーター市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 電動トラクションモーター市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 電動トラクションモーター市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新電動トラクションモーター市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の電動トラクションモーター市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の電動トラクションモーター市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の電動トラクションモーター市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の電動トラクションモーター市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの電動トラクションモーター市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の電動トラクションモーター市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの電動トラクションモーター市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 電動トラクションモーター市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
