
市場概要
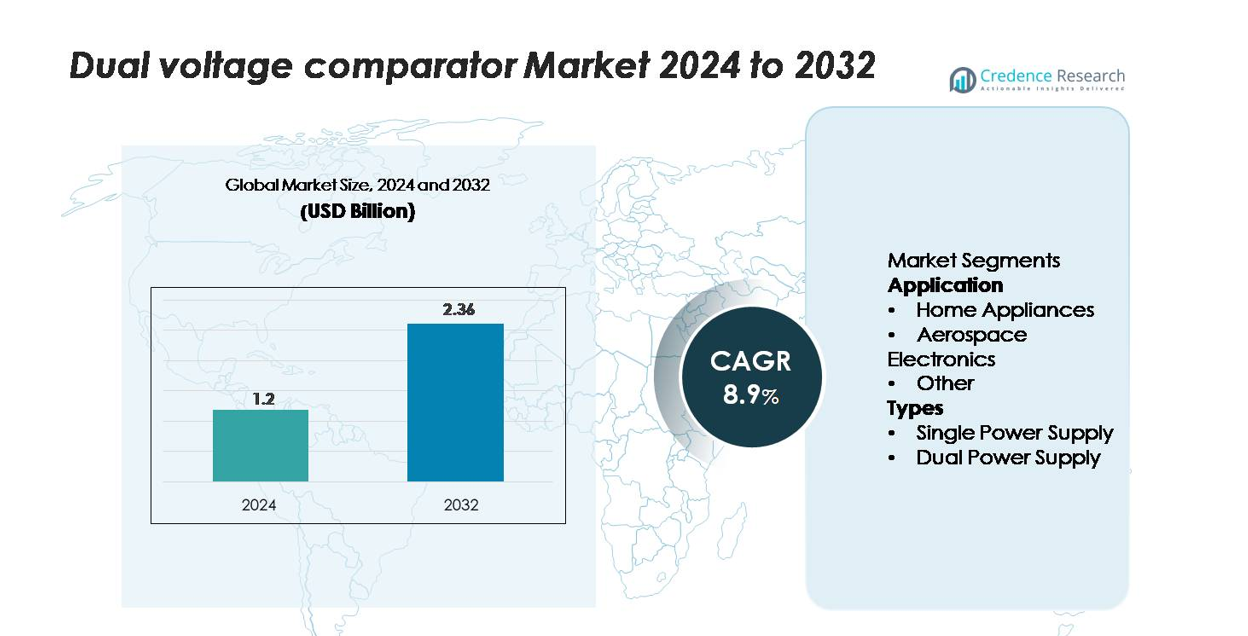
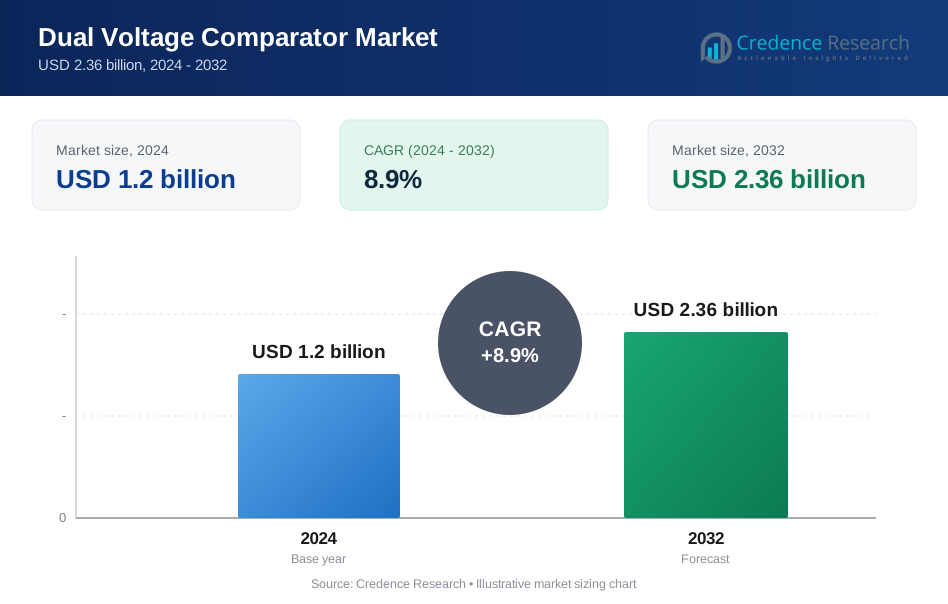
デュアル電圧コンパレータ市場は2024年に12億米ドルと評価され、2032年までに23.6億米ドルに達すると予測されており、予測期間中に8.9%のCAGRで拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| デュアル電圧コンパレータ市場 サイズ 2024 | 12億米ドル |
| デュアル電圧コンパレータ市場、CAGR | 8.9% |
| デュアル電圧コンパレータ市場 サイズ 2032 | 23.6億米ドル |
デュアル電圧コンパレータ市場は、精密アナログコンポーネントの革新を推進する主要なグローバル半導体メーカーによって形成されています。テキサス・インスツルメンツ、アナログ・デバイセズ、STマイクロエレクトロニクス、ONセミコンダクター、NXPセミコンダクターズ、マイクロチップ・テクノロジーなどの主要企業は、家電、産業オートメーション、自動車システム、航空宇宙エレクトロニクス向けに低消費電力で高精度のコンパレータソリューションの開発に注力しています。北米は35%のシェアで市場をリードしており、強力な研究開発能力と先進的なアナログICの高い採用に支えられています。アジア太平洋地域は、大規模な電子機器製造と拡大するEV生産により32%で続き、ヨーロッパは堅調な自動車および航空宇宙セクターの恩恵を受けて27%を占めています。
市場インサイト
- デュアル電圧コンパレータ市場は2024年に12億米ドルと評価され、2032年までに23.6億米ドルに達すると予測されており、予測期間中に8.9%のCAGRで拡大しています。
- 市場の成長は、家庭用電化製品および産業オートメーションへの採用の増加によって推進されており、家庭用電化製品セグメントはモーター制御、電力管理、安全回路での使用の増加に支えられ、ほぼ50%のシェアを占めています。
- 主なトレンドには、低消費電力アナログICの需要増加、IoTデバイス向けの小型化コンポーネント、特に精密監視および保護機能のための自動車および航空宇宙エレクトロニクスへの統合拡大が含まれます。
- 市場は競争が激しく、テキサス・インスツルメンツ、アナログ・デバイセズ、STマイクロエレクトロニクス、ONセミコンダクターなどの主要企業が製品革新、広範な電圧範囲サポート、重要な用途での信頼性向上に注力しています。
- 地域別では、北米が35%のシェアでリードし、アジア太平洋が32%、ヨーロッパが27%で続き、ラテンアメリカとMEAは消費者および産業セクターでの徐々な採用を通じて残りのシェアを共同で貢献しています。
市場セグメンテーション分析:
用途別
アプリケーションセグメントでは、家庭用電化製品が市場シェアの45〜50%を占める支配的な地位を持っており、冷蔵庫、洗濯機、HVACシステムにおけるコンパクトでエネルギー効率の高い制御回路の需要増加によって推進されています。デュアル電圧コンパレータは、正確なしきい値検出、モーター保護、省電力モードを可能にし、消費者向け電子機器への広範な統合をサポートします。航空宇宙電子機器は、航空機の監視、冗長システム、安全クリティカルな検出モジュールの進歩によって支えられた高価値の成長ニッチを表しています。「その他」カテゴリーには産業用ツールやスマートメーターが含まれ、メーカーがオートメーションや故障診断機能のためにコンパレータを採用することで拡大を続けています。
- 例えば、テキサス・インスツルメンツのLM393Bデュアルコンパレータは、チャネルあたり200 µAの典型的な供給電流で動作し、最大38 Vまでの広い供給電圧範囲を持ち、インバータ制御の家電製品に適しています。
タイプ別
タイプセグメントでは、単一電源コンパレータが約55〜60%の最大シェアを占めており、統合の容易さ、低消費電力、バッテリー駆動および消費者向け電子機器への適合性によって支えられています。家庭用電化製品、ポータブルガジェット、基本的な制御回路での広範な採用がその支配力を強化しています。デュアル電源コンパレータは、より広い入力範囲と高精度を必要とするアプリケーション、特に航空宇宙電子機器や高度な産業用計測機器に役立ちます。ノイズ耐性、安定した基準検出、高信頼性のアナログ信号処理環境のサポートに対する要求の増加がその採用を促進しています。
- 例えば、マイクロチップのMCP6541単一電源コンパレータは1.6 Vから動作し、静止電流がわずか600 nAで、低消費電力の消費者向けアプリケーションに理想的です。
主要な成長要因
消費者向け電子機器と家庭用電化製品での採用の増加
スマート家電やコンパクトな消費者向け電子機器の普及が、しきい値検出、電力管理、モーター制御などのコア機能をサポートするデュアル電圧コンパレータの需要を大きく押し上げています。メーカーは、冷蔵庫、エアコン、誘導加熱クッキングヒーター、スマート洗濯機などのデバイスにコンパレータをますます統合し、エネルギー効率と運用信頼性を向上させています。家電プラットフォームがより高度なオートメーションと接続機能を採用するにつれて、正確なアナログ-デジタルインターフェースと低消費電力信号調整が必要となり、これらの分野でデュアル電圧コンパレータが優れています。インバータベースの家電製品へのシフトは、電圧変動の監視と回路保護において重要な役割を果たすコンパレータの使用をさらに加速させます。都市化の拡大、可処分所得の増加、消費者向け電子機器の急速な交換サイクルが、この成長要因を支えています。
- 例えば、テキサス・インスツルメンツのLM393Bデュアルコンパレータは、チャンネルあたり200 µAの低い典型的な供給電流で動作し、最大絶対定格38 Vまでの入力電圧に耐えることができるほど頑丈です(ただし、推奨動作共通モード範囲は通常-1.5 Vです)。これらの特性、特に広い電圧耐性により、コンプレッサードライブやファン制御回路などの産業用途に適しています。
航空宇宙および高信頼性電子機器での利用拡大
デュアル電圧コンパレータは、ミッションクリティカルなシステムでの正確な信号評価、故障検出、冗長性監視を提供する能力により、航空宇宙電子機器でますます展開されています。航空機用電子機器、ナビゲーションユニット、飛行制御モジュール、環境監視システムは、広い温度範囲で動作し、電磁妨害に耐える高精度コンパレータに依存しています。商業航空、国防の近代化プログラム、衛星電子機器への投資の増加は、高信頼性アナログコンポーネントの需要を強化します。航空宇宙産業は、ノイズ耐性を強化し、安定した基準しきい値を確保するデュアルサプライアーキテクチャを好み、高度な診断および安全メカニズムをサポートします。航空機システムがより電気的なアーキテクチャに移行するにつれて、効率的なアナログ監視回路の必要性がコンパレータの採用を促進します。
- 例えば、テキサス・インスツルメンツのTLV1702デュアルコンパレータは、2.2 Vから36 Vでの動作をサポートし、-40 °Cから+125 °Cの範囲で機能を維持するため、電力分配システムなどの産業および自動車用途に適しています。
産業オートメーションおよびスマートインフラへの統合
産業オートメーションプラットフォームは、ロボット工学、電力分配ユニット、産業用ドライブ、監視装置内のセンシング、保護、制御機能をサポートするために、デュアル電圧コンパレータをますます組み込んでいます。スマートファクトリーは、プロセス最適化のための正確なアナログフィードバックループに依存しており、コンパレータは電圧偏差の検出、システムの安全性の確保、リアルタイムのパフォーマンス調整を可能にするために不可欠です。スマートグリッド、エネルギー管理システム、IoT対応の産業監視の拡大がさらなる採用を促進します。コンパレータは、状態基準の保守、故障診断、センサー信号処理をサポートし、運用の継続性を向上させます。産業がデジタル化された高効率生産フレームワークへ移行するにつれて、過酷な環境条件に対応できる堅牢なアナログコンポーネントの必要性が、デュアル電圧コンパレータ市場の重要な成長促進要因となっています。
主要なトレンドと機会
低消費電力および小型化されたアナログコンポーネントへの移行の増加
デュアル電圧コンパレータ市場を形成する主要なトレンドは、コンパクトな電子機器、ウェアラブル、ポータブルデバイスに適した低消費電力、小型アナログICへの強い移行です。メーカーは、スタンバイ消費を削減しながら、迅速な応答時間と安定したしきい値性能を提供するソリューションを優先しています。このトレンドは、ナノアンペアの静止電流、レールトゥレール入力機能、高い統合レベルを備えた次世代コンパレータ設計の機会を生み出します。マルチセンサーIoTエコシステムの台頭は、バッテリー寿命を延ばし、デバイスの信頼性を向上させる超効率的なアナログコンポーネントの需要をさらに高めます。小型化が加速する中、先進的なCMOSプロセス、パッケージングの革新、統合アナログフロントエンド設計に投資するベンダーは、競争上の優位性を得ることができます。
- 例えば、MicrochipのMCP6541ナノパワーコンパレータは、わずか600 nAの供給電流で動作し、1.6 Vまでの入力をサポートするため、小型センサーでの長いバッテリー寿命を可能にします。
自動車およびEVパワーエレクトロニクスにおける成長機会
車両の電動化は、バッテリーマネジメントシステム、オンボード充電器、モーターコントローラー、安全機構内でのデュアル電圧コンパレータに強力な機会を開きます。コンパレータは、セルバランシング、温度監視、過電圧検出、電流保護などの重要な機能をEVサブシステム内でサポートします。車両がより多くの電子制御ユニットと自律機能を組み込むにつれて、堅牢なアナログ監視回路の必要性が急速に拡大しています。48Vアーキテクチャ、インテリジェントパワースイッチ、先進運転支援システムへの移行は、コンパレータの採用を強化します。AEC-Q100認定デバイスと広温度範囲性能を提供できるベンダーは、自動車エレクトロニクス分野での成長機会を捉えることができます。
- 例えば、Texas InstrumentsのTLV1702-Q1デュアルコンパレータは、AEC-Q100認定を受けており、2.2 Vから36 Vで動作し、560 nsの伝搬遅延を提供し、–40 °Cから+125 °Cまでの機能を維持します。これにより、EVバッテリーモニタリングや48Vアーキテクチャに適しています。
主要な課題
高度なシステムにおける設計の複雑さと統合制約
電子デバイスがよりコンパクトで多機能になるにつれて、密集した回路アーキテクチャにデュアル電圧コンパレータを統合することがますます困難になっています。設計者は、ノイズ感度、入力オフセットの考慮、基準の安定性、および混合信号環境との互換性を管理しなければなりません。特に航空宇宙、自動車、産業オートメーションの高度なシステムでは、コンパレータが広い温度範囲で、さまざまな負荷条件下で動作する必要があり、部品選択とPCBレイアウトの複雑さが増します。正確なキャリブレーション、保護回路、および最適化された電力消費の必要性が統合をさらに複雑にします。これらの技術的制約は、強力なアナログエンジニアリング能力を欠くメーカーの採用を遅らせます。
価格圧力と低コスト代替品の可用性
需要が増加しているにもかかわらず、市場は低コストのディスクリートコンパレータやスタンドアロンコンポーネントを置き換える統合アナログフロントエンドモジュールの可用性による価格圧力に直面しています。消費者向け電子機器やエントリーレベルの家電では、メーカーはしばしば安価な代替品を選択するか、コンパレータ機能をマイクロコントローラの周辺機器に組み込んで、スタンドアロンコンパレータの需要を減少させます。さらに、サプライチェーンの制約、半導体材料のコスト、およびファブ容量の変動が価格と可用性に影響を与えます。競争が激化する中、ベンダーは特に航空宇宙や自動車のような安全性が重要なセグメントで、高い信頼性と性能を維持する必要性とコスト最適化をバランスさせなければなりません。
地域分析
北アメリカ
北アメリカは、消費者向け電子機器、産業オートメーション、航空宇宙システムにおける強力な採用に支えられ、デュアル電圧コンパレータ市場で32〜35%の推定シェアを持ち、リーダーの地位を占めています。この地域は、成熟した半導体エコシステム、広範な研究開発投資、スマート家電や自動化製造プラットフォームにおけるアナログICの高い統合の恩恵を受けています。成長は、防衛エレクトロニクスの近代化の増加と高信頼性コンパレータを必要とするEVパワーエレクトロニクスの急速な拡大によってさらに促進されます。主要なアナログ半導体企業の存在が供給能力を強化し、技術革新を加速させます。
ヨーロッパ
ヨーロッパは市場の約25〜27%を占めており、高度な自動車電子機器、強力な航空宇宙プログラム、家電設計に影響を与える厳しいエネルギー効率規制によって推進されています。特にドイツ、フランス、イタリアの強力な自動車セクターは、正確な電圧監視と保護回路に依存しており、EVや電力制御ユニット内でのコンパレータ統合を促進しています。産業オートメーションとスマートファクトリーの取り組みは、正確なアナログ信号処理コンポーネントの需要をさらに高めています。さらに、ヨーロッパの持続可能で高効率な家庭用電化製品への関心の高まりは、電力管理および制御システムにおけるコンパレータの使用を広げています。
アジア太平洋
アジア太平洋は最も成長が速い地域であり、強力な半導体製造能力と消費者電子機器生産の拡大により、デュアル電圧コンパレータ市場の約30〜33%を占めています。中国、韓国、日本、台湾は、大規模な家電製造、自動車電子機器、産業システムを通じて地域の需要を支えています。低コストのスマートホームデバイスの急速な普及と中小企業でのオートメーションの採用が、コンパレータの利用を加速させています。EV生産の増加と政府支援の電子機器製造プログラムが、APACの高ボリュームコンパレータ展開の世界的な中心地としての地位をさらに強化しています。
ラテンアメリカ
ラテンアメリカは約5〜6%の小さなシェアを持ちながらも着実に拡大しており、ブラジルやメキシコなどの国々での消費者電子機器の消費増加と産業オートメーション投資の増加によって支えられています。家電メーカーがエネルギー効率の高いデジタル制御プラットフォームにアップグレードするにつれて、モーターコントローラー、安全回路、電圧監視機能内でのコンパレータの需要が高まっています。この地域はまた、アナログ監視コンポーネントを必要とするEVや再生可能エネルギーシステムの徐々な採用から利益を得ています。半導体製造が限られているにもかかわらず、輸入の改善と電子機器組立作業の拡大が成長に寄与しています。
中東・アフリカ(MEA)
中東・アフリカ地域は市場の約3〜4%を占めており、需要は産業インフラ、エネルギープロジェクト、新興の消費者家電市場に集中しています。湾岸協力会議(GCC)の国々は、正確なアナログ信号監視に依存するオートメーション技術とスマートエネルギーシステムをますます採用しています。航空および防衛電子機器への投資拡大が、ミッションクリティカルなシステムでのコンパレータ使用をさらに支えています。しかし、地元の半導体生産が限られており、輸入された電子部品に依存しているため成長は緩やかですが、デジタル化と近代化の取り組みの増加が長期的な機会を生み出しています。
市場セグメンテーション:
用途別
- 家庭用電化製品
- 航空宇宙電子機器
- その他
タイプ別
- 単一電源
- デュアル電源
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
デュアル電圧コンパレータ市場の競争環境は、精度、効率、統合の柔軟性を重視する世界的な半導体メーカーの強い存在感によって特徴付けられています。テキサス・インスツルメンツ、アナログ・デバイセズ、STマイクロエレクトロニクス、オン・セミコンダクター、NXPセミコンダクターズ、マイクロチップ・テクノロジーなどの主要企業は、消費者向け電子機器、自動車システム、航空宇宙電子機器、産業オートメーション向けに低消費電力・高速のコンパレータファミリーの開発に注力しています。企業が先進的なCMOSプロセス、広い入力電圧サポート、改善されたオフセット性能、レール・ツー・レールアーキテクチャに投資することで、競争が激化しています。製品の発売、OEMとのデザインコラボレーション、EVパワーエレクトロニクスやスマート家電といった高成長セグメントへの進出を含む戦略的な動きが市場での地位をさらに強化しています。さらに、ミニチュア化とエネルギー効率の高いアナログICへのシフトが、企業に製造能力の最適化と、ミッションクリティカルなアプリケーションで要求される高い信頼性基準を維持しながら、コスト効率の高いソリューションを提供することを促しています。
主要プレイヤー分析
- ルネサス エレクトロニクス株式会社
- オースティン セミコンダクター インク
- HTCコリア
- ジェイムコ エレクトロニクス
- STマイクロエレクトロニクス
- AVNET
- NXPセミコンダクターズ
- マイクロチップ・テクノロジー インク
- テキサス・インスツルメンツ
- NTEエレクトロニクス
最近の動向
- 2024年12月、TIは65Vフェイルセーフ入力、2.5Vリファレンスを統合し、−40°Cから+125°Cの温度範囲に対応した単一およびデュアルコンパレータTLV1921/TLV1922ファミリーを発表しました。
- 2023年、Avnetはアナログフロントエンドコンポーネント(コンパレータを含む)がセンサー出力をデジタルシステムに橋渡しする重要な役割を果たすことを強調する記事を発表し、サプライヤーエコシステム内でのデュアル電圧範囲コンパレータソリューションの需要の高まりを示しました。
レポートのカバレッジ
この調査レポートは、用途、タイプ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- スマート家電や民生用電子機器における精密アナログ部品の需要が高まるにつれて、市場は着実に拡大します。
- 特にバッテリーマネジメントやインバータ制御システムにおいて、EVパワーエレクトロニクスの採用が増加します。
- 航空宇宙および防衛用電子機器は、高信頼性コンパレータをより多く統合し、高度な監視および安全機能をサポートします。
- 小型化のトレンドにより、IoTやウェアラブルデバイス向けの超低消費電力コンパレータICの開発が促進されます。
- 産業オートメーションのアップグレードにより、センシング、保護、リアルタイム制御回路での使用が増加します。
- CMOS設計の進歩により、コンパレータの速度、オフセット性能、エネルギー効率が向上します。
- 自動車のADASおよび自律プラットフォームは、堅牢な電圧監視コンポーネントの新たな需要を生み出します。
- サプライヤーは、過酷な環境での用途向けに、より広い温度範囲および放射線耐性のあるデバイスに注力します。
- OEMがコンパクトなソリューションを求める中、多機能アナログフロントエンドモジュールへの統合が増加します。
- アジア太平洋地域での製造拡大により、供給能力が強化され、市場浸透が加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
デュアルボルテージコンパレータ市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
デュアルボルテージコンパレータ市場は2025年から2032年の間にどの程度の年平均成長率で成長すると予測されていますか?
2024年のデュアルボルテージコンパレータ市場で最も大きなシェアを持っていたセグメントはどれですか?
デュアルボルテージコンパレータ市場の成長を促進している主な要因は何ですか?
デュアルボルテージコンパレータ市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 デュアル電圧コンパレータ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のデュアル電圧コンパレータ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1.2 billion → 2032: USD 2.36 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 デュアル電圧コンパレータ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. デュアル電圧コンパレータ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるデュアル電圧コンパレータ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 デュアル電圧コンパレータ市場市場の成長要因
- 3.3 デュアル電圧コンパレータ市場市場の抑制要因および課題
- 3.4 デュアル電圧コンパレータ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 デュアル電圧コンパレータ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 デュアル電圧コンパレータ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、デュアル電圧コンパレータ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 デュアル電圧コンパレータ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. デュアル電圧コンパレータ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はデュアル電圧コンパレータ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 デュアル電圧コンパレータ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 デュアル電圧コンパレータ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 デュアル電圧コンパレータ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 デュアル電圧コンパレータ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新デュアル電圧コンパレータ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のデュアル電圧コンパレータ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のデュアル電圧コンパレータ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のデュアル電圧コンパレータ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のデュアル電圧コンパレータ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのデュアル電圧コンパレータ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のデュアル電圧コンパレータ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのデュアル電圧コンパレータ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. デュアル電圧コンパレータ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
