
市場概要
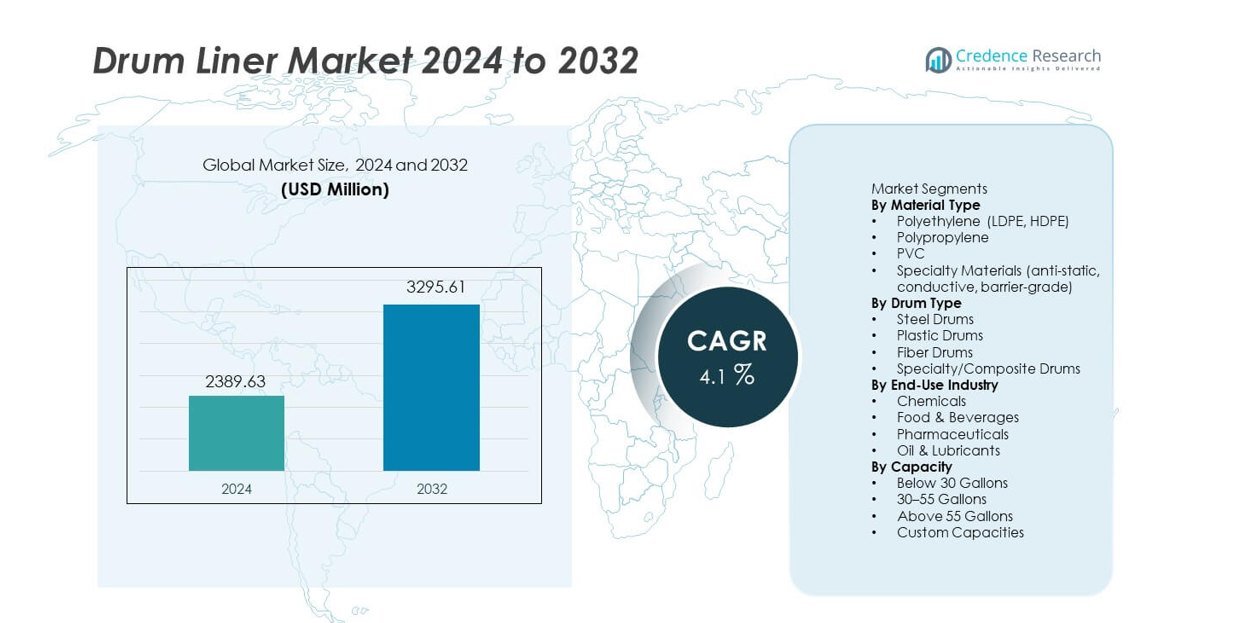
ドラムライナー市場は2024年に23億8,963万ドルに達し、2032年までに32億9,561万ドルに成長することが予測されており、予測期間中のCAGRは4.1%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ドラムライナー市場規模 2024 | 23億8,963万ドル |
| ドラムライナー市場、CAGR | 4.1% |
| ドラムライナー市場規模 2032 | 32億9,561万ドル |
ドラムライナー市場の主要プレイヤーには、Berry Global、C.L. Smith、International Plastics Inc.、Multi-Pack Solutions、Anduro Manufacturing、Jokasafe、Polypak Packaging、Terdex、Dana Poly Inc.、Welton Rubber Companyが含まれ、これらの企業は高度なポリマーフォーミュレーション、汚染管理、カスタマイズされたライナーデザインに焦点を当て、厳しい産業基準を満たしています。これらの企業は、高性能ポリエチレンライナー、特殊な帯電防止材料、スケーラブルな生産システムを通じて地位を強化しています。北米は化学薬品、製薬、食品加工における強い需要に支えられ、世界市場の33%を占めています。ヨーロッパは持続可能性規則と成熟した産業ネットワークにより28%を占めています。アジア太平洋は急速な産業拡大と輸出志向の製造業の増加を反映し27%を占めています。
市場インサイト
- ドラムライナー市場は2024年に23億8,963万ドルに達し、2032年までに4.1%のCAGRで成長し、産業および規制されたセクターでの需要増加により推進されます。
- 汚染管理のニーズの高まりが強い採用を支え、ポリエチレン材料が62%のセグメントシェアを保持し、化学薬品が41%のシェアでトップのエンドユースセグメントとなっています。
- トレンドは、特殊な帯電防止およびバリアグレードのライナーの使用増加を強調し、持続可能性に駆動されたリサイクル可能で軽量なデザインの需要が世界中の産業で増加しています。
- 競争は激化しており、主要プレイヤーは高性能材料、自動化生産、カスタマイズされたライナーソリューションに投資し、厳しい衛生および安全基準を満たしています。
- 地域別では、北米が33%のシェアでリードし、ヨーロッパが28%、アジア太平洋が27%、ラテンアメリカが7%、中東&アフリカが5%を占め、産業成長と規制の成熟度の違いを反映しています。
市場セグメンテーション分析:
材料タイプ別
ポリエチレンは、強い耐穿刺性と広い化学適合性により、材料セグメントで62%のシェアを占めています。LDPEおよびHDPEライナーは、化学薬品、食品、製薬の環境での大量使用をサポートし、その採用を増加させています。ポリプロピレンとPVCは、耐熱性および溶剤重視の環境で好まれるオプションとして続きます。特殊材料は、産業がより安全で清潔な取り扱いのために帯電防止、導電性、およびバリアグレードのライナーを要求するにつれて注目を集めています。規制されたセクターでの成長は、高度なポリマーフォーミュレーションへの安定した投資を促進しています。
- 例えば、CDFグループのような大手化学パッケージャーは、漏れや汚染を防ぐHDPE製のドラム&ペールライナーを供給しており、ライナーの厚さは4ミルから30ミルまでのオプションがあります。
ドラムの種類別
スチールドラムはこのセグメントで48%のシェアを占めており、業界は危険物や高強度の材料の保管にこれらのドラムを頼っています。スチールドラムと共に使用されるドラムライナーは、汚染管理を改善し、清掃サイクルを効率化することで、使用率の向上をサポートします。プラスチックドラムは、食品、飲料、軽化学用途での使用拡大により、シェアが増加しています。ファイバーおよび複合ドラムは、企業がより軽量で持続可能な包装オプションに移行する中で、安定した成長を見せています。エンドユーザーがドラムカテゴリー全体で柔軟なライナーオプションを求める中、需要は増加しています。
- 例えば、UN認定のスチールドラム(通常200リットル/55ガロンサイズ)の製造業者は、ライナーを使用することで、腐食を避けつつ、攻撃的な化学物質を保管する際にドラムが再利用に十分な強度を持つと述べています。
エンドユース産業別
化学産業は41%の最高シェアを持ち、厳しい安全規則と汚染のない輸送の需要増加により推進されています。ドラムライナーは、化学プロセッサーが清掃時間を短縮し、腐食性物質をより効率的に管理するのを助けます。食品および飲料生産者は、衛生とアレルゲン管理に注力する中で採用を増やしています。製薬会社も、クリーンルーム対応の取り扱いと規制された廃棄物処理のためにライナーに依存しています。石油および潤滑油メーカーは、残留物の蓄積を防ぎ、ドラムの寿命を延ばすためにライナーを使用しており、これがセグメントの安定した成長をサポートしています。
主要な成長要因
汚染管理の需要増加
業界は、より厳格な衛生と材料の純度を維持するためにドラムライナーの使用を増やしています。化学、食品、製薬工場は、交差汚染を防ぎ、清掃サイクルを短縮するためにライナーを採用しています。このシフトは、粉末、液体、危険物のより安全な取り扱いをサポートします。多くの企業は、規制基準を満たし、運用効率を向上させるためにライナーを使用しています。清潔な保管と輸送条件の需要増加は、高リスクセクター全体での強力な採用を促進しています。
- 例えば、CDFコーポレーションは、Form-FitおよびAir-Assistライナーが高粘度を処理し、製薬環境での粘着性材料のより安全な充填をサポートすると報告しています。Air-Assist機能は、重力流や他のシステムと比較して、これらの製品の排出を改善するよう特別に設計されています。
化学および産業製造の拡大
化学出力と産業材料の成長は、耐久性があり適合性のあるドラムライナーの需要を押し上げています。製造業者は、腐食性物質からドラムを保護し、ドラムの寿命を延ばすためにライナーに依存しています。コーティング、接着剤、添加剤、特殊化学品の生産量の増加は、市場利用を強化しています。産業サプライチェーンの拡大は、安全な包装と廃棄物処理ソリューションの必要性を増加させています。このトレンドは、ドラムライナーを費用対効果の高い封じ込めツールとして位置づけています。
- 例えば、Anduro Manufacturingは、優れた引張強度を提供する多層ポリエチレンライナーを提供しています。これらのライナーは耐久性と強度を考慮して設計されており、ドラムの繰り返し使用時により長いサービス期間を可能にします。
コスト効率の良い取り扱いと廃棄へのシフト
企業はドラムの清掃とメンテナンスに関連する労働コストを削減するためにドラムライナーを採用しています。ライナーはダウンタイムを減らし、忙しい施設でのドラムの回転を速めます。企業はまた、残留物の蓄積を最小限に抑えることで廃棄物処理費用を削減しています。運用効率に焦点を当てることで、自動車、石油、一般製造業界全体で需要が増加しています。この要因は、企業が効率的な材料取り扱いを優先する中で、市場の強力な成長を支えています。
主要なトレンドと機会
特殊および高性能材料の使用拡大
静電気防止、導電性、バリアグレードのドラムライナーの需要が敏感な環境で増加しています。電子機器、化学薬品、製薬会社は、静電気リスクを管理し製品の純度を向上させるためにこれらの高性能製品を使用しています。ポリマー工学の進歩により、溶剤や温度変化に対する耐性が強化されています。このトレンドは、メーカーが専門的なソリューションを提供する新たな機会を生み出しています。高価値産業の拡大は、プレミアムライナー技術の普及を促進しています。
- 例えば、Berry Globalは、温かい充填プロセス中の信頼性を提供する特定の多層ポリプロピレンボトルなどの包装ソリューションを生産しています。高価値産業の一般的な拡大は、プレミアムライナーおよび包装技術の普及を促進しています。
持続可能で軽量なオプションの採用増加
持続可能性の取り組みは、企業が重いドラムから軽量でリサイクル可能な包装に移行するよう促しています。この変化は、ドラムの摩耗と廃棄物を減らすエコフレンドリーなライナーの需要を高めています。バイオベースおよびリサイクルポリマーライナーは、企業が低炭素フットプリントを目指す中で注目を集めています。食品、飲料、消費財のサプライチェーンでは、グリーンコンプライアンスを優先する中で採用が進んでいます。このトレンドは、認定された持続可能な材料を提供するサプライヤーにとっての機会を提供しています。
- 例えば、Welton Rubber Companyは、さまざまな耐久性のあるゴム製品を製造し、厳格なテストを実施しており、これが一般的に製品の寿命を延ばし、潜在的に廃棄物を減らすことに貢献しています。
主要な課題
ポリマーおよび原材料価格の変動
ポリエチレン、ポリプロピレン、および特殊樹脂のコストの変動は、メーカーに価格圧力をもたらします。原材料の不安定性は利益率に影響を与え、生産計画を妨げます。多くの生産者は、大規模な産業クライアントに対して一貫した価格設定を維持するのに苦労しています。樹脂の供給遅延は、納品の約束をさらに困難にします。この問題は、メーカーに柔軟な調達およびコスト管理戦略を採用させることを余儀なくさせます。
廃棄物削減とリサイクルコンプライアンスへの注目の高まり
プラスチック廃棄物管理に関する厳しい規制は、市場の成長を妨げています。特に厳しい廃棄ポリシーを持つ地域では、企業はリサイクルおよび報告要件の増加に対応する必要があり、運用コストが増加します。ドラムライナーメーカーは、リサイクル可能または再利用可能なソリューションを設計するよう圧力を受けています。産業ユーザーも、安全性を損なうことなく使い捨てプラスチックを最小限に抑える方法を模索しています。これらの制約は、材料設計とライフサイクル管理における革新を要求しています。
地域分析
北米
北アメリカは、化学、製薬、食品加工業界全体での強い需要により、ドラムライナー市場で33%のシェアを持っています。厳しい規制基準が、封じ込めを改善し、汚染リスクを低減するライナーの採用を支えています。この地域のメーカーは、高性能な素材や静電気防止設計に投資し、高度な安全ニーズに応えています。産業オートメーションの成長も、清掃や労働コストを削減するためにライナーの使用を増加させています。危険廃棄物管理活動の拡大が、耐久性と適合性を備えたドラムライナーに対する地域の要件をさらに強化しています。
ヨーロッパ
ヨーロッパは、成熟した化学生産、規制された食品システム、製薬生産の増加に支えられ、28%のシェアを持っています。この地域は持続可能性を重視しており、リサイクル可能で軽量なドラムライナーの需要を促進しています。企業は厳しい環境および衛生基準に適合するために高品質のライナーを採用しています。特殊化学品やクリーン製造の成長が、汚染のない取り扱いの必要性を高めています。先進的な廃棄物管理プロセスへの投資が、産業現場全体でのライナー使用を促進しています。強力な流通ネットワークと一貫した品質基準が、ヨーロッパを安定した革新重視の市場に保っています。
アジア太平洋
アジア太平洋は、化学、製造、食品加工の急速な拡大により、27%のシェアを獲得しています。中国、インド、東南アジアは、産業が生産を拡大し、安全な素材の取り扱いを必要とするにつれて、採用を増やしています。輸出活動の増加が、グローバルなコンプライアンスをサポートする汚染耐性ライナーの必要性を高めています。製薬投資の増加が、無菌グレードおよび静電気防止ライナーの需要を強化しています。この地域はまた、大規模なポリマー生産から恩恵を受け、競争力のある価格設定をサポートしています。産業成長と都市化が、強力な市場の勢いを引き続き促進しています。
ラテンアメリカ
ラテンアメリカは、化学、鉱業、食品産業の拡大により、7%のシェアを占めています。企業は、衛生を改善し、大量運用でのドラムメンテナンスコストを削減するためにドラムライナーを採用しています。ブラジルとメキシコは、産業生産の増加と強力な輸出物流により、需要を牽引しています。地域企業が取り扱いシステムをアップグレードし、グローバルな品質基準を満たすにつれて、採用が増えています。廃棄物削減に対する規制の関心の高まりも、安全な廃棄をサポートするライナーの使用を促進しています。メーカーが耐久性がありコスト効率の高いソリューションを導入するにつれて、市場の成長が強化されています。
中東・アフリカ
中東・アフリカは、石油、潤滑油、産業用化学品からの強い需要に支えられ、5%のシェアを持っています。製油所や石油化学プラントは、危険物を管理し、汚染リスクを低減するためにドラムライナーを使用しています。食品加工活動の増加が、衛生的で適合性のあるライナーソリューションの採用を促しています。湾岸諸国のインフラ成長が、効率的な包装および素材取り扱い製品の需要を促進しています。しかし、地元の製造が限られているため、輸入に依存しており、価格動向に影響を与えています。産業の多様化が進む中、この地域でのドラムライナーの長期的な成長を支えています。
市場セグメンテーション:
素材タイプ別
- ポリエチレン(LDPE、HDPE)
- ポリプロピレン
- PVC
- 特殊素材(静電気防止、導電性、バリアグレード)
ドラムタイプ別
- スチールドラム
- プラスチックドラム
- ファイバードラム
- 特殊/複合ドラム
エンドユース産業別
- 化学品
- 食品・飲料
- 製薬
- 石油・潤滑油
容量別
- 30ガロン未満
- 30–55ガロン
- 55ガロン以上
- カスタム容量
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
競争環境には、Berry Global、C.L. Smith、International Plastics Inc.、Multi-Pack Solutions、Anduro Manufacturing、Jokasafe、Polypak Packaging、Terdex、Dana Poly Inc.、Welton Rubber Companyなどの主要企業が含まれ、これらの企業は素材の革新と流通ネットワークの拡大を通じて市場での存在感を強化しています。メーカーは、高性能ポリエチレンライナー、特殊な帯電防止グレード、要求の厳しい化学、製薬、食品用途をサポートするカスタムフィットソリューションに注力しています。多くの企業が自動化された生産ラインに投資し、生産の一貫性を向上させ、リードタイムを短縮しています。持続可能性も競争を形成しており、メーカーはリサイクル可能でバイオベースの素材を導入し、環境への期待の高まりに応えています。産業クライアントとの戦略的パートナーシップは、サプライヤーが耐久性と規制遵守を強化したオーダーメイドのライナーデザインを提供するのに役立っています。汚染管理と安全な素材取り扱いへの関心が高まる中、競争は活発であり、企業は製品の信頼性、認証基準、コスト効率の高い製造慣行を優先し、長期的な優位性を維持しています。
主要プレイヤー分析
- Berry Global
- L. Smith
- International Plastics Inc.
- Multi-Pack Solutions
- Anduro Manufacturing
- Jokasafe
- Polypak Packaging
- Terdex
- Dana Poly Inc.
- Welton Rubber Company
最近の展開
- 2024年2月、Berry GlobalとGlatfelter Corporationは、税金がかからないスピンオフと合併のための最終合意を発表しました。Berryは、ヘルス、ハイジーン、スペシャリティーズのグローバル不織布およびフィルム事業をスピンオフし、その後Glatfelterと合併しました。
- 2023年4月、産業用包装製品とサービスの世界的リーダーであるGreifは、Centurion Container LLCの所有権を拡大する買収を完了しました。Greifは既存の少数株式投資を拡大し、事業の支配的な所有者となりました。
レポートのカバレッジ
この調査レポートは、素材タイプ、ドラムタイプ、エンドユース産業、容量、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途についての概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 産業が衛生基準を強化するにつれて、高性能ポリエチレンライナーの需要が増加します。
- 化学薬品および製薬の取り扱いにおいて、特殊な帯電防止およびバリアグレードのライナーが注目を集めます。
- 生産の自動化により、メーカーは一貫性を向上させ、納期を短縮できます。
- 環境規制の高まりにより、持続可能でリサイクル可能なライナー材料の採用が強化されます。
- クライアントがより良いフィット感、耐久性、汚染制御を求めるため、カスタマイズされたライナーデザインが拡大します。
- 製薬および食品加工セクターの成長により、無菌グレードのライナーに対する安定した需要が生まれます。
- デジタルトラッキングと品質監視ツールがサプライチェーン全体での製品のトレーサビリティを向上させます。
- アジア太平洋地域の産業生産の拡大が、ライナー消費を促進します。
- 企業は、より厳しい性能と安全基準を満たすために、先進的なポリマーにより多く投資します。
- 世界貿易の成長が、安全で適法な物資輸送のためのドラムライナーの広範な使用を支援します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ドラムライナー市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、ドラムライナー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたドラムライナー市場セグメントはどれですか?
ドラムライナー市場の成長を促進している主な要因は何ですか?
ドラムライナー市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ドラムライナーマーケットの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のドラムライナーマーケット市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,389.63 million → 2032: USD 3,295.61 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ドラムライナーマーケット市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ドラムライナーマーケット市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるドラムライナーマーケット市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ドラムライナーマーケット市場の成長要因
- 3.3 ドラムライナーマーケット市場の抑制要因および課題
- 3.4 ドラムライナーマーケット市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ドラムライナーマーケットバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ドラムライナーマーケットサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ドラムライナーマーケットカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ドラムライナーマーケット市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ドラムライナーマーケット輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はドラムライナーマーケット市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ドラムライナーマーケット市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ドラムライナーマーケット市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ドラムライナーマーケット競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ドラムライナーマーケット分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ドラムライナーマーケットの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のドラムライナーマーケット市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のドラムライナーマーケット市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のドラムライナーマーケット市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のドラムライナーマーケット市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのドラムライナーマーケット市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のドラムライナーマーケット市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのドラムライナーマーケット市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ドラムライナーマーケット企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
