
市場概要:
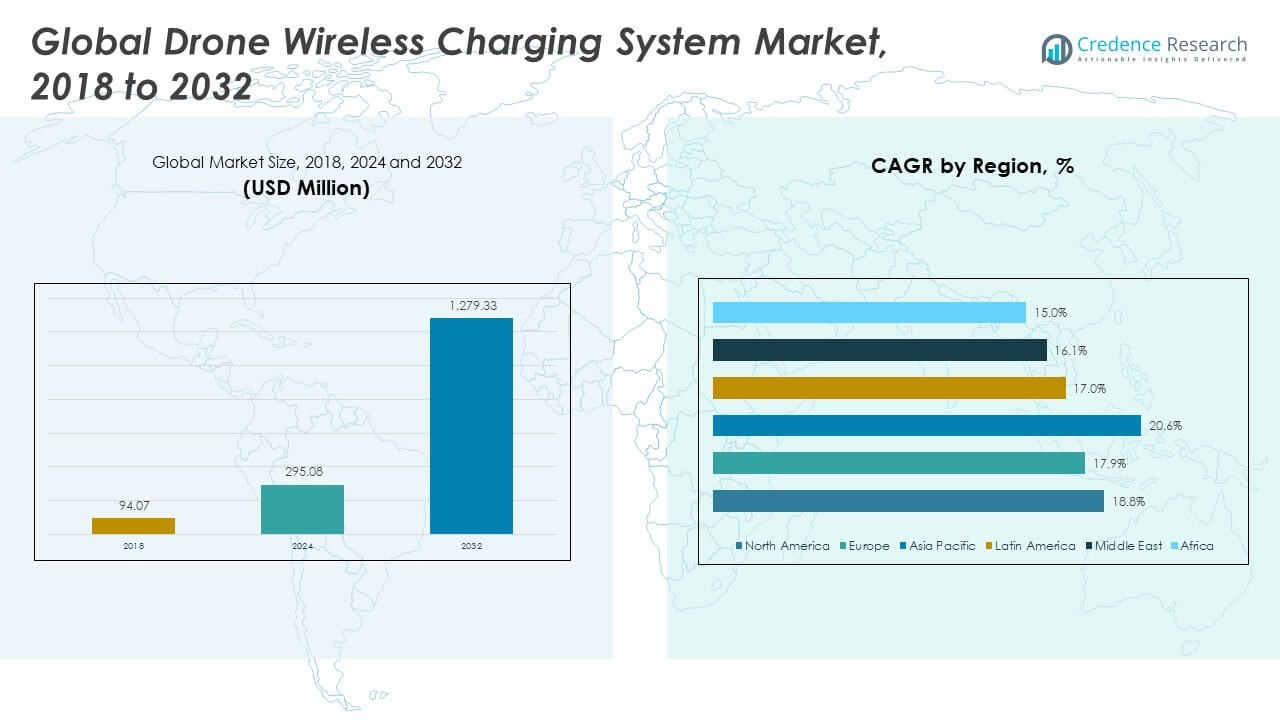
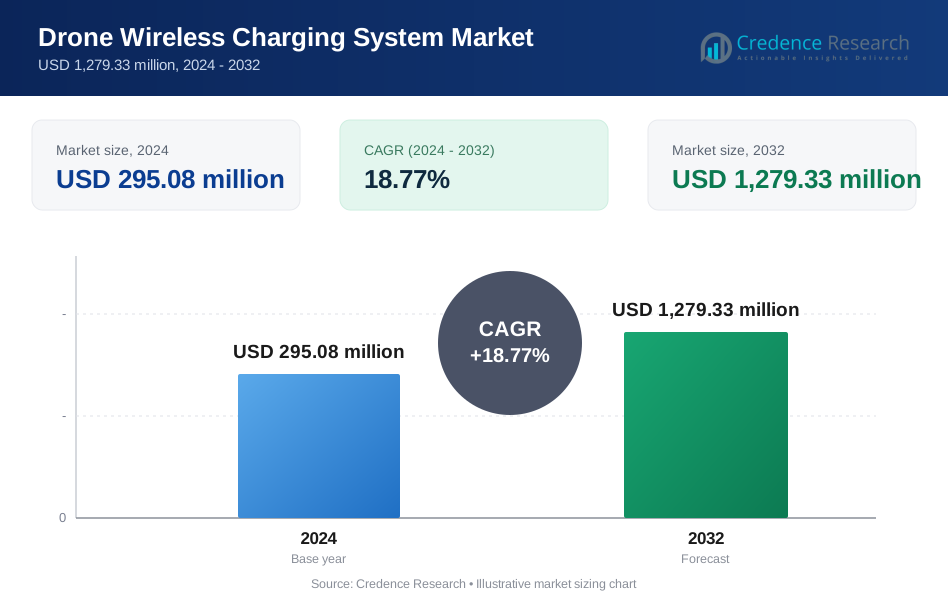
世界のドローンワイヤレス充電システム市場規模は、2018年に9,407万米ドルと評価され、2024年には2億9,508万米ドルに達し、予測期間中に年平均成長率18.77%で2032年には12億7,933万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のドローンワイヤレス充電システム市場規模 | 2億9,508万米ドル |
| ドローンワイヤレス充電システム市場、CAGR | 18.77% |
| 2032年のドローンワイヤレス充電システム市場規模 | 12億7,933万米ドル |
検査、配送、セキュリティ作業におけるドローンの使用が増加しているため、強力な採用が進んでいます。自動充電は、運用者がダウンタイムを最小限に抑えながら飛行サイクルを延長するのに役立ちます。企業は、メンテナンスを削減し、屋外サイトでの安全性を向上させるため、ワイヤレスパッドを好みます。エネルギー、鉱業、農業における広範なドローン艦隊は、迅速なターンアラウンドの必要性を高めています。自律プラットフォームは、ミッションがリアルタイムデータキャプチャにシフトするにつれて注目を集めています。新しい設計は、充電の整合性を改善し、運用の遅延を減らします。BVLOSミッションに対する規制のサポートが、自動化された電力システムへの関心を強化しています。
北米は、先進的なドローンエコシステムと配送および防衛ユーザーからの強力な投資によりリードしています。ヨーロッパは、ユーティリティおよび公共安全プログラム全体での迅速な展開で続いています。アジア太平洋地域は、中国、日本、韓国での商業ドローン運用の拡大により、最も急成長している地域として浮上しています。これらの国々は、マッピング、物流、産業モニタリングのために自律艦隊を拡大しています。中東市場は、セキュリティおよび油田検査のためのシステムを模索しています。ラテンアメリカは、農業およびインフラ監視全体での採用を増加させています。地域が継続的なドローンの利用可能性を推進するにつれて、世界的な勢いが高まっています。
市場の洞察:
- 世界のドローンワイヤレス充電システム市場は、2018年に9,407万米ドル、2024年に2億9,508万米ドルに達し、2032年には12億7,933万米ドルに達すると予測されています。これは、自律型ドローンの運用と長時間ミッションの効率要件によって、年平均成長率18.77%で拡大しています。
- 北米(42.29%)、ヨーロッパ(27.82%)、アジア太平洋(21.25%)は、物流、検査、公共安全ミッションでの強力な採用により、世界シェアをリードしています。これらの地域は、先進的なドローンエコシステム、支援的な規制パイロット、高いインフラ支出を維持しています。
- アジア太平洋は25%のシェアを持ち、中国、日本、韓国での急速な産業用ドローン展開により、最も成長が速い地域です。成長はスマートシティ投資、農業の自動化、商業用ドローン回廊の拡大によって強化されています。
- 誘導充電は、商業用UAVフリートとの強い互換性、安定性の実証、ハードウェア統合の容易さから、約40%を占める最高のセグメントシェアを貢献しています。
- 共鳴誘導、RF/マイクロ波、レーザー/光学、テザー/ハイブリッド形式は、産業および防衛ミッションでの高い耐性、長距離、または連続的な電力供給を必要とするアプリケーションによって、セグメント分布の60を占めています。
 市場の推進要因:
拡大するドローンフリートにおける自動化された電力供給の必要性の高まり
世界のドローンワイヤレス充電システム市場は、急成長するドローンフリートにおける自動化された電力供給の強い需要により勢いを増しています。多くのオペレーターは、時間が重要なミッションでのダウンタイムを減らすために自律型パッドを展開しています。企業はこれらのシステムを使用して、エネルギーおよびユーティリティサイトでの継続的な検査サイクルをサポートしています。物流会社は、長距離配送ルートを安定させるために自動充電を適用しています。防衛機関は、ミッションの準備を改善するために非接触電力システムを採用しています。研究グループは、屋外条件下での充電精度を向上させるためにアライメントモジュールを改良しています。強い運用負荷がユーザーに静的充電ドックのアップグレードを促しています。大企業は、ドローンの稼働時間を向上させ、手動介入を減らす方法として自動化を見ています。
- 例えば、WiBoticのPowerPad Proは、最大300ワットのワイヤレス出力で自律充電を可能にし、24時間体制のフリート運用をサポートします。
継続的なフィールド運用を必要とするデータ集約型ドローンアプリケーションの成長
高解像度のマッピングと監視タスクは、途切れないドローンサイクルの需要を高めています。多くの産業がリモート作業ゾーンでの迅速な再起動を必要としています。市場は、ターンアラウンドタイムを改善するワイヤレスパッドを通じてこれらのニーズをサポートしています。建設や鉱業での長時間のスケジュールを処理するのに役立ちます。自動充電はオペレーターの疲労を軽減し、ハードウェアの摩耗を減少させます。センサーを多く搭載したドローンは、密集したデータキャプチャをサポートするために一貫した電力を必要とします。ミッションプランナーは、フリートの効率を拡大するために複数のパッドを展開します。企業は、分析ワークフローを維持するために信頼性の高い充電ステーションに依存しています。
- 例えば、WiBoticの電力最適化ソフトウェアとワイヤレス充電ソリューションは、ロボットフリートの稼働時間を最大化し、安全でない充電条件から保護し、物理的なコネクタの摩耗を減少させることでバッテリーの寿命を延ばすように設計されています。
物流、セキュリティ、エネルギー、農業セクターでの商業展開の増加
商業部門は、重いドローンの作業負荷を処理するためにワイヤレス充電を採用しています。配達会社は、同日配送やラストマイルの運用を管理するために安定した電力サポートが必要です。セキュリティ機関は、24時間体制のパトロール業務のために自律パッドを使用しています。エネルギー会社は、パイプラインやグリッドを横断する継続的な検査ミッションに依存しています。農業ユーザーは、作物を監視するために頻繁に再発進が必要なドローンを採用しています。これにより、広範囲の地形カバータスクにおける運用能力が強化されます。標準化された充電ハードウェアは、より簡単なフリート拡張をサポートします。セクターレベルの採用は、自動化された電力ソリューションの長期的な需要を高めます。
効率性、耐久性、充電精度を向上させる技術的改善
新しいパッドデザインは熱性能を改善し、エネルギー損失を減少させます。密閉された屋外ユニットは、雨、ほこり、熱の中での信頼性のある運用をサポートします。高度な制御システムは、ドローンの受信機と充電プレートの間の整合性を向上させます。これにより、エネルギーの無駄を最小限に抑え、充電速度を向上させます。多くの企業が材料を改良してハードウェアの寿命を延ばしています。システムインテグレーターは、メンテナンスを改善するためにリモートモニタリングオプションを含めています。ドローンソフトウェアとの強力な統合により、スムーズな着陸と整合性が可能になります。成長する革新は、産業ユーザー間での迅速な採用を促進します。
 市場動向:
産業および都市ゾーンにおける完全自律型ドローンインフラの拡大
グローバルなドローンワイヤレス充電システム市場は、完全自律型の飛行回廊に強い関心を示しています。オペレーターは、ミッションルートに沿ってドック&チャージステーションを展開します。都市開発者は、配達ネットワークのために屋上充電ノードをテストしています。産業ハブは、自動化されたデポを使用して検査サイトをリンクしています。フリートオペレーターは、機械駆動の再発進サイクルに依存するルートを設計します。新しいソフトウェアは、パッドの可用性と使用タイミングを管理します。これにより、自動化されたフリートの編成が促進されます。多くの政府が、継続的なドローンの移動性のための試験をサポートしています。
- 例えば、Heisha TechのDNESTシステムは、屋上ドローンハウジングと自動充電を統合し、200回以上の連続自律飛行をサポートしています。
マルチベンダーフリートのための相互運用可能な充電標準へのシフト
企業は、異なるドローンプラットフォームをサポートする充電ハードウェアを求めています。メーカーは、互換性の問題を減らすためにユニバーサルインターフェースを探求しています。共有標準は、大規模なフリート全体での調達を簡素化します。相互運用可能なパッドは、マルチミッション環境でのスケーラビリティを向上させます。ドローンに依存しないシステムは、物流および公共サービスユーザー間での採用を促進します。これにより、レガシードローンとの統合が容易になります。統一されたプロトコルは、オペレーターの長いトレーニングサイクルを短縮するのに役立ちます。このトレンドは、長期的なフリートの柔軟性を向上させます。
- 例えば、PowercastのPowerSpotトランスミッターは、915 MHz ISMバンドを使用して、互換性のあるRF充電ドローン受信機をサポートします。
AI駆動の着陸、整合性、診断ツールの統合の増加
AIツールは、ドローンを充電パッド上での正確な整合性に導きます。アルゴリズムは、風の強い場所や不均一なサイトでの着陸エラーを減少させます。自己学習ソフトウェアは、時間とともにパッドのターゲティングを改善します。これにより、自律ミッションの信頼性が強化されます。予測診断は、ダウンタイムが発生する前に故障を検出します。AIリンクのコントローラーは、バッテリーの健康のために充電サイクルを最適化します。これにより、ユーザーはより正確に再発進をスケジュールすることができます。高い自動化産業での強い関心が高まっています。
厳しいフィールド条件に対応する堅牢な屋外充電プラットフォームの開発の増加
メーカーは、過酷な環境でドローンをサポートするために強化されたプラットフォームを作成します。気密性のあるユニットは、熱、ほこり、高湿度の中で動作します。頑丈なフレームは、荒い着陸時の損傷を軽減します。これにより、油田、鉱山地帯、国境地帯での展開が拡大します。頑丈なパッドは、季節の変化を通じて機関がミッションを維持するのを助けます。強力な機械的サポートはドローンの安定性を向上させます。フィールドユーザーは、メンテナンスリスクを削減するシステムを評価します。採用は、遠隔地での運用全体で増加しています。
市場課題の分析:
整列、電力伝達効率、システムの信頼性に関連する技術的制限
グローバルドローンワイヤレス充電システム市場は、整列とエネルギー伝達に関連する技術的な問題に直面しています。多くのドローンは、風の強い地域で完璧なパッドの位置を達成するのに苦労しています。コイル間のギャップが増えると効率が低下します。これは、屋外サイトで大規模な艦隊を運営するオペレーターにとって課題です。ハードウェアコンポーネントは高温地域でストレスに直面します。ほこり、振動、または湿気が接続を妨げると信頼性の問題が発生します。メンテナンスチームは環境保護のステップに余分な時間を費やします。ユーザーはフィールドの変動に対する耐性が強いシステムを必要としています。これらの課題は、過酷な運用での採用を遅らせます。
高い資本コスト、限られた標準、および複雑な規制承認
オペレーターは、大規模なエリアにわたるパッドネットワークのための急な投資ニーズに直面しています。多くの小規模企業は資本支出を正当化するのに苦労しています。確固たる業界標準の欠如は、艦隊全体での統合リスクを増大させます。それは初めてのユーザーの信頼を低下させます。承認の道筋は国ごとに異なり、展開を遅らせます。安全規則は公共ゾーン近くでの使用を制限します。企業はコンプライアンス要件を満たすために長いテストサイクルを必要とします。これらの要因は早期拡大の障壁を作り出します。
市場機会:
商業および政府部門全体でのスケーラブルな自律充電ネットワークの需要の高まり
グローバルドローンワイヤレス充電システム市場は、スケーラブルなネットワーク展開を通じて拡大の可能性を得ています。多くの都市は物流のためのコリドールベースのドローンルートを計画しています。産業グループは、大規模な検査エリアのためのマルチパッドグリッドを探求しています。これにより、手動充電作業なしでの継続的なミッションがサポートされます。スマートシティのドローンポートは強力な商業機会を生み出します。エネルギー公共事業は、長いパイプラインの範囲をカバーするためにネットワーク化されたパッドを必要としています。防衛ユーザーは遠隔地の自動化に投資しています。これらのニーズは広範な採用の道を開きます。
より高速なサイクルと強化された運用安全性を可能にする先進充電技術の成長
新しいコイル設計は、高負荷ドローンの充電サイクルを短縮します。改良された材料は、長期間の使用にわたって耐久性を向上させます。スマートコントローラーは、さまざまな負荷の下でバッテリーを保護します。これにより、オペレーターはハードウェアの寿命を延ばすことができます。AIツールは着陸精度を向上させ、リスクを軽減します。共有標準は艦隊の互換性を向上させます。これらの進歩は、企業が不確実性を低くして自動化された電力ソリューションを採用するのを助けます。
市場セグメンテーション分析:
充電アプリケーション別
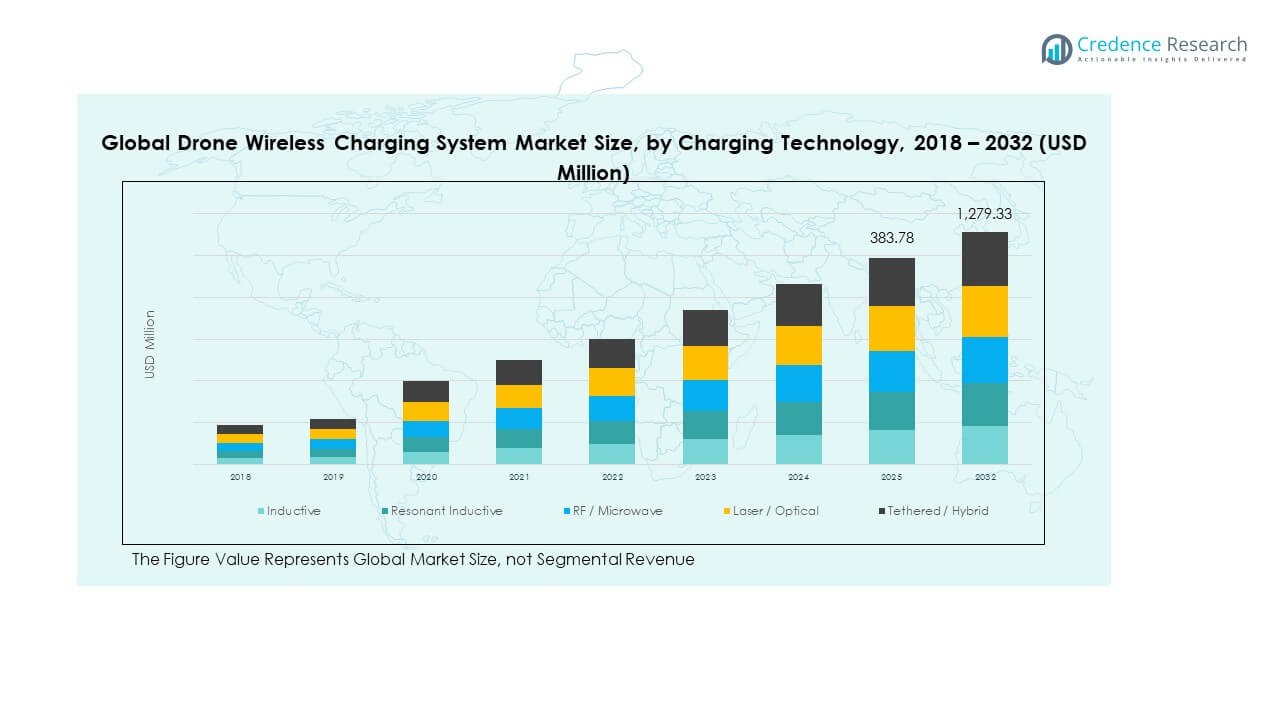
グローバルドローンワイヤレス充電システム市場は、複数の充電モードでの強力な採用を通じて拡大しています。安定した性能とコンパクトなドローンとの容易な統合により、誘導システムが主導しています。共振誘導ユニットは、着陸時の長いギャップと高い耐性をサポートします。RFまたはマイクロ波ソリューションは、途切れない空中充電実験のために関心を集めています。レーザーまたは光学システムは、高高度プラットフォームのための長距離の可能性を提供します。テザーまたはハイブリッド形式は、常に電力を必要とするミッションをサポートします。各方法は、商業および防衛ミッション全体で異なる運用負荷に対応します。企業は、ミッションの長さと地形の露出に合ったソリューションを選びます。
- 例えば、PowerLight Technologiesは、レーザーを用いたワイヤレス電力を600メートル以上にわたって提供し、UAVの飛行を維持しました。
インフラタイプ別
充電パッドは、簡単な展開と低メンテナンスの必要性から支配的です。充電ステーションは、固定された再起動ポイントに依存する物流拠点や監視ネットワークで注目を集めています。モバイル充電プラットフォームは、大規模な産業資産にわたる検査作業をサポートします。これは、恒久的なインフラが限られている場所での稼働時間を維持するのに役立ちます。クラウド管理またはフリートオーケストレーションシステムは、リモート監視と自動化をサポートします。集中管理により、パッドのスケジューリングとアライメント管理がスムーズになります。多様なインフラ形式は、ドローンフリートの迅速な拡大をサポートします。ユーザーは、フリートの規模とミッション密度に基づいてレイアウトを選択します。
- 例えば、Heishaのモバイル基地局は、連続した屋外ミッションをサポートするために、加熱、冷却、および充電モジュールを統合しています。
ドローンタイプ別
マイクロおよびナノUAVは、軽い着陸荷重を処理するコンパクトなパッドから恩恵を受けます。小型商業用UAVは、中容量の充電ドックに対する高い需要を生み出します。中型または大型UAVは、重いフレームをサポートするために頑丈なハードウェアを必要とします。これにより、強化された着陸面を持つ高出力ステーションへの関心が高まります。異なるドローンクラスは、電力定格とパッドの形状に影響を与えます。商業フリートは、さまざまなミッションのために混合ドローンカテゴリに依存しています。セグメントの多様性は、ベンダーにカスタマイズ可能なシステムを提供するよう促します。オペレーターは、ペイロードと持続時間の目標に合わせて充電プロファイルを一致させます。
アプリケーションと展開モデル別
物流と配送のユーザーは、ルートを効率的に保つために自動化されたパッドを採用します。インフラ検査およびエネルギーのクライアントは、パイプラインやグリッドの近くにステーションを設置します。農業ユーザーは、作物監視サイクルのためにリモートパッドを重視します。公共の安全と監視機関は、迅速な再起動の必要性に依存しています。軍事および防衛ユーザーは、フィールド条件に適した頑丈なシステムを必要とします。企業ユーザーは、スケーラブルな充電グリッドを採用します。展開モデルは、オンプレミスのプライベートシステムから、サービスプロバイダーおよび公共インフラのセットアップまで多岐にわたります。これにより、さまざまな運用予算に柔軟な採用パスが生まれます。
 セグメンテーション:
充電アプリケーション別
- 誘導型
- 共振誘導型
- RF / マイクロ波
- レーザー / 光学
- テザー / ハイブリッド
インフラタイプ別
- 充電パッド
- 充電ステーション
- モバイル充電プラットフォーム
- クラウド管理 / フリートオーケストレーション
ドローンタイプ別
- マイクロ / ナノUAV
- 小型商業用UAV
- 中型 / 大型UAV
アプリケーション別
- 物流 & 配送
- インフラ検査 & エネルギー
- 農業
- 公共の安全 & 監視
- 軍事 & 防衛
- 企業 / 産業
展開モデル別
- オンプレミス / プライベート
- サービスプロバイダー / サービスとしての充電
- 公共インフラ
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカのドローン無線充電システム市場の規模は、2018年に4,020万米ドルから2024年に1億2,476万米ドルと評価され、2032年までに5億4,245万米ドルに達すると予測されており、予測期間中のCAGRは18.8です。北アメリカは2024年に世界のドローン無線充電システム市場の42.29%のシェアを占めています。この地域は、物流、エネルギー、防衛、公共安全ユーザーによる強力な採用から恩恵を受けています。自動ドローン回廊の規制パイロットでリードしています。企業は連続検査サイクルをサポートするために無線パッドを展開しています。大規模なドローン艦隊は、オペレーターに自動化されたインフラへの投資を促しています。セキュリティと監視作業のための迅速な再起動ニーズをサポートします。米国の強力な技術エコシステムが高度な充電プラットフォームの需要を高めています。カナダは農業および資源セクターでの使用を拡大しています。
ヨーロッパ
ヨーロッパのドローン無線充電システム市場の規模は、2018年に2,714万米ドルから2024年に8,210万米ドルと評価され、2032年までに3億3,548万米ドルに達すると予測されており、予測期間中のCAGRは17.9です。ヨーロッパは2024年に世界のドローン無線充電システム市場の27.82%を占めています。この地域は、ユーティリティ、交通ハブ、自治体の監視プログラムで急速な採用が見られます。EU支援の自動化プロジェクトがドローンドッキングシステムへの関心を促進しています。産業現場では、検査作業中の手動介入を減らすためにパッドが展開されています。都市配送試験に関連する物流拡大をサポートします。強力なエンジニアリング能力がヨーロッパのドローンプラットフォームとの統合を改善します。ドイツ、フランス、イギリスが採用トレンドをリードしています。南ヨーロッパは農業に焦点を当てたミッションを通じて需要を追加しています。
アジア太平洋
アジア太平洋のドローン無線充電システム市場の規模は、2018年に1,848万米ドルから2024年に6,273万米ドルと評価され、2032年までに3億732万米ドルに達すると予測されており、予測期間中のCAGRは20.6です。アジア太平洋は2024年に世界のドローン無線充電システム市場の21.25%を占めています。中国は物流と検査における大規模なドローン展開を通じて強い需要を牽引しています。日本と韓国は精密操作をサポートするために無線充電を採用しています。地域のオペレーターが密集した産業および都市の作業負荷を処理するのに役立っています。政府支援のスマートシティプログラムが自動ドローンポートへの関心を高めています。インドは農業およびインフラマッピングでの使用を増加させています。迅速な製造能力がコスト効果の高い充電ハードウェアをサポートしています。この地域は商業用ドローン活動が高いため、最も急速な拡大を示しています。
ラテンアメリカ
ラテンアメリカのドローン無線充電システム市場の規模は、2018年に4.45百万米ドルから2024年に13.80百万米ドルと評価され、2032年までに52.96百万米ドルに達すると予測されており、予測期間中のCAGRは17.0です。ラテンアメリカは2024年に世界のドローン無線充電システム市場の4.68%を占めています。農業、鉱業、ユーティリティ検査での採用が増加しています。各国は長距離フィールドミッションを管理するために自動化パッドを展開しています。これにより、遠隔地での再起動サイクルが迅速化されます。ブラジルが地域の採用をリードし、次いでメキシコとチリが続きます。インフラストラクチャーやエネルギーオペレーターからの需要が増加しています。公共安全機関は監視のための自律型フリートを探求しています。農村地域での手動アクセスが限られているため、非接触充電への関心が高まっています。
中東
中東のドローン無線充電システム市場の規模は、2018年に2.48百万米ドルから2024年に7.06百万米ドルと評価され、2032年までに25.51百万米ドルに達すると予測されており、予測期間中のCAGRは16.1です。中東は2024年に世界のドローン無線充電システム市場の2.39%を占めています。この地域では、セキュリティ、油田検査、国境監視のために自律型ドローンが展開されています。政府は常時監視をサポートするために高度なパッドに投資しています。これにより、砂漠環境でのミッションの稼働時間が強化されます。高温により、堅牢な充電プラットフォームへの関心が高まっています。UAEとサウジアラビアが市場拡大をリードしています。インフラストラクチャーのメガプロジェクトが自動化された空中監視の需要を押し上げています。エネルギー生産者はパイプラインや施設のチェックにドローンを依存しています。
アフリカ
アフリカのドローン無線充電システム市場の規模は、2018年に1.32百万米ドルから2024年に4.63百万米ドルと評価され、2032年までに15.61百万米ドルに達すると予測されており、予測期間中のCAGRは15.0です。アフリカは2024年に世界のドローン無線充電システム市場の約1.57%を占めています。農業、野生動物監視、公共安全での採用が増加しています。これにより、オペレーターは限られた手動サポートで広域ミッションを管理できます。各国は医療用ドローン回廊をサポートするために自動化パッドを探求しています。南アフリカが鉱業および検査のニーズに対する地域展開をリードしています。東アフリカは医療供給の配送のためにドローン物流を拡大しています。険しい地形がフィールド対応の充電システムの必要性を促しています。自律型インフラストラクチャーへの関心の高まりにより、市場の成長は安定しています。
主要プレイヤー分析:
- WiBotic Inc.
- Skysense, Inc.
- Powercast Corporation
- Heisha Technology
- AeroVironment
- Drone Volt
- Witricity Corporation
競争分析:
グローバルなドローン無線充電システム市場は、自動化された電力供給、フリート管理、長距離充電サポートに焦点を当てた技術革新者間の強力な競争を特徴としています。主要企業はコイル効率、堅牢なパッド設計、インテリジェントな整列ツールを進化させています。これにより、高い信頼性と低メンテナンスを要求する市場での製品差別化が強化されます。ドローンメーカーとのパートナーシップは、商業および防衛フリート全体でのより深い統合をサポートします。スタートアップは柔軟な充電ステーションとモジュラープラットフォームを通じて革新を推進しています。確立されたベンダーは地域のパイロットプロジェクトや戦略的なコラボレーションを通じてグローバルな足跡を拡大しています。競争の激化は、物流、エネルギー、セキュリティ、インフラストラクチャーユーザーをターゲットにする企業が増えるにつれて高まっています。AI駆動の着陸および整列機能への継続的な投資が、自律型充電システムの次の波を形作ります。
最近の展開:
- Drone Volt - 2025年11月、Drone VoltはMILIPOL Paris 2025での記録的な成果と運用デモンストレーションにより、そのリーダーシップを示しました。同社はKOBRAドローンにPROENGINのAP4C+センサーを統合し、遠隔CBRNe検出を実現したことを発表し、HIGH-DRA除染ソリューションを強調しました。Drone Voltは、2024年の収益が3,270万ユーロで、2023年(2,400万ユーロ)から36%の成長を示し、高マージンで高付加価値の活動によって推進された強力な財務パフォーマンスを報告しました。
- Skysense, Inc. - 2025年10月、SkysenseはBYDエナジーストレージとのパートナーシップを発表し、2026年までにメキシコとラテンアメリカで300 MWhのバッテリーエネルギー貯蔵容量を展開します。この特定の展開は、直接的なドローン充電アプリケーションではなくエネルギー貯蔵システムに焦点を当てていますが、ラテンアメリカでの広範なインフラ開発トレンドに沿った再生可能エネルギーと貯蔵セクターへのSkysenseの拡大を示しています。
- Powercast Corporation - 2025年5月、PowercastはRFID Journal Awards 2025で、データセンター向けのワイヤレスで電力供給されるバッテリーフリーのRAIN RFIDセンサータグでBest New Product賞を受賞しました。この受賞技術は、ヘルスケア、製薬、食品供給チェーン、データセンター資産管理に新しいアプリケーションを開くエネルギーハーベスティング機能を可能にし、従来の充電アプリケーションを超えたワイヤレス電力ソリューションを拡大します。
- Heisha Technology - 2025年4月、Heishaはロボット犬用の革新的な屋外ワイヤレス充電ドックを発表し、IP54評価のハウジング、スマート自動ドッキング機能、従来の有線ソリューションより30%速い急速充電を特徴とする耐候性でエネルギー効率の高い設計を実現しました。2025年3月には、HeishaはDJI Mavic 3 Enterpriseシリーズ専用に設計されたポータブルドローンドックを発表し、収納、充電、発射機能を組み合わせたオールインワンの携帯性で60秒の展開を可能にする荷物スタイルのモバイル基地局を提供しました。さらに、Heishaは24/7の自律運用を必要とする産業向けに設計されたDJI M400産業用ドローン用の自律電力および充電キットACK2000を発表しました。
レポートのカバレッジ:
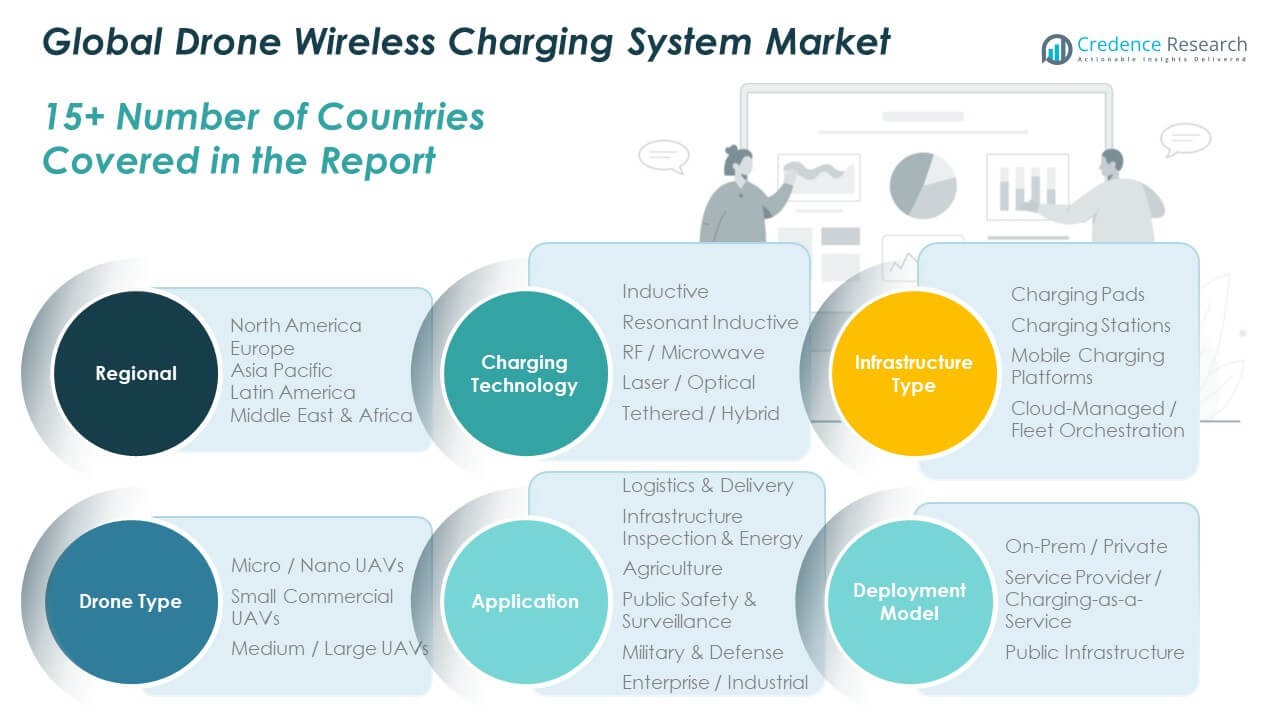
この調査レポートは、充電アプリケーション、インフラタイプ、ドローンタイプ、アプリケーション、展開モデルに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形作る市場ダイナミクス、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望:
- 産業および都市地域での自律型ドローン運用の拡大により成長が強化されます。
- 高度な物流回廊との統合により、ワイヤレスパッドの展開が増加します。
- AI駆動の着陸および整列システムが、遠隔地や混雑した地域での信頼性を向上させます。
- エネルギー、鉱業、防衛ミッションで頑丈な充電プラットフォームが注目を集めます。
- クラウド管理のオーケストレーションツールが、大規模で分散したドローン艦隊をサポートします。
- 長距離充電技術が高耐久ドローンの新しいユースケースを創出します。
- サービスプロバイダーの充電モデルが中小規模ユーザーの採用を拡大します。
- スマートシティ計画が公共ドローンインフラノードへの関心を加速させます。
- 規制の明確化がBVLOSの拡大と自動再起動サイクルをサポートします。
- 異業種間のパートナーシップが、材料、電力供給、ソフトウェア制御の革新を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
グローバルドローンワイヤレス充電システム市場の現在の市場規模はどれくらいで、2032年の予測市場規模はどのくらいですか?
2025年から2032年の間に、グローバルドローン無線充電システム市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどのグローバルドローンワイヤレス充電システム市場のセグメントが最大のシェアを持っていましたか?
グローバルドローンワイヤレス充電システム市場の成長を促進している主な要因は何ですか?
グローバルドローンワイヤレス充電システム市場の主要企業はどこですか?
2024年にグローバルドローンワイヤレス充電システム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ドローンワイヤレス充電システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のドローンワイヤレス充電システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 295.08 million → 2032: USD 1,279.33 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ドローンワイヤレス充電システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ドローンワイヤレス充電システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるドローンワイヤレス充電システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ドローンワイヤレス充電システム市場市場の成長要因
- 3.3 ドローンワイヤレス充電システム市場市場の抑制要因および課題
- 3.4 ドローンワイヤレス充電システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ドローンワイヤレス充電システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ドローンワイヤレス充電システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ドローンワイヤレス充電システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ドローンワイヤレス充電システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ドローンワイヤレス充電システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はドローンワイヤレス充電システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ドローンワイヤレス充電システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ドローンワイヤレス充電システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ドローンワイヤレス充電システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ドローンワイヤレス充電システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ドローンワイヤレス充電システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のドローンワイヤレス充電システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のドローンワイヤレス充電システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のドローンワイヤレス充電システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のドローンワイヤレス充電システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのドローンワイヤレス充電システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のドローンワイヤレス充電システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのドローンワイヤレス充電システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ドローンワイヤレス充電システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
