
市場概要
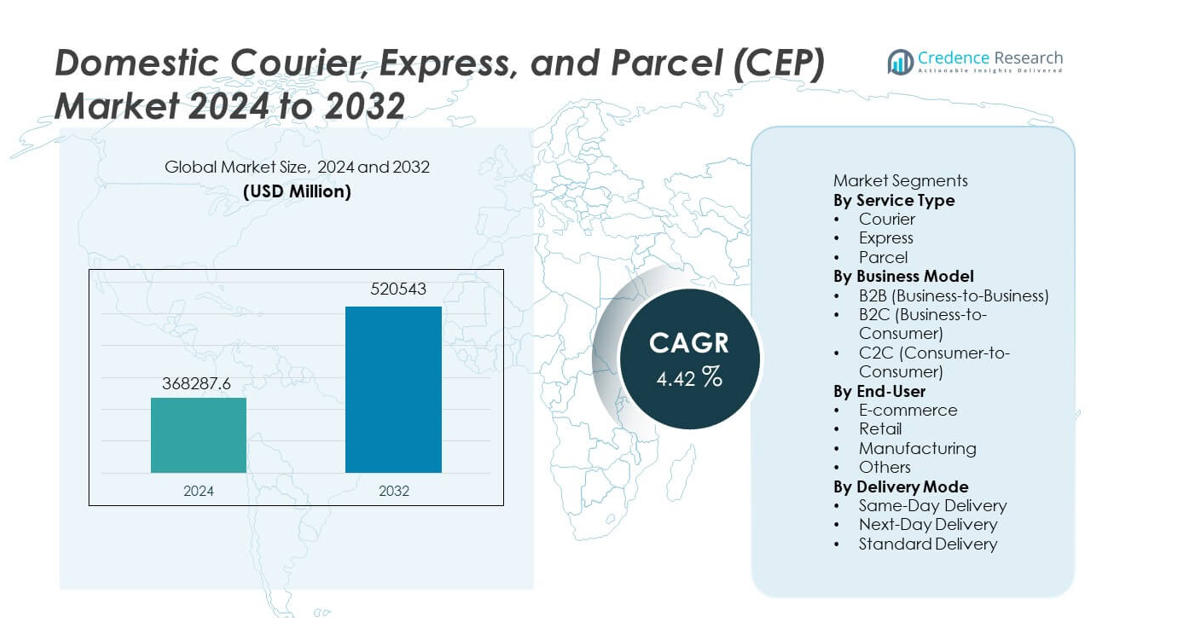
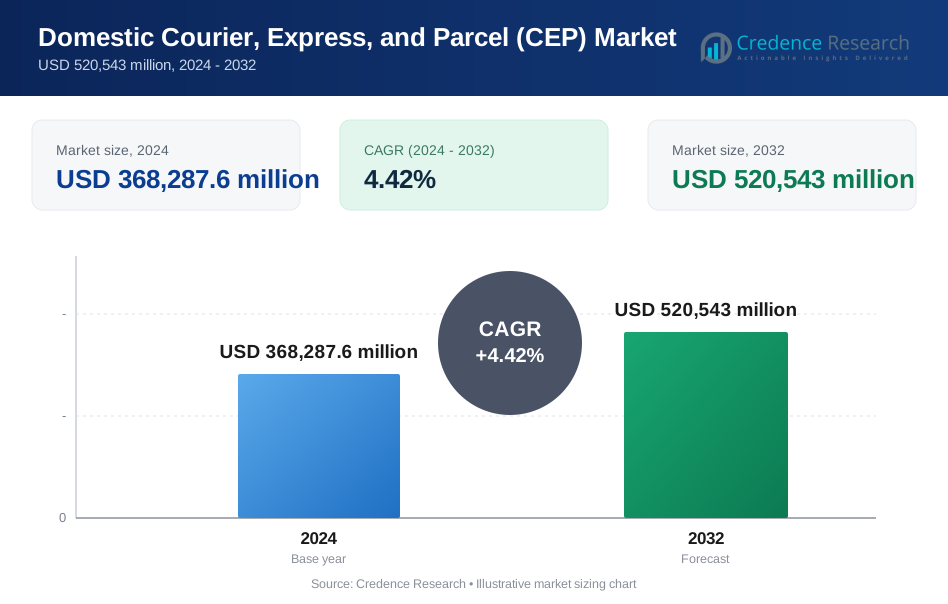
国内宅配便、エクスプレス、パーセル(CEP)市場は2024年に3,682億8,760万米ドルに達し、2032年までに5,205億4,300万米ドルに成長すると予測されており、予測期間中のCAGRは4.42%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の国内宅配便、エクスプレス、パーセル(CEP)市場規模 | 3,682億8,760万米ドル |
| 国内宅配便、エクスプレス、パーセル(CEP)市場、CAGR | 4.42% |
| 2032年の国内宅配便、エクスプレス、パーセル(CEP)市場規模 | 5,205億4,300万米ドル |
国内宅配便、エクスプレス、パーセル(CEP)市場の主要プレーヤーには、DHL、FedEx、UPS、USPS、Royal Mail、日本郵便、SF Express、YTO Express、Blue Dart Express、Aramexが含まれます。これらの企業は、ラストマイル配送の強化、自動仕分け能力の拡大、リアルタイム追跡システムの改善に焦点を当て、増加する荷物量に対応しています。これらの企業は、デジタルプラットフォーム、柔軟な配送オプション、大手eコマース小売業者との提携を通じて競争力を高めています。アジア太平洋地域は、オンライン小売の成長と都市部の需要の高まりにより、35%のシェアで市場をリードしており、北米とヨーロッパは高度な物流インフラとエクスプレス配送サービスの高い採用により続いています。
市場インサイト
- 国内CEP市場は2024年に3,682億8,760万米ドルに達し、2032年までにCAGR 4.42%で成長します。
- 主な要因には、オンラインショッピングの増加と迅速な自宅配送の需要が含まれ、頻繁な小包配送によりパーセルセグメントが57%でリードしています。
- 主要なトレンドは、仕分けの自動化、AIベースのルーティング、非接触配送の革新を強調しており、アジア太平洋地域が急速なデジタル小売の成長により最大の地域シェア35%を保持しています。
- 競争活動は、主要プレーヤーが信頼性と効率を向上させるためにラストマイルインフラ、電動車両、デジタルトラッキングプラットフォームに投資する中で激化しています。
- 市場の制約には、ラストマイル配送コストの高さとピークシーズン中の容量の課題が含まれ、B2Cセグメントはeコマースの浸透が強いため62%のシェアで優位を保っています。
市場セグメンテーション分析:
サービスタイプ別
小包部門は、eコマース出荷の急速な成長、家庭への配達の増加、サブスクリプションベースの小売モデルの採用の増加により、57%のシェアでこのカテゴリーを支配しています。ファッション、電子機器、パーソナルケア、家庭用品における頻繁な小包注文により、小包が最大のボリュームを占めています。顧客がより迅速な配送オプションや即日配送を求めるため、エクスプレスサービスが続きます。クーリエサービスは、時間に敏感なビジネス文書や高価値の配達に対する安定した需要を維持しています。ラストマイルインフラの拡大と、スピードと信頼性に対する消費者の期待の高まりが、小包部門のリーダーシップを強化し続けています。
- 例えば、DHLは年間10億個以上の小包を配達する主要な物流プロバイダーであり、広範なグローバルネットワークの運営施設と、ピックアップおよび配達用の大規模な車両フリートによって支えられています。
ビジネスモデル別
B2Cセグメントは、オンラインショッピングの活発な活動と、迅速で手頃な価格の家庭配達サービスの需要の高まりに支えられ、62%のシェアでビジネスモデルカテゴリーをリードしています。小売業者は、高ボリュームの多地点出荷を管理するためにCEPパートナーに大きく依存しています。B2Bセグメントは、産業供給チェーン、スペアパーツの流通、企業間物流によって牽引されています。C2Cセグメントは、ピアツーピア販売プラットフォームやオンラインマーケットプレイスの利用が増加する中で着実に成長しています。B2Cの支配は、デジタルコマースの拡大、効率的なラストマイルネットワーク、柔軟な配送オプションにしっかりと根付いています。
- 例えば、Amazon Logisticsは、2023年に21か国以上をカバーするB2Cネットワークで59億個の小包配達を管理しました。
エンドユーザー別
eコマースは48%の最大シェアを持ち、高頻度で軽量の出荷を処理する効率的な小包ネットワークへの強い依存を反映しています。オンライン浸透の増加、プロモーションセールイベント、多様な製品カテゴリーが一貫したボリューム成長を促進しています。小売業は、店舗の頻繁な再入荷やクリック&コレクト、店舗からの配達などのオムニチャネル運営をサポートするために続きます。製造業は、時間に敏感な部品やスペアパーツのためにCEPサービスに依存し、安定した需要を維持しています。「その他」のカテゴリーは、医療、金融サービス、小規模ビジネスによる利用の増加に伴い拡大しています。eコマースは、継続的なデジタル採用と進化する顧客の配達期待により、支配的な力であり続けます。
主要成長ドライバー
eコマースとデジタル小売の拡大
オンラインショッピングの急速な増加は、小売業者が頻繁で多様な顧客注文を履行するために信頼できる小包ネットワークに依存するため、国内CEP市場の大幅な成長を促進しています。スマートフォンの使用増加、デジタル決済の採用、eコマースプラットフォームによる積極的な割引が出荷量を押し上げています。消費者はより迅速で柔軟な配送オプションを期待しており、物流プロバイダーはラストマイルインフラをアップグレードし、配送センターを拡大しています。季節的なセールイベントやサブスクリプションベースの購入が需要をさらに高めています。このオンライン小売の持続的な急増は、国内のクーリエ、エクスプレス、小包サービスの長期的な成長見通しを強化しています。
- 例えば、インド郵便は世界最大の郵便ネットワークを持ち、全国に16万を超える郵便局があり、最近では小包サービスを改善するために大規模なデジタル変革を遂げました。
ラストマイル配送ソリューションの進展
ルーティング最適化、リアルタイム追跡、自動仕分けシステムの技術的進歩により、ラストマイル配送業務の速度と信頼性が向上します。物流プロバイダーは、効率を改善し運用コストを削減するために、電気自動車、マイクロフルフィルメントセンター、スマートロッカーに投資しています。都市化により配送密度が増し、より迅速な配送の機会が生まれます。クラウドソーシングされたフリートや非接触サービスといった配送の革新も、顧客の利便性をサポートします。これらの進展は、CEPプロバイダーが増加する取扱量を管理しながら高いサービス基準を維持し、国内市場での競争力を強化するのに役立ちます。
- 例えば、UPSは世界中の配送ルートに多くの代替燃料および先進技術車両を展開し続けているグローバルフリートを持っています。
中小企業と消費者間配送の成長
増加する中小企業は、迅速で費用対効果の高い配送オプションで地域全体の顧客に到達するためにCEPネットワークに依存しています。オンラインマーケットプレイスの台頭により、個人販売者や在宅ビジネスが国内商取引に参加できるようになり、C2C配送量が増加しています。柔軟な価格モデル、デジタル予約プラットフォーム、改善されたピックアップサービスがより広範な採用をサポートします。中小企業は、社内の物流能力を必要とせずに、より良い配送インフラへのアクセスを享受できます。この拡大するユーザーベースは、全体的な市場成長に大きく貢献しています。
主要なトレンドと機会
物流における自動化とAIの採用拡大
自動化とAIは、仕分け精度の向上、手作業の削減、車両ルーティングの最適化により、国内CEP業務を再構築します。AIによる予測は、プロバイダーが需要の急増を予測し、リソースを効率的に配分するのに役立ちます。ハブでの自動化は、次の日配送や即日配送の約束をサポートし、荷物のスループットを加速します。企業が業務をデジタル化するにつれて、高度な追跡ツール、自動化された顧客コミュニケーション、フリートの予測保守の機会が生まれます。これらの技術は、コスト削減とサービス改善を可能にし、CEPプレーヤーに新たな効率性と競争優位性をもたらします。
- 例えば、SFエクスプレスは仕分けセンターに広範なロボット自動化を導入し、AI駆動のルーティングによって大量の荷物を処理しました。
持続可能でグリーンな配送モデルの拡大
持続可能性の取り組みは、物流企業が電気配送車、低排出フリート、環境に優しい包装を採用することで強力な機会を生み出します。グリーンモビリティを促進する都市規制がこの移行を加速させます。消費者は環境責任に配慮したブランドをますます好むようになり、CEPプロバイダーはカーボンニュートラルな配送オプションやエネルギー効率の高い運用を統合するよう促されています。再生可能エネルギーを利用した倉庫や最適化されたルーティングへの投資が、炭素排出量の削減に役立ちます。持続可能性が競争の差別化要因となる中、よりグリーンなサービスを提供できる企業は市場シェアを獲得し、顧客の忠誠心を強化します。
- 例えば、ロイヤルメールは数千台の電動バンを配備し、すべての配送オフィスを再生可能エネルギーで運営しました。
主要な課題
ラストマイル配送における運用コストの上昇
ラストマイル配送は、燃料費、人手不足、複雑な都市配送環境のため、物流の中で最もコストがかかる部分です。交通渋滞や分散した配送ポイントが時間とリソースの要求を増加させます。プロバイダーは、消費者の期待が高まる中で、スピード、手頃さ、収益性のバランスを取らなければなりません。ピークシーズン中のサービスの信頼性を維持することは、運用予算にさらに負担をかけます。効果的なルート最適化とインフラのアップグレードがなければ、コストの上昇は利益率を弱め、スケーラビリティを妨げます。これらのプレッシャーを管理することは、国内CEP市場での持続的なパフォーマンスにとって重要です。
高い配送量による容量の圧迫
急速な小包量の増加は、特にピーク時に、仕分けハブ、輸送ネットワーク、ラストマイルチームを圧倒することがあります。限られた倉庫スペースと古い物流インフラがボトルネックを生み、配送を遅延させます。eコマースイベントからの急激な需要の増加は、容量を超え、効率とサービス品質を低下させます。CEPプロバイダーは、増大する需要に対応するために、自動化、車両拡張、労働力の訓練に継続的に投資しなければなりません。インフラを効果的に拡大できないと、顧客の不満やビジネス機会の損失につながる可能性があります。
地域分析
北アメリカ
北アメリカは、強力なeコマースの浸透、成熟した小売ネットワーク、迅速な家庭配送の高い需要によって29%の市場シェアを持っています。主要なCEPプロバイダーは、同日および翌日サービスに対する期待の高まりに応えるために、自動化、先進的な追跡システム、ラストマイル配送の革新に投資しています。サブスクリプションコマースや州をまたぐ配送の成長は、市場活動をさらに強化しています。この地域はまた、発展した物流インフラと広範なデジタル採用の恩恵を受けています。増加するB2C小包量と拡大するフルフィルメントセンターは、国内CEP市場における地域の競争力を引き続き支えています。
ヨーロッパ
ヨーロッパは、密集した都市人口、強力な規制フレームワーク、先進的な物流ネットワークによって27%の市場シェアを占めています。この地域は、eコマース、製造、小売セクター全体で安定した需要を経験しており、消費者がオンラインショッピングに大きく依存しているため、小包出荷が増加しています。持続可能性の取り組みが、電動配送車両やカーボンニュートラルソリューションへの投資を促進しています。EU内での国境を越えた国内スタイルの運営が小包の流れをさらに強化します。この地域のサービスの信頼性、自動化、グリーン物流への注力は、引き続き成長を支え、ヨーロッパをCEPサービスの主要市場として維持しています。
アジア太平洋
アジア太平洋は、急速な都市化、拡大するデジタルコマース、中間層の消費の増加によって35%の市場シェアをリードしています。中国、インド、日本、韓国などの国々は、大規模なeコマースエコシステムと増加するB2C出荷により、高い小包量を生み出しています。ラストマイル配送、スマート倉庫、自動化された仕分けハブへの投資が効率を加速させています。この地域の強力な製造基盤は、堅牢なB2Bおよび産業出荷を支えています。物流の近代化とデジタル決済の採用に対する政府の支援が、アジア太平洋の国内CEP市場におけるリーダーシップをさらに強化しています。
ラテンアメリカ
ラテンアメリカは6%の市場シェアを持ち、安定したeコマースの拡大と都市中心部での信頼性の高い小包配送の需要の増加によって支えられています。ブラジル、メキシコ、アルゼンチンなどの市場は、デジタルインフラの改善とオンライン小売への参加の増加によって、B2C活動が増加しています。CEPプロバイダーは、地理的およびインフラの課題を克服するために、ラストマイルネットワークと地域配送センターに投資しています。成長は緩やかですが、スマートフォンの使用の増加と支払いシステムの強化が長期的な拡大を支えています。経済開発の取り組みも、物流エコシステムの強化に貢献しています。
中東・アフリカ
中東・アフリカ地域は3%の市場シェアを持ち、特にUAE、サウジアラビア、南アフリカでのeコマースの採用と物流ハブへの投資の増加によって推進されています。消費者の速い配送オプションへの需要の増加とオンライン小売プラットフォームの拡大が小包のボリューム成長を促進しています。インフラの改善、自由貿易地域、都市開発プロジェクトが物流効率をサポートしています。しかし、地理的多様性と不均一なデジタル採用によって市場拡大は抑制されています。輸送ネットワークとフルフィルメントセンターへの継続的な投資が、この地域での長期的な成長を支える鍵となります。
市場セグメンテーション:
サービスタイプ別
- 宅配便
- エクスプレス
- 小包
ビジネスモデル別
- B2B(企業間取引)
- B2C(企業対消費者取引)
- C2C(消費者間取引)
エンドユーザー別
- eコマース
- 小売
- 製造
- その他
配送モード別
- 即日配送
- 翌日配送
- 標準配送
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
競争環境には、DHL、FedEx、UPS、USPS、Royal Mail、日本郵便、SF Express、YTO Express、Blue Dart Express、Aramexが含まれます。これらの企業は、配送ネットワークの拡大、ラストマイル効率の向上、リアルタイム追跡や自動仕分けのための技術活用によって競争しています。eコマースからの小包ボリュームの増加がプロバイダーに容量の強化と同日配送や非接触サービスなどの柔軟な配送モデルの採用を促しています。オンライン小売業者との戦略的パートナーシップが市場での地位を強化し、電気自動車や持続可能な物流への投資が環境目標に対応しています。地域のプレーヤーは、ローカライズされたサービス能力と競争力のある価格設定を通じて勢いを増しています。消費者の速度と信頼性への期待が高まる中、企業はデジタルプラットフォーム、ルート最適化、多様なサービス提供に注力し、国内CEP市場での優位性を維持しています。
主要プレイヤー分析
最近の動向
- 2024年8月、J&TエクスプレスはサウジアラビアでJ&T SPEEDという新しい小包配送サービスを開始し、中東の物流市場での提供を大幅に拡大しました。
- 2024年2月、エミレーツポストグループは7Xにブランドを変更し、UAEの宅配便、エクスプレス、パーセル(CEP)業界を再構築するための新しい子会社EMXを発表しました。最先端技術を活用し、EMXはスピード、信頼性、顧客中心のサービスを優先した比類ない物流ソリューションを提供することを目指しています。
- 2023年4月、インターロールは、要求の厳しい宅配便、エクスプレス、パーセル(CEP)市場向けに特別に設計された高性能コンベヤープラットフォーム(HPP)を発表しました。
レポートのカバレッジ
この調査レポートは、サービスタイプ、ビジネスモデル、エンドユーザー、配送モード、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場ダイナミクス、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- eコマースの浸透が進むにつれ、国内CEPサービスの需要が増加します。
- 消費者がより迅速な履行を期待するため、当日および翌日配送オプションが拡大します。
- 仕分けハブの自動化とAIを活用したルーティングが配送効率を向上させます。
- 持続可能性が優先される中、電動およびグリーン配送車両が採用されます。
- より多くの小包量を管理するため、ラストマイルインフラへの投資が増加します。
- 小売業者と物流企業は、配送ネットワークを合理化するためにパートナーシップを深めます。
- デジタルトラッキングとリアルタイムの可視化ツールがすべてのサービス層で標準となります。
- サブスクリプションコマースと定期配送が一貫した出荷成長に寄与します。
- 地域の物流スタートアップは、専門的で超ローカルな配送モデルで注目を集めます。
- 都市化の進展により配送密度が高まり、最適化されたサービスルートを支援します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
国内宅配便、エクスプレス、パーセル(CEP)市場の現在の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2025年から2032年の間に、国内宅配便、エクスプレス、パーセル(CEP)市場はどのくらいの年平均成長率で成長することが予測されていますか?
2024年に最も大きなシェアを持っていた国内宅配便、エクスプレス、パーセル(CEP)市場セグメントはどれですか?
国内宅配便、エクスプレス、パーセル(CEP)市場の成長を促進している主な要因は何ですか?
国内宅配便、エクスプレス、パーセル(CEP)市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 国内宅配便、速達便、宅配市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の国内宅配便、速達便、宅配市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 368,287.6 million → 2032: USD 520,543 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 国内宅配便、速達便、宅配市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 国内宅配便、速達便、宅配市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における国内宅配便、速達便、宅配市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 国内宅配便、速達便、宅配市場市場の成長要因
- 3.3 国内宅配便、速達便、宅配市場市場の抑制要因および課題
- 3.4 国内宅配便、速達便、宅配市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 国内宅配便、速達便、宅配市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 国内宅配便、速達便、宅配市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、国内宅配便、速達便、宅配市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 国内宅配便、速達便、宅配市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 国内宅配便、速達便、宅配市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は国内宅配便、速達便、宅配市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 国内宅配便、速達便、宅配市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 国内宅配便、速達便、宅配市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 国内宅配便、速達便、宅配市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 国内宅配便、速達便、宅配市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新国内宅配便、速達便、宅配市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の国内宅配便、速達便、宅配市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の国内宅配便、速達便、宅配市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の国内宅配便、速達便、宅配市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の国内宅配便、速達便、宅配市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの国内宅配便、速達便、宅配市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の国内宅配便、速達便、宅配市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの国内宅配便、速達便、宅配市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 国内宅配便、速達便、宅配市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
