
デリフードコンテナ市場の概要:
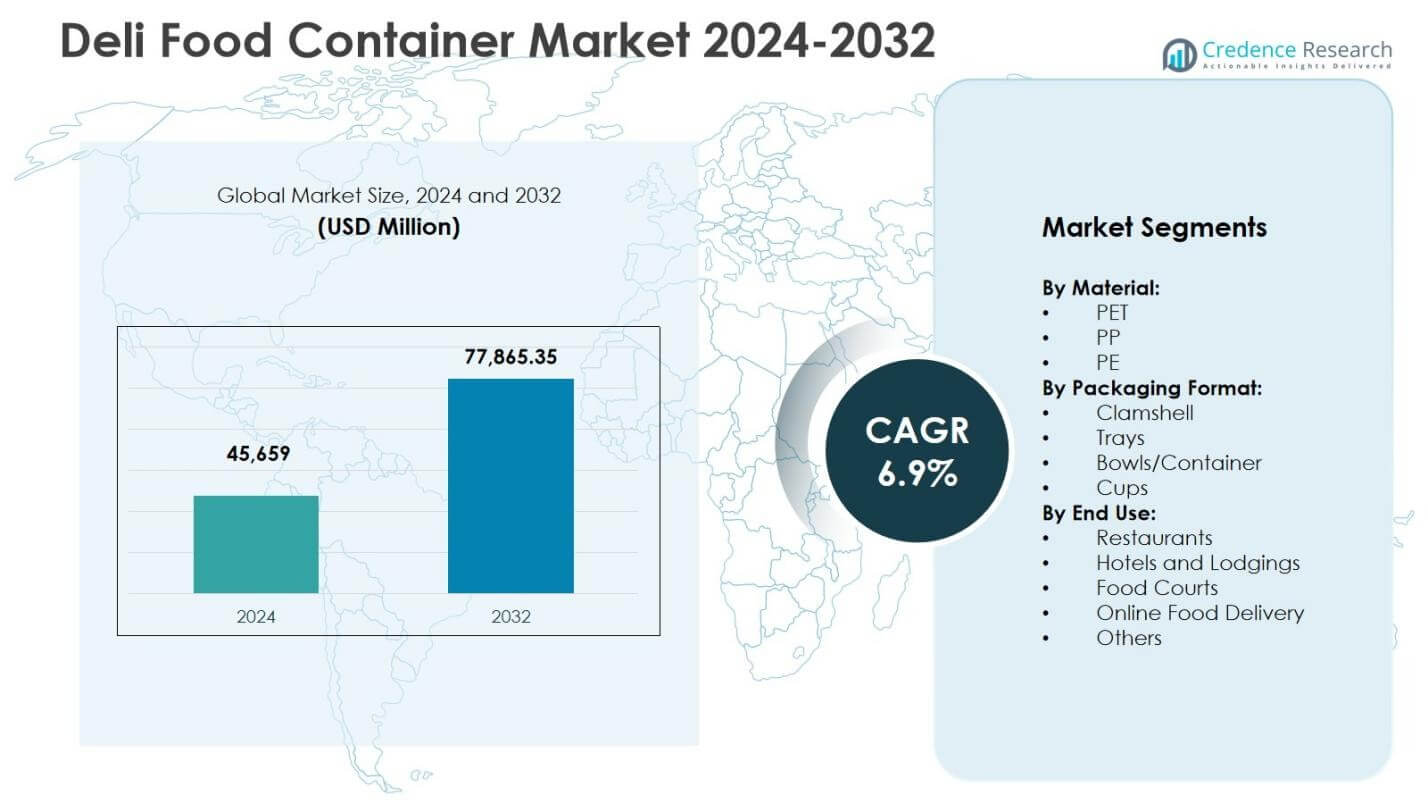
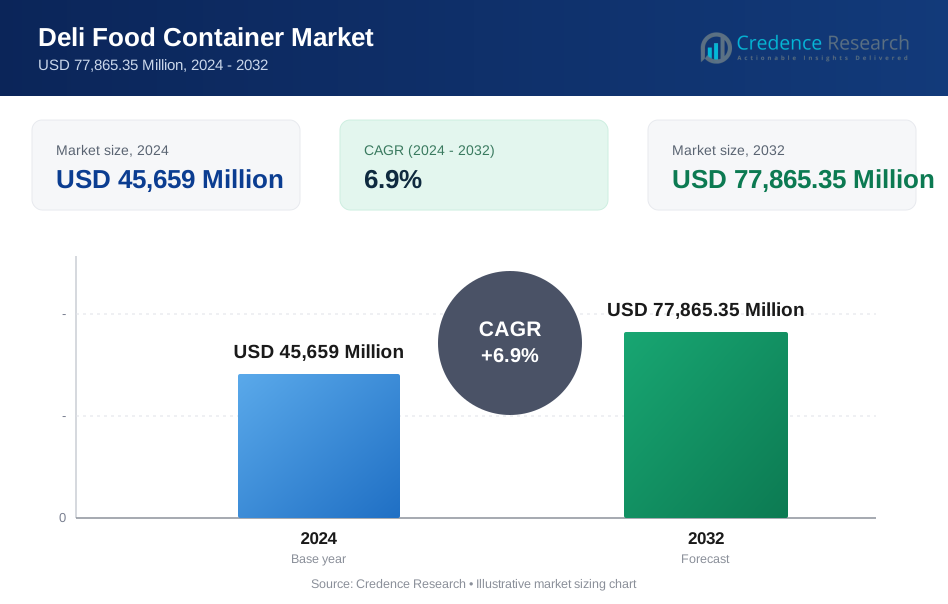
デリフードコンテナ市場の規模は2024年にUSD 45,659百万と評価され、2032年までにUSD 77,865.35百万に達する見込みで、予測期間中のCAGRは6.9%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のデリフードコンテナ市場規模 | USD 45,659百万 |
| デリフードコンテナ市場、CAGR | 6.9% |
| 2032年のデリフードコンテナ市場規模 | USD 77,865.35百万 |
デリフードコンテナ市場の洞察
- 市場は、レストランやオンラインフードデリバリーが硬質ボウル、クラムシェル、多区画コンテナの採用を促進する中、即食食品、テイクアウト形式、衛生的なPETおよびPPコンテナの需要が高まるにつれて成長しています。
- 市場は、リサイクル可能で軽量な包装、改ざん防止の閉鎖、電子レンジ対応のデザイン、プレミアムな高透明度コンテナに向かっており、2024年にはPETが48.6%のシェアで素材セグメントをリードしています。
- 主要プレーヤーは、持続可能な素材、軽量エンジニアリング、積み重ね可能な形式を通じてポートフォリオを拡大し、スーパーマーケット、デリ、フードサービスチェーンとのパートナーシップを強化しながら、供給ネットワークと製品性能を向上させています。
- 北米は2024年に32.4%のシェアで市場をリードし、次いでヨーロッパが27.8%、アジア太平洋が24.6%を占め、ラテンアメリカと中東・アフリカは、急成長するクイックサービスレストランと小売デリネットワークを通じて需要を拡大しています。
デリフードコンテナ市場のセグメンテーション分析:
素材別
デリフードコンテナ市場は素材別ではPETがリードしており、2024年に48.6%のシェアを占めています。これは、鮮度の見える化と保存期間の延長をサポートする透明性、耐久性、強力なバリア特性によるものです。PETのリサイクル可能性と進化する持続可能性規制への適合性は、小売およびフードサービス用途での採用をさらに強化しています。PPは二次的な重要なシェアを保持しており、耐熱性と電子レンジ対応の包装に適しているためです。一方、PEは柔軟でコスト効率の高い形式で好まれています。衛生的な保管、軽量包装、循環型経済の取り組みに対する関心の高まりは、PETの市場での支配的な地位を引き続き強化しています。
- 例えば、Berry Globalは、PCR(消費後リサイクル)コンテンツと軽量形式を強調した、クリアデリタブ用のCLCLEAR™ PETレンジを拡大しました。
包装形式別
包装形式全体で、ボウル/コンテナは2024年に36.2%の市場シェアを持つ主要なサブセグメントとして浮上しました。その多様性、漏れ防止設計、サラダ、レディミール、デリの品揃えに適していることが支持されています。改ざん防止の蓋やスタッカブルな形式との互換性が、小売やテイクアウトの輸送効率を高めます。クラムシェル包装は、ベーカリーやコールドカットアイテムの利便性と製品の視認性から恩恵を受け、トレイやカップはポーションコントロールやシングルサーブ用途に役立ちます。調理済み食品の消費の増加、グラブアンドゴーの提供、プレミアムなプレゼンテーション基準の上昇が、ボウルやマルチコンパートメントデリコンテナの需要を引き続き牽引しています。
- 例えば、Pactiv Evergreenのヒンジ付き紙製クラムシェルは、4.79 x 4.81 x 2.75インチのサイズで、グリース耐性があり、ペストリーのようなホット/コールドのグラブアンドゴーベーカリーアイテムに適しており、製品ステッカー用の広いエリアを提供します。
エンドユース別
エンドユース別では、レストランが2024年に41.7%のシェアを持つ主要なサブセグメントを代表しました。テイクアウトミールの拡大、クイックサービス形式、持ち帰り消費のための衛生的で耐久性のある包装への依存が増加しているためです。ミールカスタマイズとポーション包装の成長が、レストランによる堅牢なデリコンテナの採用を強化します。オンラインフードデリバリーは最も成長が速いユーザーグループです。デリバリー主導の食事行動と改ざん防止包装のニーズに支えられ、ホテル、フードコート、機関ケータリングが安定したボリューム需要に貢献しています。都市部での食事頻度の上昇、利便性のトレンド、標準化された包装要件が市場でのレストラン主導の使用の優位性を強化しています。
主要な成長ドライバー
便利で即食可能な食品の需要の増加
デリ食品コンテナ市場は、都市生活、忙しい仕事のスケジュール、クイックサービス形式の拡大が、即食可能な食事、サラダ、スナック、テイクアウト食品の消費を加速させる中で、力強く成長しています。食品小売業者やデリは、製品の安全性、視覚的魅力、ポーションコントロールを確保するために、耐久性、漏れ防止、衛生的な包装にますます依存しています。グラブアンドゴー形式への消費者の好みの増加と、スーパーマーケットのデリカウンターや調理済み食品セクションの拡大が、コンテナの採用をさらに強化しています。都市部および郊外市場全体での携帯可能な食事ソリューションへのシフトが、デリコンテナを利便性重視の食品消費の重要な推進力として位置づけ続けています。
- 例えば、DartのSolo MicroGourmetラインには、8オンスと16オンスの透明なポリプロピレン製デリコンテナが含まれており、電子レンジ対応、冷凍庫対応、リサイクル可能で、デリや持ち帰りの設定でパスタサラダ、スープ、カットフルーツ用に設計されています。
フードサービス、デリバリー、クラウドキッチンエコシステムの拡大
オンラインフードデリバリープラットフォーム、クラウドキッチン、クイックコマースサービスの急速な成長は、輸送効率と改ざん防止の安全性を考慮した信頼性の高いデリフードコンテナの需要を大幅に押し上げています。レストラン、カフェ、フードコートは、輸送中に製品の完全性を保ちながら、温度、新鮮さ、プレゼンテーションの品質を維持するために、堅牢なプラスチック製の容器、ボウル、クラムシェルをますます採用しています。サブスクリプションミールサービスやデリバリー主導のダイニング形式の増加は、包装の使用をさらに強化しています。デリバリーエコシステムがティア2およびティア3の都市に拡大するにつれて、フードサービス事業者は、運用の拡張性と一貫した顧客体験をサポートするために、コンテナの調達を増やし続けています。
- 例えば、Zomatoは2019年に「Zomato Safely Sealed」という改ざん防止包装を導入し、箱の上部ストリップを切らないと開けられない50ミクロンの単一ポリマーシールを特徴としています。
持続可能でリサイクル可能な包装材料へのシフト
持続可能性に焦点を当てた規制、企業のESGコミットメント、消費者の意識の高まりが、リサイクル可能なPET、PP、バイオベースのデリフードコンテナの採用を加速させています。食品ブランドや小売業者は、循環経済の目標を達成し、埋立地への影響を減らすために、使い捨てのリサイクル不可能なプラスチックからエコ責任のある代替品への移行を進めています。材料工学の進歩、軽量コンテナ設計、ポストコンシューマー樹脂の統合が、プレミアムおよびマスマーケット向けの製品の実行可能性を強化しています。低炭素フットプリントの包装と廃棄物管理ポリシーへの準拠の需要は、持続可能なパフォーマンス、製品の安全性、環境の透明性を通じて差別化を図るためのイノベーションを推進し続けています。
主要なトレンドと機会
改ざん防止、スマート、機能的な包装デザインの採用
デリフードコンテナ市場を形作る主要なトレンドは、改ざん防止クロージャー、安全なシーリングシステム、食品の安全性と顧客の信頼を高めるスマートな機能的特徴の統合です。小売業者やフードサービス事業者は、保管と物流を最適化しながら棚のプレゼンテーションを向上させる、スタッカブルでスペース効率の良いコンテナをますます好んでいます。防曇リッド、マルチコンパートメント形式、電子レンジ対応構造などの革新が、ミールプレップ、サラダ、プロテイン包装用途での使用を拡大しています。メーカーにとっての機会は、安全性、利便性、パフォーマンス属性を付加価値のあるデザインと組み合わせることで、現代の小売およびクイックサービスチャネルでのブランドポジショニングを強化することにあります。
- 例えば、SystemPAKは、電子レンジ対応で冷凍庫対応の改ざん防止プラスチック容器を提供しており、冷凍庫グレードのモデルでは-40°Cまで対応可能で、液体、乾燥食品、テイクアウェイカレーのような半乾燥品に理想的です。
新鮮で健康的、グルメな提供物のための包装の高級化
プレミアムデリの品揃え、グルメサラダ、プロテインボウル、高品質な調理済み食品への消費者のシフトが進む中、製品の視認性と新鮮さを高める視覚的に魅力的で高透明度のパッケージの需要が高まっています。小売業者は、ブランドの差別化を支援し、健康志向の消費者を引き付け、新鮮食品カテゴリー全体でプレミアム価格を正当化するために、高級デリ容器をますます活用しています。ポーションコントロールされた栄養、クリーンラベルの原材料、店内での高級なプレゼンテーションへのトレンドは、先進的なPETおよびPP容器フォーマットの機会を生み出しています。メーカーは、進化するライフスタイルとプレミアム食品消費のトレンドに合致した、美的で耐久性があり、小売準備が整ったパッケージソリューションを開発することで利益を得ています。
- 例えば、シールドエアーコーポレーションは、プレミアムプロテインやすぐに食べられる食事のために製品の視認性と鮮度を向上させるCryovac® Darfresh®真空スキンパッケージを導入しました。
主な課題
環境規制とプラスチック廃棄物削減への圧力
市場は、使い捨てプラスチックに対する世界的な規制の強化、埋立地制限、拡張生産者責任フレームワークの影響を受けています。メーカーやフードサービス業者は、耐久性と安全性の要件を持続可能性の目標やリサイクルインフラの制限とバランスを取る必要があります。環境に優しい材料への移行は、特にコストに敏感な地域では、多くの利害関係者にとって生産と調達コストを増加させます。廃棄物収集システムの違いや、材料のエンドオブライフ回収の違いが、大規模な採用をさらに複雑にします。企業は、リサイクル可能な材料の革新、クローズドループシステム、コンプライアンスに基づくパッケージの再設計に投資し、規制リスクを軽減し、長期的な市場競争力を維持する必要があります。
原材料価格の変動とサプライチェーンの混乱
ポリマー価格の変動、樹脂の供給状況、世界の石油化学サプライチェーンは、デリ容器メーカーや流通業者にとって大きな課題をもたらします。原材料費の上昇は、フードサービスや小売顧客のパッケージングマージンや価格モデルに直接影響を与えます。物流の制約、輸送の遅延、地政学的な不確実性が調達サイクルや生産計画をさらに混乱させます。小規模なサプライヤーは、より強力な調達能力を持つ統合パッケージング企業と比較して、コスト圧力が増大しています。これらの課題に対処するために、市場参加者はサプライヤーパートナーシップを強化し、原材料の調達を多様化し、運用の回復力戦略を採用して生産の信頼性とコスト構造を安定させる必要があります。
地域分析
北米
北米は、2024年に32.4%のシェアを持ち、スーパーマーケット、コンビニエンスストア、クイックサービスレストランからの強い需要に支えられ、デリ食品容器市場でリードしています。この地域は、すぐに食べられる食事、プレミアムサラダ、パッケージデリの品揃えの高い消費から恩恵を受けており、改ざん防止機能や電子レンジ対応のPETおよびPP硬質容器の採用を促進しています。オンライン食品配達、ミールキットサービス、持続可能性に焦点を当てたパッケージングの取り組みの成長が市場拡大をさらに強化しています。リサイクル可能なパッケージフォーマットへの継続的な投資と軽量容器デザインの革新が、この地域の支配的な役割を強化しています。
ヨーロッパ
ヨーロッパは2024年に27.8%のシェアを占め、厳しい包装の持続可能性規制、強力な小売浸透、およびエコフレンドリーでリサイクル可能なデリ容器に対する消費者の嗜好の高まりにより推進されています。プレミアム食料品フォーマット、店内デリカウンター、および西ヨーロッパと北ヨーロッパ全体での冷蔵レディミールの提供の拡大が市場の勢いを増しています。小売業者が食品の安全性、品質の保存、および製品のプレゼンテーションの向上を強調する中、高透明度のPET容器とリサイクル可能なPPフォーマットの需要が増加しています。循環経済の包装モデルへの移行とバイオベースおよび消費後樹脂ソリューションへの投資が、地域全体の製品開発と採用のトレンドに影響を与え続けています。
アジア太平洋
アジア太平洋は2024年に24.6%のシェアを占め、急速な都市化、拡大するフードサービスインフラ、および利便性重視のダイニングとテイクアウェイフォーマットの人気の高まりにより、最も成長が速い地域市場として浮上しています。可処分所得の増加、組織化された小売の成長、クラウドキッチンとデリバリープラットフォームの普及が、耐久性のあるデリ容器の需要を大幅に押し上げています。中国、インド、東南アジアでの大規模な生産能力が、コスト効率の良い供給を支えています。現代的な食品小売へのシフト、準備食品カテゴリーの拡大、持続可能な包装代替品の徐々な採用が、先進国および新興アジア太平洋経済圏全体での市場浸透をさらに強化しています。
ラテンアメリカ
ラテンアメリカは2024年に8.9%のシェアを獲得し、クイックサービスレストランの拡大、スーパーマーケットのデリ提供の増加、都市部でのパッケージ化されたレディトゥイートミールの需要の高まりに支えられています。ブラジル、メキシコ、チリなどの国々は、小売の近代化の拡大とテイクアウェイおよびデリバリー指向の食品フォーマットの採用を通じて強く貢献しています。軽量でコスト効果の高いプラスチック容器の需要が依然として支配的であり、持続可能性のイニシアチブがプレミアム小売チャネルでの製品選好を徐々に形成しています。地域の市場成長は、地元の包装製造能力への投資、供給ネットワークの改善、および衛生的で安全な食品包装ソリューションへの消費者の傾向の高まりによって強化されています。
中東とアフリカ
中東とアフリカは2024年に6.3%のシェアを占め、現代小売の成長、ホスピタリティとフードサービスセクターの拡大、および都市経済における利便食品の消費の増加により推進されています。デリ食品容器の需要は、特に湾岸協力会議諸国で、クイックサービスレストラン、ハイパーマーケット、機関ケータリング環境全体で増加しています。観光、ホテルケータリング、組織化された食品小売への投資が、プレミアムおよびテイクアウェイミールセグメント全体での容器使用を強化しています。手頃な価格が主要な購入動機である一方、リサイクル可能で高品質な包装ソリューションへの徐々なシフトが、地域の新興市場全体での長期的な市場開発を支えています。
デリフード容器市場のセグメンテーション:
素材別:
- PET
- PP
- PE
包装形式別:
- クラムシェル
- トレイ
- ボウル/コンテナ
- カップ
エンドユース別:
- レストラン
- ホテルと宿泊施設
- フードコート
- オンラインフードデリバリー
- その他
地域別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
デリフード容器市場の競争環境は、Pactiv Evergreen、Berry Global Inc.、Amcor plc、Huhtamäki Oyj、Sabert Corporation、Genpak、Display Pack、Eco-Products Inc.、Vegware Ltd、Lollicup USAなどの主要企業によって特徴付けられています。市場は、素材の革新、持続可能性、およびパフォーマンス重視の包装ソリューションに対する強い関心を反映しており、メーカーはPET、PP、およびリサイクル可能な形式を通じてポートフォリオを拡大し、変化する規制およびESG要件に対応しています。企業は、軽量コンテナのエンジニアリング、改ざん防止シーリングシステム、および小売、フードサービス、デリバリーチャネル向けに調整されたスタッカブルで物流効率の高いデザインへの投資を通じて地位を強化しています。戦略的優先事項には、容量拡張、自動化のアップグレード、およびサラダ、調理済み食事、プレミアムデリの品揃えのためのカスタマイズされた形式を開発するための食品小売業者との協力が含まれます。循環経済包装、ポストコンシューマーレジンの統合、エコラベルブランディングへの関心の高まりが製品の差別化を促進し、価格規律、地域供給ネットワーク、および顧客サービス能力が、グローバルおよび新興市場全体での競争優位性に引き続き影響を与えています。
主要プレイヤー分析
- Pactiv Evergreen
- Genpak
- Display Pack
- Vegware Ltd
- Berry Global Inc.
- Sabert Corporation
- Lollicup USA
- Eco-Products Inc.
- Amcor plc
- Huhtamäki Oyj
最近の展開
- 2025年9月、Georgia-Pacificは、米国市場でのフードトゥゴーおよびデリ容器の提供を拡大するために、主要な硬質食品容器およびラップフィルムメーカーであるAnchor Packagingを買収する契約を発表しました。
- 2025年3月、Placonは、デリセグメントでの持続可能な熱成形食品包装の需要増加に対応するため、フムス、スプレッド、およびディップ用に設計された新しいFresh 'n Clear Dip Cupコンテナラインを発売しました。
- 2025年7月、The Compleat Food Groupは、タンパク質が豊富なデリ製品の能力を拡大するため、チルドフードトゥゴースナックおよびデリフィラーを専門とする生産者であるFreshpakを買収しました。
- 2025年9月、Mama's Creationsは、SyscoからCrownを買収し、FY25の収益が5600万ドルを生み出す新鮮なタンパク質メーカーで、家禽および調理済み食品のデリソリューションを強化しました。
レポートのカバレッジ
この調査レポートは、材料、包装形式、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 小売およびフードサービスチャネル全体で、調理済み食品、テイクアウト食品、便利な包装の需要が増加し続けるため、市場は持続的な成長を目撃するでしょう。
- 世界中で持続可能性に関する規制や企業のESGコミットメントが強化される中、メーカーはリサイクル可能、バイオベース、軽量材料を優先します。
- PETおよびPP容器は、耐久性、透明性、安全性のパフォーマンスにより強い採用を維持し、先進的なエコフレンドリーな代替品がより速く普及します。
- 包装デザインは、配送主導の食品消費をサポートするために、改ざん防止クロージャー、漏れ防止、輸送保護にますます焦点を当てます。
- スマートで機能的、かつ高級感のあるプレゼンテーション容器フォーマットが拡大し、小売業者は製品の視認性と消費者体験を向上させます。
- 自動化、精密成形、材料効率の高い生産技術が、メーカーのコスト効率とスケーラビリティを向上させます。
- ファストフード店、クラウドキッチン、食料品デリからの需要が、硬質食品容器の大量調達を引き続き推進します。
- 地域の製造拡大とローカライズされた供給ネットワークが、原材料と物流の混乱に対する回復力を強化します。
- 包装供給業者と食品小売業者の間の戦略的パートナーシップが増加し、調理済み食品のカスタマイズされた包装ソリューションを可能にします。
- 市場参加者は、循環経済の整合性、リサイクルインフラの協力、クローズドループ材料の統合に焦点を当て、長期的な競争力を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
デリフードコンテナ市場の現在の市場規模はどれくらいで、2032年の予測市場規模はどれくらいですか?
2024年から2032年の間に、デリフードコンテナ市場はどのくらいの年平均成長率で成長することが予測されていますか?
2024年に最も大きなシェアを持っていたデリフードコンテナ市場のセグメントはどれですか?
デリフードコンテナ市場の成長を促進している主な要因は何ですか?
デリフードコンテナ市場の主要企業はどこですか?
2024年にデリフードコンテナ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 デリフードコンテナ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のデリフードコンテナ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 45,659 Million → 2032: USD 77,865.35 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 デリフードコンテナ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. デリフードコンテナ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるデリフードコンテナ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 デリフードコンテナ市場市場の成長要因
- 3.3 デリフードコンテナ市場市場の抑制要因および課題
- 3.4 デリフードコンテナ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 デリフードコンテナ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 デリフードコンテナ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、デリフードコンテナ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 デリフードコンテナ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. デリフードコンテナ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はデリフードコンテナ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 デリフードコンテナ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 デリフードコンテナ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 デリフードコンテナ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 デリフードコンテナ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新デリフードコンテナ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のデリフードコンテナ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のデリフードコンテナ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のデリフードコンテナ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のデリフードコンテナ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのデリフードコンテナ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のデリフードコンテナ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのデリフードコンテナ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. デリフードコンテナ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
