
エグゼクティブサマリー:
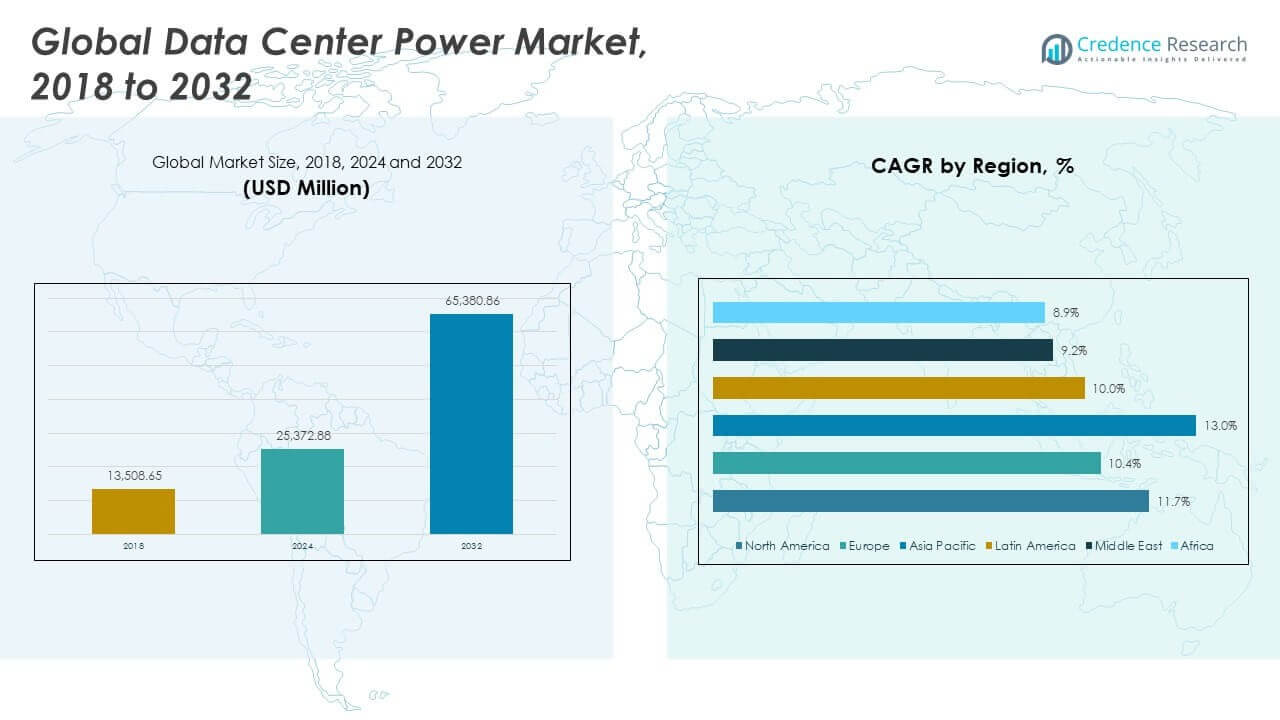
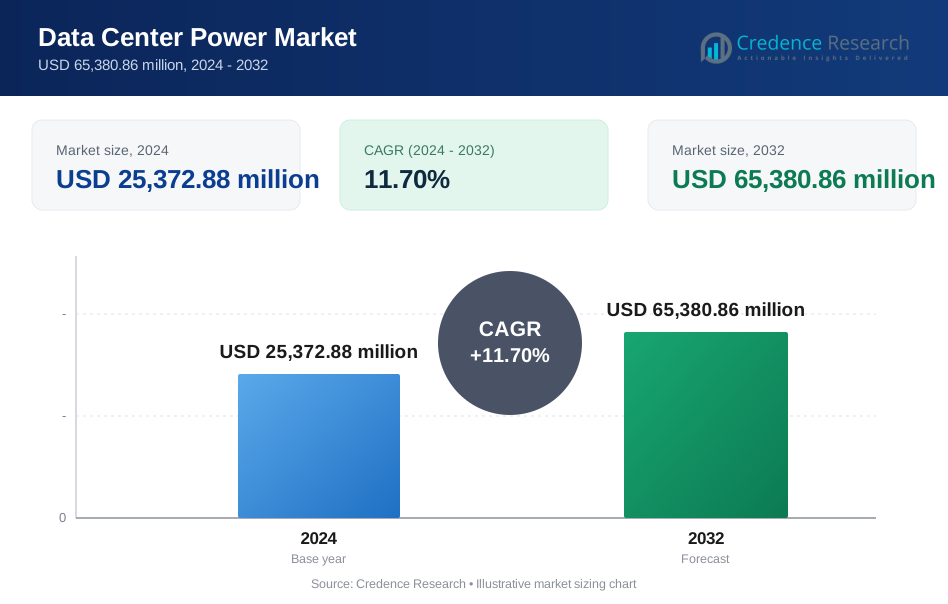
グローバルデータセンターパワーマーケットの規模は、2018年に13,508.65百万米ドルから2024年に25,372.88百万米ドルと評価され、2032年までに65,380.86百万米ドルに達すると予想されており、予測期間中のCAGRは11.70%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| データセンターパワーマーケット サイズ 2024 | USD 25,372.88 million |
| データセンターパワーマーケット, CAGR | 11.70% |
| データセンターパワーマーケット サイズ 2032 | USD 65,380.86 million |
クラウドの採用拡大、エッジコンピューティング、AIワークロードがスケーラブルな電力インフラの需要を促進しています。オペレーターは、信頼性とエネルギー効率を向上させるために、高度なUPSシステム、インテリジェントPDU、モジュール型電力ユニットを展開しています。ハイパースケールデータセンターの成長は、持続可能性とグリッド独立性に向けた調達戦略を変革しています。リチウムイオン電池、ハイブリッドバックアップシステム、スマートパワーモニタリングプラットフォームなどの革新は、進化するデータ処理ニーズに対応するために重要です。グローバルデータセンターパワーマーケットは、企業の長期的なデジタルトランスフォーメーション目標をサポートし、投資家にとって魅力的なリターンを提供します。
北米は、ハイパースケールキャンパスとAIインフラの早期採用により、グローバルデータセンターパワーマーケットの最大のシェアを占めています。ヨーロッパは、持続可能でエネルギー効率の高いデータセンターに焦点を当てています。アジア太平洋地域は、中国、インド、東南アジアでのデジタル需要の増加により、最も急成長している地域です。ラテンアメリカと中東は、政府の支援とクラウド投資の増加により安定した成長を示しています。アフリカは初期開発段階にありますが、モバイルファーストのデジタル化と地域化された電力革新を通じて将来の可能性を示しています。
市場のダイナミクス:
市場の推進要因
データセンターにおけるエネルギー効率の高い電力システムの統合の増加
グローバルデータセンターパワーマーケットは、エネルギー効率の高い電力インフラへの投資の増加から恩恵を受けています。オペレーターは、先進的なUPSシステム、精密冷却ユニット、リアルタイム監視機能を備えた電力分配ユニットを展開しています。これらのシステムは運用コストを削減し、持続可能性の目標達成を支援します。AIを使用したエネルギー管理プラットフォームは、電力使用効率を向上させます。高い電気料金は、企業に低損失の変圧器やインテリジェントスイッチギアの採用を促しています。政府はエネルギーコンプライアンスの義務を通じてこのシフトを支援しています。企業は効率性の向上を長期的なコスト削減策と見なしています。市場はこれらの近代化努力を通じて戦略的な重要性を獲得しています。これは、将来に備えた信頼性の高いデータエコシステムの基盤を提供します。
- 例えば、CyberPowerのインテリジェントPDUは、接続されたデバイス全体で電流、ワット数、電圧、周波数の測定精度を±1%で達成します。
ハイパースケール成長をサポートするスケーラブルな電力ソリューションの需要増加
ハイパースケールデータセンターは、大量のコンピューティング需要を満たすためにスケーラブルでモジュール式の電力システムを必要とします。オペレーターは、最小限のダウンタイムで段階的な拡張を可能にするプラグアンドプレイのインフラを好みます。高密度サーバーラックは、信頼性のある負荷分散を備えたカスタマイズされた電力サポートを必要とします。電力アーキテクチャは、データセンター設計計画において中心的な役割を果たすようになっています。グローバルデータセンターパワーマーケットは、柔軟なコンポーネントと制御システムを提供することでこのシフトをサポートしています。これは、大規模環境における資本効率と回復力の両方に対応しています。クラウドプロバイダーは、稼働時間のSLAを維持するためにスケーラブルな電力に依存しています。ハイパーコネクティビティの需要は迅速な展開サイクルを促進します。投資家は、このインフラ層を将来のデジタル経済にとって重要と見なしています。
再生可能エネルギーとハイブリッド電力統合への技術駆動型のシフト
データセンターへのソーラーパネル、燃料電池、バッテリーエネルギー貯蔵の統合が新たな成長を促進しています。オペレーターは、従来のグリッド供給やディーゼル発電機への依存を減らすことを目指しています。ハイブリッド電力セットアップは、停電やピーク需要時に中断のない運用を保証します。スマートグリッドとマイクログリッドの構成は、負荷の最適化と炭素排出量の削減を可能にします。グローバルデータセンターパワーマーケットは、これらのクリーンエネルギー戦略を通じてESGの優先事項に一致しています。インバーターと制御ソフトウェアの技術的成熟度は、移行の実現可能性をサポートします。多国籍オペレーターは、主要地域でグリーンキャンパスを試験運用しています。このシフトはブランドイメージを向上させ、グリーンビルディング認証と一致します。これは、環境規制への長期的なコンプライアンスを可能にします。
- 例えば、EkkoSoft Criticalのリアルタイム分析は、ラックや施設全体の電力消費を監視し、異常なパターンを早期に検出します。
インテリジェントな電力監視と障害管理ツールの重要な必要性
電力管理はハードウェアを超えて進化し、ソフトウェア対応の可視性と制御に焦点を当てています。オペレーターは、DCIMシステム、スマートメーター、AIツールを展開して予測的な障害診断を行います。これらのツールはダウンタイムを最小限に抑え、電力コンポーネントへの熱ストレスを回避します。高度な分析は、ラックまたはモジュールごとのエネルギー消費に関する詳細な洞察を提供します。グローバルデータセンターパワーマーケットは、リアルタイムのパフォーマンス洞察の必要性の高まりから恩恵を受けています。オペレーターは、連鎖的な故障を防ぐために早期の障害特定を優先しています。AIと機械学習モデルは、適応制御とエネルギー節約を提供します。これらの機能は、自律的なデータセンター管理の取り組みをサポートします。企業は、稼働時間と運用の信頼性を向上させるためにこのようなツールを採用しています。
市場動向
従来のVRLAユニットよりもリチウムイオンUPSシステムへの嗜好の高まり
オペレーターは、新規および既存の施設でVRLAベースのUPSシステムをリチウムイオンの代替品に置き換えています。リチウムイオン電池は、寿命が長く、エネルギー密度が高く、メンテナンスが少ないという利点があります。これらの利点により、TCOが改善され、密集した環境でのスペース要件が削減されます。高い稼働時間が求められるハイパースケールやコロケーション施設での採用率が高まっています。グローバルデータセンターパワーマーケットは、ベンダーが生産を拡大しコストを下げる中、この変化を追跡しています。クリーンバッテリーテクノロジーに対する規制のサポートもこの傾向を後押ししています。オペレーターは、安全性、効率性、フットプリントに基づいてバッテリー化学を評価します。長いサービス間隔は運用リスクを低減します。この移行は、持続可能性とパフォーマンスの目標を同時にサポートします。
電力アーキテクチャに影響を与える液体冷却システムの展開
高性能環境での液体冷却の採用は、データセンターの電力分配計画を変えます。これらのシステムは空冷需要を減らし、熱負荷を床上から移動させます。電力コンポーネントは、より高いラック密度と局所的なエネルギー使用をサポートするようになりました。グローバルデータセンターパワーマーケットは、統合された電力冷却パッケージで適応しています。効率的なポンプシステム、熱交換器、制御回路の需要が高まっています。AIワークロードやHPCクラスターがこれらのシステムの需要を促進しています。コロケーションプロバイダーは、次世代テナントハードウェアをサポートするために設計を調整しています。液体冷却はラックレベルでの電力効率を向上させます。この傾向は、AIやグラフィックス処理がサーバーロードを支配する場所で加速しています。
エッジデータセンターがコンパクトでモジュラーな電力システムの需要を牽引
エッジコンピューティングは、データ処理をエンドユーザーに近づけ、分散型電力インフラを必要とします。これらのマイクロデータセンターは、リモート制御機能を備えたコンパクトなUPS、PDU、およびバッテリーシステムを必要とします。電力システムは迅速な展開、最小限のメンテナンス、低フットプリントのために設計されています。グローバルデータセンターパワーマーケットは、エッジロケーションに最適化されたスケーラブルな電力キットを提供することで対応しています。通信事業者や企業は、これらのソリューションをスマートシティ、5G、IoTフレームワークに統合しています。モジュラーセットアップにより、オペレーターはサービスが行き届いていないサイトにプラグインユニットを設置できます。再生可能エネルギー源との統合により、遠隔地でのレジリエンスが保証されます。市場は、電力供給を簡素化することでエッジの拡大をサポートしています。
ソフトウェア定義電力とAIベースの負荷管理の採用
ソフトウェア定義電力プラットフォームは、需要の変動に基づいて電力供給を自動化します。AIモデルはクラスター全体のエネルギー需要を予測し、負荷分配を最適化します。これらのプラットフォームは、過剰供給を削減し、運用の機敏性を向上させます。企業はこのようなツールを使用して、持続可能性と稼働時間のKPIを達成しています。グローバルデータセンターパワーマーケットは、予測制御ソリューションの需要の高まりを反映しています。ソフトウェアインテリジェンスは、ピーク外サイクル全体でのエネルギー浪費を削減します。データセンターは、これらのシステムをより広範なDCIMツールと統合しています。ソフトウェア定義制御は、コンポーネント故障時の自動フェイルオーバーもサポートします。これらの機能は、自律的で自己修復型のデータセンターアーキテクチャと一致しています。
市場の課題
高度な電力インフラのための高い資本コストと長いROIサイクル
リチウムイオンUPS、固体変圧器、燃料電池などの高度な電力システムは高価です。小規模な運営者は、長い回収期間を伴う高額な初期投資を正当化するのに苦労しています。予算の制約により、旧施設でのアップグレードが遅れています。調達の決定は、即時の容量ニーズと比較して検討されることが多いです。グローバルデータセンター電力市場は、短期的なコスト最適化を求める企業からの抵抗に直面しています。トレーニングと統合のコストがさらなる複雑さを加えています。電力システムの設計には専門的な知識と長期的な計画が必要です。これらの障壁は、中規模および小規模の導入における採用を遅らせています。市場の成長は、コストの閾値を下げ、ROIの明確さを向上させることに依存しています。
グリッド依存性、サプライチェーンの変動性、および規制の不確実性
多くの地域では、信頼性の低いグリッドアクセスや新しいデータセンター建設に関する規制のボトルネックに直面しています。電力グリッドの制約により、サイト承認が遅れ、冗長性計画が制限されます。サプライチェーンの混乱は、変圧器、遮断器、スマートメーターのタイムリーな納品に影響を与えます。グローバルデータセンター電力市場は、特にバッテリーコンポーネントの原材料の入手可能性における変動を経験しています。エネルギー使用制限や排出目標に関する規制のギャップが計画の不確実性を生み出します。運営者は、地域ごとに一貫性のない環境コンプライアンス基準に苦労しています。重要な機器の輸入制限がプロジェクトのタイムラインにさらなる課題をもたらします。これらのリスクは、特に新興のデータセンターハブにおける容量計画に影響を与えます。
市場機会
新興経済におけるグリーンフィールドデータセンター投資の成長
アジア、アフリカ、ラテンアメリカの新興地域は、現代のデータセンター電力展開における未開拓の機会を提供しています。新しいプロジェクトは、しばしば高効率システムを最初から採用します。運営者は、再生可能エネルギーの統合とハイブリッド電力モデルを中心に施設を計画します。グローバルデータセンター電力市場は、地域政府がデジタルインフラの拡大を支援することで利益を得ています。経済のデジタル化は、クラウドの採用、5Gの展開、コロケーションの需要を促進します。これらの投資は、将来の負荷をサポートするために、堅牢でスケーラブルな電力システムを必要とします。市場のプレーヤーは、これらの地域での早期参入の優位性を狙うことができます。
再生可能エネルギーのパートナーシップと電力購入契約への関心の高まり
運営者は、電力購入契約やオンサイト発電を通じて、長期的なグリーンエネルギー供給を積極的に追求しています。これらのモデルは、エネルギーコストの予測可能性を確保し、持続可能性の義務を満たします。太陽光、風力、燃料電池は化石燃料への依存を減らします。グローバルデータセンター電力市場は、これらの協力的な供給フレームワークに新たな価値を見出しています。技術パートナーシップとエネルギーアズアサービスモデルが採用を拡大します。投資家は、このようなイニシアチブをESGに整合し、リスクを分散したものと見なしています。
市場セグメンテーション:
コンポーネントセグメンテーション グローバルデータセンターパワーマーケットは、無停電電源装置(UPS)システムセグメントが最大の収益シェアを持ち、リードしています。UPSシステムは、特にハイパースケールおよびコロケーション環境において、電力障害時のダウンタイムゼロを確保するために重要です。リチウムイオン電池とモジュラーUPS設計の普及が採用をさらに加速させています。オペレーターは、スケーラブルな容量とリモート監視機能を備えたUPSシステムを好みます。AIと高密度コンピューティングの成長は、効率的なバックアップ電源の需要を高めます。スマートUPSインフラへの投資がデータセンターのレジリエンスを強化します。市場リーダーは、低メンテナンスで高効率のユニットに焦点を当てています。このセグメントは、成熟した地域での強力な交換需要から恩恵を受けています。
データセンタータイプセグメンテーション グローバルデータセンターパワーマーケットでは、ハイパースケールデータセンターが主要なセグメントを占めており、主要なクラウドプロバイダーやテックジャイアントによって推進されています。これらの施設は、大規模で冗長性のある電力システムと高密度負荷サポートを必要とします。AI、機械学習、リアルタイム分析の急速な採用が電力強度を増加させます。オペレーターは、段階的な展開に合わせてモジュラーでスケーラブルな電力ソリューションに投資しています。ハイパースケールキャンパスは、高可用性インフラストラクチャと高度な監視および自動化を要求します。持続可能な電力調達の必要性が購買決定に影響を与えます。グローバルなクラウド消費の成長が容量拡大を促進します。ハイパースケールプロバイダーは、しばしば直接電力調達契約を採用します。彼らの設計選択は、サプライチェーン全体の革新に影響を与えます。
電圧タイプセグメンテーション 低電圧セグメントは、サーバーラック、PDU、およびIT負荷分配で広く使用されているため、グローバルデータセンターパワーマーケットを支配しています。ほとんどのデータセンターは、安全性、相互運用性、およびメンテナンスの容易さを確保するために標準化された低電圧アーキテクチャを採用しています。このセグメントは、エッジ、エンタープライズ、およびコロケーション施設全体での高い導入量から恩恵を受けています。オペレーターは、その柔軟性、低い機器コスト、および統合の容易さのために低電圧システムを好みます。電力のモジュール性とラックレベルの分配における革新がその関連性を強化します。中電圧は高負荷インフラをサポートしますが、低電圧は施設全体の展開の基盤として残ります。そのスケーラビリティと設計の成熟度は、新しい建設やアップグレードの際の第一選択肢となります。
地域別インサイト:
北米
北米のグローバルデータセンターパワーマーケットの規模は、2018年に60億4728万ドルから2024年に112億4336万ドルと評価され、2032年には290億5035万ドルに達すると予測されており、予測期間中のCAGRは11.7%です。北米は、2024年に44.3%の最大市場シェアを持ち、米国とカナダでのハイパースケールデータセンターの急速な拡大によって推進されています。主要なクラウドプロバイダーとコロケーションオペレーターは、先進的な電力インフラに多額の投資を行っています。この地域は、成熟したグリッドインフラ、強力なデジタル採用、および有利な税制優遇措置から恩恵を受けています。リチウムイオンUPSシステムとスマートPDUは、Tier IIIおよびIVデータセンターで広く使用されています。AIワークロードの増加が高密度電力ソリューションの需要を押し上げます。持続可能性目標が再生可能エネルギーを利用したキャンパスやPPAへの関心を促進します。規制の枠組みが効率的でモジュラーな電力システムのアップグレードを奨励します。市場は、強力なベンダーの存在とR&D投資によって非常に競争が激しいままです。
- 例えば、シュナイダーエレクトリックは、エコストラクチャーマイクロデータセンターを提供しています。これは、エッジおよび小規模施設向けに電力、冷却、管理を統合した事前設計のソリューションです。この製品は、分散型IT環境における迅速な展開と運用効率の向上をサポートします。
ヨーロッパ
ヨーロッパのグローバルデータセンターパワーマーケットの規模は、2018年に26億1325万米ドルから2024年に46億4889万米ドルと評価され、2032年までに109億3316万米ドルに達すると予測されており、予測期間中のCAGRは10.4%です。ヨーロッパは2024年に市場シェアの18.3%を占め、ドイツ、英国、オランダ、フランスでの活動が活発です。この地域は、グリーンデータセンターと低炭素エネルギーの統合を重視しています。オペレーターは、エネルギー効率と排出削減に関するEU規制に準拠しています。液体冷却、スマートグリッド互換性、モジュラーパワーデザインの採用が進んでいます。エッジおよびマイクロデータセンターは、東ヨーロッパおよび北欧で成長しています。強力な国境を越えた接続性とデジタルトランスフォーメーションプロジェクトがインフラの成長を支えています。AIとHPCのワークロードの増加がエネルギー需要を高めています。政府と企業は、クラウド主権と持続可能なデータエコシステムに協力しています。この市場は、グローバルおよび地域のプレーヤーからの安定した投資を引き付けています。
アジア太平洋
アジア太平洋のグローバルデータセンターパワーマーケットの規模は、2018年に36億1559万米ドルから2024年に72億44万米ドルと評価され、2032年までに203億6124万米ドルに達すると予測されており、予測期間中のCAGRは13.0%です。アジア太平洋は2024年に市場シェアの28.4%を占め、中国、インド、日本、東南アジアでの需要が強いです。急速な都市化、クラウドの成長、デジタル経済の拡大が新しいデータセンターの建設を促進しています。ハイパースケールオペレーターは、大規模キャンパスのための地域ハブをターゲットにしています。政府は、税制優遇措置、電力アクセス、土地承認を通じて投資を支援しています。コロケーションとエッジデータセンターは、二級都市で拡大しています。市場は、グリッドの課題を管理するために、省電力でコスト最適化されたシステムを採用しています。地元の公益事業者とテクノロジー企業は、グリーンエネルギー調達のためのジョイントベンチャーを形成しています。高い人口密度とモバイル使用がコンテンツ配信とデータ処理のニーズを促進しています。この地域は、展開と革新の両方において強い勢いを持っています。
ラテンアメリカ
ラテンアメリカのグローバルデータセンターパワーマーケットの規模は、2018年に6億3807万米ドルから2024年に11億8358万米ドルと評価され、2032年までに26億9940万米ドルに達すると予測されており、予測期間中のCAGRは10.0%です。ラテンアメリカは2024年に市場シェアの4.7%を占め、ブラジルとメキシコが主要市場です。地域のデータ主権、クラウド需要、企業のデジタル化が投資を刺激しています。主要都市圏で電力インフラが徐々に改善されています。オペレーターは、UPSの冗長性、省エネルギー冷却、自動化に注力しています。課題には、エネルギー価格の変動性と不均一なグリッドの信頼性が含まれます。市場は、エッジ展開のためのモジュラーパワーシステムへの関心が高まっています。規制の明確化とファイバーバックボーンのアップグレードが市場の可能性を高めています。地元および国際的なプレーヤーは、金融サービス、eコマース、コンテンツストリーミングセクターからの需要の高まりに応えるために拡大しています。
- 例えば、ファーウェイのSmartLi UPSの21Vianetへの導入により、物理的なフットプリントが約50%削減され、モジュラーデータセンターパワーアプリケーションにおいて、従来の鉛酸システムと比較してバッテリー寿命が約2倍になりました。
中東
中東のグローバルデータセンターパワーマーケットの規模は、2018年に3億5589万米ドルから2024年に6億739万米ドルと評価され、2032年までに13億360万米ドルに達すると予想されており、予測期間中のCAGRは9.2%です。この地域は2024年の市場シェアの2.4%を占め、UAE、サウジアラビア、イスラエルが主導しています。デジタルハブとスマートシティプロジェクトに対する強力な政府の支援がインフラの成長を加速させています。コロケーションおよびマネージドサービスプロバイダーは、企業のニーズの高まりに対応するために容量を拡大しています。オペレーターは、堅牢な電源バックアップ、太陽光統合、グリッド同期に投資しています。GCC諸国は、省エネルギー型データセンターの認証を促進しています。地政学的安定性とビジネスに優しい規制がハイパースケール投資を引き寄せています。高負荷容量を持つグリーンフィールドプロジェクトは、スマートPDUとスケーラブルなUPSユニットを求めています。この地域はハイブリッドクラウドとエッジの拡大に向かって進んでおり、ローカライズされた電力需要を押し上げています。
アフリカ
アフリカのグローバルデータセンターパワーマーケットの規模は、2018年に2億3857万米ドルから2024年に4億8923万米ドルと評価され、2032年までに10億3312万米ドルに達すると予想されており、予測期間中のCAGRは8.9%です。アフリカは2024年に1.9%の市場シェアを持ち、南アフリカ、ナイジェリア、エジプト、ケニアが主要な貢献者です。電力の信頼性とグリッドアクセスはインフラ計画における主要な懸念事項です。オペレーターは稼働時間を確保するためにディーゼルおよびハイブリッドエネルギーシステムに依存しています。地域のクラウド拡大とモバイル接続の成長がエッジデータセンターの需要を促進しています。政府はデジタルインクルージョンとスマートインフラプログラムを優先しています。国際的なクラウドプロバイダーは、新たな需要を取り込むために新しい施設とパートナーシップを確立しています。UPSシステム、バックアップジェネレーター、モジュラー電力ソリューションの採用が増加しています。フィンテック、ヘルスケア、eコマース分野での強力な成長が期待されています。市場は初期段階にあり、都市のデジタル化に基づく長期的な可能性があります。
競争力のある洞察:
- シュナイダーエレクトリック
- ヴァーティブ
- イートン
- ABB
- ファーウェイ
グローバルデータセンターパワーマーケットの競争環境は、幅広いソリューションポートフォリオを持つグローバルリーダーの集中的なグループ間の強力な競争を反映しています。シュナイダーエレクトリック、ヴァーティブ、イートンは、UPSシステム、電力分配、統合エネルギー管理プラットフォームにおける深い専門知識を通じてリードしています。これらの企業は、ハイパースケール、コロケーション、エッジ展開をサポートするモジュラーでスケーラブルなアーキテクチャを強調しています。ABBは、高密度施設向けに調整された先進的な低電圧および中電圧ソリューションを通じて地位を強化しています。ファーウェイは、強力なエンジニアリング能力とグローバルなリーチを活用して、特に新興市場においてエンドツーエンドの電力インフラを供給しています。価格競争力、システムの信頼性、ライフサイクルサービスの品質が購入者の決定に影響を与えます。ベンダーは効率と回復力を向上させる製品のアップグレードに投資しています。データセンターオペレーターとの戦略的パートナーシップが長期契約をサポートします。継続的な技術の洗練とソリューションの差別化を通じて競争力を維持しています。
最近の展開:
- 2025年11月、シュナイダーエレクトリックは、AI駆動のデータセンターをサポートするためのプレハブ電力モジュールの19億ドルの供給能力契約と、米国初のUniflairチラーの展開を含むSwitchとの主要なパートナーシップ拡大を発表しました。
- 2025年11月、ABBはApplied Digitalとのパートナーシップを拡大し、ノースダコタ州での300 MWのAIファクトリーキャンパス拡張のために中電圧電力技術を供給しました。2025年5月には、ABBはエッジおよびエンタープライズデータセンター向けにPowerValue 11RT G3およびPowerValue 33T G2 UPSシステムを導入しました。
- 2025年11月、シュナイダーエレクトリックは米国のデータセンター運営者と2つの主要な契約を締結し、AIブームを支えるために約23億ドルの売上を生み出すと予想されています。このパートナーシップは、急速なデータセンターの拡張に伴う先進的な電力インフラの需要の急増を強調しています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルデータセンター電力市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバルデータセンター電力市場はどの年平均成長率で成長することが予測されていますか?
2024年に最も大きなシェアを持ったデータセンター電力市場のセグメントはどれですか?
データセンター電力市場の主要企業はどこですか?
2024年に最も大きなシェアを持っていたグローバルデータセンターパワー市場のセグメントはどれですか?
グローバルデータセンター電力市場の成長を促進している主な要因は何ですか?
グローバルデータセンター電力市場の主要企業はどこですか?
2024年にグローバルデータセンター電力市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 データセンターパワーマーケットの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のデータセンターパワーマーケット市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 25,372.88 million → 2032: USD 65,380.86 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 データセンターパワーマーケット市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. データセンターパワーマーケット市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるデータセンターパワーマーケット市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 データセンターパワーマーケット市場の成長要因
- 3.3 データセンターパワーマーケット市場の抑制要因および課題
- 3.4 データセンターパワーマーケット市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 データセンターパワーマーケットバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 データセンターパワーマーケットサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、データセンターパワーマーケットカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 データセンターパワーマーケット市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. データセンターパワーマーケット輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はデータセンターパワーマーケット市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 データセンターパワーマーケット市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 データセンターパワーマーケット市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 データセンターパワーマーケット競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 データセンターパワーマーケット分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新データセンターパワーマーケットの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のデータセンターパワーマーケット市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のデータセンターパワーマーケット市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のデータセンターパワーマーケット市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のデータセンターパワーマーケット市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのデータセンターパワーマーケット市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のデータセンターパワーマーケット市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのデータセンターパワーマーケット市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. データセンターパワーマーケット企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
