
市場概要
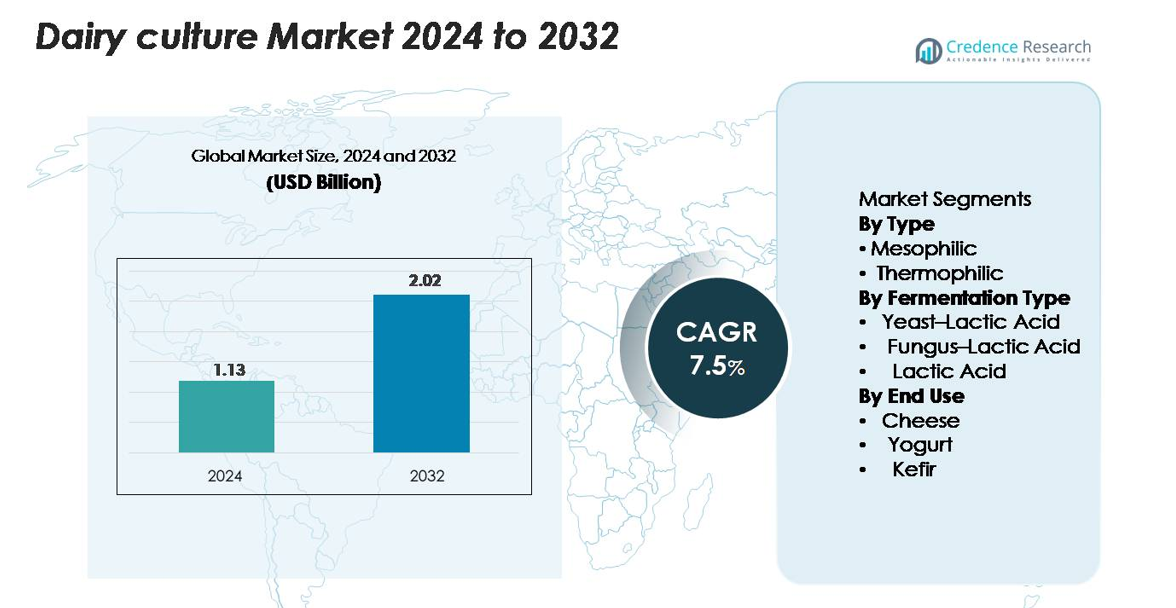
世界の乳製品文化市場は2024年に11億3000万米ドルと評価され、予測期間中に年平均成長率7.5%で拡大し、2032年には20億2000万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の乳製品文化市場規模 | 11億3000万米ドル |
| 乳製品文化市場、CAGR | 7.5% |
| 2032年の乳製品文化市場規模 | 20億2000万米ドル |
乳製品文化市場は、Chr. Hansen Holding A/S、DuPont Nutrition & Biosciences (IFF)、DSM-Firmenich、Lallemand Inc.、Sacco Systemなどの主要企業によって形成されており、それぞれが高度な微生物株開発、ファージ耐性文化技術、そしてグローバルな乳製品生産を支えるためのカスタマイズされた発酵ソリューションを活用しています。これらの企業は、チーズの収量、ヨーグルトの食感、プロバイオティクスの機能性を向上させるために乳製品加工業者と強力な協力関係を維持しています。北米は32%のシェアで市場をリードしており、発酵乳製品の高消費と高度な加工能力に支えられ、次いでヨーロッパが28%で、確立されたチーズ産業と強力なクリーンラベル文化の革新によって推進されています。
市場の洞察
- 世界の乳製品文化市場は2024年に11億3000万米ドルと評価され、予測期間中に年平均成長率7.5%で拡大し、2032年には20億2000万米ドルに達すると予測されています。
- 強力な市場の推進要因には、プロバイオティクスが豊富なヨーグルト、ケフィア、機能性乳製品の需要の増加と、信頼性の高い中温性文化を必要とするチーズ生産の拡大が含まれ、これがタイプセグメントの58%のシェアを占めています。
- 主要なトレンドには、クリーンラベル、非GMO文化の成長と、Chr. Hansen、DSM-Firmenich、Lallemandなどの主要企業による進歩に支えられた高級乳製品向けのカスタマイズされた発酵株の急速な採用が含まれます。
- 競争圧力は、企業がファージ耐性文化と高安定性の処方に焦点を当てるにつれて強化され、市場の制約には規制の複雑さと新興地域での安定したコールドチェーンシステムへの依存が含まれます。
- 地域的には、北米が32%でリードし、次いでヨーロッパが28%、アジア太平洋が25%で、ヨーグルト、チーズ、プロバイオティクス飲料の消費拡大に支えられています。
市場セグメンテーション分析:
タイプ別
メソフィリック培養は乳製品培養市場を支配しており、チーズ、発酵バター、発酵乳の生産に広く使用されていることから、全体の約58%を占めています。中温で効率的に機能する能力が、大規模な乳製品加工や職人製造に適しています。ヨーグルト、モッツァレラ、長時間発酵製品の需要が高まる中、高温処理を必要とするサーモフィリック培養は着実に成長しています。機能性乳製品カテゴリーの拡大とスターター培養の安定性の向上により、伝統的および付加価値のある乳製品用途におけるメソフィリック培養の採用がさらに強化されています。
- 例えば、Chr. HansenのFRESHQ®メソフィリック培養シリーズは、酵母やカビの成長を抑制することで、発酵乳製品の賞味期限を最大7日間延長する能力を示しています。一方、DSM-FirmenichのDelvo®Cheeseメソフィリック培養は、1,000リットルの牛乳あたり1~3kgのチーズ収量の改善をサポートしています。
発酵タイプ別
乳酸発酵セグメントは、酸化、テクスチャーの発展、複数の乳製品における微生物の安全性において重要な役割を果たしており、約62%の最大のシェアを保持しています。乳酸培養は、高い信頼性、一貫性、工業規模の発酵システムとの互換性を提供し、主要な乳製品加工業者にとって好ましい選択肢となっています。酵母-乳酸および菌類-乳酸発酵は、ケフィア、プロバイオティクス飲料、職人チーズなどの特殊な用途で注目を集めています。多様な風味プロファイルと機能性培養への関心の高まりが、混合発酵ソリューションの革新を加速させています。
- 例えば、LallemandのLactoB®乳酸培養は、制御された発酵試験において6時間以内に1.2~1.6単位の一貫したpH低下を示しています。
用途別
チーズは最大の用途セグメントを表しており、特別な、熟成された、加工されたチーズの種類の世界的な拡大により、市場の約48%を占めています。このセグメントは、風味の発展、テクスチャーの形成、熟成プロセスにおける培養の重要な役割から恩恵を受けています。ヨーグルトは、プロバイオティクスや高タンパク質の配合に対する需要が増加する中、急成長しているカテゴリーです。ケフィアも、腸の健康に焦点を当てた発酵飲料への消費者の関心が高まる中で拡大しています。乳製品用途の多様化と培養製品の高級化が、すべての用途セグメントにおける強力な採用を支え続けています。
主要な成長要因
機能性およびプロバイオティクス乳製品の需要増加
消費者の腸の健康、免疫、機能性栄養への関心の高まりが、世界中で乳製品培養の採用を強力に推進し続けています。ヨーグルト、ケフィア、培養飲料、強化チーズなどのプロバイオティクスが豊富な製品は、日々の消化および健康の利益を求める健康志向の消費者にますますアピールしています。食品メーカーは、高効能および多株培養で製品ラインを拡大し、提供を差別化し、クリーンラベルの期待に応えています。乳酸菌および生きた微生物培養が代謝の改善、免疫調節、胃腸障害の軽減に関連する科学的証拠が、需要をさらに加速させています。スーパーマーケット、専門店、オンラインプラットフォームが機能性乳製品により多くの棚スペースを割り当てる中、高度で安定したカスタマイズされた培養の需要が強化され、乳製品培養が現代の栄養における主要なバイオ機能性成分として位置付けられています。
- 例えば、Chr. HansenのLGG®(Lactobacillus rhamnosus GG)プロバイオティクス株は、世界中の発酵乳製品に使用されており、1回の摂取で1×10⁹ CFUを提供します。一方、ヤクルトは65mlのボトルに6.5億個の生きたLactobacillus casei Shirota細胞を含め、臨床的に裏付けられたプロバイオティクス機能を確保しています。
培養配合と発酵プロセスにおける技術革新
フリーズドライ培養、微小カプセル化、株特異的発酵の革新は、収量の一貫性、保存安定性、さまざまな加工条件下での性能を大幅に向上させています。乳製品加工業者は、酸性化速度の向上、強力な風味の発展、バクテリオファージに対する耐性を備えた高温性および中温性培養にますます依存しています。発酵の自動化と精密制御されたスターターシステムの組み合わせにより、生産のダウンタイムが減少し、バッチの均一性が強化されました。さらに、DNAシーケンシングと微生物スクリーニングの進歩により、地域の味のプロファイル、脂肪レベル、テクスチャ仕様に最適化されたカスタムブレンドを作成することが可能になっています。これらの革新により、乳製品メーカーは高品質基準を維持しながら効率的に規模を拡大し、世界市場での先進的な乳製品培養の採用を直接促進しています。
- 例えば、DSM-FirmenichのDelvo®Guard培養は、酵母とカビの成長を遅らせることで、新鮮な乳製品の保存期間を自然に延ばすバイオプロテクティブ培養として市場に出されています。
世界的なチーズとヨーグルト製造能力の拡大
特に特殊、熟成、新鮮な種類の世界的なチーズ消費の急増は、多様で高性能な乳製品培養の必要性を促進し続けています。新興市場が工業的な乳製品能力を拡大するにつれて、加工業者は風味の一貫性と発酵の変動性の低減を確保するために信頼性のあるスターター培養に投資しています。同様に、ヨーグルト生産は、タンパク質が豊富で低糖、プロバイオティクスのバリアントの需要の高まりによって、世界的に強力な拡大を見せています。この製造の成長には、正確なテクスチャー、粘度、クリーンな感覚プロファイルを提供する専門的な培養が必要です。職人チーズや発酵飲料を含むプレミアム乳製品カテゴリーへのシフトは、市場の拡大をさらに支えています。この成長する産業基盤は、商業的、職人的、ハイブリッド乳製品生産モデル全体での培養需要の安定した増加を保証します。
主要なトレンドと機会
クリーンラベル、非GMO、天然培養ソリューションの採用拡大
クリーンラベル食品への世界的な移行は、培養供給業者にとって大きな機会を提供します。メーカーは、透明な製品ラベルをサポートし、厳しい規制の期待に応える非GMO、アレルゲンフリー、添加物フリーのスターター培養に投資しています。保存期間を延ばし、合成安定剤の必要性を減らし、安全性を向上させる天然培養は、消費者主導の再配合トレンドに合致しています。このシフトは、オーガニック乳製品加工、最小限の成分製品、スローファーメンテーション方法に合わせた培養の開発機会を供給業者に提供します。ヨーグルト、チーズ、発酵飲料におけるプレミアム化が進む中、天然で最小限に加工された培養の需要は、特に職人や特殊乳製品メーカーの間で、かなりの市場の余地を提供します。
- 例えば、Chr. HansenのFRESHQ®バイオプロテクティブカルチャーは、人工保存料を使用せずに酵母やカビの成長を抑制することで、発酵乳製品の賞味期限を最大7日間延ばす能力を示しています。一方、DSM-FirmenichのDelvo®Freshカルチャーは、クリーンラベルのヨーグルト生産をサポートするために、発酵中に±0.05単位以内の一貫したpH安定性を達成しています。
植物由来およびハイブリッド発酵製品の成長
乳製品カルチャーは伝統的に動物由来の乳製品に使用されますが、植物由来の代替品の人気が高まる中、カルチャーメーカーに新たな機会が生まれています。アーモンド、ココナッツ、オート、そして大豆ベースのヨーグルトやチーズの生産者は、テクスチャー、酸味、風味プロファイルを改善するために乳酸カルチャーをますます使用しています。乳製品と植物成分を組み合わせたハイブリッド乳製品の拡大は、カルチャーの適用範囲をさらに広げています。このトレンドは、低タンパク質含量や異なる糖組成といった課題を克服し、植物基質を発酵させることができる専門的な株への需要を促進しています。植物由来の発酵のための多株カルチャーを開発している企業は、機能的でプロバイオティクス強化された代替品を求める急速に拡大するセグメントにうまく参入しています。
- 例えば、Chr. HansenのVEGA™カルチャーシリーズは、大豆およびオートベースで6時間以内に1.4〜1.8単位のpH低下を達成し、最終的な植物由来ヨーグルトで1×10⁹ CFU/グラム以上のプロバイオティクスの生存率を維持し、乳製品の発酵に匹敵するテクスチャーと風味の開発を可能にしています。
主要な課題
大規模発酵におけるバクテリオファージ汚染への高い感受性
バクテリオファージ感染は、スターターカルチャーに依存する乳製品加工業者にとって最も重要な課題の一つです。ファージは発酵を迅速に妨害し、酸性化効率を低下させ、テクスチャーを損ない、大規模な生産損失を引き起こす可能性があります。乳製品工場の規模拡大と自動化が進む中、特に特定のカルチャーを繰り返し使用するチーズやヨーグルトのラインでは、ファージの循環がより起こりやすくなります。ファージ耐性株やカルチャーのローテーションシステムは助けになりますが、継続的な監視と衛生インフラへの高い投資を必要とします。これらのリスクを管理するには、厳格なプロセス管理、空気ろ過、清掃プロトコル、迅速な検出技術が求められ、ファージ管理は世界中の施設で高コストで複雑な課題となっています。
カルチャー承認とラベル基準に関する規制の複雑さ
乳製品カルチャー市場は、特に微生物株の承認、GRASステータス、ラベル要件、プロバイオティクスに関連する許可された主張に関して、地域間で規制の不一致に直面しています。メーカーは、FDA、EFSA、地域の食品安全当局などの規制機関からの異なる基準をナビゲートする必要があり、これらの機関はしばしばプロバイオティクスの有効性やカルチャーの機能性を異なって解釈します。この複雑さは製品の発売を遅らせ、コンプライアンスコストを増加させ、健康利益を公然と市場に出す能力を制限します。さらに、生きたカルチャーの数、許可された微生物種、文書要件に関する厳しいガイドラインが、特に複数の国に進出しようとする小規模メーカーに追加の負担を課しています。
地域分析
北アメリカ
北アメリカは、ヨーグルト、チーズ、ケフィア、プロバイオティクスが豊富な乳製品の強い消費により、世界の乳製品文化市場の約32%を占めています。この地域は、先進的な乳製品加工インフラ、機能性食品の広範な採用、プレミアムおよびオーガニック発酵乳製品の需要の高まりから恩恵を受けています。主要メーカーは、高度な研究開発能力を活用して、クリーンラベル、低糖、高タンパク質の配合に特化したスターターカルチャーを開発しています。アメリカとカナダでは、職人チーズの生産拡大、ギリシャヨーグルトや発酵飲料の人気の高まりが市場需要を強化し続けています。
ヨーロッパ
ヨーロッパは、市場の約28%を占め、長い伝統のある乳製品文化と高度なチーズ製造技術によって支えられています。この地域には、熟成チーズ、特別なヨーグルト、発酵クリームの生産にメソフィリックおよびサーモフィリックカルチャーを多用する強力な乳製品協同組合と産業プロセッサーが存在します。自然、非遺伝子組み換え、高品質の発酵プロセスに対する規制の重視が、カルチャーストレインの継続的な革新を促進しています。フランス、ドイツ、デンマークなどの国々が消費をリードし、東ヨーロッパ市場はケフィアやプロバイオティクス飲料への関心の高まりにより拡大しています。全体として、この地域は安定した革新主導の市場展望を維持しています。
アジア太平洋
アジア太平洋は、都市化の進展、可処分所得の増加、西洋風乳製品の採用の加速により、世界のシェアの約25%を占める最も成長が速い地域です。中国、インド、日本、東南アジア諸国では、ヨーグルト、プロバイオティクス飲料、新鮮なチーズの消費が急速に拡大しています。コールドチェーン施設や現代的な乳製品加工工場への投資が、先進的なカルチャーの広範な利用を支えています。機能性食品や消化器系の健康意識の高まりが需要をさらに後押ししています。地域の味覚プロファイルや耐熱性乳製品用途に適したカスタマイズされた配合を生産するために、地元のメーカーは世界的なカルチャーサプライヤーとますます協力しています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、アルゼンチン、チリでの乳製品消費の増加により、約8%の市場シェアを獲得しています。この地域の拡大するチーズおよびヨーグルト産業は、製品の一貫性と気候条件の変動に対する棚持ち性を向上させるために、強力な乳酸カルチャーに大きく依存しています。現代的な乳製品農場や加工ユニットへの投資の増加が、より高品質なスターターカルチャーの採用を可能にしています。健康志向の消費者トレンドが、プロバイオティクス飲料、ケフィア、強化乳製品の需要を押し上げています。しかし、専門カルチャーの生産スケーラビリティの課題と輸入依存が市場成長に中程度の影響を与えています。
中東・アフリカ
中東・アフリカ地域は、ヨーグルト、ラバン、加工チーズ、発酵乳飲料の需要の高まりに支えられ、世界市場の約7%を占めています。サウジアラビア、UAE、南アフリカなどの国々は、乳製品セクターの近代化を加速させ、先進的なカルチャーソリューションの新たな機会を創出しています。健康意識の高まりが、小売チャネルでのプロバイオティクスおよび強化乳製品の導入を促進しています。採用の増加にもかかわらず、輸入原料への依存、限られたコールドチェーンインフラ、高い生産コストが成長の制約となっています。それでも、乳製品への投資拡大と人口増加が安定した市場発展を支えると期待されています。
市場セグメンテーション:
タイプ別
- メソフィリック
- サーモフィリック
発酵タイプ別
- 酵母–乳酸
- 菌類–乳酸
- 乳酸
用途別
- チーズ
- ヨーグルト
- ケフィア
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
乳製品培養市場の競争環境は、菌株の革新、製品性能、用途別の培養ソリューションで競争する、世界的なバイオテクノロジーおよび原料供給業者の集中グループによって定義されています。Chr. Hansen Holding A/S、DSM-Firmenich、DuPont Nutrition & Biosciences (IFF)、Lallemand Inc.、Sacco Systemなどの主要企業は、強化された酸性化速度、改善されたファージ耐性、優れた風味形成特性を持つ頑強な中温性および高温性培養を開発するために、微生物R&Dに多額の投資を行っています。これらの企業は、先進的な発酵技術、独自の菌株ライブラリー、乳製品加工業者との長期的なパートナーシップを活用して、競争上の差別化を維持しています。この市場には、職人チーズ、プロバイオティック飲料、伝統的な発酵乳製品のためのカスタマイズされた培養を専門とする地域メーカーも含まれています。競争はますます、プレミアムおよび機能的な乳製品の革新を支えるクリーンラベル、非GMO、高安定性の培養に集中しています。世界的な乳製品消費が増加し、加工施設が近代化する中、主要供給業者は引き続き能力を拡大し、技術サポートを強化し、戦略的買収を追求して培養ポートフォリオとグローバルな足跡を広げています。
主要プレイヤー分析
- Alltech Inc.
- Grupo Lala
- ADM
- Clover S.A. Proprietary Limited
- DSM
- Amul
- Cargill
- Arla Foods Amba
- Dean Foods Company
- Balletic Inc.
最近の動向
- 2024年11月、Grupo Lalaは、アクティブプロバイオティクス、1食あたり20~25gのタンパク質、無添加糖を特徴とするLALA Gold高タンパクヨーグルトを発売しました。
- 2024年11月、Clover S.A. Proprietary Limitedは、南アフリカで2つの新しい乳製品革新を導入しました:1リットルのUHTフレーバー牛乳(チョコレート&ストロベリー)とTropikaブランドのTropika飲むヨーグルト。
- 2022年8月、ADMは、精密発酵カゼインとモッツァレラを含む動物由来でない乳製品の商業化を拡大するために、New Cultureとの戦略的パートナーシップを発表しました。
レポートのカバレッジ
この調査レポートは、タイプ、発酵タイプ、エンドユース および 地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- プロバイオティクスが豊富な乳製品の需要が、先進的な培養株の採用を加速させます。
- メーカーは、大規模処理のためのファージ耐性と高安定性の培養の開発を増やします。
- クリーンラベルおよび非遺伝子組み換えの乳製品培養が、主流およびプレミアム製品でより強い支持を得ます。
- 地域の風味プロファイルや特別なチーズ品種をサポートするために、カスタマイズされた培養ブレンドが拡大します。
- ケフィアや発酵飲料の成長が、混合酵母-乳酸菌培養システムの需要を促進します。
- 精密発酵技術が生産効率と株の性能を向上させます。
- アジア太平洋地域での乳製品加工能力の拡大が、培養供給業者に新しい機会を創出します。
- 機能性および強化された乳製品が、多株プロバイオティクス培養の革新を刺激します。
- 植物ベースの発酵乳製品代替品が、専門的な発酵培養の成長するニッチを開きます。
- 培養生産者と乳製品加工業者の間の戦略的な協力が、世界的な供給能力を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の乳製品文化市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、乳製品文化市場はどのくらいの年平均成長率で成長すると予想されていますか?
2024年に最も大きなシェアを持っていた乳製品文化のセグメントはどれですか?
乳製品文化市場の成長を促進している主な要因は何ですか?
乳製品文化市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 乳製品文化市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の乳製品文化市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1.13 billion → 2032: USD 2.02 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 乳製品文化市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 乳製品文化市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における乳製品文化市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 乳製品文化市場市場の成長要因
- 3.3 乳製品文化市場市場の抑制要因および課題
- 3.4 乳製品文化市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 乳製品文化市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 乳製品文化市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、乳製品文化市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 乳製品文化市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 乳製品文化市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は乳製品文化市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 乳製品文化市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 乳製品文化市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 乳製品文化市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 乳製品文化市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新乳製品文化市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の乳製品文化市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の乳製品文化市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の乳製品文化市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の乳製品文化市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの乳製品文化市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の乳製品文化市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの乳製品文化市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 乳製品文化市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
