
コンビクーラーマーケット概要:
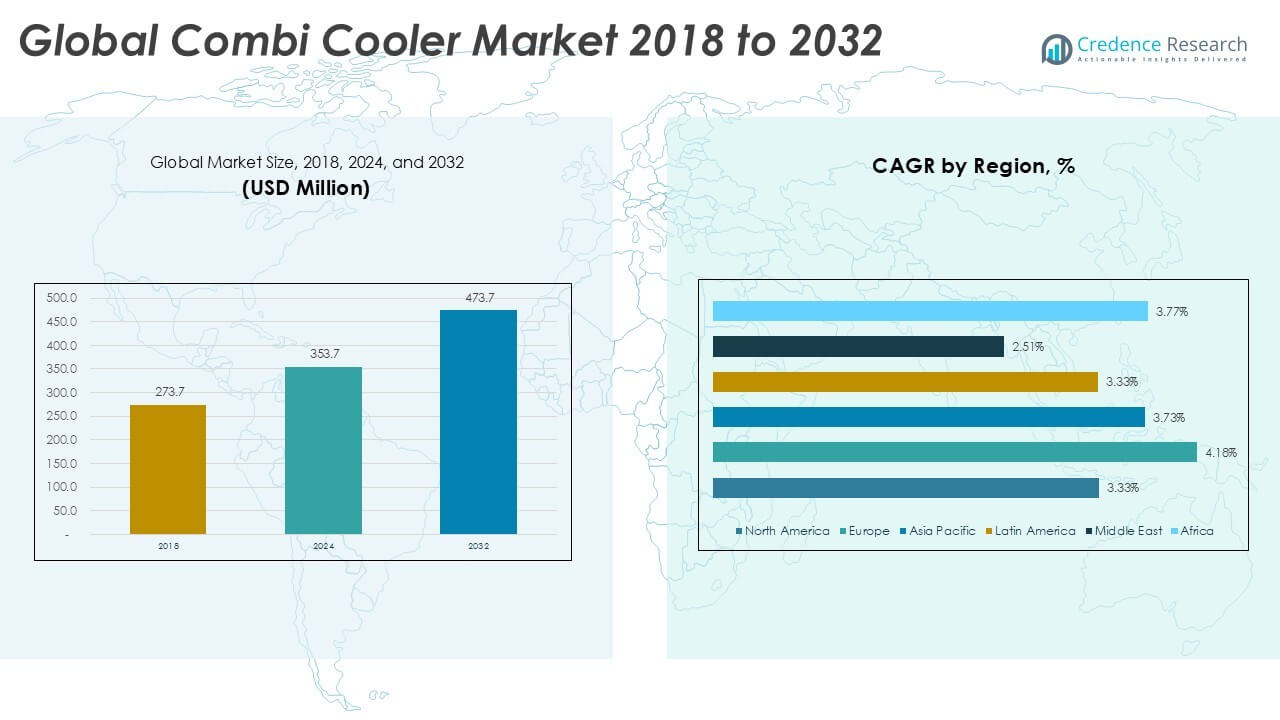
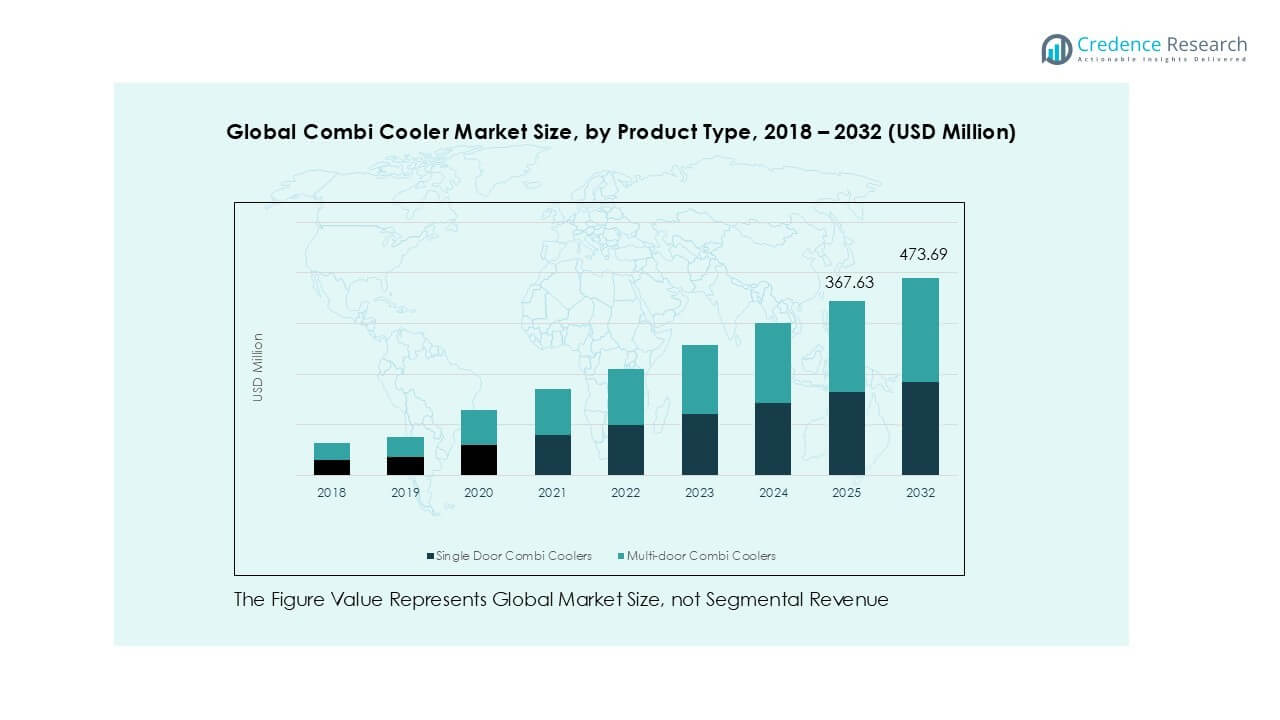
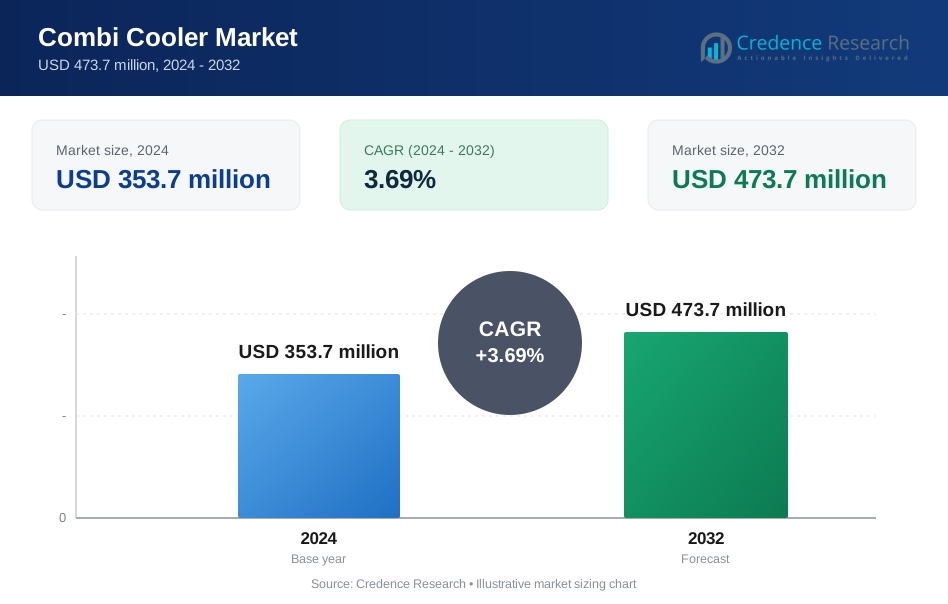
世界のコンビクーラーマーケットの規模は、2018年に2億7,370万米ドルと評価され、2024年には3億5,370万米ドルに成長し、2032年までに4億7,370万米ドルに達すると予測されており、予測期間中のCAGRは3.69%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| コンビクーラーマーケットサイズ 2024 | 3億5,370万米ドル |
| コンビクーラーマーケット、CAGR | 3.69% |
| コンビクーラーマーケットサイズ 2032 | 4億7,370万米ドル |
世界のコンビクーラーマーケットは、Alfa Laval、Kelvion Holding GmbH、Danfoss A/S、Fsem Auto Radiators、Darshan Air Solution Pvt. Ltd.などの著名なプレーヤーによって牽引されています。これらの企業は、先進的な製品設計、省エネルギーシステム、地域特化の戦略を通じて競争しています。Alfa LavalとKelvionは高容量の産業セグメントを支配しており、Danfossはコンパクトで統合された冷却ユニットの革新を推進しています。Fsem Auto RadiatorsとDarshan Air Solutionは、中規模産業向けのコスト効果の高いソリューションに注力しています。アジア太平洋地域は、中国、インド、東南アジアでの急速な工業化、インフラの成長、エネルギーセクターの拡大により、2024年には世界市場の34.9%を占める主要地域として浮上しています。
コンビクーラーマーケットの洞察
- 世界のコンビクーラーマーケットは2024年に3億5,370万米ドルと評価され、2032年までに4億7,370万米ドルに達すると予測されており、CAGRは3.69%です。
- 発電、送電、石油・ガス産業からの需要の増加が、高負荷運転における効率的な熱制御のためのデュアルフルード冷却システムの採用を促進しています。
- コンパクトで省エネルギー、IoT対応のコンビクーラーの統合が、特に産業オートメーションやスマートインフラプロジェクトでの重要なトレンドです。
- Alfa Laval、Kelvion Holding GmbH、Danfoss A/Sなどの主要プレーヤーが強力なポートフォリオで市場を支配しており、地域のメーカーはコストに敏感な市場にカスタマイズ製品を提供しています。
- アジア太平洋地域が34.9%のシェアでリードし、続いてヨーロッパ(27.8%)、北アメリカ(23.6%)が続きます。50から250 kWの電力セグメントは、中から大規模な産業用途に適しているため、45%以上のシェアを占めていますが、高い初期コストが主要な制約となっています。
コンビクーラーマーケットのセグメンテーション分析:
製品タイプ別:
マルチドアコンビクーラーは製品セグメントを支配し、2024年には世界市場シェアの60%以上を占めています。これらのユニットは、より柔軟な収納を提供し、マルチサーキット冷却が不可欠な大規模な産業用途で好まれています。複数の流体ループを持つ複雑な操作をサポートする能力が、運用効率を向上させます。電力伝送や化学処理などの分野で高容量かつエネルギー効率の高い冷却システムの需要が高まっていることが、マルチドアバリアントの需要をさらに促進しています。シングルドアコンビクーラーはコンパクトなセットアップで人気がありますが、マルチドアモデルと比較して拡張性と多様性に制限があります。
- 例えば、Elanpro Reach in Combi 600 + 600 L容量と静的4ドア、CGN 1200CFは、2つの600 Lチャンバーを4つのドアで組み合わせ、1つのユニット内で別々の冷却ゾーンを管理することができます。
電力セグメント別:
50から250 kWの電力範囲が最大のシェアを持ち、2024年には市場の45%以上を占めています。これらのコンビクーラーは、性能とエネルギー消費のバランスを取り、中規模から大規模の産業施設に適しています。その需要は、冷却効率と熱制御が重要な石油・ガス精製所で増加しています。250 kW以上のユニットは、高密度機器の要件があるエネルギー伝送ハブで注目を集めています。一方、10 kWまでと10から50 kWのセグメントは、主に局所冷却や小規模プロセスシステムでのニッチな用途に対応しています。
- 例えば、Western 1882 L トリプル ドア ビジ クーラー キャノピー付き、SRC1800‑GLのような大型のデュアルドアおよびマルチドアユニットは、適度な電力容量を必要とする施設に適した頑丈な冷却回路で高い収納量を収容します。
材料別:
アルミニウムベースのコンビクーラーは、2024年に50%を超えるシェアで材料セグメントをリードしています。アルミニウムの軽量特性、耐腐食性、高い熱伝導率は、産業用冷却ソリューションに理想的です。そのリサイクル可能性も、環境規制の強化や持続可能性の目標に合致しています。銅は優れた熱伝達能力のため高性能用途で好まれていますが、コストと重量の課題に直面しています。真鍮やその他の材料は特定のカスタムビルド要件に対応していますが、市場での存在感は限られています。コスト効率が高く耐久性のあるソリューションへの移行が、他の材料オプションに対するアルミニウムの採用を促進し続けています。
コンビクーラーマーケットの主要成長要因
発電および送電セクター全体での需要の増加
発電および送電業界は、世界のコンビクーラー市場の主要な成長推進力です。これらの業界は、高負荷の下で変圧器と発電機の効率を維持するために、信頼性のある熱管理を必要とします。コンビクーラーは、油と水のような二重流体システムを処理し、変動する環境および負荷条件下で一貫した冷却を保証する能力があるため、これらの用途に不可欠です。北米、ヨーロッパ、アジア太平洋地域の一部でのグリッド近代化プロジェクトにより、高容量の変圧器とスイッチギアの導入が増加しており、これらは高度な冷却システムに依存しています。再生可能エネルギーの統合と電力需要の増加に伴い、コンパクトでエネルギー効率の高い冷却ソリューションの必要性が高まっています。多様な温度勾配を処理し、機器のダウンタイムを減少させるコンビクーラーの柔軟性は、送電変電所や分散電力施設での採用をさらに確固たるものにしています。
- 例えば、高容量変圧器の冷却システムは、コア巻線からの熱を管理し、重い電気負荷の下で効率的な性能を維持するために、油と水の冷却回路を使用します。
石油・ガスおよび化学産業での用途拡大
石油・ガスおよび化学処理部門は、連続的かつ高温の操作のため、頑丈な冷却システムを要求します。コンビクーラーは、コンパクトなユニットで液体とガスの両方を同時に冷却する能力があるため、これらの部門でますます採用されています。オフショアリグ、精製所、化学プラントは、極端な条件下で動作できる機器を優先しており、コンビクーラーは耐腐食性の材料と耐久性のある設計でこれらのニーズに適合します。メンテナンス要件の削減と既存システムとの統合能力がその魅力を増しています。さらに、アジア太平洋、中東、アフリカでの精製能力への投資の増加が展開の可能性を高めています。石油化学環境でのプロセス冷却、熱回収、温度調節はますますコンビクーラーに依存しており、市場浸透を強化しています。産業の自動化と連続生産が常態化する中、コンビクーラーのような信頼性の高い熱制御ソリューションは一貫した需要を見込んでいます。
- 例えば、API Heat Transferは、過酷な精製所やオフショア環境での二重媒体冷却を処理するために、海洋グレードのアルミニウムとステンレス鋼で設計されたコンビクーラーを供給しています。これには、潤滑油、空気、グリコールシステムが含まれます。
コンパクトでエネルギー効率の高い冷却ソリューションへのシフト
スペースの最適化とエネルギー効率は、現在、産業施設全体での主要な購入基準となっています。コンビクーラー市場は、コンパクトな形状と複数の冷却システムを単一ユニットに統合する能力により、このシフトから利益を得ています。従来の別々のクーラーとは異なり、コンビクーラーは設置スペースを削減し、システムレイアウトを簡素化する統合ソリューションを提供します。これにより、資本および運用費用の両方での節約が可能になります。さらに、エネルギーコストの上昇に伴い、産業界は高い熱効率と低い電力消費を持つ冷却ソリューションを求めています。熱交換器設計、ファンシステム、材料工学の革新により、現代のコンビクーラーはより効率的になり、熱伝達率が向上し、環境への影響が減少しています。特にヨーロッパと北米では、規制機関がエネルギー使用基準と持続可能性規範を施行しているため、需要が特に強いです。産業施設が近代化を進める中で、エネルギー最適化とスペース節約の冷却システムの好みが市場を前進させるでしょう。
コンビクーラーマーケットの主要トレンドと機会
スマートモニタリングとIoT機能の統合
コンビクーラーマーケットを再構築する顕著なトレンドは、IoTとスマートモニタリングシステムの統合です。メーカーは冷却ユニットにセンサー、接続モジュール、制御インターフェースを組み込んで、リアルタイム診断、予測保守、パフォーマンストラッキングを提供しています。これらの機能は、温度変動、液体レベル、ファンスピードの異常についてオペレーターに警告することで、計画外のダウンタイムを減少させ、システムの信頼性を向上させます。電力や石油・ガスなどの高リスク産業では、予測インサイトがプロアクティブな意思決定を可能にし、運用の継続性を向上させます。このトレンドは、インテリジェントな機器がデジタルツイン技術やリモートモニタリングをサポートするIndustry 4.0の原則の採用が増加していることにより推進されています。さらに、デジタルインフラが成熟している先進市場では、スマートコンビクーラーが注目を集めています。データ分析を使用して冷却性能とエネルギー消費を最適化する能力は、施設管理者やシステムインテグレーターにとって大きな価値を提供します。
- 例えば、MITAのIoTプラットフォーム4.0は、オペレーターが単一のインターフェースを介して接続されたクーラーのリアルタイムパフォーマンスデータ、リモート診断、メンテナンス履歴を表示できるようにし、プロアクティブなサービスアラートを可能にします。
新興経済における成長機会
アジア太平洋、ラテンアメリカ、アフリカの一部の新興経済は、コンビクーラーマーケットにとって未開拓の機会を提供しています。急速な工業化、インフラ拡大、エネルギー需要が、先進的な熱管理ソリューションの必要性を高めています。インド、ベトナム、ブラジル、南アフリカなどの国々の政府は、エネルギー、製造、石油化学セクターにおける大規模プロジェクトに投資しています。これらの取り組みには信頼性が高くスケーラブルな冷却技術が必要であり、コンビクーラーは適切な選択肢となります。さらに、工業団地、スマートグリッドの展開、地域製造拠点の増加が、多用途の冷却システムの需要を促進しています。地元の製造と国際的なパートナーシップは、コスト効率の良い生産と広範な流通への道を提供します。これらの地域がエネルギーと産業能力を強化するにつれて、コンパクトで多機能、メンテナンスが容易な冷却システムの需要が増加します。これにより、グローバルおよび地域のメーカーは、成長が速い市場に特化した製品ラインとサービスネットワークで参入することができます。
コンビクーラーマーケットの主要な課題
高い初期コストとシステムの複雑さ
長期的な運用上の利点にもかかわらず、コンビクーラーの高い初期コストは、特に中小企業にとって主要な障壁となっています。これらのシステムは、多くの場合、複数の冷却回路を統合するための複雑なエンジニアリングを伴い、カスタマイズと熟練した設置が必要です。アルミニウムや銅のような原材料のコストに加え、制御システムや熱交換器の導入が総支出を増加させます。資本予算が制約されている発展途上地域の産業にとって、これは抑止力となります。さらに、レガシーシステムにコンビクーラーを統合することは、互換性やスペースの制約のために困難です。設置とメンテナンスのために訓練された人員が必要であることも間接コストを増加させます。コスト最適化された製品ラインやサービスモデルを通じて対処されない限り、高い初期投資は価格に敏感な市場での採用を制限する可能性があります。
過酷な環境におけるメンテナンスと運用の信頼性
過酷で変動する環境でのコンビクーラーの一貫した性能を確保することは、重要な課題です。石油・ガス、鉱業、オフショアエネルギーのような産業は、冷却装置を極端な温度、ほこり、腐食、振動にさらします。このような条件下では、材料やシールが適切に設計されていない場合、システムの信頼性が時間とともに低下する可能性があります。冷却システムの故障は、重要な機器の過熱を引き起こし、高価なダウンタイムを招く可能性があります。さらに、特にデュアルサーキットシステムにおける定期的なメンテナンスの必要性は、運用スケジュールに圧力をかけます。高度な設計と材料は一部のリスクを軽減しますが、多くの地域では専門的なサービスやスペアパーツへのアクセスが不足しています。これに対処するために、メーカーは過酷な設計、リモート診断、地域サポートネットワークに焦点を当て、厳しい条件下での信頼性を維持する必要があります。
コンビクーラーマーケット地域分析
北アメリカ
北アメリカは2024年に世界のコンビクーラーマーケットの約23.6%を占め、市場規模は2018年のUSD 65.99百万からUSD 83.60百万に増加しました。この地域は2032年までにUSD 108.95百万に達し、CAGR 3.33%で成長すると予測されています。成長は、老朽化した電力網インフラのアップグレード、産業拡大、米国とカナダでのエネルギー効率の高い冷却の採用によって推進されています。電力伝送、石油・ガス、プロセス産業が主要なエンドユーザーです。運用効率と排出削減に関する規制の焦点は、施設全体での高度な熱管理システムの需要を支えています。
ヨーロッパ
ヨーロッパは2024年に世界のコンビクーラーマーケットの27.8%を占め、市場価値は2018年のUSD 73.90百万からUSD 98.38百万に上昇しました。市場は2032年までにUSD 136.90百万に達し、CAGR 4.18%で成長し、すべての地域の中で最も高い成長率です。強い需要は、ドイツ、フランス、英国における産業オートメーション、再生可能エネルギープロジェクト、効率規制から生じています。地域の持続可能な設計とスマートグリッド展開への強調は、コンビクーラーの統合をサポートしています。ヨーロッパの成熟したインフラと技術採用は、高性能な熱管理ソリューションの重要な拠点となっています。
アジア太平洋
アジア太平洋地域は2024年に世界のコンビクーラー市場をリードし、市場シェア34.9%で、2018年の9,520万米ドルから1億2,335万米ドルに達しました。2032年までに1億6,579万米ドルに達すると予測されており、年平均成長率は3.73%です。中国、インド、東南アジアでの急速な工業化、エネルギー需要の増加、インフラプロジェクトの進行が市場成長を促進しています。製造業、化学産業、電力部門は、コンパクトで高容量の冷却システムに対する強い需要を生み出しています。電力網の拡大やスマート産業アプリケーションを支援する政府の取り組みが、都市部と農村部の工業地帯でのコンビクーラーの採用をさらに促進しています。
ラテンアメリカ
ラテンアメリカは2024年に世界のコンビクーラー市場の7.3%を占め、市場規模は2,582万米ドルで、2018年の2,039万米ドルから増加しました。市場は2032年までに3,363万米ドルに達すると予測されており、年平均成長率は3.33%です。ブラジル、メキシコ、アルゼンチンは、エネルギー、石油化学、産業オートメーション分野への投資により地域需要を牽引しています。厳しい環境での信頼性の高いコンパクトな冷却システムの必要性が製品の採用を促進しています。経済の変動性にもかかわらず、主要経済国でのインフラ開発と近代化の努力が、効率的な熱管理ソリューションに対する安定した需要を維持しています。
中東
中東は2024年に世界のコンビクーラー市場の4.5%を占め、価値は1,588万米ドルで、2018年の1,308万米ドルから増加しました。2032年までに1,942万米ドルに成長すると予測されており、最も低い年平均成長率は2.51%です。地域の成長は、特にサウジアラビアとUAEでの石油・ガスプロジェクトと電力インフラの拡大によって支えられています。しかし、過酷な気候条件と高い設備コストが採用を制限しています。高負荷の工業施設への集中展開と政府主導の多様化努力が、予測期間中に適度な機会を創出すると期待されています。
アフリカ
アフリカは2024年に世界のコンビクーラー市場の1.9%を占め、2018年の515万米ドルから668万米ドルに達しました。市場は2032年までに900万米ドルに成長すると予測されており、年平均成長率は3.77%です。この成長は、南アフリカ、エジプト、ナイジェリアでの工業化とエネルギー分野への投資の増加によって促進されています。新興の製造業と電力インフラにおける耐久性とコスト効率の高い冷却ソリューションの需要が高まっています。市場は比較的小さいものの、電化プログラムの拡大とドナー支援の工業開発イニシアチブが、サービスが行き届いていない地域での信頼性の高い熱管理システムの必要性を高めています。
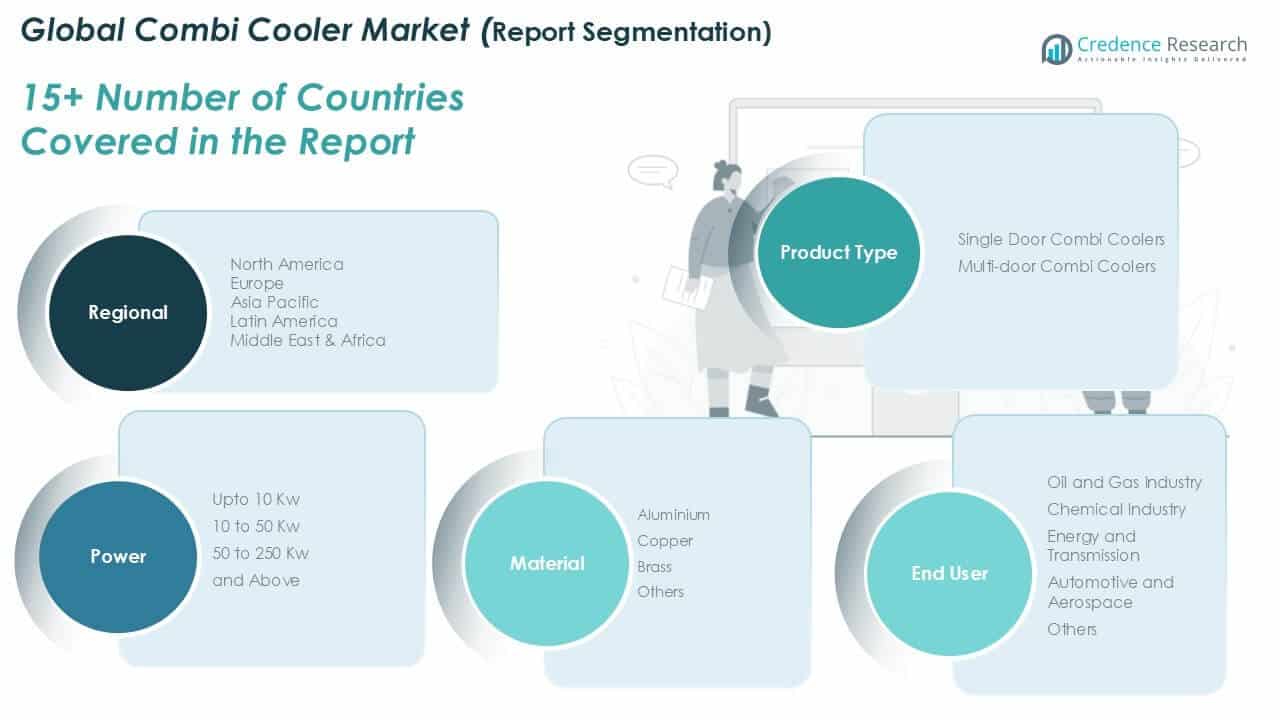
コンビクーラー市場のセグメンテーション:
製品タイプ別:
- シングルドアコンビクーラー
- マルチドアコンビクーラー
電力セグメント別:
- 10 kWまで
- 10から50 kW
- 50から250 kW
- 250 kW以上
素材別:
- アルミニウム
- 銅
- 真鍮
- その他
エンドユーザー別:
- 石油・ガス産業
- 化学産業
- エネルギーと送電
- 自動車と航空宇宙
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- ヨーロッパその他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- アジア太平洋その他
- ラテンアメリカ
- ブラジル
- アルゼンチン
- ラテンアメリカその他
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- 中東・アフリカその他
コンビクーラー市場の競争環境
世界のコンビクーラー市場は、産業冷却用途に焦点を当てた多国籍企業と地域メーカーの混合が特徴です。Alfa Laval、Kelvion Holding GmbH、Danfoss A/Sなどの主要企業は、革新、強力な流通ネットワーク、熱管理システムにおける多様なポートフォリオを通じてリードしています。Alfa Lavalはモジュラー製品設計とグローバルなサービス能力を強調し、Kelvionはエネルギーおよびプロセス産業向けのカスタマイズされた冷却ソリューションを通じてその存在感を強化しています。エネルギー効率の高いコンポーネントで知られるDanfossは、コンビクーラーをより広範な産業ソリューションに統合しています。Fsem Auto RadiatorsやDarshan Air Solution Pvt. Ltd.のような新興企業は、ローカライズされた製品でコストに敏感な市場に対応しています。競争戦略には、製品革新、スマート冷却の統合、地域拡大が含まれます。合併、買収、技術のアップグレードは依然として成長の重要な推進力です。市場は、コンパクトなデザイン、IoT対応の診断、環境に優しい素材への注目が高まっており、地域全体でトップクラスのプレーヤーと新規参入者間の競争をさらに激化させています。
主要プレイヤー分析
- アルファ・ラバル
- ケルヴィオン・ホールディング GmbH
- ダンフォス A/S
- Fsem オートラジエーター
- ダルシャン・エア・ソリューション Pvt. Ltd.
- その他の主要プレイヤー
最近の開発
- 2025年12月、ダンフォス A/S は、新しいPTSステージングバルブをリリースし、チラー/ヒートポンプの性能を向上させ、エネルギー効率の高い冷却システムを支援しました。
- 2025年、アルファ・ラバルは新しい熱技術の革新(海洋、エネルギー、廃熱回収)を展示しました。コンビクーラーに特化していませんが、冷却と熱交換に焦点を当てています。
- 2025年、アルファ・ラバルは新しいイノベーションセンターでの革新と熱交換ソリューションに関するプレゼンテーションを行うキャピタルマーケットデーを開催しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、電力セグメント、材料、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は産業オートメーションと熱効率のニーズにより着実に成長します。
- エネルギー、石油・ガス、化学処理産業での需要が世界的に増加します。
- コンパクトで多機能な冷却ソリューションが各セクターで好まれるようになります。
- IoT対応のモニタリングとスマート診断が新しい設置の標準になります。
- 軽量で熱効率の高いアルミニウム製クーラーが主流になります。
- 50〜250 kWの電力セグメントが地域を問わず最も需要があります。
- アジア太平洋地域は急速なインフラと産業の成長によりリードし続けます。
- ヨーロッパはエネルギー規制とグリーンイニシアチブに支えられた強い成長を見せます。
- コストに敏感な市場は、効率的な冷却システムを地元で生産されたものを採用します。
- 製品の革新とアフターマーケットサービスの拡大が競争戦略を定義します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
グローバルコンビクーラー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、グローバルコンビクーラー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルコンビクーラー市場のセグメントはどれですか?
グローバルコンビクーラー市場の成長を促進している主な要因は何ですか?
グローバルコンビクーラー市場の主要企業はどこですか?
2024年にグローバルコンビクーラー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 コンビクーラーマーケットの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のコンビクーラーマーケット市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 353.7 million → 2032: USD 473.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 コンビクーラーマーケット市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. コンビクーラーマーケット市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるコンビクーラーマーケット市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 コンビクーラーマーケット市場の成長要因
- 3.3 コンビクーラーマーケット市場の抑制要因および課題
- 3.4 コンビクーラーマーケット市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 コンビクーラーマーケットバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 コンビクーラーマーケットサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、コンビクーラーマーケットカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 コンビクーラーマーケット市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. コンビクーラーマーケット輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はコンビクーラーマーケット市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 コンビクーラーマーケット市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 コンビクーラーマーケット市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 コンビクーラーマーケット競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 コンビクーラーマーケット分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新コンビクーラーマーケットの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のコンビクーラーマーケット市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のコンビクーラーマーケット市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のコンビクーラーマーケット市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のコンビクーラーマーケット市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのコンビクーラーマーケット市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のコンビクーラーマーケット市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのコンビクーラーマーケット市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. コンビクーラーマーケット企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
