
ココアリカー市場の概要:
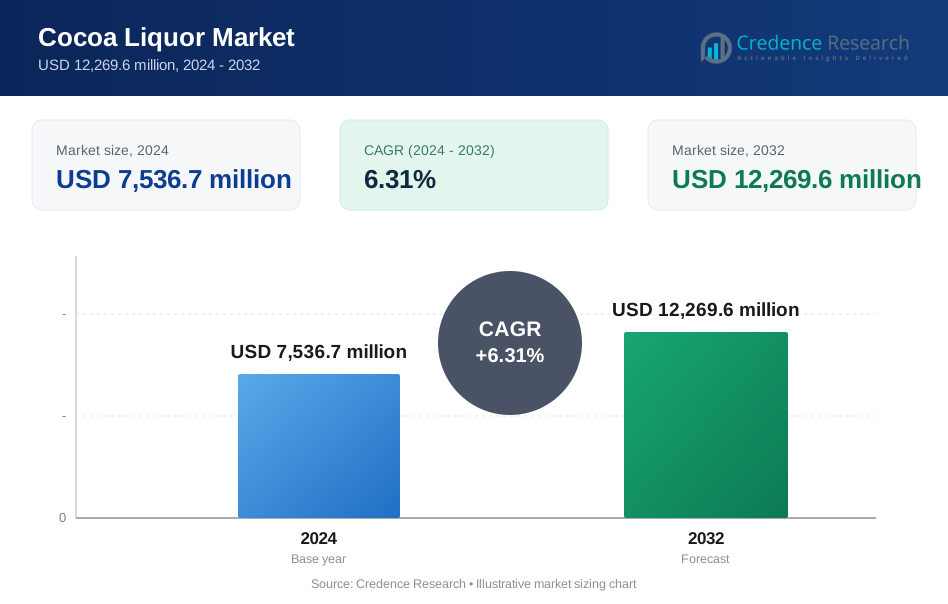
世界のココアリカー市場の規模は、2018年に52億8,790万米ドルと評価され、2024年には75億3,670万米ドルに増加し、予測期間中に年平均成長率(CAGR)6.31%で2032年には122億6,960万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ココアリカー市場規模 2024 | 75億3,670万米ドル |
| ココアリカー市場、CAGR | 6.31% |
| ココアリカー市場規模 2032 | 122億6,960万米ドル |
世界のココアリカー市場の主要プレイヤーには、Callebaut AG、Cargill Incorporated、Olam International Limited、JB Foods Ltd、Nestlé S.A.が含まれます。これらの企業は、強力な調達ネットワーク、高度な加工施設、多様な製品ポートフォリオを活用して世界の需要に応えています。CallebautとCargillは統合されたバリューチェーンと持続可能性の取り組みでリードし、OlamとJB Foodsはトレーサブルな原産地ベースの提供に注力しています。Nestléはプレミアムチョコレートラインのために社内のココアリカー能力を活用しています。ヨーロッパはココアリカー市場で主導的な地域であり、2024年には27.81%のシェアを持ち、1人当たりのチョコレート消費量が高く、職人や工業用チョコレート製造業者の存在感が強いことが要因です。

ココアリカー市場のインサイト
- 世界のココアリカー市場は2024年に75億3,670万米ドルと評価され、予測期間中に年平均成長率(CAGR)6.31%で2032年には122億6,960万米ドルに達すると予測されています。
- 特にダークチョコレートやプレミアムチョコレートの需要が高まっており、先進国および新興国の両方でココアリカーの消費を促進しています。
- 倫理的な調達、シングルオリジンの配合、クリーンラベルの好みが、ココアリカーブレンドや職人チョコレートの提供における革新を形作っています。
- 市場は中程度に統合されており、Callebaut AG、Cargill、Olamなどの主要プレイヤーが垂直統合や持続可能性プログラムを通じて拡大していますが、カカオ豆の価格変動が利益率の安定性を制限しています。
- 2024年にはヨーロッパが27.81%の市場シェアでリードし、次いでアジア太平洋が32.99%を占め、Forasteroがカカオ品種セグメントで70%以上のシェアを持ち、ペーストまたは液体形態が大規模なチョコレート生産での使いやすさから60%以上のシェアを占めました。
ココアリカー市場のセグメンテーション分析:
製品タイプ別
天然ココアリカーは世界市場を支配しており、製品タイプセグメントの58%以上を占めています。プレミアムチョコレートの配合や職人の菓子で広く使用されており、需要を促進しています。天然リカーの非アルカリ化された性質は、より高いポリフェノール含有量を保持しており、健康志向の消費者にアピールします。メーカーは、その強い風味と最小限の加工がクリーンラベルのトレンドに合致するため、天然ココアリカーを好みます。オランダのココアリカーはそれほど普及していませんが、特にベーカリーやレディ・トゥ・ドリンク飲料で、よりマイルドな味と濃い色を必要とするレシピで好まれています。
- 例えば、バリーカレボーは、アルカリ化せずに焙煎し挽いたココアニブを使用して天然ココアリカーを生産しています。このリカーは、風味成分を保持するために90°C以下の制御された温度で加工されます。
ココアの種類別
フォラステロは、種類別でココアリカー市場の70%以上を占め、最大の市場シェアを持っています。高い収量、耐病性、コスト効率のため、業界標準として位置づけられています。大量のチョコレートメーカーは、西アフリカからの安定した供給と強い風味のためにフォラステロに依存しています。クリオロは希少ですが、優れた香りと低い苦味のため、プレミアムおよびスペシャルティチョコレートで注目を集めています。フォラステロとクリオロのハイブリッドであるトリニタリオは、風味と耐性のバランスを取り、ニッチおよびグルメ用途をサポートします。
- 例えば、オラムフードインディグリディエンツは、コートジボワールとガーナからフォラステロココア豆を調達しています。同社は、何百万本ものココアの木をカバーするトレーサブルなサプライチェーンを管理しています。
形状別
ペーストまたは液体形状が市場をリードしており、主に自動化されたチョコレート加工システムとの互換性のため、60%以上のシェアを持っています。取り扱いが容易で、溶解が速く、菓子製造において一貫したテクスチャーを保証します。大量生産者は、加工時間とエネルギーコストを削減するために液体ココアリカーを好みます。固形ブロックは、保管の安定性とバッチ制御された溶解を優先する小規模または伝統的な加工業者に役立ちます。液体形状の需要は、産業規模のチョコレート生産の拡大と液体処理技術の進歩に伴い、引き続き増加しています。
ココアリカー市場の主要成長要因
世界的なチョコレート消費の増加
特に新興経済国でのチョコレート需要の増加が、ココアリカー市場を大きく牽引しています。ココアリカーはチョコレート製造の主要成分であり、菓子の成長とともにその消費も増加しています。インド、中国、東南アジアなどの市場では、都市化、成長する中産階級の収入、西洋の食事の好みを背景に、一人当たりのチョコレート消費が増加しています。先進地域では、ダークチョコレートやプレミアムチョコレートの需要がさらにココアリカーの使用を加速させています。メーカーは、この成長するチョコレートベースに対応するために、能力を拡大し、製品ポートフォリオを多様化しています。休日や贈答シーズンの季節的な販売の急増も生産サイクルを後押ししています。世界的なチョコレート消費が今後も増加すると予想される中、ココアリカーはさまざまな菓子用途で風味、テクスチャー、品質を維持するために不可欠であり、市場拡大の重要な推進力となっています。
- 例えば、バリーカレボーはアジア、ヨーロッパ、アメリカでカカオ加工工場を運営しています。同社は、制御された焙煎と粉砕システムを使用してカカオリカーを加工しています。
職人技とプレミアムチョコレートセグメントの拡大
世界中でプレミアムおよび職人技のチョコレートセグメントの成長は、高品質のカカオリカーの需要を高めています。消費者はますます本物の起源、豊かな風味、倫理的な調達を持つ製品を求めています。職人ブランドは、品質と追跡可能性を強調するために、単一原産地または特殊なカカオリカーを使用することが多く、プレミアム価格戦略をサポートしています。この傾向は特に北米、ヨーロッパ、日本で顕著で、小規模なチョコレートメーカーやビーントゥバーの生産者が市場シェアを獲得しています。これらのセグメントは、クリオロやトリニタリオのような品種から作られた、一貫した風味豊かなカカオリカーを必要としています。倫理的な調達と風味の複雑さへの意識が高まるにつれ、定義された特性と最小限の加工を施したカカオリカーの需要も増加しています。これにより、サプライヤーは差別化された製品を提供し、追跡可能性システムをサポートすることが求められ、高価値市場での消費者の期待に応え、プレミアム製品におけるカカオリカーの役割を強化しています。
- 例えば、ヴァローナはラテンアメリカとアフリカの単一原産地農場からカカオリカーを調達しています。同社は風味の複雑さを保つために、小ロットでリカーを生産しています。
健康とウェルネスの嗜好がダークチョコレートの需要を促進
健康意識の高まりは、通常より高い濃度のカカオリカーを含むダークチョコレートの消費増加を支えています。ダークチョコレートは抗酸化作用、心血管サポート、気分の向上と関連付けられており、ウェルネストレンドに合致しています。フラボノイドやポリフェノールが豊富なカカオリカーは、これらの製品の主要な機能成分です。消費者は低糖、高カカオ製品を好み、フォーミュレーターはより高い割合のカカオリカーを組み込むようになっています。健康志向のブランディングと機能的主張は主要な小売チャネルで勢いを増し、需要をさらに押し上げています。メーカーもクリーンラベル、天然成分、オーガニックや非遺伝子組み換えの認証に応じ、カカオリカーの品質が重要な役割を果たしています。世界の機能性食品セクターが成長するにつれ、カカオリカーの栄養的魅力は健康志向のチョコレート革新におけるその価値に寄与しています。
カカオリカーマーケットの主要トレンドと機会
倫理的調達と追跡可能性のイニシアチブ
持続可能性と倫理的調達に関する消費者の意識は、カカオリカーマーケットのサプライチェーンの実践を変革しています。バイヤーはますますフェアトレード、レインフォレスト・アライアンス、またはUTZ認証スキームの下で調達されたカカオリカーを好んでいます。企業はこれらの要件を満たすために追跡可能性ツールや農家との直接関係に投資しています。主要なチョコレートメーカーは、調達目標に持続可能性指標を含め、カカオリカーが社会的および環境的基準をサポートすることを保証しています。ブロックチェーンの統合と原産地特定のラベリングは、消費者の信頼を築くのに役立ちます。この傾向は、責任ある調達を検証し、透明なバリューチェーンを持つプレミアムカカオリカーを供給できるサプライヤーにとっての機会を提供します。規制が厳しくなり、小売業者がコンプライアンスを要求するにつれ、追跡可能で倫理的に生産されたカカオリカーは競争優位性とグローバル市場での長期的な実行可能性を獲得しています。
- 例えば、Olam Food Ingredientsは、西アフリカ全域のカカオ農場を対象としたデジタルトレーサビリティシステムを管理しています。同社は農場から加工施設までカカオ豆を追跡します。
カカオリカーのブレンドによる製品イノベーション
メーカーは、グルメバー、スプレッド、飲料など特定の製品フォーマットに合わせたカカオリカーのブレンドを模索しています。複数の産地や品種のカカオリカーを組み合わせることで、企業はニッチ市場に訴求する独自のフレーバープロファイルを作り出します。例えば、クリオロとフォラステロをブレンドすることで、プレミアムブランドはエキゾチックな香りとコスト効率をバランスさせることができます。また、天然のフレーバーを注入したり、アダプトゲンのような機能性成分を強化したカカオリカーへの関心も高まっています。これらの革新は、カカオリカーの役割を従来のチョコレートから健康食品、ベーカリーのフィリング、即食スナックへと拡大します。ユニークなフレーバー体験やクリーンな製品設計への需要が高まる中、このような製品開発は地域全体で差別化と利益拡大の有望なルートを提供します。
カカオリカーマーケットの主要課題
カカオ豆価格の変動
変動するカカオ豆の価格は、カカオリカーメーカーにとって大きな課題です。価格変動は、気候変動、生産国の政治的不安定、世界的な需給バランスの不均衡から生じます。カカオリカーはカカオ豆から直接得られるため、価格高騰時にはコスト構造に即座に圧力がかかります。価格の変動は、特にヘッジ能力のない中小メーカーの利益率に影響を与えます。価格の不確実性は、買い手と供給者の長期契約や計画サイクルを複雑にします。不均一な豆の品質もリカーの一貫性に影響を与え、製品の結果に影響を及ぼします。この課題に対処するには、戦略的な調達、強力なサプライヤーネットワーク、持続可能な農業慣行への投資が必要です。これにより、供給の安定化と極端な価格変動への露出を減らすことができます。
加工と保管条件の複雑さ
カカオリカーは、その風味、食感、微生物の安全性を保持するために正確な加工条件を必要とします。発酵、焙煎、粉砕の変動は、特に職人技や分散型生産環境において、最終製品の品質に影響を与える可能性があります。液体または固体の形態の適切な温度と保管条件を維持することは、特に熱帯または高湿度の環境で物流の複雑さを増します。これは、新興経済国のメーカーや高度なインフラを持たない小規模プレーヤーにとって障壁となります。さらに、加工方法の標準化の欠如は、製品仕様の一貫性を欠き、エンドユーザーが均一な製剤を維持することを困難にします。これらの問題を克服するには、最新の加工設備への投資、品質管理システムの改善、カカオリカーの取り扱いに関する業界全体のトレーニングが必要です。

カカオリカーマーケットの地域分析
北アメリカ
北米は2024年に世界のココアリカー市場の23.63%を占め、2018年の12億7,491万米ドルから17億8,125万米ドルに達しました。市場は2032年までに28億2,202万米ドルに達すると予測され、年平均成長率は5.95%です。成長は、米国とカナダでのプレミアムダークチョコレートや職人ブランドの需要増加によって促進されています。健康志向の消費者は、クリーンラベルのココアリッチ製品をますます好むようになっています。メーカーは小売流通を拡大し、機能性チョコレートの製品革新も健康とウェルネスのセグメントでの市場浸透をサポートしています。
ヨーロッパ
ヨーロッパは2024年に世界のココアリカー市場で27.81%のシェアを持ち、2018年の14億2,773万米ドルから20億9,628万米ドルに達しました。2032年までに35億4,592万米ドルに成長すると予測され、年平均成長率は6.82%で、すべての地域の中で最も高いです。この地域の優位性は、高いチョコレート消費、確立された菓子ブランド、倫理的調達への強い需要に由来します。ドイツ、スイス、ベルギーは、ビーントゥバーやシングルオリジンチョコレートの革新をリードしており、ビーガンやオーガニック製品の需要増加が地域の拡大をさらに促進しています。
アジア太平洋
アジア太平洋は2024年にココアリカー市場の32.99%のシェアを持ち、2018年の17億5,716万米ドルから24億8,636万米ドルに達しました。2032年までに40億849万米ドルに成長すると予測され、年平均成長率は6.18%です。都市化の進展、中間層の収入増加、食生活への西洋の影響が、中国、インド、東南アジアでのチョコレート消費を促進しています。多国籍ブランドは地域の需要を満たすために現地生産を拡大しており、小売浸透の増加と電子商取引チャネルがプレミアムチョコレート製品の広範な流通をサポートしています。
ラテンアメリカ
ラテンアメリカは2024年に世界のココアリカー市場の7.54%を占め、2018年の3億9,395万米ドルから5億6,859万米ドルに達しました。市場は2032年までに9億4,108万米ドルに達すると予測され、年平均成長率は6.53%です。主要なココア豆生産地域として、ラテンアメリカは垂直統合と原産地ブランド化の取り組みから恩恵を受けています。ブラジルとエクアドルは地域の消費と付加価値チョコレートの輸出を推進しています。成長は国内のプレミアムチョコレートブランド、観光関連の菓子販売の増加、北米やヨーロッパへの高級ココアリカーの輸出によって促進されています。
中東
中東は2024年に4.47%の市場シェアを持ち、ココアリカーの収益は2018年の2億5,276万米ドルから3億3,829万米ドルに増加しました。市場は2032年までに5億306万米ドルに達すると予測され、年平均成長率は5.11%です。輸入プレミアムチョコレートの需要増加、可処分所得の増加、都市小売の成長が主な要因です。UAEとサウジアラビアは、消費者支出の増加と国際製品の入手可能性により消費をリードしています。地域の菓子メーカーも供給チェーンの安定性とコスト効率を確保するために、ココアリカーを直接調達し始めています。
アフリカ
アフリカは2024年に世界のココアリカー市場の3.53%を占め、2億6594万米ドルと評価され、2018年の1億8137万米ドルから増加しました。市場は2032年までに4億4907万米ドルに達すると予測されており、年平均成長率(CAGR)は6.80%です。世界最大のココア生産地域として、アフリカでは付加価値を高めるために地元のココア加工への投資が増加しています。ガーナ、コートジボワール、ナイジェリアが政府のイニシアチブに支えられ、加工能力の成長をリードしています。国内のチョコレート消費はまだ始まったばかりですが、ココアリカーなどの半製品の輸出は着実に増加しています。
ココアリカー市場のセグメンテーション:
製品タイプ別
- ナチュラル
- ダッチ
ココアの種類別
- フォラステロ
- クリオロ
- トリニタリオ
- その他
形状別
- 固形ブロック
- ペースト/液体形状
最終用途別
- 食品・飲料
- 医薬品
- パーソナルケア&化粧品
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ

競争環境
世界のココアリカー市場は、カレボーAG、カーギル社、オラム・インターナショナル・リミテッドなどの主要企業が主導する適度に統合された競争環境を特徴としています。これらの企業は、統合されたサプライチェーン、大規模な加工能力、グローバルな流通ネットワークを通じて優位性を維持しています。原産地追跡プログラム、持続可能性認証、ビーントゥバー製造などの戦略的イニシアチブがブランドの位置付けと高級製品の提供をサポートしています。JBフーズ社やユナイテッドココアプロセッサー社などの企業は、カスタマイズされたココアリカーグレードでニッチおよび地域市場に対応しています。ネスレS.A.やマース社などの多国籍食品・飲料企業も、社内加工や大量調達を通じて市場のダイナミクスに影響を与えています。企業は、高級チョコレートや健康志向の消費者セグメントに対応するために、先進的な発酵およびフレーバー開発技術に投資しています。特にアジア太平洋およびラテンアメリカの新興経済国への拡大は、成長の焦点となっています。企業が進化する需要を捉えるために、革新、倫理的調達、コスト効率の高い加工を優先する中、競争の激化が続いています。
主要プレイヤー分析
- Callebaut AG
- Cargill Incorporated
- Olam International Limited
- JB Foods Ltd
- United Cocoa Processor, Inc.
- EFKO Group
- Cemoi Group
- Nestlé S.A.
- Mars Incorporated
- その他の主要プレイヤー
最近の動向
- 2025年4月、Hershey’sはオーガニックスナックメーカーのLesserEvilを買収する意向を発表しました。この動きは、Hershey’sのスナックポートフォリオを新しいカテゴリや健康志向のオプションに拡大し、Hershey’s、Reese’s、Jolly Ranchersといった主要な菓子ブランドを補完することを目的としています。この買収により、Hershey’sの製造能力が強化され、消費者により多くの選択肢を提供することが可能になります。
- 2024年8月、Nestlé Health Scienceは次世代プロバイオティクス製品であるVOWSTのグローバル権利を取得する契約を締結しました。2023年6月からVOWSTを商業化しているこの契約により、NestléはVOWSTの開発、商業化、製造を完全に管理し、健康科学事業をさらに強化します。
- 2024年5月、GhirardelliはBaa Baa Thai Teaと提携し、Ghirardelliの有名なチョコレートと革新的なお茶のフレーバーを融合させた8種類のフラッペ飲料の新コレクションを発表しました。このコラボレーションは、Ghirardelliの新しいセグメントでの製品革新への取り組みを反映し、贅沢でユニークな飲料体験を提供することを目指しています。
レポートのカバレッジ
この調査レポートは、製品タイプ、ココアの種類、形態、最終用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、および主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 消費者が風味と本物志向に注目することで、プレミアムおよびシングルオリジンのココアリカーの需要が高まるでしょう。
- ダークチョコレートの消費の増加は、配合における高ココアリカー含有量を引き続きサポートします。
- 健康とウェルネストレンドが、抗酸化物質が豊富なココアリカーを使用した機能性チョコレートの革新を促進します。
- 製造業者は、トレーサビリティと倫理基準を満たすために持続可能な調達に投資します。
- 加工技術が向上し、風味の一貫性を高め、エネルギー消費を削減します。
- アジアとラテンアメリカの新興市場では、国内生産と消費が増加します。
- ベーカリー、スプレッド、飲料の特定の用途向けにココアリカーブレンドが開発されます。
- 生産者とチョコレートブランド間の戦略的パートナーシップが供給の安全性を強化します。
- ココア農業における気候変動への適応が、長期的な供給を確保するための優先事項となります。
- アフリカからの付加価値のあるココアリカーの輸出が、現地の加工能力の拡大に伴い増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
Q: 現在のグローバルココアリカー市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、グローバルココアリカー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルココアリカー市場のセグメントはどれですか?
グローバルココアリカー市場の成長を促進している主な要因は何ですか?
グローバルココアリキュール市場の主要企業はどこですか?
2024年にグローバルココアリカー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ココアリカー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のココアリカー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7,536.7 million → 2032: USD 12,269.6 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ココアリカー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ココアリカー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるココアリカー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ココアリカー市場市場の成長要因
- 3.3 ココアリカー市場市場の抑制要因および課題
- 3.4 ココアリカー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ココアリカー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ココアリカー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ココアリカー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ココアリカー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ココアリカー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はココアリカー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ココアリカー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ココアリカー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ココアリカー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ココアリカー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ココアリカー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のココアリカー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のココアリカー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のココアリカー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のココアリカー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのココアリカー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のココアリカー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのココアリカー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ココアリカー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
