
市場概要
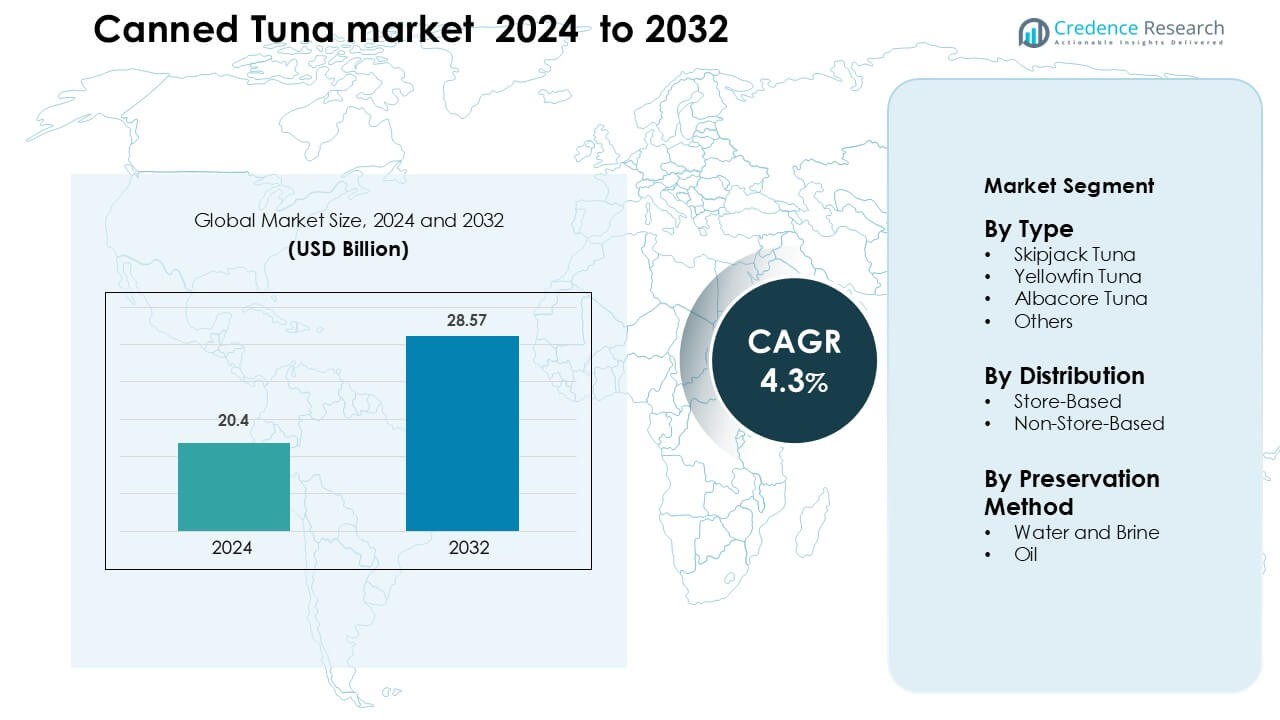
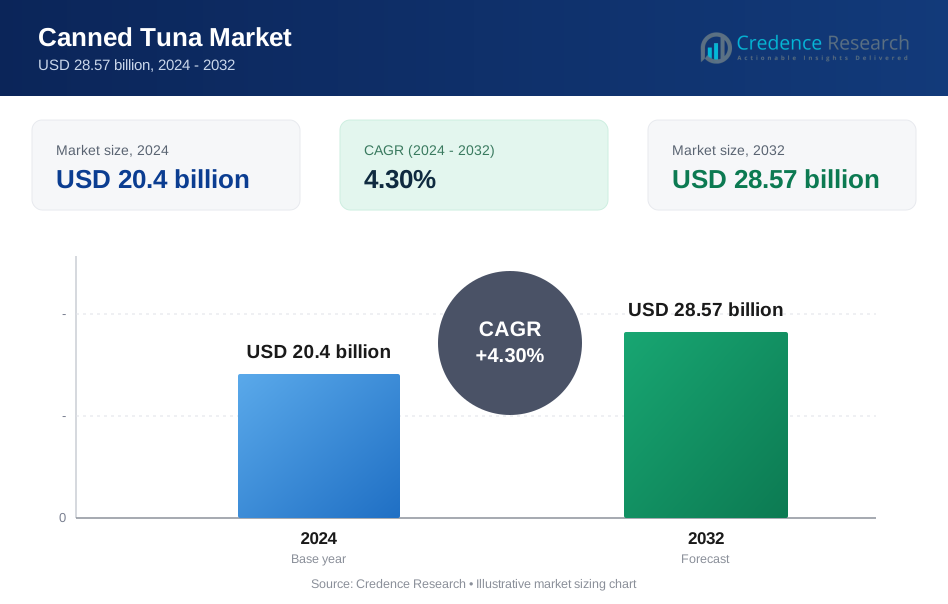
缶詰ツナ市場は2024年に204億米ドルと評価され、2032年までに285.7億米ドルに達すると予想されており、予測期間中に年平均成長率4.3%で成長します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の缶詰ツナ市場規模 | 204億米ドル |
| 缶詰ツナ市場のCAGR | 4.3 % |
| 2032年の缶詰ツナ市場規模 | 285.7億米ドル |
缶詰ツナ市場は、Bumble Bee Foods LLC、Golden Prize Canning Co. Ltd.、Wild Planet Foods Inc.、StarKist Co.、Century Pacific Food Inc.、Grupo Albacora SA、American Tuna Inc.、Thai Union Group PLC、Crown Prince Inc.、E.C. Canning Company Limitedなどの主要企業によって形成されています。これらの企業は、持続可能な調達、フレーバーの革新、多様なパッケージ形式、強力な小売パートナーシップを通じて競争しています。アジア太平洋地域は、タイ、フィリピン、インドネシアの大規模な加工拠点に支えられ、約33%のシェアで依然として主要な地域です。強力な輸出能力と競争力のある価格設定により、この地域は世界的な支配的地位を維持しています。
市場の洞察
- 缶詰ツナ市場は2024年に204億米ドルと評価され、2032年までに285.7億米ドルに達すると予想されており、予測期間中に年平均成長率4.3%で成長します。
- 手頃な価格で高タンパク、長期保存可能な食品への関心が高まる中、カツオはその広い入手可能性と低コストから約54%のシェアを保持しています。
- 消費者がフレーバー付き、クリーンラベル、すぐに食べられるツナ形式を採用するにつれて、プレミアム化が加速し、持続可能性認証製品が小売チャネル全体で一貫した支持を得ています。
- 主要な加工業者が自動化を拡大し、生産廃棄物を削減し、小売業者とのパートナーシップを強化して原材料の変動性とサプライチェーンのリスクを相殺する中、競争が激化しています。
- アジア太平洋地域は強力な加工拠点と輸出能力により33%のシェアでリードし、次いで北米が32%、ヨーロッパが29%で続き、主要地域全体で70%以上の市場シェアを持つ店舗ベースの流通が支配的です。
市場セグメンテーション分析:
タイプ別
カツオはその低コスト、広い入手可能性、大量市場向け缶詰製品での強い使用から、タイプセグメントで約54%のシェアをリードしています。食品加工業者は、インドネシアや西太平洋などの主要漁業地域からの迅速な調達サイクルと安定した供給量を提供するため、カツオを好みます。キハダマグロとビンナガマグロは、より高いタンパク質含有量とクリーンなフレーバープロファイルによってプレミアムな選択肢として続きます。これらのバリエーションの需要は、ブランドが持続可能な調達と水銀検査済みラベルを小売およびオンラインチャネルで促進するにつれて成長しています。
- 例えば、タイユニオンは、複数の利害関係者が参加する持続可能なインド洋マグロイニシアチブ(SIOTI)のまき網漁業改善プロジェクト(FIP)の主要な参加者であり、カツオ、キハダマグロ、メバチマグロの大量漁獲を目指しています。このイニシアチブは、タイユニオンがその全供給チェーンを100%持続可能な調達とトレーサビリティに向けて移行させるというコミットメントの一環であり、海洋管理協議会(MSC)の基準に沿っています。
流通チャネル別
店舗ベースのアウトレットがこのセグメントを支配しており、スーパーマーケットやハイパーマーケットが缶詰シーフード購入の主要プラットフォームとして約72%のシェアを占めています。買い物客は、これらのチャネルが大容量パック、プライベートブランドの選択肢、定期的なプロモーション価格を提供するため、これらを好みます。大手チェーンはまた、持続可能なマグロラインの棚スペースを拡大し、MSC認証品種の視認性を高めています。非店舗チャネルは、都市部の購入者が便利な配達、混合ブランドのバンドル、家庭用の定期購入パックを求めるため、急速に成長しています。
- 例えば、英国では、テスコがパプアニューギニアから調達した3つの自社ブランドのMSCラベル付き缶詰マグロSKUを主要なスーパーマーケットストアで導入し、その持続可能性の足跡を拡大しました。
保存方法別
水と塩水製品がこのセグメントを約61%のシェアでリードしており、低脂肪でクリーンラベルのシーフードオプションの需要が高まっています。健康志向の消費者は、油漬け形式と比較してカロリーが低く、タンパク質保持が高い水詰めのマグロを選びます。ブランドは無塩や軽く塩味を付けたバージョンをマーケティングすることで、このトレンドを強化しています。油ベースのマグロは、特にヨーロッパや中東での料理用途で安定した需要を維持しており、サラダ、パスタ料理、レトルト食品での使用をサポートする豊かな食感と風味が特徴です。
主要な成長要因
手頃で便利なタンパク質の需要増加
迅速で保存が効く食事の好みが高まり、世界中の家庭で缶詰マグロの消費が増加しています。多くの購入者は、新鮮なシーフードや肉よりもコストが低いタンパク質豊富なオプションを求めており、経済的な圧力の中で缶詰マグロが競争力を維持するのを助けています。高い携帯性も、ランチボックス、旅行用パック、緊急食料キットでの使用をサポートしています。小売業者はバリューパックやプライベートブランドラインを拡大し、購入者のリーチを強化し、より広い価格カバーを可能にしています。マグロの低脂肪タンパク質、オメガ3含有量、調理の手間が少ないことへの認識が、学生、働く大人、フィットネス志向の消費者の間で需要を強く保っています。この便利なタンパク質への安定した需要が、市場の主要な成長の柱として機能しています。
- 例えば、ジョン・ウェスト・フーズは、95gのツナチャンクを12缶セットで提供しており、各缶が約15.7gのタンパク質を供給し、冷蔵なしで迅速で高タンパクな食事に最適です。
小売インフラの拡大とEコマースの採用
スーパーマーケット、ハイパーマーケット、ディスカウントチェーンは、シーフード売り場を拡大し続けており、マルチブランドの棚やプロモーションバンドルを通じて缶詰のツナの視認性を高めています。多くのチェーンは、健康志向の購入者にアピールするために、ウェルネスや高タンパク食品のセクションにもツナを配置しています。オンラインプラットフォームは、配達アプリがミックスフレーバーパック、サブスクリプションバンドル、ダイエットに特化したツナのアソートメントを促進することで勢いを増しています。デジタル購入者は長い保存期間と大量注文のしやすさを重視しており、これがオンラインでの浸透を高めています。加工業者と現代の小売システム間の供給調整が強化されることで、在庫の安定性、包装の多様性、全国的な製品発売サイクルが改善され、市場の継続的な拡大を促進しています。
- 例えば、英国では、テスコが2022年初頭にパプアニューギニアから調達した3つの自社ブランドの海洋管理協議会(MSC)ラベル付き缶詰ツナSKUを導入し、2025年末までに自社ブランドの缶詰ツナの100%をMSC認証漁業から調達することを約束しています。
持続可能で追跡可能なツナ調達の成長
消費者はますます持続可能性ラベルが付いたシーフードを好むようになり、この変化が現代の缶詰ツナラインを後押ししています。MSC認証製品、ポール&ラインツナ、FADフリーの漁獲方法は、環境への関心の高まりにより市場での勢いを増しています。ブランドは、追跡可能な漁獲ゾーン、船舶モニタリング、水銀テストプロトコルを含む調達方針を更新しています。小売業者は追跡可能性ダッシュボードやQRコード追跡を強調し、消費者の信頼を向上させています。漁業国もまた、資源の安定性と長期供給をサポートするために、より強力な漁獲管理ルールを採用しています。このようなブランド、規制当局、環境団体の連携が、責任ある調達の缶詰ツナに対する安定した需要を促進しています。
主要なトレンドと機会
新しいフレーバーと健康的な配合による高級化
ブランドは、プレミアムシーフードスナックの魅力が高まる中、ハーブを加えたもの、スモーク、チリスパイス、オリーブオイルブレンドなどのグルメバリエーションを導入しています。無塩、高タンパク、ケトフレンドリー、クリーンラベルのツナなど、健康志向のラインは、若い都市消費者の間での需要を拡大しています。すぐに食べられるボウル、サラダキット、シングルサーブのポーチは、スナックやランチオンザゴーのカテゴリーを強化しています。プレミアムパッケージング、例えば、ピールトップの金属缶や環境に優しい素材も、混雑した小売棚でブランドを差別化するのに役立ちます。これらの革新は、新しい収益チャネルを開き、先進国および新興市場全体で利益率を向上させます。
- 例えば、ジェノバシーフードは、カラブリアンチリを加えたオリーブオイルに漬けたキハダマグロ(113g缶)を販売しており、このグルメバリエーションは1食あたり29gのタンパク質を提供し、プレミアムな食感のために手で切り身にされています。
自動化と高度な加工技術の採用の増加
切断、洗浄、調理、缶詰の自動化は、廃棄物を削減し、製品の一貫性を向上させ、主要な加工拠点でのスループットをサポートしています。現代のシーリングおよび滅菌システムは、食感と栄養の質を保持しながら、保存安定性を高めます。加工業者は、リアルタイムの品質監視と各漁獲からの収量を向上させる設備に投資しています。デジタルサプライチェーンツールの採用も、追跡可能性を向上させ、出荷遅延を減少させます。これらの運用上の成果は、メーカーが生産を拡大し、加工コストを削減し、成長する世界的な需要に応える付加価値フォーマットを展開する機会を創出します。
機関およびフードサービスチャネルへの拡大
缶詰のツナは、安定した供給と簡単な保管が可能なため、ホテル、航空機のケータリング、職場のカフェテリア、クイックサービスレストランで人気を集めています。多くのチェーンが、健康的でタンパク質が豊富なメニューアイテムの需要に応えるために、ツナラップ、ボウル、サンドイッチを追加しています。業務用のバイヤーは、廃棄物を減らし、部分計画を簡素化するために、新鮮なオプションよりも缶詰の形式を好みます。フードサービスディストリビューターとのパートナーシップを拡大することで、ブランドは大量販売を促進し、長期契約の安全性を向上させ、家庭消費を超えた強力な成長の道を開くことができます。
主な 課題
乱獲の懸念と厳格な持続可能性規制
世界のツナ資源への圧力により、多くの国が厳しい漁獲制限、漁場制限、船舶監視規則を導入しています。これらの政策は、特に資源枯渇に直面している地域の艦隊や加工業者にとって、運用コストを増加させます。追跡可能性が限られているブランドは、小売業者や規制当局の期待に沿うのに苦労しています。環境団体からの批判が高まると、バイヤーの認識に影響を与え、認証されていないツナの需要を弱める可能性があります。進化する持続可能性基準への準拠は不可欠ですが、コストがかかり、市場に供給の不確実性と運用の複雑さをもたらします。
原材料価格の変動とサプライチェーンの混乱
ツナの価格は、燃料コスト、気候変動、エルニーニョの影響、主要な漁場での漁獲量の変化により変動します。これらの変動は、加工業者の利益率に直接影響を与え、小売チャネル全体で頻繁な価格調整を余儀なくされます。出荷の遅延、港の混雑、コンテナの不足は、生の魚と完成品の両方の配送時間を延ばします。メーカーは、物流費用の増加と安定した小売価格の維持の難しさに直面しています。この負担は、他の常温保存可能なタンパク質源に対する競争力を低下させ、価格の変動が長期的な市場の安定性への主要な障壁となります。
地域分析
北アメリカ
北アメリカは、米国での強い消費とタンパク質が豊富で食べやすい食品の需要の高まりにより、缶詰のツナ市場の約32%を占めています。小売業者はプライベートブランドのツナラインを拡大し、健康志向の消費者は水でパックされた低ナトリウムのオプションを好みます。MSCやFADフリーラベルなどの持続可能性認証が注目され、大手スーパーマーケットチェーンの購買決定に影響を与えています。バイヤーが大量配送やサブスクリプションパックを好むため、電子商取引の採用が進んでいます。職場での食事キットやパントリーの備蓄習慣の増加が、地域全体での市場の安定した成長をさらに支えています。
ヨーロッパ
ヨーロッパは、スペイン、イタリア、英国、フランスでの高い消費に支えられ、約29%のシェアを占めています。地中海式の食事は、サラダ、パスタ料理、調理済み食品形式でのツナの強い使用を促進しています。消費者は、プレミアムなオイルパックやグルメ風味のバリエーションを強く好みます。厳格な持続可能性の期待により、小売業者は追跡可能で認証されたツナを優先し、サプライヤーの調達基準を形成しています。ディスカウントチェーンやプライベートブランドの拡大を通じて需要も増加しています。地域の環境遵守とより健康的なシーフードの選択への焦点が、長期的な市場の安定性を強化しています。
アジア太平洋
アジア太平洋地域は約33%のシェアを持ち、タイ、インドネシア、フィリピンの強力な生産能力によって国内市場と輸出市場の両方に対応しています。都市化の進展、小売ネットワークの拡大、タンパク質需要の増加が家庭での消費を促進しています。日本と韓国はプレミアムなビンナガマグロや即食のツナ料理を好み、東南アジア市場は価値重視のフォーマットを好みます。Eコマースプラットフォームは、ブランドミックスのバンドルや便利な配送を通じて成長を加速させています。地域の供給優位性が競争力のある価格を提供し、アジア太平洋地域を缶詰ツナの製造と流通の世界的中心地にしています。
ラテンアメリカ
ラテンアメリカは約4%のシェアを持ち、メキシコ、ブラジル、チリでのツナ消費の増加に支えられています。手頃な価格のタンパク質需要が、マスマーケットの小売チャネル全体でのカツオベースの製品の安定した需要を促進しています。地域の味の好みに合わせて、地元ブランドはフレーバー付きやオイルパックのバリエーションを拡大しています。政府の栄養プログラムや学校給食の取り組みもボリュームの成長を支えています。小売浸透の改善とマルチパックフォーマットの利用可能性の増加が家庭の購買力を強化しています。シェアは控えめですが、中所得層の拡大と流通カバレッジの拡大を通じて地域は強い成長の可能性を示しています。
中東・アフリカ
中東・アフリカ地域は約2%のシェアを持ち、需要はサウジアラビア、UAE、クウェートなどの湾岸諸国に集中しています。輸入シーフードへの高い依存が、長い保存期間と安定した価格のために缶詰ツナの使用を促進しています。消費者はサラダやライス料理での料理用途にオイルパックやフレーバー付きのバリエーションを好みます。現代的な小売インフラの成長と外国人居住者の増加が製品の視認性を強化しています。アフリカ市場は都市化の進展に伴い、予算に優しいツナフォーマットへの関心が高まっています。限られた地元の加工能力が、地域をターゲットにする輸出業者にとって強力な機会を生み出しています。
市場セグメンテーション:
種類別
- カツオ
- キハダマグロ
- ビンナガマグロ
- その他
流通別
- 店舗ベース
- 非店舗ベース
保存方法別
- 水と塩水
- オイル
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
缶詰ツナ市場の競争環境は、主要な加工業者、世界的なシーフードブランド、持続可能性を重視するニッチ企業の強力な参加が特徴です。主要なプレーヤーは、製品の品質、追跡可能な調達、効率的なグローバルサプライチェーンに注力し、市場での地位を強化しています。企業は、新しいフレーバープロファイル、すぐに食べられるボウル、クリーンラベルの製品を導入し、混雑した小売棚で差別化を図っています。FADフリー漁業、MSC認証、船舶レベルの追跡可能性などの持続可能性への取り組みは、消費者が責任あるシーフードを求める中でブランド戦略に影響を与えています。生産者はまた、自動化に投資して収率を改善し、廃棄物を削減し、生のツナの価格変動にもかかわらず価格を安定させています。スーパーマーケットチェーン、ディスカウント小売業者、eコマースプラットフォームとの提携により、成熟市場と新興市場の両方で流通範囲を拡大しています。多くのブランドは、水銀検査、栄養主張、プレミアムオイル詰めラインを強調し、健康志向およびグルメの購入者を獲得しています。企業がコンプライアンス、製品革新、グローバル調達の課題をバランスさせる中で、競争の激化が続いています。
主要プレイヤー分析
- Bumble Bee Foods LLC (米国)
- Golden Prize Canning Co. Ltd. (タイ)
- Wild Planet Foods Inc. (米国)
- StarKist Co. (米国)
- Century Pacific Food Inc. (フィリピン)
- Grupo Albacora SA (スペイン)
- American Tuna Inc. (米国)
- Thai Union Group PLC (タイ)
- Crown Prince Inc. (米国)
- E.C. Canning Company Limited (タイ)
最近の動向
- 2024年8月、Wild Planet Foods Inc. (米国) は、Simple MillsおよびChosen Foodsとのコラボレーションで、ポール&ラインで捕獲されたキハダマグロとディルピクルスを特徴とする限定版のワイルドツナスナックパックをオンラインチャネルで販売しました。
- 2024年2月、Golden Prize Canning Co. Ltd. (タイ) は、FAOエリア51および57からのキハダマグロの副産物をカバーする海洋成分の責任ある供給に対してMarin Trust認証を取得し、ツナ加工における持続可能性とトレーサビリティの資格を強化しました。
レポートのカバレッジ
この調査レポートは、タイプ、流通、保存方法、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に分析し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制シナリオ、業界を形成する技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- タンパク質が豊富で即食可能なシーフードの需要は、市場を安定した成長路線に保つでしょう。
- 持続可能性認証を受けたツナは、トレーサビリティと責任ある調達を優先する買い手により強く採用されるでしょう。
- フレーバー付き、グルメ、機能性のあるツナラインが拡大し、プレミアムおよび若年層の消費者を引き付けます。
- 加工工場の自動化により、収量が向上し、廃棄物が削減され、安定した供給がサポートされます。
- 家庭が便利なパントリーの在庫に移行するにつれて、Eコマースとサブスクリプションモデルが成長します。
- 即食ボウル、サラダキット、スナックポーチが食事ソリューションカテゴリを強化します。
- 小売業者は、価値重視の代替品を提供するためにプライベートラベルのツナラインを拡大します。
- フードサービスと機関の需要は、メニューにツナベースの高タンパク質食が増えるにつれて増加します。
- 企業は、世界の持続可能性目標に合わせてリサイクル可能な包装により多く投資します。
- サプライチェーンはよりデータ駆動型になり、トレーサビリティ、予測、および調達効率が向上します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の缶詰ツナ市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、缶詰ツナ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた缶詰ツナの市場セグメントはどれですか?
缶詰ツナ市場の成長を促進している主な要因は何ですか?
缶詰ツナ市場の主要企業はどこですか?
どの地域が缶詰ツナ市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 缶詰ツナ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の缶詰ツナ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 20.4 billion → 2032: USD 28.57 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 缶詰ツナ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 缶詰ツナ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における缶詰ツナ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 缶詰ツナ市場市場の成長要因
- 3.3 缶詰ツナ市場市場の抑制要因および課題
- 3.4 缶詰ツナ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 缶詰ツナ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 缶詰ツナ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、缶詰ツナ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 缶詰ツナ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 缶詰ツナ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は缶詰ツナ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 缶詰ツナ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 缶詰ツナ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 缶詰ツナ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 缶詰ツナ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新缶詰ツナ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の缶詰ツナ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の缶詰ツナ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の缶詰ツナ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の缶詰ツナ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの缶詰ツナ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の缶詰ツナ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの缶詰ツナ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 缶詰ツナ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
