
バイオリアクター市場の概要:
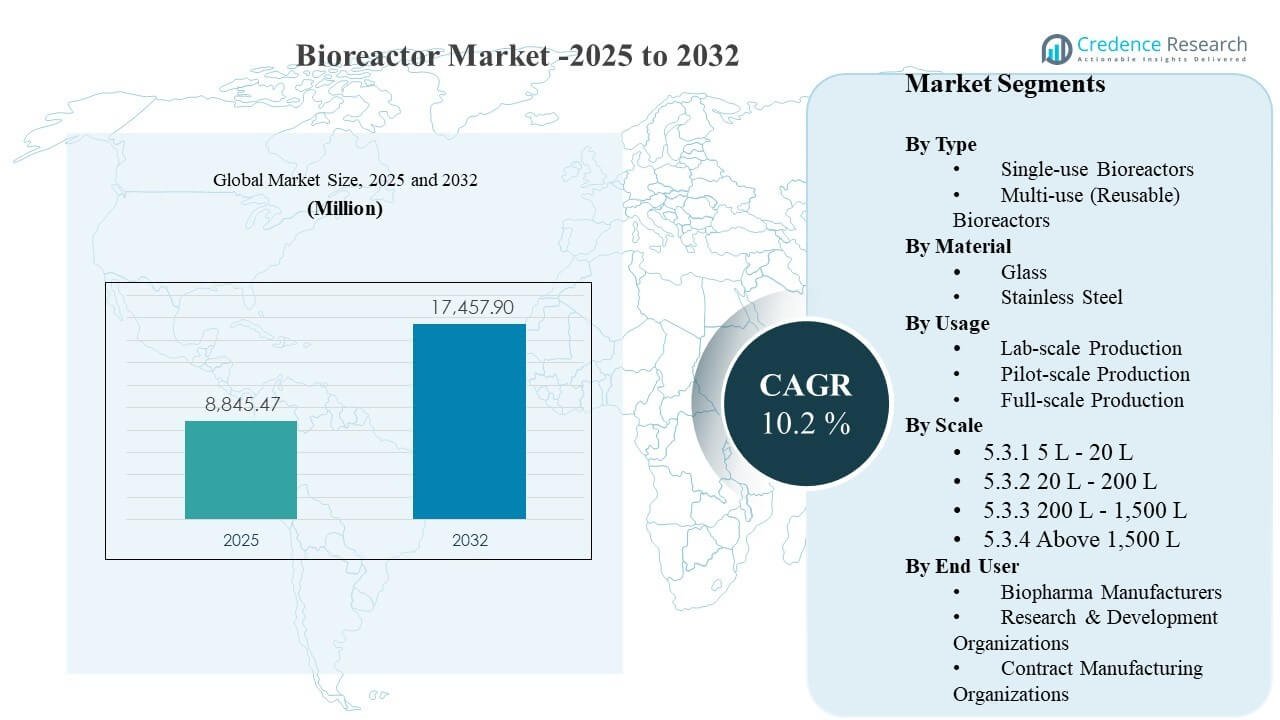
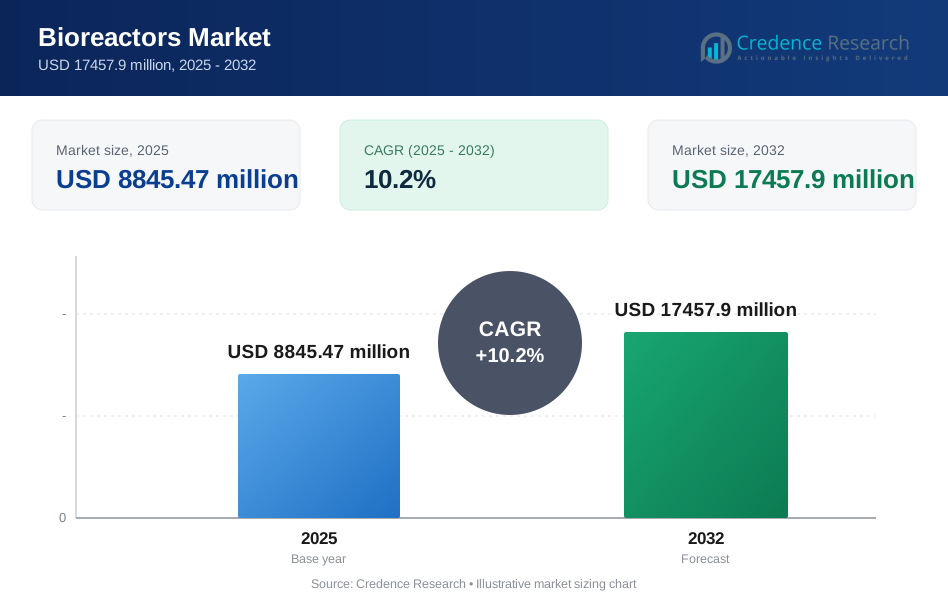
世界のバイオリアクター市場の規模は2025年に8,845.47百万米ドルと推定され、2025年から2032年にかけて年平均成長率10.2%で成長し、2032年には17,457.9百万米ドルに達すると予想されています。バイオ医薬品、ワクチン、先進的治療の製造の拡大により、厳密なプロセス制御と一貫した収率を維持できるスケーラブルな上流能力の需要が増加しています。確立されたバイオ製造拠点や新しい投資回廊での能力拡張も、特に施設が迅速な変更と自動化対応プラットフォームを優先する場合に、交換とアップグレードのサイクルを加速させています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年のバイオリアクター市場規模 | USD 8,845.47百万 |
| バイオリアクター市場、CAGR | 10.2% |
| 2032年のバイオリアクター市場規模 | USD 17,457.9百万 |
主要市場動向とインサイト
- 商業生産は2025年に57.6%の最大シェアを占め、GMP製造環境からの持続的な購買を反映しています。
- 北米は2025年に41.8%の収益シェアを持ち、商業用バイオ医薬品とCDMO能力の高い集中度に支えられています。
- 多用途(再利用可能)バイオリアクターは2025年に74.8%のシェアを占め、大量製造のための再利用可能なフリートへの依存が続いていることを示しています。
- 200 L – 1,500 Lスケールセグメントは2025年に38.2%のシェアを獲得し、スケールアップと検証ワークフローのための中規模システムの重要性を強調しています。
- 市場は2025年から2032年にかけて10.2%のCAGRで拡大すると予測されており、進行中のバイオ医薬品パイプラインの進展と製造拠点の拡大に支えられています。
セグメント分析
バイオリアクター市場における購買行動は、スループット要件と運用の柔軟性のバランスを取ることによって形成されています。商業製造は主要な需要センターであり続けており、生産サイトは高い稼働時間、一貫したバッチ性能、逸脱リスクを低減する検証済みのプロセス制御システムを優先しています。同時に、パイプラインの多様化に伴い、開発および臨床業務が拡大を続けており、迅速なプロセス開発と生産環境へのスムーズな技術移転をサポートできる標準化プラットフォームの需要が増加しています。
システム選択は、総所有コスト、施設利用率、コンプライアンス負担をますます反映しています。再利用可能なシステムは、確立されたSOP、長い機器のライフサイクル、大量生産の経済性が魅力的な高ボリューム環境で依然として好まれています。しかし、柔軟な構成の採用は、複数製品や迅速な切り替えが求められる施設で増加しており、ターンアラウンドタイムの短縮、洗浄検証の簡素化、迅速な展開が可能となり、容量利用率を向上させ、市場投入までの時間を短縮できます。
タイプの洞察
マルチユース(再利用可能)バイオリアクターは2025年に74.8%の最大シェアを占めました。このリーダーシップは、長時間の運転と高ボリューム生産の経済性が再利用可能なトレインを支持する商業用バイオロジクス製造における強力な設置基盤によって推進されています。多くの大規模施設は、確立された資格履歴とオペレーターの親しみやすさを維持しており、運用リスクを低減し、一貫したコンプライアンスパフォーマンスをサポートします。再利用可能なプラットフォームは、大規模運用に最適化されたユーティリティとメンテナンスインフラが既に整っている場合に魅力的です。
材料の洞察
ステンレス鋼は2025年に46.1%の最大シェアを占めました。ステンレス鋼のリーダーシップは、耐久性、確立された検証経路、堅牢な封じ込めと繰り返し可能な洗浄サイクルを必要とする持続的な商業運用への適合性によって支えられています。大規模生産環境は通常、長寿命と集中的な利用下での安定した性能のためにステンレスシステムを好みます。さらに、既存のサービスネットワークとスペアパーツエコシステムが継続的な購入とライフサイクルサポートを強化します。
使用の洞察
商業生産は2025年に57.6%の最大シェアを占めました。商業プラントは、バッチ価値を保護し、納期を守るために信頼性、自動化、一貫したプロセス結果に投資する主要な購入者です。施設が制御システム、分析統合、クローズドプロセッシング機能をアップグレードする際の交換需要も重要です。アウトソーシングの成長は、CDMOがマルチクライアント容量を拡大し、スケーラブルな生産プラットフォームを標準化するため、需要をさらに増加させます。
スケールの洞察
200 L – 1,500 Lは2025年に38.2%の最大シェアを占めました。このスケール範囲は、初期開発と商業準備を橋渡しするスケールアップ、プロセス特性評価、検証活動に広く使用されています。中規模システムは、並行開発プログラムを可能にし、プラットフォームの連続性を維持することで技術移転の摩擦を軽減します。このセグメントは、モノクローナル抗体から新しい治療形式まで、さまざまな生産強度を持つモダリティ全体での幅広い適用性からも恩恵を受けています。
エンドユーザーの洞察
バイオファーマ製造業者は、生産能力の直接的な所有とプロセスの堅牢性への継続的な投資により、エンドユーザーの中で主要な需要センターであり続けています。このグループの調達優先事項は、通常、コンプライアンスのパフォーマンス、バッチの再現性、およびライフサイクルサービスのカバレッジを重視します。契約製造機関も、マルチクライアントのパイプラインに対応するための柔軟な能力を拡大し、スケールアップのタイムラインを加速することで大きく貢献しています。研究開発機関は、迅速な反復とプロセス最適化のために設計された小規模および中規模システムに対する安定した需要を維持しています。
バイオリアクターマーケットの推進要因
バイオ医薬品およびワクチン製造能力の拡大
バイオ医薬品のボリュームの成長は、商業施設および高出力CDMOにおける信頼性のある上流能力の要件を増加させ続けています。製造業者は、長期の生産キャンペーンで一貫した収量を提供し、検証済みのプロセス制御をサポートできるバイオリアクタープラットフォームを優先します。能力の追加は、関連する制御システム、センサー、およびシングルユースアセンブリの購入も引き起こし、プラットフォーム全体の価値を高めます。施設ネットワークが地理的に拡大するにつれて、サイト間の標準化が重要な推進要因となり、スケーラブルな機器ファミリーの需要を強化します。
- 例えば、サムスンバイオロジクスの松島にある第5工場は、180,000リットルのバイオリアクター容量を追加するように設計されており、グローバルなバイオ医薬品プログラムをサポートするために、大規模なバイオリアクタートレインの標準化されたネットワーク全体で総設置容量を784,000リットルに引き上げます。
運用の柔軟性と迅速な切り替えへの注目の高まり
マルチプロダクト施設およびCDMOは、ダウンタイムを削減し、キャンペーン間の移行を簡素化するプラットフォームから利益を得ます。柔軟なセットアップはスケジューリングの効率を向上させ、製造業者が長い再構成サイクルなしでパイプラインの変更に対応できるようにします。施設が複数の小ロット、頻繁な技術移転、または加速プログラムを運用する場合、短いターンアラウンドタイムは特に価値があります。この柔軟性の要件は、モジュラーなレイアウトやスイート全体で再現可能な標準化されたワークフローへの関心を高めます。
プロセス制御の向上、データ統合、および自動化準備への需要
バイオプロセスの購入者は、制御精度、データキャプチャ、およびプラントシステムとの統合の容易さに基づいてバイオリアクターを評価することが増えています。現代のプラットフォームは、より厳密なパラメータ管理、再現性の向上、およびより一貫した品質の成果をサポートし、逸脱リスクを低減します。自動化準備は、手動介入を減らし、オペレーターの取り扱いによって導入される変動を制限することで、労働力の効率もサポートします。これらのニーズは、旧式の艦隊のアップグレードを促進し、新しい能力の選択決定に影響を与えます。
- 例えば、CytivaのFigurate自動化ソリューションとÄKTAプロセスDCSシステムは、Ethernet/IPを介してEmersonのDeltaV分散制御システムと直接統合するように事前設計されており、標準化された制御レシピと一貫したデータインターフェースを複数のスキッドやサイトで再利用することで、自動化準備を改善し、エラーを減少させます。
治療パイプライン全体でのアウトソーシングとスケールアップの強度の成長
アウトソーシングの成長により、CDMOの多サイト展開が増加し、多様なクライアントに対応できる標準化されたバイオリアクタープラットフォームの購入が加速しています。治療法が臨床から商業段階へ進むにつれてスケールアップの強度も増し、移行の摩擦を減らすために機器の継続性への需要が高まります。購入者は通常、製品の比較可能性とプロセス知識を維持するために、ボリュームファミリー全体で予測可能な性能を持つシステムを好みます。この動向は、新しい設置と交換支出の両方をサポートし、施設が進化するクライアントとパイプラインの要件に艦隊を合わせるのを助けます。
バイオリアクターマーケットの課題
サプライチェーンとリードタイムの変動性は、特に資格が必要な特殊部品、制御モジュール、消耗品において、拡張スケジュールを混乱させる可能性があります。購入者は通常、デュアルソーシング、バッファ在庫、サプライヤー資格プログラムを通じてこのリスクを軽減しますが、これらのステップは調達の複雑さを増します。施設が新しいプラットフォームを導入する際には、文書の整合性と性能検証が必要となり、資格のタイムラインが延びることもあります。これらの問題が組み合わさると、コミッショニングが遅れ、短期的な容量利用率が低下する可能性があります。
- 例えば、MilliporeSigmaは、そのMobius® Stock使い捨てアセンブリが24時間以内に出荷可能であり、Mobius® Selectアセンブリは6週間のリードタイムで利用可能であると述べていますが、新しいサプライヤー資格リクエストを追加するには、監査スケジュールによって最大12か月かかる可能性があり、これが検証作業と完全なcGMP実施を遅らせる可能性があるとも指摘しています。
コスト圧力はバイオ製造における持続的な課題であり、予測可能なライフサイクルコストと強力なサービスカバレッジを持つプラットフォームへの購買決定に影響を与えます。施設は、メンテナンス、ユーティリティ、清掃、消耗品の使用に関連する継続的な運用コストと資本支出をバランスさせる必要があります。規制環境では、プロセスの変更が比較可能性の作業を導入し、総プログラムコストとタイムラインリスクを増加させる可能性があります。これにより、新しいシステムが運用上の利点を提供する場合でも、迅速なプラットフォームの切り替えが制限されることがあります。
バイオリアクターマーケットの動向と機会
開発と製造におけるプラットフォームの標準化が優先事項となりつつあり、企業はより迅速なスケールアップとスムーズな技術移転を求めています。組織は、ボリューム全体で一貫した制御アーキテクチャとワークフローデザインを維持する機器ファミリーをますます採用しています。このアプローチは、トレーニングの負担を軽減し、データの比較可能性をサポートし、サイト間および段階間の移行摩擦を低減します。ハードウェア、消耗品、ソフトウェア全体で統合されたエコシステムを提供できるベンダーは、この標準化のトレンドから利益を得る立場にあります。
- 例えば、SartoriusはBIOSTAT STR Generation 3プラットフォームがBIOSTAT STRバイオリアクター、Flexsafe STRバッグ、Biobrainオートメーションプラットフォーム、BioPAT Process Insightsソフトウェアを組み合わせており、機器ファミリーは50 Lから2,000 Lまでの範囲で、Ambr 250から2,000 Lへのスケールアップをサポートし、GMP製造への技術移転をスムーズにするための保存されたジオメトリを備えていると述べています。
レガシーシステムを改善されたオートメーション、データ接続、先進的な制御機能でアップグレードする近代化プログラムには、成長する機会があります。施設は再現性を向上させ、オペレーターへの依存を減らすことを目指しており、特にスループット要件が増加する場合において重要です。モジュラー型スイートと柔軟な施設コンセプトの採用拡大も、パイプラインの変化に応じて迅速に展開および再構成できる構成の需要を生み出します。これらの機会は、グリーンフィールドの能力構築を超えた持続的な投資サイクルをサポートします。
地域別インサイト
北アメリカ
北アメリカは2025年に41.8%の収益シェアを占めており、商業用バイオ医薬品生産の高い集中度と強力なCDMOエコシステムによって支えられています。調達はしばしばプラットフォームの信頼性、検証済みのパフォーマンス、確立された品質システムとの統合を重視します。施設が制御と分析接続を近代化するにつれて、交換とアップグレードサイクルは活発に続いています。継続的な製造拡張は、生産および開発環境の両方での需要を維持しています。
ヨーロッパ
ヨーロッパは2025年に25.1%のシェアを占めており、成熟したバイオファーマ基盤と規制された製造サイトの大規模なネットワークによって支えられています。購買パターンはしばしば標準化、コンプライアンス文書の品質、および複数サイト運営におけるライフサイクルサービスサポートに焦点を当てています。容量の追加と近代化の取り組みは、生産志向のシステムに対する安定した需要をサポートします。地域のフットプリントは、バイオプロセス機器のための確立されたサプライヤーとサービスインフラストラクチャからも利益を得ています。
アジア太平洋
アジア太平洋は2025年に22.3%のシェアを占めており、主要市場でのバイオ医薬品製造の拡大とスケールアップ活動の増加を反映しています。地域のバイヤーは、新しいサイトでの迅速な容量稼働と労働力トレーニングをサポートするスケーラブルなプラットフォームを優先することが多いです。競争力のあるダイナミクスは、オリジネーターバイオ医薬品とバイオシミラーの市場投入時間を加速するために標準化された機器の採用を促進します。成長するCDMO容量は、柔軟でマルチクライアントの構成に対する追加の需要をサポートします。
ラテンアメリカ
ラテンアメリカは2025年に6.2%のシェアを占めており、需要は選ばれた国の製造拠点と拡張プログラムに集中しています。購買はしばしばターゲット容量のアップグレード、技術移転の取り組み、バイオ医薬品生産の選択的なローカリゼーションによって推進されます。施設は、インストールベースが小さく、専門的なメンテナンスリソースが少ないため、強力なサービスの可用性を持つ堅牢なシステムを優先することがあります。成長は、大規模なグリーンフィールドの構築ではなく、段階的な投資によって支えられています。
中東・アフリカ
中東およびアフリカは、2025年において4.6%のシェアを占め、ヘルスケア製造への新たな投資と選択的なバイオプロセス能力の開発によって支えられています。購入者は通常、信頼性のある導入が可能で、強力なサービスモデルによってサポートされる実績のあるプラットフォームに焦点を当てます。需要は通常、戦略的イニシアチブ、公私のキャパシティプログラム、そして地域生産の優先事項に結びついています。この地域は設置ベースでは小さいままですが、スケーラブルな上流インフラへの関心が高まっています。
競争環境
バイオリアクターマーケットにおける競争は、プラットフォームの幅広さ、プロセス性能の信頼性、およびハードウェア、消耗品、制御ソフトウェア、サービスカバレッジを組み合わせた統合エコシステムを提供する能力によって形作られています。サプライヤーは、スケールでの検証済みの性能、自動化準備、そして規制された購入者の運用リスクを低減する強力なライフサイクルサポートを通じて差別化を図ります。価格競争力は、所有総コスト、リードタイムの信頼性、文書の品質と共にますます評価されています。CDMOや大手バイオファーマネットワークとのパートナーシップも、優先ベンダーの地位と長期的なフリート標準化に影響を与えます。
サーモフィッシャーサイエンティフィックは、バイオリアクターの提供をエンドツーエンドのバイオプロセスワークフローと一致させることで強力な地位を維持しており、広範な消耗品のカバレッジと開発および製造のユースケースにわたるスケーラブルなプラットフォームの継続性によってサポートされています。同社のアプローチは通常、導入の簡便さ、下流および分析エコシステムとの互換性、規制された環境向けに設計されたサービスインフラを強調しています。自動化対応の構成とプラットフォーム標準化への継続的な投資は、マルチサイトの採用と繰り返し購入をサポートします。このポジショニングは、スケールアップ段階と施設ネットワーク全体での一貫性を求める組織に特に関連性があります。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と主要企業に関する情報が含まれています:
- サーモフィッシャーサイエンティフィック
- サートリウスAG
- ダナハーコーポレーション
- メルクKGaA
- エッペンドルフSE
- GEヘルスケア
- PBSバイオテック, Inc.
- ABEC, Inc.
- リプリジェンコーポレーション
- ゲティンゲAB
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境を理解し、主要な業界プレーヤーの強みと弱みを把握できるようにしています。データは定性的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類し、定量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2025年3月、CytivaはXcellerex Xプラットフォームポートフォリオを拡大し、500 Lおよび2,000 Lのバイオリアクターを追加して、増大するバイオプロセシングのニーズをサポートしました。同社は、新しいシングルユースシステムが運用効率を改善し、生産能力を増加させ、高度な治療薬製造のスケールアップをサポートすることを目的としていると述べました。
- 2025年4月、Thermo Fisher Scientificは5L DynaDriveシングルユースバイオリアクターを発売し、発表は2025年4月14日付けでした。同社は、この新しいベンチスケールバイオリアクターがDynaDriveポートフォリオを拡張し、1 Lから5,000 Lまでのスケーラビリティを提供し、プロセス開発を加速し、ベンチから商業化への移行を支援すると述べました。
- 2025年8月、CytivaとCulture Biosciencesは戦略的協力を拡大し、Cytivaは2025年8月6日に更新を発表しました。このパートナーシップの下で、CytivaはCultureのStratyx 250バイオリアクタープラットフォームと関連消耗品の独占的な世界的ディストリビューターとなり、両社は追加のバイオリアクターフォーマットを共同開発することにも合意しました。
レポート範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 8845.47百万 |
| 2032年の収益予測 | USD 17457.9百万 |
| 成長率 (CAGR) | 10.2% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | タイプ別展望: シングルユースバイオリアクター、マルチユース(再利用可能)バイオリアクター; 材料別展望: ガラス、ステンレススチール; 使用別展望: 開発/前臨床/臨床、商業生産; スケール別展望: 5 L - 20 L、20 L - 200 L、200 L - 1,500 L、1,500 L以上; エンドユーザー別展望: バイオファーマメーカー、研究開発機関、受託製造機関 |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | Thermo Fisher Scientific、Sartorius AG、Danaher Corporation、Merck KGaA、Eppendorf SE、GE HealthCare、PBS Biotech, Inc.、ABEC, Inc.、Repligen Corporation、Getinge AB企業 |
| ページ数 | 330 |
セグメンテーション別
タイプ別
- シングルユースバイオリアクター
- マルチユース(再利用可能)バイオリアクター
材料別
- ガラス
- ステンレススチール
使用別
- 開発/前臨床/臨床
- 商業生産
規模別
- 5 L - 20 L
- 20 L - 200 L
- 200 L - 1,500 L
- 1,500 L以上
エンドユーザー別
- バイオ医薬品メーカー
- 研究開発機関
- 受託製造機関
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のバイオリアクター市場の規模と2032年の予測は何ですか?
2025年から2032年までのバイオリアクターマーケットのCAGRはどのくらいですか?
バイオリアクターマーケットで最も大きなシェアを持つセグメントはどれですか?
バイオリアクター市場の成長を促進している要因は何ですか?
バイオリアクター市場の主要企業はどこですか?
2025年にバイオリアクターマーケットをリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオリアクター市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオリアクター市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 8845.47 million → 2032: USD 17457.9 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオリアクター市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオリアクター市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオリアクター市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオリアクター市場市場の成長要因
- 3.3 バイオリアクター市場市場の抑制要因および課題
- 3.4 バイオリアクター市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオリアクター市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオリアクター市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオリアクター市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオリアクター市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオリアクター市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオリアクター市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオリアクター市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオリアクター市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオリアクター市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオリアクター市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオリアクター市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオリアクター市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオリアクター市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオリアクター市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオリアクター市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオリアクター市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオリアクター市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオリアクター市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオリアクター市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
