
バイオプロセス検証市場の概要:
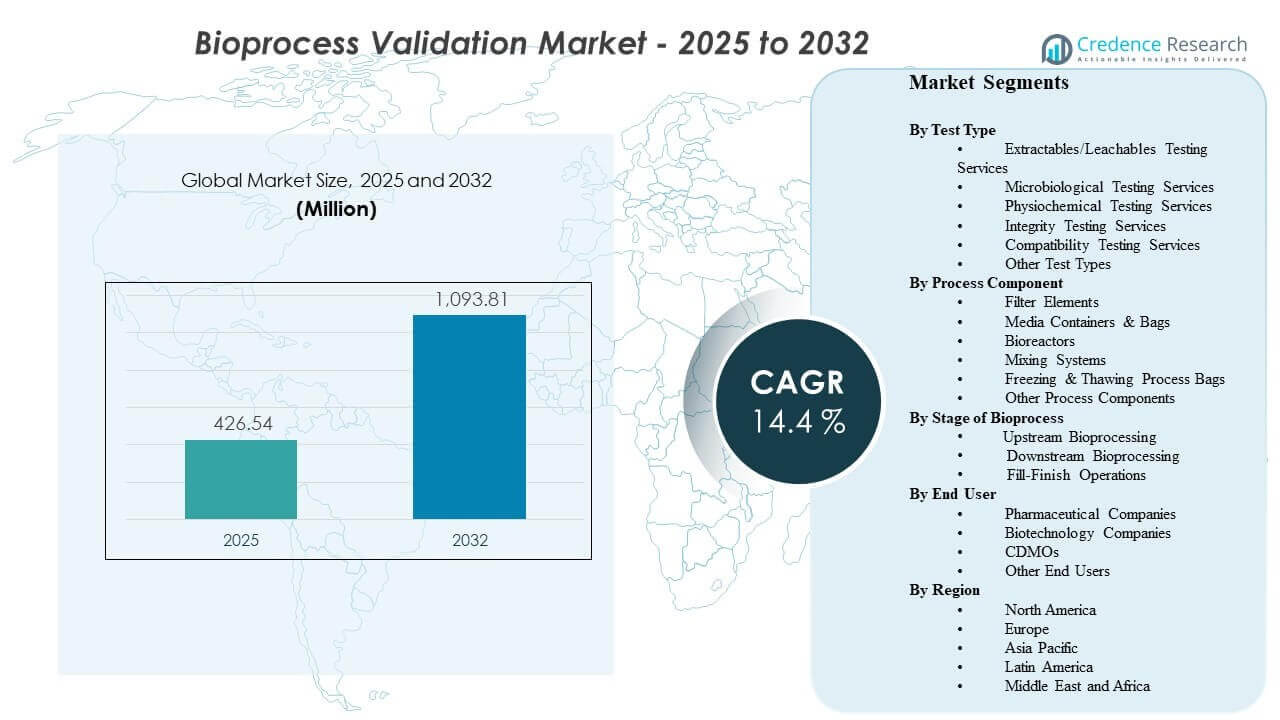
世界のバイオプロセス検証市場の規模は2025年に4億2654万米ドルと推定され、2032年までに10億9381万米ドルに達すると予想されており、2025年から2032年にかけて14.4%のCAGRで成長します。成長は主に、生物製剤製造における品質と汚染管理の厳格化により、重要なプロセスステップや接触材料における検証の範囲と頻度が拡大することによって推進されています。需要はさらに、資格認定、方法検証、および文書化サイクルの量を増加させる能力追加とアウトソーシングの成長によって支えられています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| バイオプロセス検証市場規模 2025 | 4億2654万米ドル |
| バイオプロセス検証市場、CAGR | 14.4% |
| バイオプロセス検証市場規模 2032 | 10億9381万米ドル |
主要市場動向とインサイト
- 市場は2025年の4億2654万米ドルから2032年の10億9381万米ドルへ、14.4%のCAGRで拡大すると予測されています(2025–2032)。
- 北米は2025年に46.9%を占め、成熟した生物製剤製造と高いコンプライアンス強度によって支えられています。
- 抽出物/浸出物試験サービスは2025年に37.4%のシェアを持ち、シングルユースシステムの広範な採用と不純物リスク管理の期待を反映しています。
- フィルター要素は2025年に25.6%のシェアを占め、滅菌保証と検証済み生産における整合性確認の中心的な役割を強調しています。
- 製薬およびバイオテクノロジー企業(合計)は2025年に57.3%のシェアを獲得し、スポンサーが重要な品質とリリースを可能にする検証活動を直接監督しています。
セグメント分析
バイオプロセス検証は、個別の試験セットではなく、方法検証、汚染管理戦略、および監査対応文書化を含むエンドツーエンドプログラムとしてますます扱われています。パイプラインが多様化し、スケールアップやライフサイクル管理におけるプロセス変更がより頻繁に発生するにつれて、検証パッケージは反復可能でリスクベースであり、より迅速な開発タイムラインと互換性がある必要があります。これにより、標準化されたプロトコル、より厳密な変更管理リンク、およびサイトや契約パートナー間のトレーサビリティをサポートするデータシステムへの需要がシフトします。
使い捨ての採用と集中的な処理設計が、流体接触部品全体での材料の適合性、抽出物/浸出物プロファイル、および完全性試験の重要性を高めています。同時に、後期段階の操作における無菌製造の期待は、上流から下流への引き継ぎと充填仕上げ環境に関する検証負担を増大させています。専門的な試験と容量の理由でアウトソーシングは拡大を続けていますが、スポンサーは通常、受入基準、逸脱、および規制対応文書に対する内部ガバナンスを維持しています。
試験タイプ別の洞察
抽出物/浸出物試験サービスは2025年に37.4%の最大シェアを占めました。そのリーダーシップは、接触材料からの潜在的な不純物を特定し、使い捨てアセンブリとプロセス経路全体での適合性を確保する必要性を反映しています。検証プログラムは、プロセスの変更、サプライヤーの更新、およびスケールの移行にわたって参照できる防御可能なプロファイルをますます必要としています。開発のタイムラインが圧縮される中、購入者は品質文書のニーズに合わせた明確な報告を備えた堅牢な分析カバレッジを組み合わせることができるプロバイダーを好みます。
プロセスコンポーネント別の洞察
フィルターエレメントは2025年に25.6%の最大シェアを占めました。フィルターは汚染制御と無菌保証の中心であり、検証済みの製造における繰り返しの資格確認、完全性試験、およびバッチ間の検証を促進します。このセグメントは、上流および下流の操作全体でのフィルター使用の高頻度と、定義された操作範囲内での性能を検証する必要性から恩恵を受けています。購入者は、一貫性、トレーサビリティ、および監査や内部品質レビューをサポートする十分に文書化された性能主張を優先します。
バイオプロセス段階別の洞察
上流バイオプロセシングは2025年に51.6%の最大シェアを占めました。上流の操作は通常、プロセスの調整とスケールアップの変更の最高率を経験し、方法、サンプリング計画、および制御戦略の検証活動を拡大します。初期段階のステップでの変動リスクも、実行とサイト全体での一貫した性能を示すために検証への依存を増大させます。組織が集中的かつ閉鎖的な処理アプローチを採用するにつれて、上流の検証はますます堅牢な監視、汚染制御、および繰り返し可能な文書パッケージを強調します。
エンドユーザー別の洞察
製薬会社とバイオテクノロジー会社(合計)は2025年に57.3%の最大シェアを占めました。スポンサーは通常、受入基準、逸脱、および規制対応の証拠パッケージに対する直接的な管理を維持するために、コア検証ガバナンスを保持します。内部チームはまた、方法転送の決定、比較可能性の考慮、および再検証を引き起こすライフサイクルの更新を管理します。より広範なアウトソーシングが行われても、スポンサーは通常、外部パートナーが内部品質システムと監査プロセスにスムーズに統合される標準化された出力を提供することを期待しています。
バイオプロセス検証市場の推進要因
バイオ医薬品製造の拡大と容量の追加
バイオ医薬品の生産成長により、検証済みの状態を満たす必要がある施設、ライン、サイトの数が増加しています。各拡張は、設備、ユーティリティ、重要なプロセスステップ全体での資格取得と検証サイクルを導入します。マルチサイト供給戦略は、標準化された検証パッケージと一貫した文書化の需要をさらに高めます。組織がより速く規模を拡大するにつれて、遅延を減らし、バッチの中断を避けるために、再現可能でリスクベースの検証フレームワークに依存します。
- 例えば、サムスンバイオロジクスは2025年4月にプラント5の建設を完了し、180,000リットルのバイオ製造能力を追加し、同社の総グローバル生産能力を、松島サイトとメリーランド州ロックビルの新たに取得した60,000リットルの施設を合わせて845,000リットルに引き上げました。これにより、設置容量で世界最大のCDMOとなりました。
汚染管理と無菌保証に対するコンプライアンス期待の高まり
無菌および低生物負荷の要件は、プロセス制御、完全性検証、環境戦略全体での検証強度を高めます。品質チームは、最終段階だけでなく、プロセス全体で汚染リスクが管理されている証拠をますます期待しています。これにより、微生物学、完全性試験、汚染管理プログラムをサポートする適合性チェック全体でのテストニーズが広がります。強力な文書化とトレーサビリティは、監査期待を満たすための中心です。
シングルユースの採用が材料と適合性の検証を推進
シングルユースアセンブリへの移行は、接触材料、溶出物リスク、運用条件全体でのプロセス適合性を検証する必要性を高めます。検証は、サプライヤーのバリエーション、アセンブリ構成の変更、ライフサイクルの更新に対処する必要があります。購入者は、可能な限り製品やライン全体で再利用できるテスト方法と報告を求め、繰り返しの労力を削減します。この動向は、抽出物/溶出物と適合性試験サービスの持続的な需要をサポートします。
- 例えば、富士フイルムディオシンスバイオテクノロジーズは、米国ノースカロライナ州から英国ビリングハムの施設にシングルユースバイオ製造プラットフォームをわずか14か月で成功裏に再現し、英国初のcGMPシングルユース製造施設を提供し、標準化された資格取得パッケージとサイト間の知識移転により、元のプロジェクトスケジュールよりも3か月早く運用を開始しました。
アウトソーシングの成長とスケーラブルな検証能力の必要性
スポンサーは、容量制約、専門的な方法、ターンアラウンドタイムの要求を管理するために、外部パートナーをますます利用しています。アウトソーシングは、特にスケールアップや製品移行時に、開発および商業サポートのボトルネックを減らすことができます。しかし、スポンサーの品質組織は、内部ガバナンスと監査ニーズに適合する標準化された成果物を依然として必要としています。これにより、サービスプロバイダーは、コンプライアンスの成熟度、文書の品質、一貫した実行で差別化を図ることが求められます。
バイオプロセスバリデーション市場の課題
バリデーションプログラムは、テストメニューが拡大し、文書要件がサイトやパートナー間で増加するにつれて、リソース集約的になることがあります。組織は、内部チームと外部委託ラボ間で受け入れ基準、変更管理、証拠パッケージを整合させるのに苦労することが多く、再作業や遅延を引き起こす可能性があります。方法の移転やサプライヤーの変更は、異なる製造拠点全体で標準化が難しい追加の検証サイクルを導入します。品質を損なうことなくスケジュールを管理することは、持続的な運用上の緊張を引き起こします。
パイプラインが多様化し、プロセスがライフサイクルの変化を通じて進化するにつれて、複雑さも増し、部分的な再バリデーションを引き起こす可能性のある更新の頻度が増加します。データの整合性と追跡可能性の期待は、スポンサーとサービスプロバイダーの両方にとってオーバーヘッドを増加させる、より強力なシステム、制御された記録、監査準備の必要性を要求します。地域の規制期待や検査の焦点の変動は、グローバルな標準化をさらに複雑にする可能性があります。これらの圧力は、ガバナンス、テンプレート、および繰り返し可能なバリデーションプレイブックの必要性を高めます。
- 例えば、ブリストル・マイヤーズ スクイブは、レガシーのセルジーンCTMSとレガシーのBMS CTMSという2つの異なる文書アーキテクチャを持つプラットフォームを単一のグローバルに統一された試験管理システムに統合する必要があった際に、システムの断片化の直接的な運用結果に直面しました。同社のグローバルな運用全体での完全な実装は20か月以内に完了しました。
バイオプロセスバリデーション市場の動向と機会
組織は、分析、微生物学、および整合性テストの出力を監査準備済みの証拠構造にリンクする統合バリデーションパッケージに向かっています。これは、方法やサイト全体で標準化された報告を提供できる広範な能力と強力な品質システムを持つプロバイダーに有利です。また、迅速なレビューサイクルとリリース決定をサポートする、より迅速なターンアラウンドと明確な文書構造の需要が高まっています。追跡、トレンド、および文書管理のためのデジタル化は、ベンダー選定における実用的な差別化要因となりつつあります。
- 例えば、ユーロフィン・バイオファーマ製品試験は、20か国以上にわたる46の調和されたGMPラボネットワークを運営しており、すべてが単一のグローバル品質ポリシーマニュアルと統一されたeLIMS-BPTプラットフォーム、電子ラボノートブック(ELN)、および28の場所にわたる集中型LabAccess℠クライアントポータルによって管理されています。この構成により、標準化されたクロスサイト文書化と大規模な監査準備済み報告が可能になります。
使い捨ての拡張と集約された処理設計は、複数の製品やプラットフォームにわたって活用できる繰り返し可能な材料認定フレームワークの機会を生み出しています。アウトソーシングが拡大するにつれて、CDMOや専門の試験プロバイダーは、スポンサーの作業負荷を軽減し、スケジュールを短縮するエンドツーエンドのバリデーションサポートを提供することで成長できます。複数のサイト間の移転やライフサイクルの更新を容易にする調和されたバリデーションアプローチの需要も増加しています。これらの動向は、容量と一貫した高コンプライアンスの実行を組み合わせることができる企業の成長を支援します。
地域別インサイト
北アメリカ
北米は、確立されたバイオ医薬品製造、密集したCDMOエコシステム、高いコンプライアンス強度に支えられ、2025年の収益の46.9%を占めました。地域の需要は、再検証や方法の更新を引き起こす頻繁なスケールアップやライフサイクル管理活動によって促進されています。購入者は、監査準備が整った文書、予測可能なターンアラウンド、複数施設での一貫した実行を優先する傾向があります。この地域はまた、整合性テストと汚染管理に合わせた検証ワークフローの強い需要を支えています。
ヨーロッパ
ヨーロッパは、規制された製造の広範な拠点と国境を越えた生産ネットワークに支えられ、2025年の収益の22.4%を占めました。検証の需要は、複数国のサプライチェーンで使用できる標準化された証拠パッケージの必要性によって強化されています。購入者はしばしば、調和された手順、強力な品質システム、堅牢な変更管理文書を重視します。成熟したバイオ医薬品の拠点とCDMOが、テストタイプやプロセスコンポーネント全体で安定した需要を支えています。
アジア太平洋
アジア太平洋は、グローバルなアウトソーシングと製造ネットワークへの参加の拡大を反映し、2025年の収益の21.3%を占めました。成長は、新しい施設の建設、プラットフォームの拡張、標準化された品質システムの採用の増加によって支えられています。この地域のスポンサーやCDMOは、グローバルな監査に合わせた明確な文書形式を持つスケーラブルな検証能力をますます求めています。特に、シングルユースの採用と迅速なスケールアップが材料と整合性の検証ニーズを増加させる場所での需要が強いです。
ラテンアメリカ
ラテンアメリカは、地域の製造、輸入関連の品質活動、地域生産拠点に集中した需要により、2025年の収益の5.6%を占めました。検証のニーズは、プロジェクトベースの容量追加や品質システムのアップグレードによって形作られることが多いです。購入者は通常、リソース制約が厳しい中でのコンプライアンス文書の確保と信頼性のある実行に焦点を当てています。能力が拡大するにつれて、アウトソーシングされた検証と標準化されたテストパッケージの需要が強化されると予想されます。
中東およびアフリカ
中東およびアフリカは、より小規模な設置基盤を反映しつつ、地域の製造と無菌能力の構築への関心の高まりにより、2025年の収益の3.8%を占めました。検証の需要は通常、新しいプロジェクト、施設のアップグレード、および規制された生産インフラを強化するための取り組みに関連しています。購入者は、基礎的な品質システム、繰り返し可能な検証プレイブック、および文書準備のためのパートナーサポートを優先します。成長は、製造投資と能力開発のペースに追随すると予想されます。
競争環境
競争は、能力の幅、コンプライアンスの成熟度、ターンアラウンドパフォーマンス、スポンサーの品質システムに統合される標準化された監査対応の文書を提供する能力によって形成されます。ベンダーは、分析、微生物学、および整合性テストにわたるバンドルされたバリデーションワークフローを提供し、変更管理およびライフサイクル更新のためのコンサルティングサポートを提供することで差別化します。大規模なバイオファーマプログラムやマルチサイト製造戦略にとって、規模、地理的なラボネットワーク、およびサイト全体での一貫した実行が重要です。サービスプロバイダーはまた、汚染管理、材料の互換性、リリースサポートテストなどの高い注目を集める分野での専門性で競争します。
Thermo Fisher Scientific Incは、バイオプロセシングの検証をサポートする技術とサービスを提供しており、バイオプロダクション、分析、および品質サポートにわたる統合ワークフローで強みを持っています。同社のアプローチは通常、ポートフォリオの幅と開発および製造環境全体で標準化された実践をサポートする能力を強調します。これは、サイトや製品全体で適用可能な繰り返し可能なバリデーションフレームワークに対する購入者の需要とよく一致しています。規模と統合能力は、バリデーションソリューションの迅速な展開と一貫した文書構造をサポートできます。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- Thermo Fisher Scientific Inc.
- Merck KGaA
- Sartorius AG
- SGS SA
- Eurofins Scientific
- Pall Corporation
- Charles River Laboratories
- WuXi AppTec
- Nelson Laboratories
- TÜV SÜD
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境を理解し、主要業界プレーヤーの強みと弱みを把握できるようにしています。データは定性的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、定量的に分析して企業を支配的、リーディング、強力、暫定的、弱いと分類します。
最近の動向
- 2025年4月、Sartorius Stedim BiotechはTulip Interfacesと戦略的パートナーシップを結び、バイオ医薬品製造におけるデジタルトランスフォーメーションを加速させました。Sartoriusは、この協力が手動プロセスのエラーを減らし、エンドツーエンドのバイオ製造の可視性を向上させ、シングルユースバイオプロセシング環境での規制遵守をサポートすることを目的としていると述べました。
- 2025年3月、Cytivaは新しい500Lおよび2,000Lのバイオリアクターを追加することで、Xcellerex Xプラットフォームのポートフォリオを拡大しました。Cytivaは、より広範なプラットフォームが科学者が50Lから2,000Lまでよりスムーズにスケールアップできるようにし、信頼性、柔軟性、効率性を向上させ、規制されたバイオ製造のプロセスの一貫性をサポートすると述べました。
- 2025年2月、Thermo Fisher ScientificはSolventumの精製&濾過事業を約41億ドルで買収するための最終合意を発表しました。同社は、この買収がバイオ生産事業に非常に補完的であり、上流および下流の生物学的製剤のワークフロー全体での能力を強化し、バイオプロセスの検証ニーズに密接に関連していると述べました。
- 2025年1月、Repligenはバイオプロセシングアプリケーション向けの新しいアットラインUV-Vis濃度測定プラットフォームであるCTech SoloVPE PLUSシステムを発売しました。Repligenは、この製品がより高い精度、速度、使いやすさを提供するように設計されており、顧客が製造中に迅速なプロセス決定を行い、分析制御を改善するのに役立つと述べました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | 4億2,654万米ドル |
| 2032年の収益予測 | 10億9,381万米ドル |
| 成長率 (CAGR) | 14.4% (2025–2032) |
| 基準年 | 2025年 |
| 予測期間 | 2026-2032年 |
| 定量単位 | 百万米ドル |
| 対象セグメント | 試験タイプ別; プロセスコンポーネント別; バイオプロセスの段階別; エンドユーザー別 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Thermo Fisher Scientific Inc.; Merck KGaA; Sartorius AG; SGS SA; Eurofins Scientific; Pall Corporation; Charles River Laboratories; WuXi AppTec; Nelson Laboratories; TÜV SÜD |
| ページ数 | 332 |
セグメンテーション
試験タイプ別
- 抽出物/浸出物試験サービス
- 微生物学的試験サービス
- 物理化学的試験サービス
- 完全性試験サービス
- 適合性試験サービス
- その他の試験タイプ
プロセスコンポーネント別
- フィルターエレメント
- メディアコンテナ&バッグ
- バイオリアクター
- 混合システム
- 凍結&解凍プロセスバッグ
- その他のプロセスコンポーネント
バイオプロセスの段階別
- 上流バイオプロセッシング
- 下流バイオプロセッシング
- 充填仕上げ操作
エンドユーザー別
- 製薬会社
- バイオテクノロジー企業
- CDMO
- その他のエンドユーザー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のバイオプロセスバリデーション市場の市場規模はどのくらいですか?
2032年までの予測市場規模はどのくらいですか?
2025年から2032年までの予想CAGRはどのくらいですか?
2025年にテストタイプ別で市場をリードするセグメントはどれですか?
2025年に市場をリードする地域はどこですか?
バイオプロセスバリデーション市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオプロセスバリデーション市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオプロセスバリデーション市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 426.54 million → 2032: USD 1,093.81 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオプロセスバリデーション市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオプロセスバリデーション市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオプロセスバリデーション市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオプロセスバリデーション市場市場の成長要因
- 3.3 バイオプロセスバリデーション市場市場の抑制要因および課題
- 3.4 バイオプロセスバリデーション市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオプロセスバリデーション市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオプロセスバリデーション市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオプロセスバリデーション市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオプロセスバリデーション市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオプロセスバリデーション市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオプロセスバリデーション市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオプロセスバリデーション市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオプロセスバリデーション市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオプロセスバリデーション市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオプロセスバリデーション市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオプロセスバリデーション市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオプロセスバリデーション市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオプロセスバリデーション市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオプロセスバリデーション市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオプロセスバリデーション市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオプロセスバリデーション市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオプロセスバリデーション市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオプロセスバリデーション市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオプロセスバリデーション市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
