
市場概要
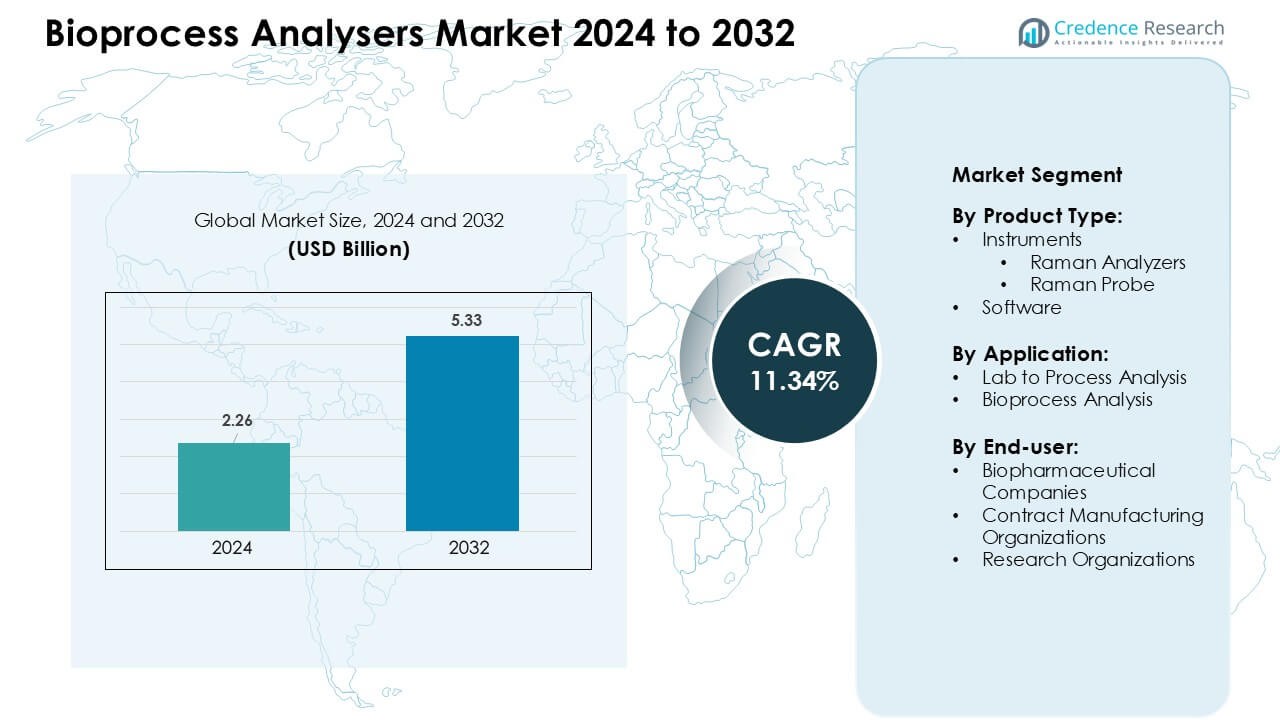
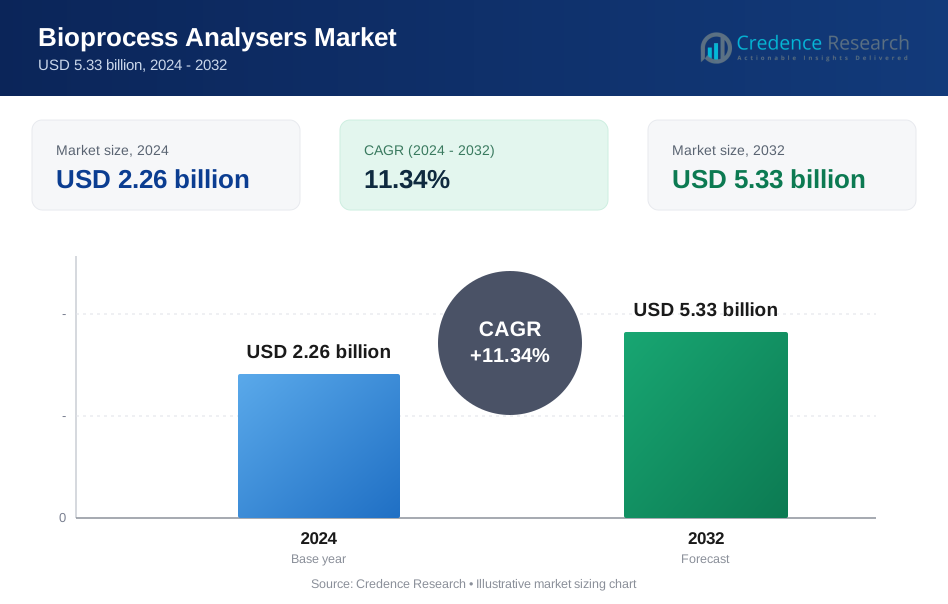
バイオプロセスアナライザー市場は2024年に22.6億米ドルと評価され、予測期間中に年平均成長率11.34%で成長し、2032年には53.3億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| バイオプロセスアナライザー市場規模 2024 | 22.6億米ドル |
| バイオプロセスアナライザー市場、CAGR | 11.34 % |
| バイオプロセスアナライザー市場規模 2032 | 53.3億米ドル |
バイオプロセスアナライザー市場は、Sartorius AG、Randox Laboratories Ltd.、Agilent Technologies, Inc.、Nova Biomedical、Solida Biotech GmBH、Danaher Corporation、Eppendorf AG、Endress+Hauser Group Services AG、F. Hoffmann-La Roche Ltd.、4BioCell GmbH & Co. KGなどの主要企業によって形成されています。これらの企業は、リアルタイムモニタリング技術の進化、ラマンおよびマルチパラメータープラットフォームの改善、上流および下流のバイオプロセスの自動化拡大を通じて競争しています。北米は2024年に38%のシェアで市場をリードし、強力なバイオ医薬品製造、PATフレームワークの早期採用、商業およびCDMO施設におけるデジタルおよび自動化バイオプロセスシステムへの多大な投資によって推進されています。
市場の洞察
- 世界のバイオプロセスアナライザー市場は2024年に約22.6億米ドルと評価され、年平均成長率約11.34%で成長すると予測されています。
- バイオ医薬品企業がリアルタイムモニタリングと自動化をますます採用し、バッチの一貫性を向上させ、生産リスクを低減するため、需要が増加しています。
- スペクトロスコピックおよびマルチパラメーターアナライザーの採用、シングルユースバイオプロセスの統合、連続/灌流製造システムの拡大が進行中のトレンドです。
- 市場は競争が激しく、Sartorius AG、Agilent Technologies, Inc.、Danaher Corporation、Eppendorf AG、Randox Laboratories Ltd.、Nova Biomedicalなどの企業が先進的なセンサープラットフォーム、ラマンおよびケモメトリックツール、自動サンプリングソリューションを提供しています。
- 市場の制約は、アナライザーの統合の高コストと複雑さ、キャリブレーションの要求、小規模メーカーの投資能力の制限から生じています。地域的には、北米が約38%のシェアを持ち(続いてヨーロッパが約31%、アジア太平洋が約24%、ラテンアメリカが約4%、中東・アフリカが約3%)、上流および下流のプロセス制御アプリケーションが広範なバイオ医薬品製造によりセグメントシェアを支配しています。
市場セグメンテーション分析:
製品タイプ別
2024年にバイオプロセスアナライザー市場を支配したのは機器で、推定68–72%のシェアを占めました。機器の中では、バイオ医薬品プラントでのリアルタイムプロセスモニタリングとPATイニシアチブでの強力な使用により、ラマンアナライザーが主導的な地位を占めました。ラマンプローブはインシチュ測定をサポートしましたが、完全なアナライザーシステムよりも需要は小さくなりました。ベンダーはサンプリング時間と手動介入を削減するマルチパラメーター機器に注力しました。ソフトウェアは分析、ケモメトリックス、データビジュアライゼーションを統合する企業により安定した成長を示しましたが、高価値のハードウェア販売と比較して二次的な収益貢献者に留まりました。
- 例えば、RenishawはVirsa Ramanアナライザーを展開しました。これは、インラインで非破壊のバイオプロセスモニタリングを目的としており、細胞培養や発酵容器内で直接、代謝物濃度(グルコースや乳酸など)を継続的に測定し、手動サンプリングなしで重要なパラメータをリアルタイムで制御可能にします。
用途別
2024年において、バイオプロセス分析は支配的な用途を示し、約60〜65%のシェアを獲得しました。企業がエンドポイントテストから上流および下流の操作における継続的でリアルタイムの品質管理に移行するにつれて、採用が増加しました。バイオプロセスアナライザーは、生物製剤や細胞ベースの治療法の重要な品質属性を維持し、バッチの失敗や逸脱を減少させました。ラボからプロセスへの分析は残りのシェアを保持し、主に方法開発、キャリブレーション、モデル構築をサポートしました。多くの企業はまずラボでラマンや他のツールを検証し、その後、モデルを完全なバイオプロセスモニタリング環境にスケールアップしました。
- 例えば、Endress+Hauser(そのラマン分析事業を通じて)は、細胞培養バイオリアクター内で重要なパラメータ(グルコース、乳酸、アミノ酸、生存細胞密度、アンモニウム)を24時間365日モニタリングし、個別のサンプリングに頼ることなくプロセス内制御を可能にするインラインラマンシステムを展開したと報告しました。
エンドユーザー別
2024年において、バイオ製薬企業がエンドユーザー需要を牽引し、推定62〜67%のシェアを占めました。大手および中堅のバイオ製薬企業は、複雑なモノクローナル抗体、ワクチン、細胞・遺伝子治療パイプラインをサポートするためにバイオプロセスアナライザーに多額の投資を行いました。これらの企業は、品質設計および規制の期待に応えるためにインラインPATツールを優先しました。契約製造機関は、アウトソーシングプロジェクトを引き付けるために施設をアップグレードし、2番目に大きなグループを形成しました。研究機関は、プロセス革新、スケールダウン研究、新しい生物学的モダリティの初期開発のためにアナライザーを使用し、より小さいが重要なシェアを貢献しました。
主要な成長ドライバー:
リアルタイムバイオプロセスモニタリングへの移行の増加
リアルタイムモニタリングは、上流および下流の段階でプロセス変数をより厳密に制御する必要があるため、バイオプロセスアナライザーマーケットの採用を促進します。企業は、モノクローナル抗体、ウイルスベクター、バイオシミラー、および高度な細胞ベースの治療法のバッチの一貫性を向上させる圧力に直面しています。規制機関は、PATやQbDのようなフレームワークの下での継続的なデータキャプチャを奨励し、企業がオフラインのラボテストの代わりにラマン、NIR、およびマルチパラメータアナライザーを採用するように促しています。リアルタイムトラッキングはバッチ失敗のリスクを減らし、逸脱処理時間を短縮し、バイオリアクターあたりの出力を向上させます。このシフトは、企業がスケールアップ中にコンプライアンスを維持し、手動サンプリングを最小限に抑え、複雑な生物製剤の生産中の製品の純度を向上させるのに役立ちます。契約製造業者は、監査準備を改善し、追跡可能なデータをクライアントに保証するためにリアルタイムアナライザーを使用しています。生物製剤の承認件数の増加とGMP製造拠点の拡大は、正確で継続的な生化学的洞察を提供する自動アナライザーの長期的な需要を強化しています。
- 例えば、AGC Biologicsは、マルチバリアントデータ分析(MVDA)パイプラインにフィードするインラインラマンベースのモニタリングシステムを導入しています。このセットアップにより、バイオリアクター内で直接、グルコース、乳酸、アミノ酸などの培地代謝物をリアルタイムで測定でき、オフラインサンプル分析を待つことなく、最適条件からの逸脱を発生時に検出することが可能になります。
バイオ医薬品製造能力の拡大
世界のバイオ医薬品製造は拡大を続けており、この傾向は北米、ヨーロッパ、アジアでのバイオプロセスアナライザー市場ツールの需要を押し上げています。大手企業は、組換えタンパク質、遺伝子治療、ワクチンのための新しい工場を建設し、CDMOは複数のシングルユースおよびステンレス鋼のバイオリアクターラインを追加しています。新しい生産スイートには、グルコース、乳酸、アミノ酸、細胞成長、代謝物の変化を追跡するためのインラインおよびアットラインアナライザーが必要です。企業は、商業規模の運転中に収率を向上させ、給餌戦略を最適化し、プロセスの変動性を減少させるために、先進的なモニタリングプラットフォームを採用しています。インド、韓国、中国などの市場でのバイオシミラーの台頭は、競争力のある価格設定が厳密なプロセス効率を必要とするため、アナライザーの導入を加速させます。自動化された文書化に対する規制の期待の拡大も、アナライザーの使用をさらに支援しています。連続および灌流ベースのシステムの成長も、より長い連続生産サイクルを処理できるハイスループット機器へのアップグレードを促進しています。
- 例えば、Samsung Biologicsは、世界をリードするCDMOとして、第2のバイオキャンパスを通じてその能力を拡大しています。新しいプラント5は、バイオリアクター容量を180,000リットル追加し、同社の総容量を施設全体で784,000リットルに引き上げます。
自動化とデジタルバイオプロセッシングの採用の増加
自動化は現代のバイオ製造において中心的な役割を果たしており、バイオプロセスアナライザー市場はこの傾向から恩恵を受けています。デジタルバイオプロセッシングは、正確で高頻度のデータを制御ソフトウェア、デジタルツイン、適応アルゴリズムに供給するアナライザーに依存しています。企業は、自動サンプリングシステム、機械学習対応の予測モデル、および統合されたバイオリアクター-アナライザーネットワークに投資して、手動エラーを減らし、意思決定の速度を向上させています。自動化は、高密度細胞培養中の一貫した製品品質の維持、試薬の無駄の削減、施設のスループットの向上を支援します。バイオ製造業者は、特にフィードバッチ、灌流、連続システムのために、閉ループフィードバックをサポートするアナライザーを採用しています。この移行は、Industry 4.0の原則によって推進されるスマートファクトリーへのシフトと一致しています。CDMOは、自動化されたアナライザー駆動のプロセス最適化を提供することで、クライアントの開発期間を短縮し、競争上の優位性を得ています。デジタル記録保持とクラウドベースのプロセスデータシステムの成長は、開発およびGMP環境全体でのアナライザーの採用をさらに強化しています。
主要なトレンドと機会:
ラマンおよび多パラメータ分析プラットフォームの利用拡大
ラマンプラットフォームは、培養を中断することなく非侵襲的で高精度な生化学的洞察を提供するため、主要なトレンドとなっています。バイオプロセス分析市場では、グルコース、乳酸、栄養素予測モデルのためのラマンプローブの採用が広がり、自動給餌戦略の実行を支援しています。分光法、光学センサー、化学計測を組み合わせた多パラメータ分析装置は、より豊富なデータセットをサポートし、プロセスの迅速な洞察を可能にします。バイオファーマ企業は、これらのプラットフォームを使用してクローン選択段階を短縮し、高密度パーフュージョン培養をサポートし、オフラインラボの作業負荷を軽減しています。ベンダーは、改良されたキャリブレーションモデルやプラグアンドプレイのプローブ設計に投資し、R&DおよびGMP製造の両方での機会を創出しています。このトレンドは、リアルタイムPATツールやデジタルツインの需要増加と一致しており、より広範で正確なデータストリームを必要としています。
- 例えば、パーフュージョン培養のデモンストレーションでは、グルコース制御のための検証済みラマンモデル(RMSEP ≈ 0.2 g/L)が使用され、グルコースレベルを4 g/L(または1.5 g/L)に±0.4 g/Lの変動で維持し、連続的でスケールに依存しないプロセス制御を可能にしました。
連続およびパーフュージョンバイオプロセシングの機会
連続およびパーフュージョン操作への急速なシフトは、バイオプロセス分析市場に新たな機会を開きます。連続システムは長期間稼働し、長時間にわたって安定したドリフトのない測定を提供する分析装置を必要とします。企業がバイオリアクターあたりの生産性向上と予測可能な品質結果を目指す中で、採用が増加しています。高度な分析装置は、自動栄養制御、代謝変化の早期検出、収穫スケジュールの改善を可能にします。ベンダーは、低メンテナンスのプローブ、ソフトウェア駆動の予測ツール、途切れないモニタリングのために設計された分析装置を提供することで機会を得ています。ワクチンや細胞療法の製造を拡大する国々は、スケーラブルな連続生産をサポートする分析装置を求めています。CDMOは、これらのツールを使用してサービス提供を差別化し、グローバルなバイオテクノロジークライアントを引き付けます。
- 例えば、研究者は、パーフュージョンバイオリアクターからの透過液(すなわち細胞フリー濾液)を監視するラマンベースのプラットフォームが、グルコース、乳酸、グルタミン、グルタミン酸、製品濃度を含む分析物を信頼性高く追跡でき、パーフュージョンスケールと流量の変化にわたって堅牢な化学計測モデルを使用して、長期間のパーフュージョンラン中でも自動給餌制御を可能にすることを示しました。
シングルユースおよびモジュラーバイオプロセシングシステムの拡大
シングルユースバイオプロセシングは拡大を続けており、分析装置の統合に大きな機会を生み出しています。バイオプロセス分析市場は、使い捨てバイオリアクターやモジュラークリーンルームセットアップに適合するセンサー、プローブ、プラグアンドプレイ分析モジュールを必要とするため、恩恵を受けています。企業は、ガンマ滅菌可能なプローブ、光学センサー、シングルユースバッグ用の簡単な設置のコンパクトな分析装置に投資しています。モジュラー製造施設は、迅速なライン変更やマルチプロダクトワークフローをサポートするために分析装置に依存しています。新しいプラントが低初期コストと迅速なバリデーションのためにステンレススチールシステムよりもシングルユースを好む急成長地域での採用が強化されています。使い捨て対応の機器とクラウド対応のモニタリングプラットフォームを提供するベンダーは、強力な競争優位性を獲得します。
主要な課題:
高い統合およびキャリブレーションの複雑さ
統合はバイオプロセスアナライザ市場における主要な課題のままです。多くの施設がアナライザデータを制御システム、ヒストリアンソフトウェア、およびPATフレームワークと整合させるのに苦労しています。キャリブレーションには熟練したスタッフ、頻繁なモデルの更新、そして堅牢な参照データセットが必要です。ラマンおよびケモメトリックモデルはしばしば製品固有のキャリブレーションを必要とし、導入時間を増加させます。小規模なバイオテック企業は複雑なセットアップを管理するための分析的専門知識を欠いており、これが採用を遅らせています。多製品施設では、オペレーターは新しい細胞株、培地組成、および給餌戦略に対してアナライザを再キャリブレーションする必要があります。これらの課題は自動化の効率を制限し、運用コストを上昇させ、GMP展開中の技術検証のタイムラインを延ばす可能性があります。
小規模および中規模のバイオ製造業者にとっての高コスト障壁
コストは依然として大きな障壁であり、高度なアナライザ、自動サンプリングシステム、および統合サービスには多額の投資が必要です。多くの小規模バイオテック企業は厳しい開発予算の下で運営しており、多パラメータラマンシステムや完全自動化されたPATスイートを購入する余裕がありません。初期の機器価格、消耗品コスト、および継続的なメンテナンスは総所有コストを増加させます。施設はまた、アナライザを操作し、ケモメトリックデータを解釈する熟練した人材を必要とし、さらなる費用がかかります。これらの財務的障壁は新興市場や初期段階の企業における採用を遅らせます。高コストの障壁は、オフラインからリアルタイムアナライザへのアップグレードを遅らせ、より広範なデジタルバイオプロセシングの拡大に影響を与えます。
地域分析
北アメリカ
北アメリカは2024年にバイオプロセスアナライザ市場の約38%を占め、強力なバイオ医薬品製造とPATフレームワークの早期採用に支えられました。アメリカ合衆国は生物製剤、遺伝子治療、ワクチン施設全体でラマンおよび多パラメータアナライザの使用を拡大しました。CDMOは能力を強化し、FDAの期待に応えるために自動モニタリングを展開しました。連続および灌流システムの成長はさらに需要を増加させました。カナダは新しい生物製剤工場を追加し、臨床および商業生産におけるアナライザの採用を強化しました。強力なデジタルバイオプロセシング投資が地域のリーダーシップを維持するのに役立ちました。
ヨーロッパ
ヨーロッパは2024年に市場の約31%を占め、ドイツ、英国、スイス、アイルランドでの強力な生物製剤生産によって推進されました。EUのリアルタイムモニタリングおよびQbD基準との規制整合性が高精度ラマンプローブ、栄養素アナライザ、および自動サンプリングユニットの採用を促進しました。地域のCDMOは監査準備性を改善し、モノクローナル抗体および組換えタンパク質ライン全体のバッチ変動性を減少させるためにアナライザを設置しました。地域の高度なシングルユースバイオプロセシングインフラストラクチャが使い捨て対応センサーシステムのより広範な展開をサポートしました。細胞および遺伝子治療施設への投資の増加がアナライザ統合を加速させました。
アジア太平洋
アジア太平洋は2024年に世界シェアの約24%を占め、中国、韓国、インド、シンガポールが生物製剤およびワクチン製造能力を強化するにつれて急速に拡大しました。政府はGMP施設の成長を支援し、企業が製品の一貫性を向上させ、輸出基準を満たすためにリアルタイムアナライザを採用するよう奨励しました。バイオシミラー製造業者は歩留まりを向上させ、コストを削減するために自動モニタリングツールの使用を拡大しました。地域のCDMOはラマン、光学、および多パラメータプラットフォームを統合し、グローバルなバイオテック契約を引き付けました。シングルユースシステムとデジタルバイオプロセシングインフラストラクチャの急速な拡大が強力な市場の勢いをサポートしました。
ラテンアメリカ
ラテンアメリカは2024年に市場の約4%を占め、ブラジルとメキシコでのバイオ医薬品生産の増加に支えられました。地域のメーカーは、コンプライアンスを強化し、手動サンプリングを削減し、規制の精査に対する文書化を改善するためにバイオプロセスアナライザーを使用しました。ワクチンおよび治療用タンパク質の生産拡大は、光学およびアットラインアナライザーの採用を促進しました。地元のCDMOは、北米およびヨーロッパのクライアントからのアウトソーシングを引き付けるために施設を近代化しました。限られた予算にもかかわらず、企業がプロセス効率を高めようとする中で、自動モニタリングへの関心が高まりました。より広範なトレーニングプログラムとパートナーシップが、開発およびパイロットスケールの運用全体での採用を加速させました。
中東およびアフリカ
中東およびアフリカ地域は、2024年にバイオプロセスアナライザ市場の約3%を占め、UAE、サウジアラビア、南アフリカでのバイオ製造投資の増加により支えられました。各国はワクチン、バイオシミラー、血漿由来製品の能力を拡大し、プロセスの信頼性を確保するためにリアルタイムアナライザーを必要としました。地域の利害関係者は、デジタルモニタリングをアップグレードし、GMPの整合性を改善するために、グローバルな技術サプライヤーと提携しました。限られた地元の製造とリソースの制約が広範な採用を遅らせましたが、ニッチなハイテク施設は品質管理を強化するためにラマンおよび栄養素アナライザーを展開しました。地元のバイオ医薬品生産への関心の高まりが長期的な発展を支えています。
市場セグメンテーション:
製品タイプ別
- 機器
- ラマンアナライザー
- ラマンプローブ
- ソフトウェア
用途別
- ラボからプロセスへの分析
- バイオプロセス分析
エンドユーザー別
- バイオ医薬品企業
- 契約製造機関
- 研究機関
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
バイオプロセスアナライザ市場は、Sartorius AG、Randox Laboratories Ltd.、Agilent Technologies, Inc.、Nova Biomedical、Solida Biotech GmBH、Danaher Corporation、Eppendorf AG、Endress+Hauser Group Services AG、F. Hoffmann-La Roche Ltd.、および4BioCell GmbH & Co. KGなどの主要プレーヤーが、継続的な技術アップグレードとデジタルバイオプロセッシングシステムとの広範な統合を通じて業界競争を形成しています。企業はリアルタイムセンシングの精度を向上させ、ラマンおよびマルチパラメータプラットフォームを拡大し、上流および下流段階の自動サンプリングユニットを提供することで競争しています。ベンダーはまた、化学計測モデリング、プラグアンドプレイプローブ設計、使い捨て対応ソリューションに投資し、バイオ医薬品およびバイオシミラーの需要増加に対応しています。CDMOおよびバイオ医薬品メーカーとの戦略的パートナーシップは、グローバルな足跡を拡大するのに役立ち、ソフトウェア駆動の革新が差別化を強化します。企業は信頼性、規制の整合性、およびデータ統合能力に焦点を当て、長期契約を確保します。PATおよび連続バイオプロセッシングの採用の増加が競争を活発に保ち、すべての地域での製品革新を促進しています。
主要プレイヤー分析
- Sartorius AG
- Randox Laboratories Ltd.
- Agilent Technologies, Inc.
- Nova Biomedical
- Solida Biotech GmBH
- Danaher Corporation
- Eppendorf AG
- Endress+Hauser Group Services AG
- Hoffmann-La Roche Ltd.
- 4BioCell GmbH & Co. KG
最近の開発
- 2025年6月、Agilent Technologies, Inc. はInfinity Lab Pro iQシリーズを発表しました(ASMS/HPLC 2025で発表)。これは、ペプチド、タンパク質、オリゴヌクレオチドツールの感度向上を目指した次世代LC/MSラインであり、バイオプロセス分析(特性評価とQC)に直接役立ちます。
- 2025年6月、Randox Laboratories Ltd. はEvidence RABTA(Randox Access Biochip Technology Analyser)を発表しました(2025年6月27日発表)。これは、新しいバイオチップアレイアナライザープラットフォームであり、マルチプレックス化された高スループットの生化学的読み出しが必要なバイオプロセス/バイオマーカー試験に関連する進展です。
- 2024年11月、Sartorius AGは米国マールボロに新しいバイオプロセスイノベーションセンターを開設し、GMPスイートとプロセス開発能力を拡大しました。これにより、顧客は分析とプロセス開発から初期の臨床生産へと移行することができます。(バイオプロセスアナライザーを開発ワークフローと共に展開するラボに関連しています。)
レポートのカバレッジ
この調査レポートは、製品タイプ、アプリケーション、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場のダイナミクス、規制の状況、および技術の進歩を探ります。外部要因と世界経済の変化が市場の成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- バイオ医薬品の生産がより複雑になるにつれて、リアルタイムPATツールの採用が増加します。
- ラマンおよび多パラメータアナライザーは、連続およびパーフュージョンシステムで広く使用されるようになります。
- 自動サンプリングユニットがほとんどのGMP施設で手動ワークフローに取って代わります。
- 使い捨てバイオリアクターの採用が増加するにつれて、使い捨て対応のプローブとセンサーが拡大します。
- デジタルツインとAI駆動のプロセス制御が、開発と製造全体でのアナライザー統合を促進します。
- CDMOは、グローバルなアウトソーシングプロジェクトを引き付けるために、アナライザーベースの自動化に多額の投資を行います。
- ケモメトリックモデルがより標準化され、新製品のキャリブレーションの複雑さを軽減します。
- 細胞および遺伝子治療の成長が、高感度および低容量アナライザーの需要を増加させます。
- バイオシミラーおよびワクチンプラントがオンラインになるにつれて、新興市場での採用が拡大します。
- クラウドベースのプロセスデータシステムがリモート監視とマルチサイト調整を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
バイオプロセスアナライザー市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、バイオプロセスアナライザー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたバイオプロセスアナライザー市場のセグメントはどれですか?
バイオプロセスアナライザー市場の成長を促進している主な要因は何ですか?
バイオプロセスアナライザー市場の主要企業はどこですか?
どの地域がバイオプロセスアナライザー市場で最も大きなシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオプロセス分析装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオプロセス分析装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.26 billion → 2032: USD 5.33 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオプロセス分析装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオプロセス分析装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオプロセス分析装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオプロセス分析装置市場市場の成長要因
- 3.3 バイオプロセス分析装置市場市場の抑制要因および課題
- 3.4 バイオプロセス分析装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオプロセス分析装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオプロセス分析装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオプロセス分析装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオプロセス分析装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオプロセス分析装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオプロセス分析装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオプロセス分析装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオプロセス分析装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオプロセス分析装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオプロセス分析装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオプロセス分析装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオプロセス分析装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオプロセス分析装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオプロセス分析装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオプロセス分析装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオプロセス分析装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオプロセス分析装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオプロセス分析装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオプロセス分析装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
