
バイオ医薬品受託製造市場概要:
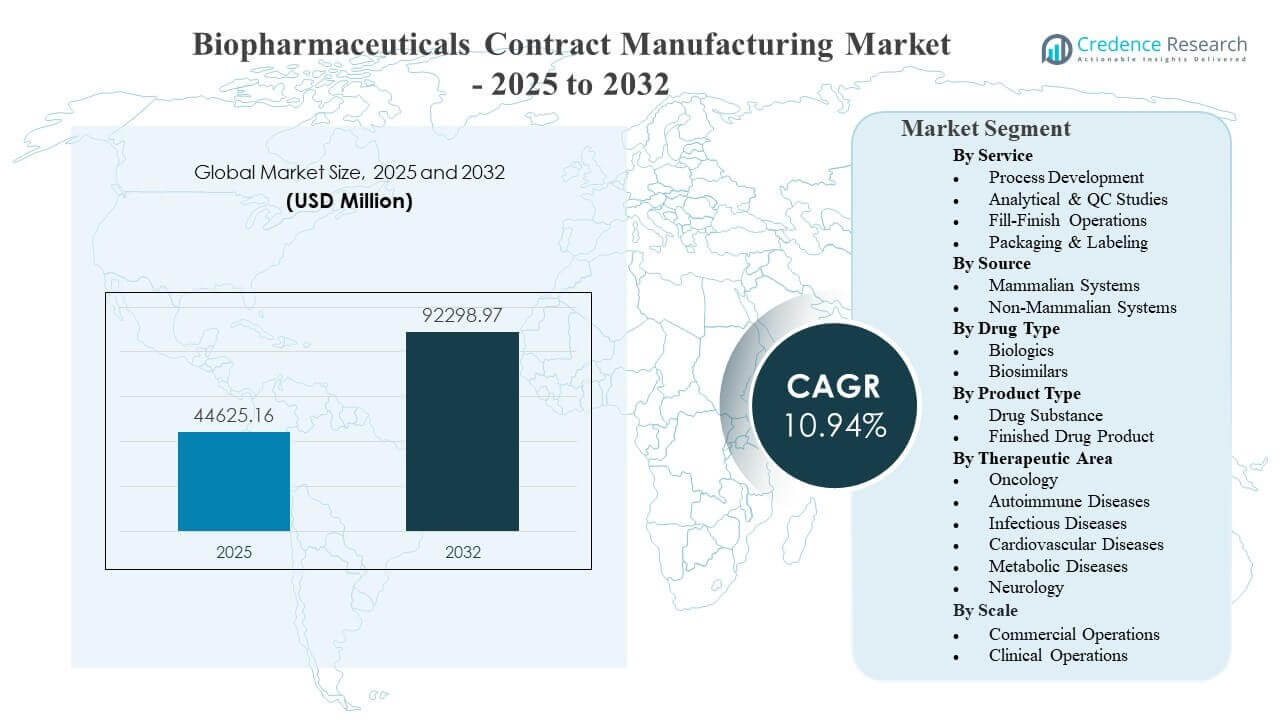
世界のバイオ医薬品受託製造市場の規模は、2025年に4,462.516百万米ドルと推定され、2032年までに9,229.897百万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)10.94%で成長します。需要は主に、バイオ医薬品のスポンサーが開発を加速し、スケールアップを図りながら、資本集約度、コンプライアンス負担、複雑な生物学的モダリティにおける市場投入リスクを管理するためにアウトソーシングを増やしていることによって推進されています。大規模な生物製剤製造における能力拡張と、エンドツーエンドのCDMOパートナーシップへの嗜好の高まりが市場成長をさらに強化しており、アウトソーシングの決定は技術移転のスピード、分析の深さ、信頼性のある商業供給の実行にますます結びついています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| バイオ医薬品受託製造市場規模 2025 | USD 44,625.16 million |
| バイオ医薬品受託製造市場、CAGR | 10.94% |
| バイオ医薬品受託製造市場規模 2032 | USD 92,298.97 million |
主要な市場動向とインサイト
- プロセス開発は2025年に37.8%の最大シェアを占め、技術移転、スケールアップ、プロセスの堅牢性サービスに対する強い需要を反映しています。
- 哺乳類システムは2025年に58.3%のシェアを保持し、人間に似た翻訳後修飾を必要とする複雑な生物製剤で広く使用されています。
- 腫瘍学は2025年に32.4%のシェアを占め、持続的な生物製剤活動と開発および供給における高い製造強度によって推進されています。
- 北米は2025年に35.80%のシェアを貢献し、深いイノベーターベースと強力な商業生物製剤生産要件に支えられています。
- バイオシミラーは予測期間中に12.25%のCAGRで拡大すると予測されており、コスト駆動の採用と拡大するパイプラインの実行ニーズを反映しています。
セグメント分析
市場は、臨床および商業プログラム全体で速度と柔軟性を向上させながら、固定製造負担を軽減するアウトソーシングモデルに向かってシフトし続けています。スポンサーは、開発、分析、製造の引き継ぎを最小限の摩擦で提供できるプロバイダーをますます好むようになっており、特にプロセスのパフォーマンスと規制の一貫性が厳しく監視される場合において顕著です。これにより、プロセス設計、分析制御戦略、スケールアップの実行準備を組み合わせたサービスパッケージの需要が強化されています。
運用上の意思決定は、容量アクセス、品質の実績、および複雑な生物製品全体の変動性を管理する能力によっても形作られます。購入者は、特に臨床から商業運営への移行時に、リリースの信頼性と比較可能性をサポートする堅牢な分析およびQCフレームワークを重視します。パイプラインが拡大し、分子の多様性が増す中で、CDMOはモジュラー容量、標準化されたプラットフォーム、および合理化された技術移転経路の需要から利益を得ます。
サービスインサイト別
プロセス開発は2025年に37.8%の最大シェアを占めました。このリーダーシップは、スケーラブルで再現可能なプロセスを早期に定義して、下流のリスクを軽減し、後の段階での高価な失敗を防ぐ必要性によって支えられています。スポンサーはますます、プラットフォームプロセスの専門知識、スケールアップのトラブルシューティング、収率と不純物制御を改善する最適化をCDMOに依存しています。統合された開発から製造への経路は、ラボスケールの作業とGMP生産の実行間の引き継ぎを短縮することで遅延を減少させます。
ソースインサイト別
哺乳類システムは2025年に58.3%の最大シェアを占めました。哺乳類プラットフォームは、複雑なタンパク質発現とヒト様の糖鎖修飾プロファイルが有効性と安全性に重要である多くの生物製剤において依然として好まれています。高いモノクローナル抗体および組換えタンパク質のボリュームは、臨床および商業運営の両方で哺乳類の容量利用を高めています。実績のある哺乳類プラットフォームと強力な分析深度を持つCDMOは、長期間の供給契約や複数製品ポートフォリオを獲得するのにより有利です。
薬物タイプインサイト別
生物製剤は、臨床パイプラインと商業ポートフォリオの大部分が堅牢な生物製剤生産能力に依存しているため、受託製造の基盤となるボリュームを引き続き表しています。スポンサーはますます、一貫した品質システムと再現可能な製造パフォーマンスで複数の分子タイプをサポートできるパートナーを求めています。バイオシミラーは、効率的な製造実行、強力な比較可能性の計画、および規律ある分析制御戦略を必要とするコスト重視のプログラムを通じて勢いを増しています。この次元での競争力のあるポジショニングは、多くの場合、コスト効率とスケール移行全体での一貫したコンプライアンスの両方を提供する能力に依存しています。
製品タイプインサイト別
医薬品原薬のアウトソーシングは、バイオリアクター容量、上流および下流の専門知識、および比較可能な速度で社内で再現するのが難しいプロセス制御の規律に対する需要と密接に結びついています。完成医薬品の要件は、無菌操作、容器閉鎖の完全性、および商業流通の準備をサポートする高い結果の品質保証プロセスに対する需要を強化します。多くのスポンサーは、移転リスクを減少させ、スケジュールの信頼性を向上させ、リリースの信頼性を強化するために、医薬品原薬から充填仕上げのワークフローを調整できるパートナーを優先します。統合された提供への推進は、よりシンプルなガバナンスモデルとサプライチェーン全体での運用引き継ぎの削減もサポートします。
治療領域インサイト別
腫瘍学は2025年に32.4%で最大のシェアを占めました。腫瘍学におけるバイオ医薬品の開発活動の高さが、厳格な分析と品質要件を伴う複雑な製造プログラムの需要を支えています。プログラムはしばしば、複数の適応症、進化する投与量要件、試験段階におけるスケジュールの変化により、柔軟な容量計画を必要とします。迅速にスケールアップし、安定した品質パフォーマンスを維持できるCDMOが好まれ、特にスポンサーが多地域での開発と早期商業化の供給を一貫して必要とする場合に重宝されます。
スケールインサイトによる
商業運営は通常、供給保証、検証済みプロセス、規制準備が決定的な購買基準となる長期間のアウトソーシング契約によって支えられています。臨床運営の成長は、柔軟なバッチサイズ、迅速なターンアラウンド、適応可能なスケジューリングを必要とするパイプライン資産の広がりによって強化されています。スポンサーは、初期の臨床リスク期間中の過剰コミットメントを避けながら、予想されるプログラムの進展に備えて容量を確保するために、アウトソーシング戦略をますます構築しています。スケールの決定は、特化したバイオ医薬品がしばしば特別な実行と高いサービス強度を必要とするモダリティミックスによっても影響を受けます。
バイオ医薬品契約製造市場の推進要因
拡大するバイオ医薬品パイプラインと製造の複雑さ
バイオ医薬品のパイプラインは、単クローン抗体や他の複雑なバイオ医薬品フォーマットにわたって広がり続けており、洗練された製造管理とコンプライアンスの規律を必要とします。プロセス開発、分析戦略設計、スケールアップ実行の運用負担が、専門パートナーへのアウトソーシングを促進しています。CDMOは、プラットフォームプロセスを通じて実行を標準化しながら、分子固有の要件をサポートできる場合に利益を得ます。この組み合わせにより、速度が向上し、失敗リスクが低減し、複数のプログラムにわたって繰り返し可能な品質がサポートされます。
- 例えば、WuXi Biologicsは、第4世代のWuXia TrueSite TI細胞株プラットフォームが、60回の継代後に99%以上のクローン細胞株で安定した発現を維持し、20,000 Lを超えるスケールアップをサポートし、プラットフォーム化されたシステムが産業規模で複雑な分子の要求を処理できることを示しています。
開発と技術移転のタイムラインにおける加速ニーズ
スポンサーはクリニックへの迅速な移行と市場投入のスピードをますます優先しており、迅速な技術移転とスケールアップを実行できる経験豊富なパートナーの価値が高まっています。統合された開発、分析、GMP製造を提供するCDMOは、引き継ぎの遅延とガバナンスの複雑さを軽減します。ステージ間の迅速な移行は、ポートフォリオのスループットを向上させ、スポンサーが内部リソースをR&Dの優先事項に割り当てることを可能にします。この推進要因は、臨床タイムラインが競争的であり、製品の差別化が実行速度に依存する場合に増幅されます。
品質、コンプライアンス、および分析制御要件
バイオ医薬品の製造には、不純物、プロセスの変動性、製品の比較可能性の厳格な管理が必要であり、強力な分析能力と品質管理能力の需要を強化しています。アウトソーシングは、確立された品質システム、検証済みの方法、および経験豊富な規制準備実践へのアクセスをサポートします。スポンサーはまた、逸脱管理、文書の厳密さ、監査準備において実績のあるパートナーを好みます。安定した品質パフォーマンスへの重点は、リピートビジネスと長期的な商業供給関係をサポートします。
容量アクセスとスケーラブルな商業供給保証
商業用バイオ医薬品には、大規模な容量への信頼できるアクセスと安定した実行パフォーマンスが必要です。内部容量の構築または拡張は資本集約的で時間がかかるため、スポンサーは柔軟な製造フットプリントを持つ確立されたプロバイダーにアウトソーシングすることを奨励します。容量を拡大し施設を近代化するCDMOは、長期間の契約をサポートする能力を強化します。この推進力は、供給の継続性を管理し、発売の遅延や在庫切れのリスクを減らす必要性によって強化されます。
- たとえば、サムスンバイオロジクスは、プラント4が240,000リットルの容量を追加し、バイオキャンパスIの総容量を604,000リットルに増加させたと報告しており、大規模なフットプリントの拡大が長期間の商業供給サポートを強化する方法を示しています。容量を拡大し施設を近代化するCDMOは、長期間の契約をサポートする能力を強化します。
バイオ医薬品契約製造市場の課題
容量の制約と長いリードタイムは、資格のあるバイオ医薬品製造スロットと検証済みの充填仕上げ能力を求めてスポンサーが競争する中で依然として課題です。容量が存在する場合でも、臨床結果の変動性や需要プロファイルの変化により、プログラムのマイルストーンにスケジュールを合わせることが難しい場合があります。これらの制約は価格圧力を増大させ、特に中規模のスポンサーにとってアウトソーシングのガバナンスを複雑にします。複数の技術移転がサイト間で行われる場合や製造ネットワークが再調整される場合、実行リスクが高まります。
- たとえば、富士フイルムディオシンスバイオテクノロジーズのヒレロッド拡張は、薬物物質の容量を12×20,000Lバイオリアクターに倍増させましたが、充填仕上げ生産の開始を2025年中頃に別フェーズとしてスケジュールしただけであり、検証済みの充填仕上げ能力が上流の容量追加に遅れをとり、エンドツーエンドのスロットを必要とするスポンサーにとってスケジューリングギャップを広げることを強調しています。
規制と品質の複雑さも課題を生み出し、特にスポンサーが多地域のサプライチェーン全体で一貫したコンプライアンスパフォーマンスを必要とする場合に顕著です。文書の期待、検査準備、変更管理プロセスの変動性がタイムラインを遅らせ、運用オーバーヘッドを増加させる可能性があります。プロセスの逸脱や分析の比較可能性の懸念は、再作業、遅延、または追加の研究につながる可能性があります。急速にスケールアップしながら一貫した品質を維持することは、スポンサーとCDMOの両方にとって中心的な運用および評判リスクです。
バイオ医薬品受託製造市場の動向と機会
市場は、スポンサーがベンダーを絞り込み、より効率的なサプライチェーンの実行を重視する統合されたエンドツーエンドのCDMOパートナーシップに向かっています。プロセス開発、分析管理、GMP製造、充填仕上げ作業を統一された品質フレームワークの下でリンクできるプロバイダーの需要が高まっています。これにより、引き渡しの摩擦が減少し、予測可能なスケール移行がサポートされます。強力なプロジェクト管理と標準化された技術移転モデルを持つプロバイダーが優位性を獲得しています。
- 例えば、バイオ医薬品に特化したCDMOであるMabionは、上流プロセス開発からGMPバッチリリースまでを単一の品質フレームワークでカバーする完全に整合したエンドツーエンドの製造アプローチにより、最初のGMPバッチリリースまでの推定時間を40%短縮し、重要な品質属性とプロセス内分析に対する厳格な管理により、逸脱が3倍減少するというこの統合モデルの具体的な影響を示しました。
高度な分析、デジタルプロセスモニタリング、バッチの一貫性と運用の可視性を向上させる製造の近代化における機会も増加しています。スポンサーは、調査を短縮し、迅速なリリース決定をサポートし、より強力なライフサイクル管理サポートを提供できるパートナーを重視しています。モジュール式施設と柔軟な製造構成は、迅速な切り替えとより良い利用を可能にすることで、対象プログラムを拡大します。これらのトレンドは、スピード、透明性、一貫した実行を通じた差別化をサポートします。
地域別インサイト
北米
北米は2025年に35.80%のシェアを占め、高いバイオ医薬品の革新密度と強力な商業製造要件に支えられています。この地域は、高いコンプライアンスプログラムのアウトソーシングを強化する確立された規制および品質エコシステムから利益を得ています。購入者はしばしば実績、スケール保証、開発と製造にわたる統合サービス能力を優先します。大規模スポンサーからの強い需要と幅広い臨床パイプラインが、キャパシティ利用と長期契約を維持しています。
ヨーロッパ
ヨーロッパは2025年に26.70%のシェアを占め、成熟したCDMOの拠点、強力なGMP能力、確立されたバイオ医薬品製造クラスターに支えられています。地域の強みは、品質システムの高い基準、経験豊富な規制業務、強力な技術人材プールによって強化されています。アウトソーシング需要は、特に専門的な能力が必要な場合、臨床および商業プログラムの両方で持続しています。競争力のあるポジショニングは、信頼性、コンプライアンスのパフォーマンス、マルチサイト製造ネットワークにしばしば依存します。
アジア太平洋
アジア太平洋は2025年に29.10%のシェアを占め、開発と製造の両方で拡大する大規模な能力とアウトソーシングの勢いに支えられています。この地域は、現代的な施設への継続的な投資、プロセスの標準化、サプライチェーンの統合から利益を得ています。スポンサーは、スケーラビリティとキャパシティアクセスの時間を改善しながら、強力な品質期待を維持するためにアジア太平洋を活用しています。成長は、能力の追加、競争力のある経済、および地域ハブ全体でのバイオ医薬品活動の拡大によって強化されています。
ラテンアメリカ
ラテンアメリカは2025年に5.40%のシェアを占め、地域の製造サポートや選択的な充填仕上げまたは包装ニーズにおいて小さいながらも成長する役割を反映しています。需要の成長は、地域に特化した供給戦略、地域アクセス要件、段階的な能力拡大に結びついています。スポンサーは、近接性や地域分配の利点が意味を持つ場合、地域のパートナーと連携することがあります。高付加価値のバイオ医薬品作業を拡大するためには、品質とコンプライアンスの準備への継続的な投資が重要です。
中東・アフリカ
中東・アフリカは2025年に3.00%のシェアを獲得し、選択的な能力開発と地域の医療供給チェーン強化への焦点の増加に支えられています。アウトソーシング需要は、包装、ラベリング、地域製造サポートなどの特定の分野で出現しています。成長は、政策主導の投資、インフラ拡大、品質フレームワークの改善に影響されています。より複雑なバイオ医薬品製造の拡大は、継続的な能力構築と人材開発に依存します。
競争環境
競争は、信頼できる能力、強力なコンプライアンスパフォーマンス、開発、分析、製造全体にわたる統合サービスの幅を提供する能力によって形成されます。プロバイダーは、規模、技術プラットフォーム、技術移転の速度、マルチサイトネットワーク全体での実行の一貫性を通じて差別化します。長期契約は、商業供給保証とライフサイクル管理能力の組み合わせを反映することが多いです。スポンサーの期待に沿ったガバナンス、透明性、運用規律を整えることができるCDMOは、リピートビジネスを獲得するためのより良い位置にあります。
ロンザグループは、スケーラブルなバイオ医薬品製造と統合された開発から商業サービスへの強い焦点を持つ著名な参加者として残っています。同社のポジショニングは、深いプロセスの専門知識、品質システムの成熟度、複雑なバイオ医薬品プログラムを複数の段階でサポートする能力から利益を得ています。そのアプローチは、容量計画の規律と長期間の供給関係における運用の信頼性への重視によって強化されています。このプロファイルは、予測可能な実行と供給チェーンリスクの低減を求めるスポンサーの需要とよく一致しています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- ロンザグループ
- サーモフィッシャーサイエンティフィック社
- サムスンバイオロジクス
- ウーシーバイオロジクス
- ベーリンガーインゲルハイム社
- カタレント社
- 富士フイルムディオサイアンスバイオテクノロジーズ
- AGCバイオロジクス
- レンチュラー バイオテクノロジー社
- アッヴィ社
- メルク社
- イノバイオロジクス社
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために定量的に分析されます。
最近の展開
- 2026年3月、CatalentはGelMEDIXとグローバルパートナーシップを締結し、人工多能性幹細胞(iPSC)由来の治療法の開発と臨床製造を行うことになりました。Catalentはまた、GMP準拠のiPSCラインを提供し、プロセス開発、分析開発、スケールアップ、臨床段階を通じたGMP製造のサポートを行います。
- 2026年2月、Samsung BiologicsはCEPIと提携し、アウトブレイク対応のワクチン生産を強化しました。この合意には、Samsung Biologicsの哺乳動物細胞ベースのインフラを使用して、組換えタンパク質ワクチンのスケーラブルな迅速対応製造プロセスを構築するための最大2,000万米ドルの初期予算が含まれています。
- 2026年2月、CatalentとS.Biomedicsは、S.Biomedicsの同種多能性幹細胞治療プログラムと説明されたTED-A9の開発と製造をサポートするための戦略的パートナーシップを発表しました。
- 2025年12月、AGC BiologicsはATUMと提携し、Leap-In Transposase発現プラットフォームを細胞株開発の提供に統合しました。この動きは、モノクローナル抗体、多特異性抗体、その他の複雑なバイオ医薬品の収率を向上させ、開発期間を短縮することを目的としています。
レポートの範囲
| レポート属性 | 詳細 |
| 市場名 | バイオ医薬品受託製造市場 |
| 基準年と規模 | 2025年; 44,625.16百万米ドル |
| 予測年と規模 | 2032年; 92,298.97百万米ドル |
| CAGRと期間 | 10.94% (2025–2032) |
| 単位 | 百万米ドル |
| セグメントのカバレッジ | サービス、ソース、薬剤タイプ、製品タイプ、治療領域、スケール |
| 地域のカバレッジ | 北米; ヨーロッパ; アジア太平洋; ラテンアメリカ; 中東・アフリカ |
| 対象企業 | Lonza Group; Thermo Fisher Scientific, Inc.; Samsung Biologics; WuXi Biologics; Boehringer Ingelheim GmbH; Catalent, Inc.; FUJIFILM Diosynth Biotechnologies; AGC Biologics; Rentschler Biotechnologie GmbH; AbbVie Inc.; Merck KGaA; Inno Biologics Sdn Bhd |
| 推定ページ数 | 340 |
セグメンテーション
サービス別
- プロセス開発
- 分析およびQC研究
- 充填・仕上げ作業
- 包装およびラベリング
ソース別
- 哺乳類システム
- 非哺乳類システム
薬剤タイプ別
- バイオ医薬品
- バイオシミラー
製品タイプ別
- 医薬品原料
- 完成医薬品
治療分野別
- 腫瘍学
- 自己免疫疾患
- 感染症
- 心血管疾患
- 代謝疾患
- 神経学
規模別
- 商業運営
- 臨床運営
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のバイオ医薬品受託製造市場の市場規模はどのくらいで、2032年にはどのくらいになるのでしょうか?
2025年から2032年までのCAGRは何ですか?
2025年に市場をリードするサービスセグメントはどれですか?
2025年に最も大きなシェアを持つソースセグメントはどれですか?
2025年に支配的な治療領域はどれですか?
2025年に市場をリードする地域はどこで、他にどの主要地域がカバーされていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオ医薬品受託製造市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオ医薬品受託製造市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 44,625.16 million → 2032: USD 92,298.97 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオ医薬品受託製造市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオ医薬品受託製造市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオ医薬品受託製造市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオ医薬品受託製造市場市場の成長要因
- 3.3 バイオ医薬品受託製造市場市場の抑制要因および課題
- 3.4 バイオ医薬品受託製造市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオ医薬品受託製造市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオ医薬品受託製造市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオ医薬品受託製造市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオ医薬品受託製造市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオ医薬品受託製造市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオ医薬品受託製造市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオ医薬品受託製造市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオ医薬品受託製造市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオ医薬品受託製造市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオ医薬品受託製造市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオ医薬品受託製造市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオ医薬品受託製造市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオ医薬品受託製造市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオ医薬品受託製造市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオ医薬品受託製造市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオ医薬品受託製造市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオ医薬品受託製造市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオ医薬品受託製造市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオ医薬品受託製造市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
