
バイオガスプラント市場の概要:
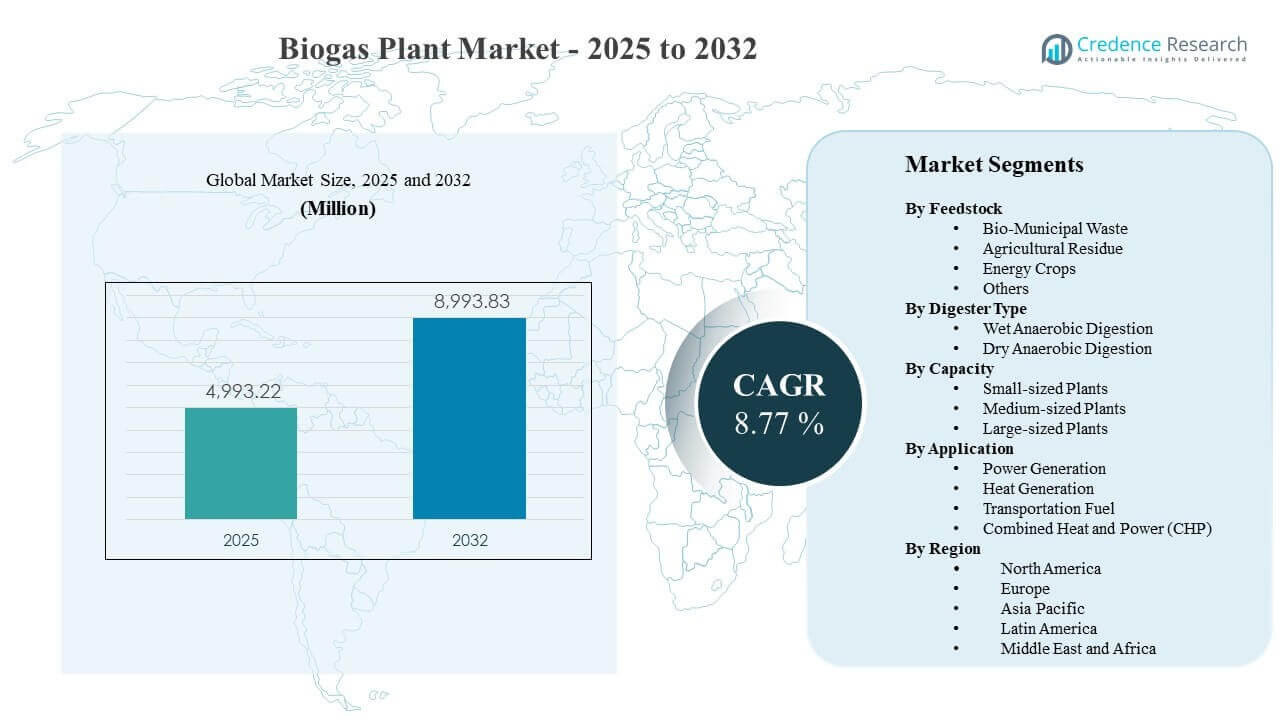
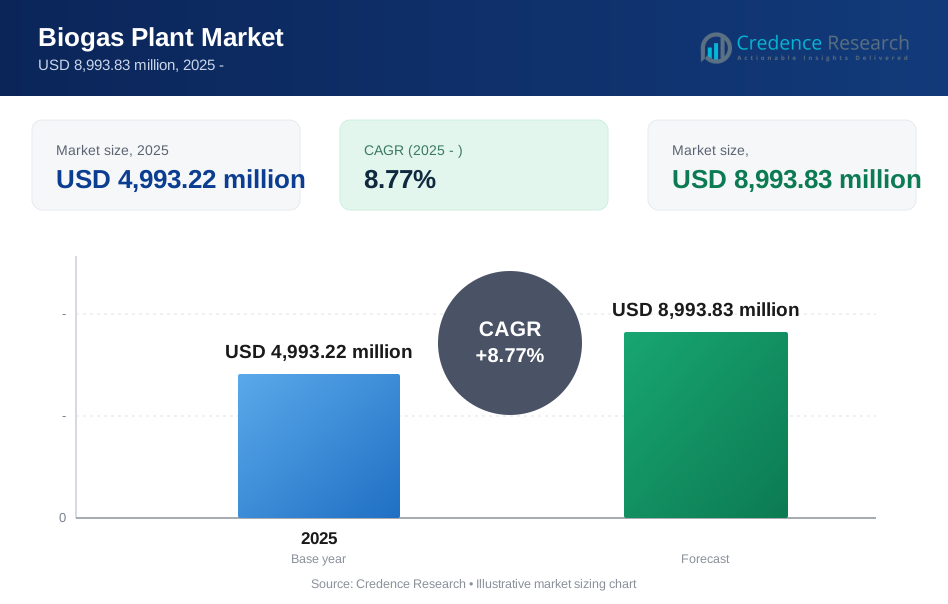
世界のバイオガスプラント市場の規模は2025年に4,993.22百万米ドルと推定され、2025年から2032年にかけて年平均成長率8.77%で成長し、2032年には8,993.83百万米ドルに達すると予想されています。埋立地から有機廃棄物を転用し、メタン管理を改善する圧力の高まりにより、投資の勢いが強化されており、自治体、公益事業、農業事業者がスケーラブルな嫌気性消化ソリューションに向かっています。需要はまた、ガスのアップグレード、グリッドへの注入、長期のオフテイク契約が新規および改修プロジェクト全体での銀行性を向上させるバイオメタンおよび再生可能ガスの利用ケースの拡大によって支えられています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| バイオガスプラント市場規模 2025 | USD 4993.22 million |
| バイオガスプラント市場、CAGR | 8.77% |
| バイオガスプラント市場規模 2032 | USD 8993.83 million |
主要市場動向と洞察
- 市場は2025年から2032年にかけて年平均成長率8.77%で拡大すると予測されており、廃棄物からエネルギーへの転換や再生可能ガスの経路の拡大によって支えられています。
- ヨーロッパは2025年に50.8%のシェアを占めており、成熟した展開、支援的なインセンティブ、確立されたプロジェクト開発エコシステムを反映しています。
- アジア太平洋地域は2025年に24.1%のシェアを占めており、自治体の廃棄物処理能力の拡大と分散型エネルギーインフラへの投資の増加に支えられています。
- 湿式嫌気性消化は2025年に51.4%で最大の消化シェアを占めており、高湿度の原料における安定した運転性能によって支えられています。
- 発電は2025年に47.6%のシェアでアプリケーション需要を牽引しており、送電可能な出力価値と確立された接続モデルによって推進されています。
セグメント分析
セグメントのパフォーマンスは、原料の利用可能性、変換の安定性、およびプロジェクト開発者が選択する収益化ルートによって強く形作られています。農業および自治体の廃棄物ストリームは、継続的なプラントのロードをサポートし、埋立地の転用目標と一致するため、引き続き投資を引き付けています。同時に、プロジェクトの評価では、消化物の処理、臭気管理、コンプライアンス要件がますます考慮されており、これが技術の選択や地域全体のプラントのサイズ決定に影響を与えています。
商業採用も、単一出力モデルから複数出力の最適化へのシフトによって影響を受けています。開発者は、共消化戦略、より良い前処理、およびより正確なプロセス制御を通じて、収量と稼働時間を改善しています。オフテイクが堅調な場合、プラントの構成は、電力、熱利用、燃料グレードのアップグレードルートを組み合わせた総価値の捕捉を改善するように設計されており、収益の変動を減少させています。
フィードストックインサイトによる
農業残渣は2025年に33.8%の最大シェアを占めました。そのリーダーシップは、農業および家畜供給チェーン全体での安定した供給に支えられており、フィードストックの安全性を向上させ、季節的な混乱のリスクを軽減します。残渣ベースのシステムは、消化物を土地に再利用できるため、循環型栄養管理と一致し、受容性と長期的な運用経済を改善します。さらに、農業残渣はガス収量を安定させ、プラントの利用を向上させる共消化戦略とよく統合されます。
消化槽タイプインサイトによる
湿式嫌気性消化は2025年に51.4%の最大シェアを占めました。成熟した運用慣行、実証済みのプロセス安定性、および実行リスクを軽減する反復可能なエンジニアリング設計により、広く好まれています。湿式システムは、食品廃棄物や下水スラッジなどの高湿度入力に適しており、大規模な一貫した消化性能をサポートします。強力なプロセス制御はガス出力の予測可能性を向上させ、グリッド接続電力またはアップグレード経路のために設計されたプロジェクトをサポートします。
容量インサイトによる
中型プラントは、多くの開発者にとって資本効率とフィードストック物流の実用的なバランスを引き続き提供しています。これらのプラントは通常、集約された廃棄物源から利用可能な収集半径に一致し、輸送と取り扱いの複雑さを制限します。小型プラントは、地域のエネルギーアクセスと地域の廃棄物管理が優先される分散型展開に好まれます。大型プラントは一般的に、集約されたフィードストック供給、産業のオフテイク契約、およびより高度な許可とグリッドまたはパイプライン接続の準備に関連しています。
用途インサイトによる
発電は2025年に47.6%の最大シェアを占めました。特にグリッドの信頼性とベースロードサポートが価値のある場合、ディスパッチ可能な電力出力を通じて収益実現の確立された経路から利益を得ます。安定した地域の熱需要がある場合、CHP構成はプロジェクトの経済性を強化し、総効率を高め、収益を向上させます。アップグレードおよび注入インフラストラクチャが利用可能で、再生可能燃料クレジットまたは長期オフテイク契約がプレミアム価格をサポートする場合、輸送燃料用途が拡大します。
バイオガスプラント市場の推進要因
有機廃棄物の転用とメタン削減への圧力の高まり
規制の強化と自治体のパフォーマンス目標が、都市や産業に有機物を埋立地から転用し、メタン漏れを削減するよう促しています。バイオガスプラントは、廃棄物ストリームを安定させ、それらを利用可能なエネルギー製品に変換することで、両方の目標に対応します。これにより、自治体の固形廃棄物、廃水スラッジ、および商業用食品廃棄物プログラムに対するプロジェクトの魅力が強化されます。収集、分別、契約が改善されるにつれて、開発者は信頼できるフィードストック量と一貫したプラント利用に対する信頼を高めます。
- 例えば、Waga Energyのクレイ=スイリーWAGABOXユニットは、年間約110万トンの廃棄物を処理する埋立地からバイオガスを処理し、年間120 GWhのバイオメタンを生産し、約20,000世帯に供給し、年間25,000トンのCO2相当の排出を回避します。
再生可能ガスとバイオメタンのバリューチェーンの拡大
再生可能ガスの経路は、電力販売以外の収入源を追加することで、貸し手や投資家にとってバイオガスプロジェクトの銀行適格性を向上させています。設備のアップグレードにより、グリッド注入、産業用ボイラー、または輸送車両向けのバイオメタン生産が可能になり、対象市場が拡大します。長期のオフテイク契約とクレジット連動需要は、商業電力の露出と比較して価格変動を抑えることができます。パイプラインアクセス、ガス品質基準、認証フレームワークが成熟するにつれて、より多くのプラントが燃料グレードの出力と柔軟性を中心に設計されています。
プロセス制御とプラント最適化の改善
前処理、センサー、自動制御の進歩により、プラントの稼働時間が向上し、変動する入力に対してガスの収率が安定しています。消化槽の管理が改善されることで、泡立ち、阻害、計画外の停止リスクが軽減され、混合原料操作でも一貫した性能がサポートされます。オペレーターはメタンの出力とスループットを最大化するために、共消化、ブレンド、レシピの最適化をますます利用しています。これらの改善はライフサイクル経済を強化し、回収期間を短縮し、地域や用途にわたって標準化されたプラント構成の広範な複製を促進します。
- 例えば、ABBは、500 kW以下の容量を持つバイオガスプラントでもダウンタイム中に1日あたり数千ユーロを失う可能性があると指摘しており、そのFreelance自動化プラットフォームは、診断ビューを自動的に生成し、迅速な運用決定をサポートするためにガス収量の可能性を計算するよう設計されています。
消化物利用による循環経済の利益
消化物の取り扱いは、特に土地利用が可能な農業関連プロジェクトにおいて、重要な採用の手段となっています。栄養素の回収と土壌改善の利益は、農家や地域社会の受け入れをサポートし、処分コストを削減します。規制が許す場合、消化物は合成肥料の代替として使用でき、価値のある流れを生み出し、経済性を向上させます。この循環経済のストーリーは、エネルギー回収と資源リサイクルを地域で組み合わせることで、単一目的の廃棄物処理オプションと比較してバイオガスプラントを際立たせます。
バイオガスプラント市場の課題
プロジェクトの経済性は、依然として原料の物流、許可の期間、グリッドまたはパイプラインの接続準備に非常に敏感です。収集半径、汚染レベル、季節変動は供給を妨げ、収率を低下させ、運営コストを上昇させる可能性があります。臭気制御、排出、消化物管理のための規制承認は、タイムラインを延長し、開発費用を増加させる可能性があります。これらの障壁は、廃棄物の分別が弱く、輸送、保管、オフテイクのための支援インフラが大規模に未発達な場合に最も顕著です。
運営の複雑さはさらに制約となり、特に混合された市民および商業廃棄物ストリームを処理する施設において顕著です。組成の変動は消化を不安定にし、前処理、監視、熟練した監督の必要性を増加させる可能性があります。オペレーターの能力とメンテナンスの規律は、稼働時間とメタン収率に強く影響を与え、設置間で大きな性能差を生み出します。プロジェクトが長期のオフテイク契約を欠き、不確実なインセンティブに直面し、または高いカウンターパーティおよび許可リスクを実質的に提示する場合、資金調達も厳しくなる可能性があります。
- 例えば、カリフォルニアのリアルト・バイオエナジー・ソリューションズ施設は、自治体の廃棄物ストリームから抽出された食品廃棄物、液体廃棄物、自治体のバイオソリッドを組み合わせて1日最大1,000トン処理し、年間最大100万MMBtuのRNGを生産するように設計されています。
バイオガスプラント市場の動向と機会
主要なトレンドは、電力、熱利用、バイオメタンのアップグレードを組み合わせて市場サイクル全体での回復力を向上させるマルチ収益設計への移行です。開発者は、価格設定やオフテイク条件の変化に応じて出力ルーティングを切り替えられるプラントをますます構築しています。CHPは、産業団地、地域暖房、または現場での熱需要が高い利用率をサポートする場合に魅力的です。このシフトにより、モジュラーエンジニアリング、スケーラブルなアップグレードパッケージ、および今日の効率を最適化する高度な制御の需要が増加しています。
- 例えば、アイルランドのエバーグリーン農業企業のためのWELTEC BIOPOWERのバイオメタンプラントは、約1メガワットの電力を生成する現場のCHPユニットと、1時間あたり約1,300標準立方メートルのバイオメタンを生産する膜ベースのアップグレードを組み合わせており、施設は年間165,000トンの残渣を処理し、年間65,000トンの消化物を提供するように設計されており、1つのプロジェクトが統合設計を通じて電力、熱、グリッドに注入されたバイオメタン、および副産物を収益化できることを示しています。
もう一つの機会は、長期的なフィードストックアクセスと安定したオフテイクを確保するために、自治体および産業のパートナーシップを強化することです。収集、消化、エネルギー販売をカバーする統合契約は予測可能性を向上させ、カウンターパーティリスクを軽減します。産業の脱炭素化目標も再生可能ガスと低炭素プロセス熱の需要を生み出しています。購入者が検証済みの排出削減を重視する中、より強力な測定、報告、認証の実践を持つプロジェクトは、プレミアムを獲得し、世界的な入札や交渉での競争力を向上させることができます。
地域別インサイト
北米
北米は2025年に14.6%のシェアを占め、埋立地関連プロジェクトの継続的な開発と再生可能ガス出力への関心の高まりに支えられています。この地域は確立されたプロジェクト開発能力と燃料グレード製品のオフテイク構造の拡大から利益を得ています。自治体および商業廃棄物プログラムも特定の回廊での安定したフィードストックの利用可能性をサポートしています。許可と接続経路が明確で、オフテイク契約が収益の不確実性を軽減する場所での採用が最も強力です。
ヨーロッパ
ヨーロッパは2025年に50.8%のシェアを占め、成熟した嫌気性消化の展開と確立された廃棄物管理および農業統合を反映しています。プロジェクトパイプラインは、構造化された政策フレームワークとEPC、アップグレード、O&Mプロバイダーにまたがる強力な実行エコシステムによってサポートされています。既存の設備もアップグレード、効率改善、高価値出力のためのレトロフィットを通じて需要に貢献しています。地域のリーダーシップは、多くの市場でのガスアップグレードと消化物処理のための明確な基準によって強化されています。
アジア太平洋
アジア太平洋は、廃棄物処理能力の拡大と分散型エネルギーイニシアチブの拡大により、2025年に24.1%のシェアを獲得しました。都市廃棄物の増加と急速な都市化は、分別と処理ソリューションの必要性を高め、新しいプロジェクト開発を支えています。産業および農業残渣は追加の原料供給の可能性を提供し、地域エネルギーの自給自足への関心が高まっています。廃棄物の分別、プロジェクトファイナンスの利用可能性、インフラの準備が進んでいる市場で勢いが最も強いです。
ラテンアメリカ
ラテンアメリカは、農業や埋立地に関連した廃棄物からエネルギー、残渣からエネルギーへのプロジェクトへの関心の高まりに支えられ、2025年に6.4%のシェアを占めました。プロジェクト開発は不均一であり、許認可や電力網またはガスインフラが一貫した運用をサポートする場所に集中しています。資金調達の深さと長期のオフテイクの確実性が市場のペースを形成し続けています。それでも、廃棄物収集システムが改善されている地域では、魅力的な原料供給の可能性を提供しています。
中東・アフリカ
中東とアフリカは、多くの市場での初期段階の採用を反映して、2025年に4.1%のシェアを占めました。成長は、都市廃棄物の課題への関心の高まりと地域エネルギーの回復力の必要性によって支えられています。展開は、断片化された廃棄物システム、プロジェクトファイナンスの複雑さ、および特定の地域でのアップグレードまたは注入インフラの制限によって制約されています。プロジェクトは、官民モデルが原料供給の保証と運用の継続性を強化する場所で最も速く進行する傾向があります。
競争環境
競争は、標準化された消化装置プラットフォーム、モジュール式アップグレードパッケージ、長期のO&Mサービスを提供する技術およびEPCプロバイダーによって形成されています。市場のポジショニングは、信頼性の高い収益を提供し、許認可およびコンプライアンスのワークフローをサポートし、電力、熱、燃料グレードの出力全体での総価値の最適化にますます依存しています。差別化は、ライフサイクルサポート、リモートモニタリング、および原料物流や消化物処理ソリューションとの統合にも関連しています。開発者が安定したオフテイクと契約された原料供給パイプラインを優先する中、エネルギーバイヤーや自治体の利害関係者とのパートナーシップがますます重要になっています。
EnviTec Biogas AGは、より高価値の最終製品をサポートする再現可能なプラントエンジニアリングとアップグレードの経路を中心に位置づけられています。そのポートフォリオアプローチは、信頼性の高いプラント性能、モジュール式の提供、および長期の稼働時間目標に合わせた運用サポートを強調しています。同社のアップグレードへの注力は、電力網への注入や再生可能ガス契約が拡大している場所での関連性を強化しています。このポジショニングは、既存の消化資産からのより高い収益化ルートを求めるオペレーターが増えている中でのレトロフィット需要もサポートしています。
業界の研究および成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- EnviTec Biogas AG
- WELTEC BIOPOWER GmbH
- PlanET Biogas Group GmbH
- BTS Biogas Srl
- Air Liquide SA
- Ameresco, Inc.
- Gasum Oy
- Future Biogas Ltd.
- IES BIOGAS Srl
- ENGIE SA
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けています。データは定性的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、定量的に分析され、企業を支配的、リーディング、強い、暫定的、弱いとして分類します。
最近の展開
- 2026年3月、PlanET Biogas Group GmbHの一部であるPlanET Biogas Indiaは、Delta Bio Gasと提携し、アンドラプラデシュ州に12 TPDの圧縮バイオガス施設を開発し、インドのSATATイニシアチブを支援し、PlanETのCBGセグメントでの存在感を拡大しました。
- 2025年5月、WELTEC BIOPOWER GmbHは、スペインでのターンキーEPCプロジェクトを提供するために、EAG(Empresarios Agrupados–GHESA)と戦略的な協力を開始し、再生可能エネルギーと環境ソリューションをより効率的に提供するための専門知識を結集しました。
- 2025年5月、Gasum Oyは、NSR Biogas ABの100%とLiquidgas Biofuels Genesis ABの残りの3分の1を取得し、スウェーデンのヘルシンボリのバイオガスプラントと隣接するアップグレード施設の完全所有権を得ました。
- 2024年5月、BTS Biogas Srlは、動植物廃棄物を供給源とする新しいプラントの建設と既存インフラの再転換のための合弁事業を定義するための意向書に関するA2Aとのパートナーシップを強調しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 4993.22百万 |
| 2032年の収益予測 | USD 8993.83百万 |
| 成長率(CAGR) | 8.77% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| 対象セグメント | 原料別; 消化槽タイプ別; 容量別; 用途別 |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | EnviTec Biogas AG; WELTEC BIOPOWER GmbH; PlanET Biogas Group GmbH; BTS Biogas Srl; Air Liquide SA; Ameresco, Inc.; Gasum Oy; Future Biogas Ltd.; IES BIOGAS Srl; ENGIE SA |
| ページ数 | 330 |
セグメンテーション
原料別
- バイオ都市廃棄物
- 農業残渣
- エネルギー作物
- その他
消化槽タイプ別
- 湿式嫌気性消化
- 乾式嫌気性消化
容量別
- 小型プラント
- 中型プラント
- 大型プラント
用途別
- 発電
- 熱生成
- 輸送燃料
- 熱電併給 (CHP)
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
バイオガスプラント市場の現在の規模はどのくらいですか?
2025年から2032年までのバイオガスプラント市場の予想成長率はどのくらいですか?
2025年にバイオガスプラント市場をリードする地域はどこですか?
どの地域が最も速く成長しており、その理由は何ですか?
どのセグメントが消化器の種類によってリードしており、その優位性を促進している要因は何ですか?
主要なアプリケーションセグメントは何であり、なぜそれが支配的であり続けるのですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオガスプラント市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオガスプラント市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(the forecast period) (2025: USD 4,993.22 million → forecast year: USD 8,993.83 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオガスプラント市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオガスプラント市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオガスプラント市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオガスプラント市場市場の成長要因
- 3.3 バイオガスプラント市場市場の抑制要因および課題
- 3.4 バイオガスプラント市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオガスプラント市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオガスプラント市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオガスプラント市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオガスプラント市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオガスプラント市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオガスプラント市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオガスプラント市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオガスプラント市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオガスプラント市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオガスプラント市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオガスプラント市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオガスプラント市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオガスプラント市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオガスプラント市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオガスプラント市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオガスプラント市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオガスプラント市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオガスプラント市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオガスプラント市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
