
市場概要
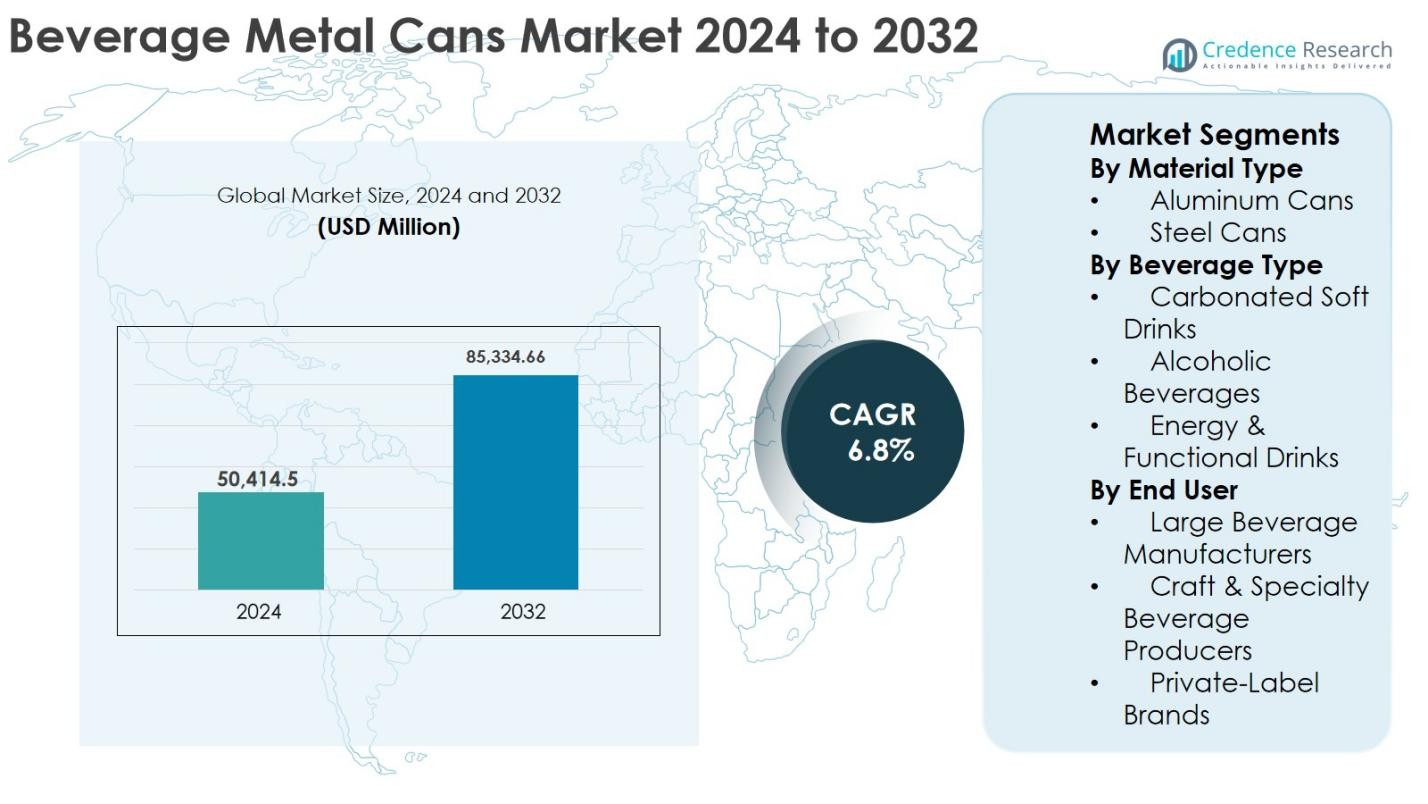
飲料用金属缶市場の規模は2024年に50,414.5百万米ドルと評価され、2032年までに85,334.66百万米ドルに達すると予測されており、予測期間中に年平均成長率6.8%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 飲料用金属缶市場規模 2024 | USD 50,414.5 百万 |
| 飲料用金属缶市場、CAGR | 6.8% |
| 飲料用金属缶市場規模 2032 | USD 85,334.66 百万 |
飲料用金属缶市場は、Ball Corporation、Crown Holdings、Ardagh Group、CANPACK、Amcor plc、Silgan Containers、Orora Packaging Australia、昭和電工株式会社、Envases Group、ZI Industriesなどの主要プレーヤーによって牽引されており、生産能力の拡大、軽量アルミ缶の革新、持続可能な包装ソリューションに焦点を当てています。これらの企業は、世界の飲料ブランドとの長期供給契約を活用し、効率を高め、環境への影響を減らすために先進的な製造技術に投資しています。地域的には、北米が2024年に36%のシェアで飲料用金属缶市場をリードしており、缶入り飲料の高い消費と強力なリサイクルインフラによって支えられています。ヨーロッパは27%のシェアで続き、厳しい環境規制と高いアルミリサイクル率によって牽引されており、アジア太平洋地域は急速な都市化、可処分所得の増加、飲料生産能力の拡大により25%のシェアを持っています。
市場インサイト
- 飲料用金属缶市場の規模は2024年に50,414.5百万米ドルと評価され、2032年までに85,334.66百万米ドルに達すると予測されており、予測期間中に年平均成長率6.8%で成長しています。
- 市場の成長は、持続可能でリサイクル可能な包装の需要の増加、飲み物の消費の増加、軽量特性と高いリサイクル効率のためにアルミ缶が世界の飲料ブランドで強く支持されていることによって牽引されています。
- 主なトレンドには、軽量缶の革新、プレミアムでカスタマイズされた缶デザイン、エナジードリンクやRTDアルコール飲料での金属缶の採用の増加が含まれ、2024年にはアルミ缶が材料セグメントで約72%の市場シェアを占めています。
- 競争環境は、主要プレーヤーが容量拡大、長期供給契約、持続可能性のイニシアチブに焦点を当てている一方で、地域的および小規模なプレーヤーはカスタマイズと柔軟な生産量を通じて競争しています。
- 地域的には、北米が36%の市場シェアでリードし、ヨーロッパが27%、アジア太平洋地域が25%で続いており、炭酸ソフトドリンクが2024年に約41%のシェアで最大の飲料セグメントとなっています。
 市場セグメンテーション分析:
材料タイプ別
飲料用金属缶市場は、素材タイプ別ではアルミ缶が支配しており、2024年には72%の市場シェアを占めています。アルミ缶は、その軽量構造、優れたリサイクル性、高い耐食性、大規模な飲料流通におけるコスト効率のためにリードしています。世界の飲料ブランドによる持続可能性への取り組みの高まりと、北米およびヨーロッパでのリサイクル率の向上が、アルミニウムの採用を強化し続けています。スチール缶は耐久性とニッチな用途に支えられて残りのシェアを持っていますが、重量と輸送コストが高いため、アルミ缶に比べて選好が低下しています。
- 例えば、コカ・コーラは、米国においてアルミ缶が平均で約70%のリサイクル素材で作られており、最も頻繁にリサイクルされるパッケージの一つであると報告しています。
飲料タイプ別
飲料タイプ別では、炭酸ソフトドリンクが2024年に41%の市場シェアを持ち、飲料用金属缶市場で支配的な地位を占めていました。このリーダーシップは、世界的な消費量の高さ、強力なブランド存在感、炭酸飲料と金属缶包装の長年の互換性によって推進されています。アルコール飲料、特にビールやRTD飲料は、プレミアム化と携帯性のトレンドに支えられ、重要なシェアを占めています。エナジーおよび機能性飲料は、ライフスタイルの変化、若者の消費、スリークな缶デザインを使用した頻繁な製品革新によって、最も急成長しているセグメントです。
- 例えば、ハイネケンは、利便性とリサイクル性能を向上させるために、いくつかの市場でハイネケンやアムステルのブランドにアルミ缶への移行を進めています。
エンドユーザー別
エンドユーザーに基づくと、大手飲料メーカーが2024年に68%の市場シェアを占め、飲料用金属缶市場を支配していました。彼らの支配は、大量生産の必要性、強力なサプライチェーンの統合、缶メーカーとの長期契約によって支えられています。主要ブランドは、ブランドの一貫性と持続可能性の目標のために、金属缶をますます好んでいます。クラフトおよびスペシャリティ飲料の生産者は、カスタマイズとプレミアムなポジショニングへの需要により着実に拡大しています。プライベートラベルブランドも、小売業者がコスト効率の高いリサイクル可能な飲料包装の提供を拡大するにつれてシェアを獲得しています。
主要な成長要因
持続可能でリサイクル可能な包装の需要増加
持続可能性は、飲料用金属缶市場における主要な成長要因であり、飲料メーカーはますますリサイクル可能で環境に優しい包装ソリューションを優先しています。特にアルミ缶は、高いリサイクル性を提供し、循環型経済の目標をサポートするため、プラスチック包装の魅力的な代替品となっています。リサイクルを促進する政府の規制、拡張生産者責任、廃棄物削減が、先進国および新興市場での金属缶の需要を強化しています。消費者も持続可能な包装をより好む傾向が強まり、ブランドの意思決定に影響を与えています。飲料会社は、リサイクル素材の目標を高め、炭素フットプリントを削減することで、採用をさらに加速させています。これらの要因が総合的に、炭酸飲料、アルコール飲料、機能性飲料セグメントにおける飲料用金属缶の長期的な需要を強化しています。
- 例えば、Ball Corporationは、アルミ缶が世界で最もリサイクルされている飲料パッケージの一つであり、これまでに生産されたアルミニウムの約75%が現在も使用されていると報告しています。
レディ・トゥ・ドリンクおよびオン・ザ・ゴー飲料消費の成長
レディ・トゥ・ドリンクおよびオン・ザ・ゴー飲料の消費増加は、飲料用金属缶市場を強力に推進しています。都市のライフスタイル、忙しい仕事のパターン、便利な包装の需要は、シングルサーブおよびポータブル飲料フォーマットを支持しています。金属缶は光と酸素からの優れた保護を提供し、製品の品質を保持し、保存期間を延ばします。これにより、エナジードリンク、RTDアルコール飲料、機能性飲料に最適です。コンビニエンスリテールチャネル、自動販売機、eコマースの食料品プラットフォームの成長は、需要をさらに支えています。飲料ブランドはまた、積み重ねやすさと輸送効率のために缶を好みます。これらの要因が合わさり、世界中で金属缶の採用の安定した成長に寄与しています。
- 例えば、レッドブルはほぼすべての製品をスリムなアルミ缶で販売しており、持ち運びやすさと耐久性を強調しています。一方、モンスター・ビバレッジは、缶フォーマットが主力エナジーSKUの主要な包装であると報告しています。
新興市場における飲料生産能力の拡大
新興経済国における飲料生産能力の拡大は、飲料用金属缶市場の重要な推進要因です。急速な都市化、可処分所得の増加、消費者の嗜好の変化により、アジア太平洋、ラテンアメリカ、中東で包装飲料の需要が増加しています。世界的な飲料会社は、地域の需要に応えるために新しい製造および缶詰施設に投資しています。地元の飲料ブランドも、棚の魅力を高め、製品の差別化を図るために金属缶を採用しています。リサイクルインフラとアルミニウム加工能力の改善も市場の成長を支えています。これらの発展は、マスマーケットおよびプレミアム飲料カテゴリーの両方で、飲料用金属缶の長期的な需要を強化しています。
主要なトレンドと機会
軽量化と材料効率の革新
軽量化は、飲料用金属缶市場における重要なトレンドと機会として浮上しています。メーカーは、先進的な合金と成形技術を使用して、薄くても耐久性のある缶デザインを開発しています。これらの革新は、原材料の消費を削減し、輸送コストを低減し、炭素排出を減少させます。飲料ブランドは、持続可能性目標とコスト最適化戦略を支援するために、軽量缶をますます好んでいます。材料効率の改善はまた、メーカーが原材料価格の変動の影響を緩和するのに役立ちます。技術の進歩により、性能を損なうことなく缶の重量をさらに削減することが期待されています。このトレンドは、世界市場における缶製造業者と飲料会社の両方に長期的な利益をもたらします。
- 例えば、クラウン・ホールディングスは、持続可能性に関するコミュニケーションで、軽量の缶デザインが顧客のカーボンフットプリントを削減し、1ユニットあたりのアルミニウム消費を減らすのに役立つことを強調しています。
缶デザインのプレミアム化とカスタマイズ
プレミアム化は、特にアルコール飲料、エナジードリンク、特殊飲料において、飲料用金属缶市場に強力な機会を生み出しています。ブランドは、小売棚で目立つために、カスタムグラフィック、マット仕上げ、エンボス加工、革新的な缶形状をますます活用しています。金属缶は優れた印刷品質とデザインの柔軟性を提供し、ブランドストーリーテリングと消費者のエンゲージメントをサポートします。クラフト飲料の生産者や限定版の発売が、カスタマイズされた短期生産の需要を牽引しています。競争が激化する中、視覚的に魅力的な金属缶は重要なマーケティングツールとなっています。このトレンドは、高マージン製品をサポートし、ブランドの差別化を強化します。
- 例えば、米国やヨーロッパの多くのクラフトビール醸造所は、小売クーラーやタップルームの持ち帰り販売で消費者を引き付けるために、ボトルから高インパクトのアートワークを施した印刷缶に移行しています。
主要な課題
アルミニウムと鋼の原材料価格の変動
原材料価格の変動は、飲料用金属缶市場における重要な課題です。アルミニウムと鋼の価格は、エネルギーコスト、地政学的緊張、供給の混乱、世界的な需要の変化により変動します。これらの変動は、缶製造業者の生産コストと利益率に直接影響を与えます。飲料会社との長期供給契約は、コスト増加を転嫁する能力を制限することが多いです。小規模な製造業者は、ヘッジ能力が限られているため、より大きなリスクにさらされています。価格変動を管理するには、効果的な調達戦略、運用効率、長期的なサプライヤーパートナーシップが必要です。持続的なコストの不確実性は、投資計画や市場全体の価格安定性に影響を与える可能性があります。
代替包装形式からの競争
飲料用金属缶市場は、PETボトル、ガラスボトル、紙ベースのカートンなどの代替包装形式から強い競争に直面しています。プラスチック包装は、特に価格に敏感な地域で、コスト効果が高く、広く利用可能です。ガラスボトルは、特定のプレミアムおよび伝統的な飲料セグメントで依然として好まれています。さらに、生分解性および軽量包装材料の革新が競争を激化させています。金属缶は持続可能性、耐久性、保存期間の利点を提供しますが、コスト圧力と確立された消費者習慣を克服することは依然として困難です。継続的な革新、ブランドの利点、持続可能性の位置付けが、金属缶が市場シェアを維持し拡大するために不可欠です。
地域分析
北アメリカ
北アメリカは、2024年に世界の収益の36%を占め、飲料用金属缶市場で最大のシェアを持ちました。この地域の優位性は、炭酸飲料、ビール、エナジードリンクの高い消費と、金属包装を支持する強力な持続可能性規制によって推進されています。確立されたリサイクルインフラ、高いアルミニウムリサイクル率、主要な飲料ブランドからのプラスチック使用削減への強いコミットメントが、金属缶を引き続き支持しています。主要な缶製造業者の存在と先進的な生産技術が市場のリーダーシップをさらに支えています。成長は、プレミアム飲料、RTDアルコール飲料、機能性飲料の需要によって安定しています。
ヨーロッパ
ヨーロッパは2024年に飲料用金属缶市場で27%の市場シェアを占め、厳しい環境規制と主要国での高いリサイクル効率に支えられています。デポジット返却制度と循環型経済政策は、プラスチック包装よりもアルミ缶の使用を強く推奨しています。ビール、炭酸清涼飲料、そして増加するRTD飲料の消費が安定した需要を促進しています。ヨーロッパの消費者は持続可能な包装を強く好み、長期的な市場の安定性を強化しています。さらに、プレミアム化のトレンドとクラフト飲料の成長がカスタマイズされた金属缶の使用を増加させています。軽量缶技術への継続的な投資がヨーロッパの地位をさらに強化しています。
アジア太平洋
アジア太平洋は2024年に飲料用金属缶市場の25%を占め、最も成長が速い地域市場であり続けています。急速な都市化、人口増加、可処分所得の増加が包装飲料の消費を押し上げています。中国、インド、東南アジアの中産階級の拡大が炭酸飲料、エナジードリンク、缶入りアルコール飲料の需要を高めています。グローバル飲料ブランドは生産能力を増強し、現地の缶製造施設に投資しています。リサイクルインフラの改善と持続可能な包装に対する意識の高まりが地域全体の成長をさらに支えています。
ラテンアメリカ
ラテンアメリカは2024年に飲料用金属缶市場で7%の市場シェアを保持しました。この地域は特にブラジルとメキシコでの缶ビールと炭酸清涼飲料の強い需要から恩恵を受けています。アルミ缶はその耐久性、手頃な価格、温暖な気候での輸送の容易さから広く好まれています。都市人口の増加と小売ネットワークの拡大が安定した需要の成長を支えています。国によってリサイクルインフラは異なりますが、収集率の向上と持続可能性の取り組みが金属缶のより広範な採用を促進しています。
中東・アフリカ
中東・アフリカは2024年に世界の飲料用金属缶市場の5%を占めました。需要は特に湾岸諸国での炭酸清涼飲料、エナジードリンク、ノンアルコール飲料の消費増加によって牽引されています。都市化、観光の成長、暑い気候条件が缶入り飲料の消費を促進しています。飲料製造施設への投資とリサイクルシステムの徐々な改善が市場拡大を支えています。浸透率は先進地域よりも低いものの、人口増加と小売の拡大が長期的な成長を促進すると予想されています。
市場セグメンテーション:
素材タイプ別
- アルミ缶
- スチール缶
飲料タイプ別
- 炭酸清涼飲料
- アルコール飲料
- エナジー&機能性飲料
エンドユーザー別
- 大手飲料メーカー
- クラフト&スペシャリティ飲料生産者
- プライベートブランド
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
飲料用金属缶市場の競争環境は中程度に集中しており、グローバルおよび地域のメーカーが生産能力、持続可能性、革新性で競争しています。Ball Corporation、Crown Holdings、Ardagh Group、CANPACK、Amcor plc、Silgan Containers、Orora Packaging Australia、昭和電工株式会社、Envases Group、ZI Industriesなどの主要企業が、広範な製造ネットワークと主要飲料ブランドとの長期供給契約を通じて市場を支配しています。これらの企業は、軽量缶設計、リサイクルアルミニウムの含有量増加、先進的な印刷技術に注力し、コスト効率とブランド差別化を向上させています。新しい生産ラインへの戦略的投資、高成長地域での生産能力拡大、買収は、市場地位を強化するためによく採用されます。炭素排出量削減や循環型経済の整合性を含む持続可能性の取り組みは、競争差別化において重要な役割を果たします。小規模および地域のプレーヤーは、カスタマイズ、柔軟な生産量、地域に根ざした供給の利点を提供することで競争し、市場全体の競争を激化させています。
主要プレイヤー分析
- 昭和電工株式会社
- Amcor plc
- ZI Industries Limited
- Envases Group
- Ball Corporation
- CANPACK
- Orora Packaging Australia Pty Ltd
- Silgan Containers LLC
- Crown Holdings, Inc.
- Ardagh Group S.A.
最近の動向
- 2025年12月、Ball Corporationはヨーロッパの飲料缶メーカーBenepackの過半数株式を取得することで合意し、ベルギーとハンガリーでの生産拠点を強化し、アルミニウム飲料缶製造における戦略的拡大の一環としました。
- 2025年9月、デイトンを拠点とする缶部品メーカーがアトランタのリサイクル業者(Novelis)と提携し、アルミニウム飲料缶のエンドにリサイクル含有合金の使用を促進し、業界におけるリサイクル材料の協力が増加していることを反映しました。
- 2025年5月、Ball CorporationとAçaí Motion®は、認証された持続可能なアルミニウム缶に包装されたナチュラルエナジードリンクを発売するために提携し、缶包装における異業種間のブランド化と持続可能性認証を強調しました。
レポートのカバレッジ
この調査レポートは、材料タイプ、飲料タイプ、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制シナリオ、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 飲料用金属缶市場は、持続可能でリサイクル可能な包装ソリューションへの世界的な重視の高まりから恩恵を受け続けるでしょう。
- アルミニウム缶は、高いリサイクル性、軽量性、低炭素フットプリントのため、支配的な材料として残るでしょう。
- 飲みやすい飲料や持ち運び可能な飲料の需要は、金属缶消費の安定した成長を支えるでしょう。
- エナジードリンクや機能性飲料は、金属缶包装の主要な需要推進力として浮上するでしょう。
- 飲料メーカーは、材料効率を向上させコストを削減するために、軽量缶デザインをますます採用するでしょう。
- プレミアム化とカスタマイズされた缶デザインは、ブランド差別化と消費者エンゲージメントのために重要性を増すでしょう。
- アジア太平洋地域での生産能力拡大は、世界市場成長への地域の貢献を強化するでしょう。
- リサイクルインフラの改善は、回収率の向上と循環経済の採用をサポートするでしょう。
- 飲料ブランドと缶メーカー間の戦略的パートナーシップは、供給の安定性を確保するために増加するでしょう。
- 印刷および成形プロセスにおける技術の進歩は、生産効率とデザインの柔軟性を向上させるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
飲料用金属缶市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、飲料用金属缶市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた飲料用金属缶の市場セグメントはどれですか?
飲料用金属缶市場の成長を促進している主な要因は何ですか?
飲料用金属缶市場の主要企業はどこですか?
2024年に飲料用金属缶市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 飲料用金属缶市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の飲料用金属缶市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 50,414.5 million → 2032: USD 85,334.66 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 飲料用金属缶市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 飲料用金属缶市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における飲料用金属缶市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 飲料用金属缶市場市場の成長要因
- 3.3 飲料用金属缶市場市場の抑制要因および課題
- 3.4 飲料用金属缶市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 飲料用金属缶市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 飲料用金属缶市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、飲料用金属缶市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 飲料用金属缶市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 飲料用金属缶市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は飲料用金属缶市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 飲料用金属缶市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 飲料用金属缶市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 飲料用金属缶市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 飲料用金属缶市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新飲料用金属缶市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の飲料用金属缶市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の飲料用金属缶市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の飲料用金属缶市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の飲料用金属缶市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの飲料用金属缶市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の飲料用金属缶市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの飲料用金属缶市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 飲料用金属缶市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
