
バッテリープレート市場概要:
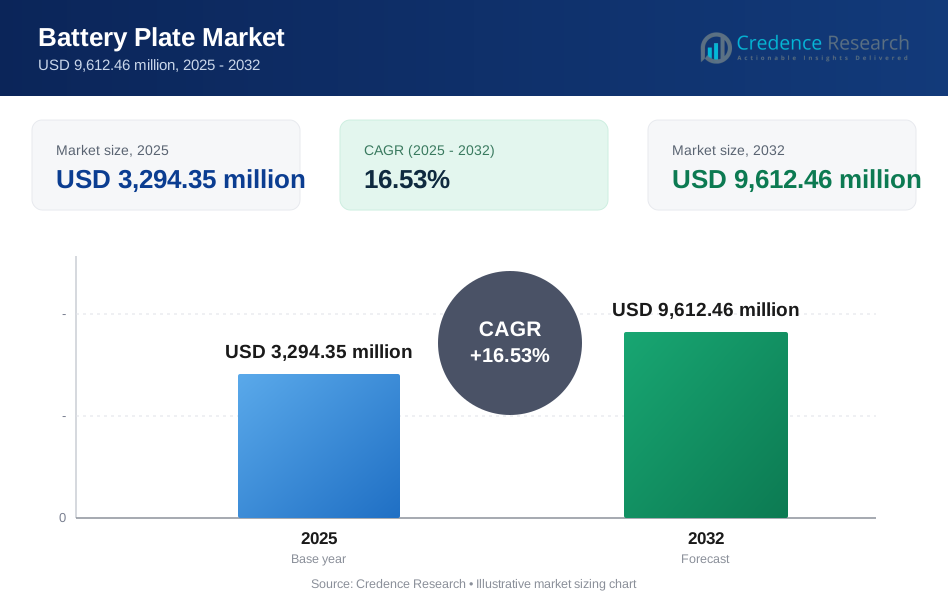
世界のバッテリープレート市場の規模は2025年に32億9435万米ドルと推定され、2032年までに96億1246万米ドルに達すると予測されており、2025年から2032年の間に年平均成長率16.53%で成長します。需要は主に持続的なバッテリー交換サイクルと電化の拡大によって駆動されており、これにより複数の最終用途環境でのコアバッテリーコンポーネントのスループット要件が増加しています。アジア太平洋地域は、拡大した製造エコシステムと大量の下流バッテリー需要によって支えられ、最大の生産および消費拠点として残っています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年バッテリープレート市場規模 | 32億9435万米ドル |
| バッテリープレート市場、CAGR | 16.53% |
| 2032年バッテリープレート市場規模 | 96億1246万米ドル |
主要な市場動向とインサイト
- アジア太平洋地域は2025年に61.2%の最大地域シェアを占め、バッテリー製造能力と下流需要センターの集中を反映しています。
- 北米は2025年に16.9%のシェアを占め、安定した自動車交換需要と増加するエネルギー貯蔵展開によって支えられています。
- ヨーロッパは2025年に12.8%のシェアを持ち、産業電化プログラムとアプリケーション全体での性能期待の引き締めによって需要が形成されています。
- 鉛酸バッテリーは2025年に55.8%の最大シェアを占め、大規模な設置ベースとコスト最適化されたサプライチェーンによって支えられています。
- 自動車は2025年に51.6%の最大シェアを占め、継続的なSLI需要とフリート全体での電動車両の浸透の増加によって駆動されています。

セグメント分析
バッテリープレートの需要は、成熟した鉛酸サプライチェーンとモビリティおよび定置型ストレージにおけるリチウムイオン採用の加速によって影響を受けています。コストに焦点を当てた調達は、特に大量用途で信頼性とスループットの一貫性が最も重要な場合に、実証済みのプレート設計を好み続けています。同時に、バッテリーが現代のプラットフォームでより高いサイクル強度と広範な動作条件に直面するにつれて、性能期待が高まっています。製造能力、リサイクル統合、および品質管理の再現性は、サプライヤー選択を形作る重要な差別化要因として残っています。
エネルギー貯蔵と電子機器における最終用途の拡大は、耐久性と一貫した電気化学性能をサポートするプレート材料の選択とプロセス改善の重要性を高めています。購入者の行動は、サイクル寿命、メンテナンスの必要性、温度範囲にわたる運用安定性を含む総所有コストをますます重視しています。供給関係はしばしば、資格取得時間、実証された欠陥率のパフォーマンス、および品質の劣化なしにスケールする能力に依存します。このダイナミクスは、確立されたおよび新興のバッテリープラットフォームのための生産の自動化と材料の最適化への継続的な投資をサポートします。
バッテリータイプ別のインサイト
鉛蓄電池は2025年に55.8%の最大シェアを占めました。鉛蓄電池システムは、確立された製造深度と入力の可用性と価格を安定させる成熟したリサイクル経路から利益を得続けています。従来の自動車および産業用バックアップアプリケーションでの高い交換頻度は、鉛ベースのプレートに対する予測可能で反復的な需要をサポートします。このカテゴリーでのサプライヤー選定は通常、信頼性、スループット容量、および標準化されたバッテリーフォーマットをサポートする一貫したグリッド/プレートの形状によって推進されます。
材料 / プレート材料別のインサイト
鉛合金は2025年に46.3%の最大シェアを占めました。鉛合金プレート設計は、合金化が腐食抵抗と反復サイクル下での構造安定性を向上させるため、広く採用されています。合金の組成は、一般的な使用サイクルにわたる導電性、機械的強度、およびサービス寿命の要件をバランスさせるのに役立ちます。採用は、製造の親しみやすさと、大量のバッテリープロデューサーにとって切り替えリスクを減少させる確立された資格基準によってさらにサポートされています。
エンドユーザー / アプリケーション別のインサイト
自動車は2025年に51.6%の最大シェアを占めました。自動車の需要は、定期的なバッテリー交換と標準化されたコンポーネントの安定供給を必要とする大規模な設置基盤に根ざしています。OEMおよびアフターマーケットチャネルは、安定した品質をスケールで提供でき、信頼できるリードタイムと実証されたコンプライアンスパフォーマンスを持つサプライヤーを好みます。このセグメントはまた、コンポーネントの信頼性とプラットフォームレベルのパフォーマンスの一貫性の重要性を高める電動化の進行中のトレンドから利益を得ています。
バッテリープレート市場の推進要因
モビリティおよび産業システム全体の電動化の拡大
モビリティプラットフォームが電動化し、産業がバッテリーをバックアップした電力の連続性に依存するにつれて、バッテリーの採用は拡大し続けています。バッテリープレートの需要は、バッテリーの生産量の増加と配備されたフリート全体での交換ニーズの増加に伴って増加します。現代のアプリケーションでの利用強度の向上は、コアコンポーネントのパフォーマンス期待を高め、仕様のアップグレードを加速させます。このトレンドは、コンポーネント製造のスケールとプロセス制御への持続的な投資をサポートします。
- 例えば、CATLのShenxing LFPバッテリーは、10分の充電で400 kmの走行距離を提供し、フル充電で700 km以上の走行距離を提供するように設計されており、電動化されたプラットフォームがバッテリーコンポーネントサプライヤーをより厳しいパフォーマンスおよび製造基準に押し上げていることを示しています。
大規模な設置基盤と予測可能な交換サイクル
交換による需要は依然として主要な要因であり、特にバッテリーシステムが定期的にメンテナンスされたり交換されたりするアプリケーションでは重要です。予測可能なメンテナンス間隔とライフサイクルの交換により、プレートメーカーにとって安定した調達量が生まれます。大量セグメントでの標準化されたバッタリーフォーマットは、繰り返し注文と持続的なスループット要件をサポートします。交換サイクルの動態は、信頼性と品質性能に基づいた長期的なサプライヤー関係を促進します。
定置型エネルギー貯蔵の展開の成長
エネルギー貯蔵の採用は、グリッドサポート、再生可能エネルギーの統合、バックアップ電源の使用ケースで増加しています。これらのシステムでは、サイクル要件が高いため、バッテリーコンポーネントの耐久性、一貫性、性能の安定性が重視されます。これにより、繰り返しの充放電条件下での劣化を軽減する材料とプロセスの改善が促進されます。貯蔵の拡大は、複数のバッテリータイプとプレート材料の選択肢にわたる増分需要をサポートします。
- 例えば、BASFとNGKのNASモデルL24ナトリウム硫黄電池は、年間1%未満の劣化率を持ち、1ユニットあたり200 kWで6時間の連続放電をサポートし、プロジェクトのライフタイムコストを約20%削減すると報告されており、長時間の貯蔵展開がより耐久性のあるバッテリー材料とコンポーネント設計の需要を強化している理由を示しています。
製造のスケールアップとプロセス最適化への投資
生産者は、より厳しい公差を満たし、欠陥率を低減するために自動化、品質管理、および再現性を向上させています。高ボリュームのバッテリー生産には、一貫性を損なうことなくスケールアップできるコンポーネントサプライヤーが必要です。プロセスの改善により、材料の利用効率が向上し、競争力のあるコスト目標での性能結果が向上します。調達が性能にリンクするにつれて、先進的な製造能力を持つサプライヤーは、より強力なポジショニングを獲得します。
バッテリープレート市場の課題
サプライチェーンの変動性と入力コストの変動は、特に調達契約が固定価格ウィンドウに基づいて構成されている場合、コンポーネントの価格設定とマージンに不確実性をもたらす可能性があります。コンプライアンスの期待、環境規制、安全な取り扱い要件は、メーカーにとって運用の複雑さを増し、容量拡大のコストを引き上げる可能性があります。さらに、コンポーネントレベルでの品質の失敗は、下流のバッテリープロデューサーにとって高価なリコールや保証のリスクを引き起こす可能性があり、資格サイクルを長くし、より厳格にします。
- 例えば、ENTEKは、インディアナ州のリチウムイオンセパレーター拡張が、2027年までに年間140万から160万台のEV用セパレーターを供給するためにフェーズ1で設計されており、約32億平方メートルのセパレーター出力への拡張が計画されていると発表しました。これは、スケールされたコンポーネント製造が、実質的なプロセス制御と資格の規律を必要とすることを強調しています。
技術の移行は、買い手が従来のプラットフォーム要件と新しい性能駆動の仕様をバランスさせる際に、さらなる複雑さを加えます。バッテリー化学の好みの変化は、プレート設計と材料の相対的な需要プロファイルを変える可能性があり、容量とポートフォリオの調整が必要です。競争圧力は、特に差別化が限られたコモディティ化されたセグメントで、価格設定の課題を強化する可能性があります。これらの要因は、サプライヤーの保持にとって運用効率と一貫した性能指標の重要性を高めます。
バッテリープレート市場の動向と機会
製造業者は、材料の最適化と厳密なプロセス管理を通じて耐久性を向上させ、劣化を減少させることにますます注力しています。モビリティとストレージのデューティサイクルが強化される中、購入者は初期コストだけでなく、一貫した電気化学性能と長い耐用年数を優先しています。この傾向は、信頼性の向上と欠陥の削減を実証できるサプライヤーにとっての機会をサポートします。エネルギー貯蔵の需要の増加は、高サイクル用途に合わせた専門的な設計のためのホワイトスペースも生み出します。
調達行動も、供給業者の統合と、実績のある納品信頼性と品質性能を持つ長期契約に向かってシフトしています。安定したリードタイム、スケーラブルな容量、エンジニアリングサポートを提供するサプライヤーは、複数年のプログラムを獲得するためにより良い位置にあります。地域製造の台頭と地域供給の回復力イニシアチブは、主要なエンド市場に近い容量投資のための追加の機会を生み出す可能性があります。これらのダイナミクスは、運用の卓越性、資格の準備、ポートフォリオの幅を通じた価値創造をサポートします。
- 例えば、パナソニックエナジーは、カンザスのバッテリー工場で年間約32 GWhの計画生産能力で量産を開始し、ネバダ工場より約20%高い生産性を期待し、米国のバッテリー生産能力を約73 GWhに引き上げることを目指しています。これは、地域規模と製造効率が長期供給契約をサポートできることを示しています。
地域別インサイト
北米
北米は2025年に16.9%のシェアを占めており、安定した自動車交換市場と商業および産業用バックアップシステムへのバッテリーの導入の増加に支えられています。北米での調達は、一貫した品質性能、コンプライアンスの準備、信頼できる供給の継続性を強調することが多いです。バッテリー需要は、電化イニシアチブとレジリエンスとグリッドサポートのためのストレージへの関心の高まりによって支えられています。厳しい仕様の許容範囲を満たし、大規模に提供できるコンポーネントサプライヤーは、通常、より強いポジショニングを得ます。この地域はまた、予測可能な交換量をサポートするOEMおよびアフターマーケットチャネルの成熟したエコシステムから利益を得ています。
ヨーロッパ
ヨーロッパは2025年に12.8%のシェアを保持しており、電動モビリティの採用、産業の近代化、エネルギー効率と排出削減への関心の高まりによって需要が形成されています。購入者はしばしば、トレーサビリティ、コンプライアンスの整合性、拡張された動作条件での一貫した性能を優先します。この地域の異質な市場構造は、複数の国にわたるローカルパートナーシップと資格の準備の重要性を高めています。コンポーネントの調達戦略は、強力なプロセス管理と文書化能力を持つサプライヤーを好むことが多いです。ストレージと電動プラットフォームへの継続的な投資は、信頼性の高いプレートソリューションの安定した需要をサポートします。
アジア太平洋
アジア太平洋地域は2025年に61.2%のシェアを占め、バッテリー製造拠点の集中とモビリティ、電子機器、ストレージにおける大量の下流需要によって牽引されています。規模の利点と密集したサプライヤーエコシステムがコスト競争力と高いスループットを支えています。この地域の購入者は、製造の一貫性、容量の可用性、大規模プログラムの迅速な認定タイムラインを優先することが多いです。ストレージ展開の拡大と複数のセクターにわたる電化がバッテリー部品の広範な需要を支えています。地域の競争力は高く、継続的なプロセス改善と効率向上を促しています。
ラテンアメリカ
ラテンアメリカは2025年に5.4%のシェアを占め、自動車の交換サイクルと商業およびインフラ環境での信頼性の高いバックアップ電源ソリューションの需要増加によって支えられています。市場の成長はしばしば、手頃な価格の考慮事項と確立された流通ネットワークの可用性に影響されます。安定した価格、信頼できる配達、一貫した品質を提供できるサプライヤーが、通常、繰り返しの調達において好まれます。産業および商業ユーザーは、継続性と回復力のためにバッテリーを採用し続けており、プレートの需要を段階的に支えています。国ごとに異なる地元市場の動態が、調達およびチャネル戦略を形成します。
中東・アフリカ
中東・アフリカは2025年に3.7%のシェアを占め、バックアップ電源の要件、インフラ開発、および電力の継続性への関心の高まりによって需要が支えられています。商業、通信、重要なインフラユーザーがしばしば基礎的なバッテリーの採用を推進し、安定した部品の要件を支えています。調達の決定は通常、耐久性、過酷な条件での動作安定性、サービス性の考慮事項を重視します。電力の信頼性が優先される場所では、ストレージソリューションの採用も増加しています。一貫した品質と信頼できる流通をサポートできるサプライヤーは、この地域でより良い位置にあります。
競争環境
バッテリープレート市場は、中程度から高い競争力を持ち、大規模な統合バッテリーメーカーとコスト、プレート品質の一貫性、リサイクル統合、長期供給の信頼性で競争する専門の鉛酸バッテリーメーカーの混合によって形成されています。競争力のあるポジショニングは、製造規模、鉛および合金(再生鉛を含む)への上流アクセス、および欠陥率を低減しプレート寿命を向上させるプロセス制御能力によって強く影響されます。サプライヤーは、グリッド設計のノウハウ、合金の配合専門知識、自動化レベル、および高ボリュームの自動車および産業用デューティサイクル全体で一貫した性能を提供する能力によって差別化されます。リチウムイオンの採用が増加するにつれ、技術のアップグレード、容量の最適化、および顧客の認定要件をめぐる競争の激化も増しています。特に顧客が性能仕様を厳しくしている場合において。
Clarios, LLCは、OEMおよびアフターマーケットバッテリーチャネル全体での深い関係を持ち、高ボリュームの製造と確立された品質システムによって支えられた規模主導の参加者として位置付けられています。GS Yuasa、EnerSys、およびEast Penn Manufacturingは、幅広い製品カバレッジ、エンジニアードパフォーマンス、および自動車および産業用途における長年の顧客認定を通じて強力な競争ポジションを維持しています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- Clarios, LLC
- GSユアサコーポレーション
- Exide Industries Ltd.
- イーストペン製造
- エナシス
- アマララジャ エナジー&モビリティ株式会社
- FIAMMエナジーストレージソリューションズS.p.A.
- Narada Power Source Co., Ltd.
- Camel Group Co., Ltd.
- Chaowei Power Holdings Ltd.
- Leoch International Technology Ltd.
- クラウンバッテリーマニュファクチャリング株式会社
企業の定性的および定量的分析を行い、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解できるよう支援します。データは定性的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多角化に分類し、定量的に分析されて、企業を支配的、リーディング、強力、暫定的、弱いと分類します。
最近の展開
- 2025年7月に、FIAMM事業はAURELIUSによるFIAMM Energy Technologyの買収の一部となり、買収者はこの取引がエネルギー転換市場全体での変革と成長を支援すると述べました。
- 2025年3月に、EnerSysは三菱ロジスネクストアメリカと提携し、フォークリフト運用のための電力選択肢を拡大しました。この協力は、バッテリー、省エネ充電器、バッテリーマネジメントデバイスをカバーしています。
- 2024年12月に、Amara Raja Energy & Mobility Ltd.はヒュンダイモーターインディアと提携し、国産のAGMバッテリーを供給しました。この動きは、先進的な自動車用バッテリーアプリケーションにおける地位を強化します。
レポート範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 3294.35百万 |
| 2032年の収益予測 | 2032年までにUSD 9612.46百万 |
| 成長率 (CAGR) | 16.53% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2025–2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | バッテリータイプの見通し別: 鉛蓄電池、リチウムイオン電池、その他のバッテリー; 材料/プレート材料の見通し別: 鉛、鉛合金、その他; エンドユーザー/アプリケーションの見通し別: 自動車、航空宇宙、エネルギー貯蔵、電子機器、その他 |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Clarios, LLC; GS Yuasa Corporation; Exide Industries Ltd.; East Penn Manufacturing; EnerSys; Amara Raja Energy & Mobility Ltd.; FIAMM Energy Storage Solutions S.p.A.; Narada Power Source Co., Ltd.; Camel Group Co., Ltd.; Chaowei Power Holdings Ltd.; Leoch International Technology Ltd.; Crown Battery Manufacturing Co. |
| ページ数 | 328 |
セグメンテーション
バッテリータイプ別
- 鉛蓄電池
- リチウムイオン電池
- その他のバッテリー
材料/プレート材料別
- 鉛
- 鉛合金
- その他
エンドユーザー/アプリケーション別
- 自動車
- 航空宇宙
- エネルギー貯蔵
- 電子機器
- その他
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のバッテリープレート市場の市場規模はどれくらいで、2032年の予測はどうなっていますか?
2025年から2032年までのバッテリープレート市場のCAGRはどれくらいですか?
2025年にバッテリープレート市場をリードする地域はどこですか?
2025年には、どのバッテリータイプのセグメントが最も大きいですか?
2025年にはどのエンドユーザー/アプリケーションセグメントがリードしますか?
バッテリープレート市場でプロフィールが紹介されている主要企業はどれですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バッテリープレート市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバッテリープレート市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 3,294.35 million → 2032: USD 9,612.46 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バッテリープレート市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バッテリープレート市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバッテリープレート市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バッテリープレート市場市場の成長要因
- 3.3 バッテリープレート市場市場の抑制要因および課題
- 3.4 バッテリープレート市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バッテリープレート市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バッテリープレート市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バッテリープレート市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バッテリープレート市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バッテリープレート市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバッテリープレート市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バッテリープレート市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バッテリープレート市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バッテリープレート市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バッテリープレート市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バッテリープレート市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバッテリープレート市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバッテリープレート市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバッテリープレート市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバッテリープレート市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバッテリープレート市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバッテリープレート市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバッテリープレート市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バッテリープレート市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
