
バッテリーバックアップ市場
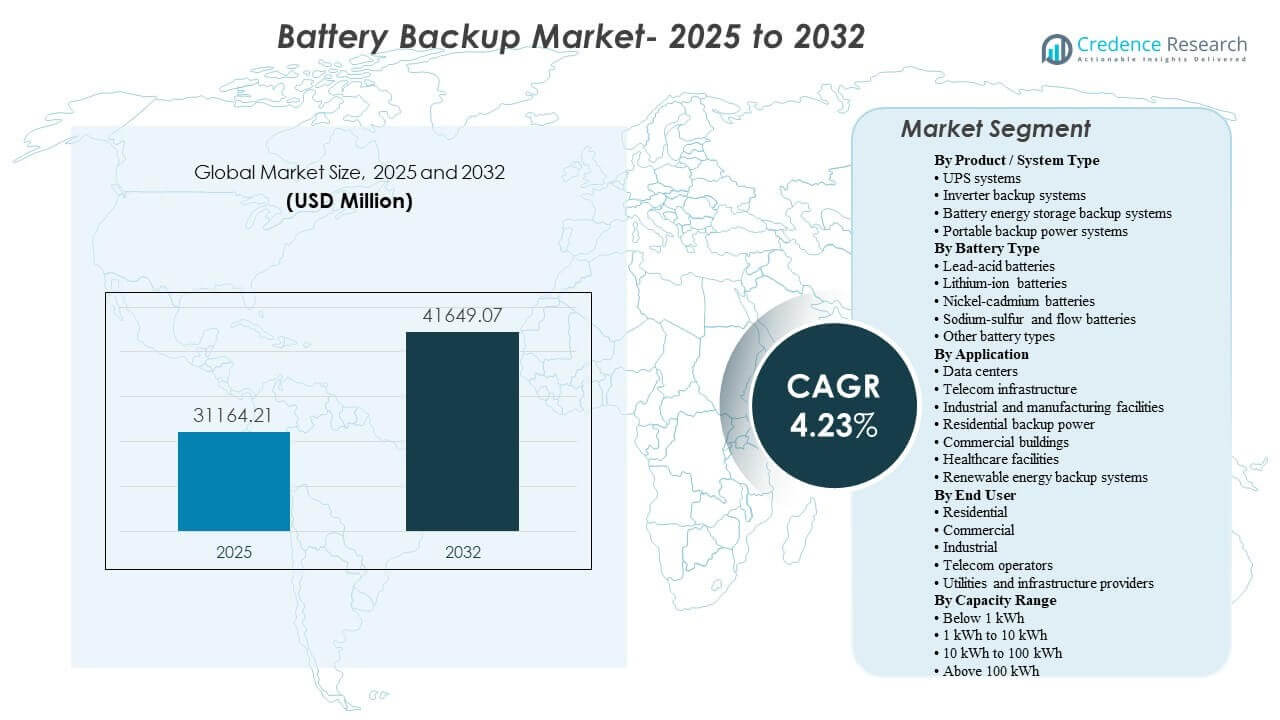
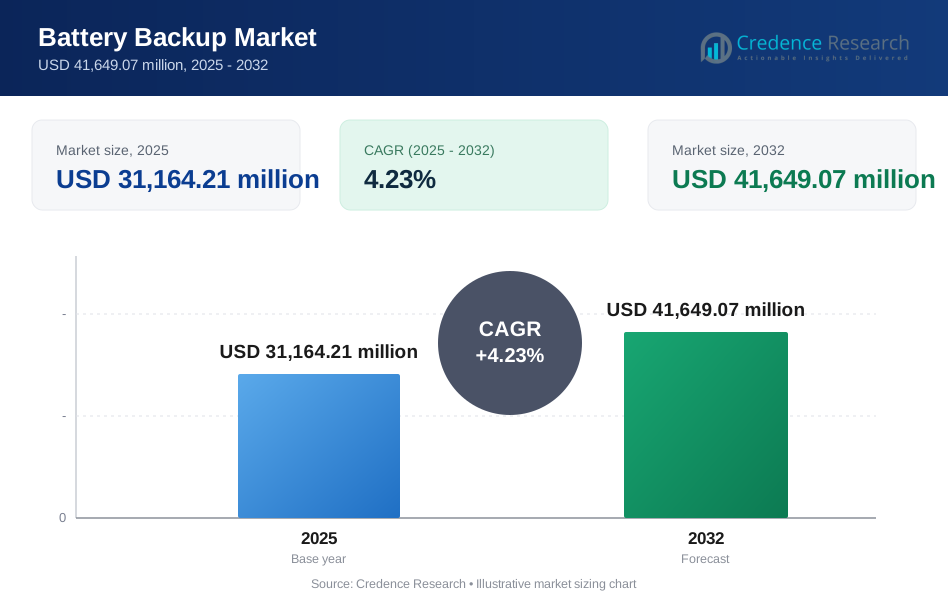
世界のバッテリーバックアップ市場規模は2025年に3,116.421百万米ドルと推定され、2032年には4,164.907百万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)4.23%で成長します。需要は主に、デジタルインフラと重要施設における稼働時間の要件が高まっていることに支えられており、電力品質の保護と短中期のレジリエンスが運用の優先事項となっています。成長の勢いは、アジア太平洋地域での展開の拡大と、成熟した商業および産業施設での安定した交換サイクルによってさらに支えられています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年のバッテリーバックアップ市場規模 | 3,116.421百万米ドル |
| バッテリーバックアップ市場、CAGR | 4.23% |
| 2032年のバッテリーバックアップ市場規模 | 4,164.907百万米ドル |
主要市場動向とインサイト
- バッテリーバックアップ市場は2025年の3,116.421百万米ドルから2032年には4,164.907百万米ドルに拡大すると予測されており、2025年から2032年にかけて4.23%のCAGRを反映しています。
- アジア太平洋地域は2025年に34%のシェアを占めており、インフラ拡大と産業および住宅環境でのバックアップ採用の規模を反映しています。
- 北米は2025年に29%のシェアを占めており、商業施設やミッションクリティカルな環境でのバックアップソリューションの高い浸透率に支えられています。
- データセンターはUPSバッテリーバックアップ電力需要の35%(2023年)を占めており、バックアップ投資における重要負荷アプリケーションの支配的な地位を反映しています。
- リチウムイオンはポータブル電源ステーション需要の87.6%(2025年)を占めており、コンパクトなバックアップ形式での高エネルギー密度とライフサイクル特性への加速する好みを示しています。
セグメント分析
バッテリーバックアップの需要は、ミッションクリティカルな稼働時間のニーズと分散型レジリエンス要件の混合によって形成されています。データセンターや通信サイトは、低転送時間のバックアップ、安定した電力調整、監視統合を優先し、最新のUPSプラットフォームと高性能バッテリー構成の採用をサポートしています。同時に、住宅および小規模商業需要は、実用的なランタイム、設置の容易さ、コストパフォーマンスのトレードオフに基づいており、多くの市場でインバーターベースおよびコンパクトなストレージバックアップソリューションを維持しています。
バッテリー化学の中で、リチウムイオンの採用は、ライフサイクル価値、フットプリントの削減、迅速な対応が優先されるユースケースで強化されており、特に高価値の商業およびインフラ環境で顕著です。鉛酸バッテリーは、親しみやすさ、サービス性、交換ネットワークが強力な既存のUPSエコシステムで引き続き関連性を維持しています。フローシステムのような長時間技術は、コンパクトな連続性アプリケーションよりも、定置型ストレージバックアップ要件により適合しています。
製品/システムタイプ別の洞察
UPSシステムは、敏感な負荷に対してシームレスな連続性と電力調整を提供する役割を果たすため、市場の中心にあり、2025年には41%で最大のシェアを占めました。データセンターおよび通信アプリケーションは、スケーラビリティ、冗長性、リモートモニタリングをサポートするアーキテクチャを好み、運用リスクを低減します。インバーターバックアップシステムは、コスト感度と簡単な導入が購入を導く住宅および小規模商業ユーザーにとって関連性を維持しています。バッテリーエネルギーストレージバックアップシステムは、短時間の通過を超えた柔軟性を重視する施設で、回復力とエネルギー管理目標が組み合わさる場所で勢いを増しています。
バッテリータイプ別の洞察
リチウムイオンバッテリーは、ライフサイクル経済性とフットプリント制約が調達決定に影響を与えるバックアップ展開でその役割を拡大し続け、2025年には50%で最大のシェアを占めました。頻繁なサイクル、コンパクトな形状、または簡素化されたメンテナンスが求められるアプリケーションで、この好みが強化されています。鉛酸バッテリーは、確立されたサプライチェーンとサービスの親しみやすさのため、従来のUPS環境で広く展開されています。ニッケルカドミウムバッテリーは、過酷な動作条件下での頑丈さが重要な特定の産業環境で持続していますが、ナトリウム硫黄およびフローバッテリーは、定置型で長時間のバックアップニーズにより適合しています。
アプリケーション別の洞察
データセンターは、サービスの継続性とダウンタイムの回避がビジネスリスクとコンプライアンスの期待に密接に関連しているため、主要なアプリケーションセグメントです。通信インフラは、分散サイトとエッジ展開全体でネットワークの可用性を維持するためにバックアップに依存しており、堅牢なソリューションとリモートモニタリングの需要を促進しています。工業および製造施設は、オートメーションシステムを保護し、収量と安全性に影響を与える可能性のある電力イベントによる混乱を軽減するためにバックアップを展開しています。住宅用バックアップ電力の採用は、停電への備えと家庭用エネルギーストレージと分散型発電の間のリンクの増加によって形作られています。医療施設は、重要なシステムと重要な機器のための継続性を優先し、信頼性の高いバックアップ構成に対する安定した需要をサポートしています。
エンドユーザー別の洞察
住宅購入者は通常、適切な容量、使いやすさ、停電時の信頼性のある運転を優先し、インバーターやコンパクトな蓄電ソリューションの着実な導入をサポートします。商業ユーザーは、短時間の中断が運用や評判に影響を与える可能性があるため、IT負荷、セキュリティシステム、建物のサービスの保護に重点を置きます。産業エンドユーザーは、耐久性、サービス性、サイトの電気インフラとの統合を重視し、変動する条件下で予測可能な性能を確保します。通信事業者は、多くの場所での強靭なバックアップを必要とし、しばしばフリート管理を簡素化する標準化されたプラットフォームを重視します。ユーティリティおよびインフラプロバイダーは、レジリエンス計画がグリッドサポートや継続性の要件と交差する場合に、蓄電によるバックアップ構成をますます考慮しています。
容量範囲別のインサイト
1 kWh未満のソリューションは、ネットワーク機器、照明、重要な電子機器などの特定の負荷に一般的に採用され、携帯性と手頃な価格が選択を促進します。1 kWhから10 kWhの範囲は、典型的な家庭の重要負荷カバーと実用的なシステムサイズに一致するため、住宅用バックアップニーズの主要な帯域として残っています。10 kWhから100 kWhの範囲は、小規模商業施設や大規模住宅のレジリエンスを拡大し、特にバックアップが分散型発電と組み合わされる場合にサポートします。100 kWh以上のシステムは、通常、より高いランタイム容量とシステムレベルの統合を必要とする商業、産業、インフラ環境に適しています。
バッテリーバックアップ市場の推進要因
デジタルインフラ全体での重要負荷の稼働時間要件の上昇
デジタルサービスの拡大は、ダウンタイムの運用コストを増加させ、バックアップ電力の継続性への投資を強化します。データセンターは、IT負荷を保護するために安定した電力品質と即時のライドスルー機能を必要とします。通信ネットワークは、電力中断時にサービスの可用性を維持するために分散型バックアップに依存しています。監視と管理機能は、オペレーターが予測可能な性能とリモート診断を求める中で、交換需要をさらに強化します。
住宅および小規模商業環境での分散型バックアップの採用の増加
停電への備えは、バックアップ電力ソリューションに関する家庭や小規模ビジネスの意思決定に引き続き影響を与えます。住宅購入者は、重要な家電や接続負荷に対する実用的なランタイムを求めることが多いです。インバーターベースおよびコンパクトな蓄電バックアップシステムは、多くの市場でバックアップ導入のアクセス可能な経路を提供します。成長はまた、製品の使いやすさの向上とより安全で統合された展開オプションによってサポートされています。
高性能バッテリー構成への移行と所有コストの総額削減
バッテリーの選択は、バックアップ展開におけるライフサイクルコスト、フットプリント、およびメンテナンス要件にますます影響を与えます。リチウムイオンの採用は、長寿命とメンテナンスの削減が運用の優先事項と一致するアプリケーションで増加しています。スペースに制約のある設置も、より高いエネルギー密度と簡素化されたキャビネットレイアウトを提供するソリューションを好みます。この移行は、新しい展開と設置済みのUPSおよびバックアップエコシステム内でのレトロフィットアップグレードの両方をサポートします。
- 例えば、イートンは、9PXリチウムイオンUPSが8〜10年の寿命を提供し、3時間で最大90%まで充電し、鉛酸バッテリーの代替品よりも2〜3倍長いバッテリー寿命を提供し、同等のVRLAモデルと比較して通常の負荷で最大2倍のランタイムを提供できると述べています。
産業の継続性とプロセス保護の要件
製造業および産業施設は、電力障害によって自動化、品質、安全システムに影響を与える運用リスクに直面しています。バックアップ投資は、敏感な制御を保護し、ダウンタイムに関連する損失を削減し、安全な運用を維持するために使用されます。産業ユーザーは、現場の条件に耐え、サービス性をサポートする堅牢な設計も重視しています。産業用途の広さは、市場全体で多様なシステムサイズと化学選択をサポートします。
- 例えば、ABBのPCS100 UPS-Iは、150 kVAから3000 kVAの定格で産業保護のために位置づけられており、ABBはサムスンや他のLCD工場を含むメーカーで数百MVAの設置システムを報告しています。また、ABBのUPSポートフォリオは、重要な電力アプリケーションで1分間150%の過負荷能力と最大96%の全体効率を指定しています。
バッテリーバックアップ市場の課題
バッテリーバックアップの展開は、使用ケースやシステムサイズによって異なるコストと構成の複雑さの課題に直面しています。初期投資、設置要件、および互換性のある電気インフラの必要性は、価格に敏感なセグメントでの意思決定を遅らせる可能性があります。メンテナンスとライフサイクル管理の要件も、化学と運用環境によって異なり、専用の技術サポートがない購入者にとって所有の複雑さを増す可能性があります。
- 例えば、テスラは、各メガパックが最大3 MWhのストレージと1.5 MWのインバータ容量を備えて完全に組み立てられて納品されると述べており、同社は250 MW / 1 GWhのプラントが3エーカーの敷地で3か月以内に展開できると述べており、製品レベルのエンジニアリングがどのようにして設置の複雑さと展開時間を直接削減できるかを強調しています。
供給チェーンの変動性と性能の標準化は、一部の地域で追加の障壁として残っています。バッテリーの入手可能性、部品のリードタイム、およびコンプライアンスの考慮事項がプロジェクトのタイムラインや機器の選択に影響を与える可能性があります。特に制約のある設置では、ランタイム、フットプリント、サービス性の間でトレードオフに直面することもあります。これらの制約は、ベンダーのサービスカバレッジ、診断、および堅牢な保証構造の重要性を高めます。
バッテリーバックアップ市場の動向と機会
市場は、よりスマートで接続されたバックアップシステムに向かってシフトし続けており、監視および制御機能が向上しています。リモート診断、予測メンテナンス、およびソフトウェア統合は、商業およびインフラ購入者に対して運用の可視性を向上させます。モジュラー設計とスケーラブルなアーキテクチャも、進化する重要負荷のニーズに対する迅速な展開と段階的な拡張をサポートします。
- 例えば、VertivのLiebert EXL S1 UPSは、リモート診断と予防モニタリングのためのVertiv LIFE Servicesを統合し、最大8台の並列運転をサポートし、625–1200 kVA/kWの範囲をカバーし、Dynamic Onlineモードで最大99%の効率を達成します。これは、サプライヤーがデジタル監視とスケーラブルな高容量バックアッププラットフォームを組み合わせていることを示しています。
もう一つの機会は、エネルギー管理機能と回復力を組み合わせたストレージバックアップ構成の成長です。柔軟なサイズ設定と分散型発電との統合をサポートするシステムは、継続性と最適化の目標の両方に対応できます。これにより、商業ビル、産業施設、および選択的な住宅用途での拡張の可能性が生まれます。製品の差別化は、ライフサイクルの価値、フットプリント効率、および統合されたサービスエコシステムにますます集中しています。
地域別インサイト
北米
北米は2025年に29%のシェアを持ち、稼働時間と電力品質を重視する商業施設やミッションクリティカルな環境からの強い需要に支えられています。データセンターの成長とエッジの拡大は、UPSシステムとスケーラブルなバックアップ構成への継続的な投資をサポートしています。ライフサイクルのアップグレードとモニタリング駆動の運用慣行によって、交換需要が強化されています。購入者の重点はしばしば信頼性、サービスカバレッジ、およびコンプライアンスに沿った導入に集中しています。
ヨーロッパ
ヨーロッパは2025年に22%のシェアを占め、商業および産業運営全体での施設電力インフラの近代化と継続性の要件によって推進されています。バックアップ需要は、交換サイクルと重要な環境での予測可能なパフォーマンスの必要性によって支えられています。エネルギー管理の優先事項も、特定のアプリケーションでのストレージバックアップへの関心に影響を与えています。購入決定は通常、信頼性、安全性、および建物やIT運用への統合を重視しています。
アジア太平洋
アジア太平洋は2025年に34%のシェアで市場をリードし、大規模なインフラ拡張と産業、通信、住宅セグメント全体での広範な採用に支えられています。急速なデジタル化は、IT、エッジ、およびネットワーク展開におけるバックアップの浸透を高めています。需要は、コンパクトな住宅用バックアップから高容量の商業および産業システムに至るまで、多様な要件によっても影響を受けています。エンドユーザー間の規模と多様性が、システムタイプとバッテリー化学の幅広い組み合わせを促進しています。
ラテンアメリカ
ラテンアメリカは2025年に8%のシェアを占め、商業施設や通信インフラでのバックアップニーズに支えられており、継続性が重要です。採用は電力品質の懸念と、分散サイト全体で重要な負荷を保護する必要性によって影響を受けています。商業ビルやダウンタイムリスクがますます認識されている重要なサービスで成長の機会が生まれています。市場はしばしば、コスト効果の高いソリューションと強力なサービス性と可用性を重視しています。
中東・アフリカ
中東・アフリカは、重要なインフラプロジェクト、拡大する通信要件、データセンター容量の選択的成長に支えられ、2025年に7%のシェアを占めました。バックアップ需要は、医療および必須サービスにおける継続性の必要性によって強化されています。展開パターンは国ごとに大きく異なり、インフラ投資サイクルや調達慣行によって形作られています。プロジェクトの実行力とサービスカバレッジが強いベンダーは、複雑なインストールにおいて通常、より良い位置にあります。
競争環境
競争は、製品の信頼性、所有総コスト、モニタリングエコシステム、サービスとチャネルのカバレッジの幅によって形作られています。サプライヤーは、スケーラブルなUPSアーキテクチャ、統合バッテリーキャビネット、および可視性とメンテナンス計画を改善するソフトウェアプラットフォームを通じて差別化を図っています。住宅、商業、産業、インフラ用途にわたるポートフォリオの幅は、複数のユースケースで一貫したベンダー選択を可能にすることでポジショニングを強化します。パートナーシップと製品ラインの刷新サイクルは、変化するバッテリーの好みと進化する購入者の要件に対応するために使用されます。
シュナイダーエレクトリックは、住宅、商業、重要負荷環境にわたるUPSシステムとバックアップ電源ソリューションを網羅する幅広いポートフォリオを通じて競争を続けています。同社のポジショニングは、統合された電力管理機能とモニタリングおよびライフサイクルサポートの強力なエコシステムから利益を得ています。複数の電力クラスにわたる製品の継続性は、企業およびインフラ購入者のための標準化された展開戦略をサポートします。サービスの到達範囲と確立されたチャネルの存在は、採用と交換需要をさらにサポートします。
業界の調査と成長報告には、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- シュナイダーエレクトリック
- APC by シュナイダーエレクトリック
- イートンコーポレーション
- ABB Ltd.
- エマソンエレクトリック Co.
- サイバーパワーシステムズ
- トリップライト
- デルタグリーンテック
- テスラ, Inc.
- リフトマスター
- ヴァーティブグループコーポレーション
- 三菱電機株式会社
- 東芝株式会社
- ファーウェイテクノロジーズ株式会社
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境を理解し、主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために定量的に分析されます。
最近の展開
- 2025年5月、ABBはエンタープライズデータセンター向けの新しいPowerValueモデルを追加し、UPSポートフォリオを拡大しました。これには、電力保護とバックアップの信頼性を目的としたリチウムバッテリーシステムが含まれています。ABBは、新製品の特徴として、長い稼働時間、低メンテナンス、コスト効率、バッテリーマネジメントシステムの統合を強調しました。
- 2025年7月、ハネウェルはリチウムイオンバッテリー用途向けのバッテリー火災検知および生命安全ポートフォリオを強化するため、NexcerisのLi-ion Tamer事業を買収すると発表しました。ハネウェルは、Li-ion Tamerのガス検知技術が熱暴走のリスクを早期に特定するのに役立つと述べ、この買収がバッテリーバックアップ、エネルギー貯蔵、データセンターの安全ソリューションに関連しているとしています。
- 2025年11月、トリナストレージはパシフィックグリーンエナジーグループと覚書を締結し、2026年から2028年にかけて最大5 GWhのバッテリーエネルギー貯蔵システムを提供することに合意しました。このパートナーシップは、オーストラリアおよび他の国際市場でグリッドの信頼性を向上させ、先進的なバッテリーバックアップ電力インフラを拡大するための大規模な貯蔵展開を支援することを目的としています。
- 2025年12月、ファーマーズ電力協同組合とベースパワーは、ファーマーズの北東テキサスサービスエリアで初の住宅用バッテリープログラムを開始し、メンバーに手頃な価格の全住宅バックアップソリューションを提供しました。このパートナーシップの下で、ベースパワーはネットワーク化された住宅用バッテリーシステムを通じて20 MWのディスパッチ可能な容量を展開し、ファーマーズはメンバーの請求に影響を与えることなくピークシェービングとエネルギー裁定を行います。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 31,164.21百万 |
| 2032年の収益予測 | USD 41,649.07百万 |
| 成長率 (CAGR) | 4.23% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| 対象セグメント | 製品/システムタイプ別、バッテリータイプ別、用途別、エンドユーザー別、容量範囲別 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | シュナイダーエレクトリック; APC by シュナイダーエレクトリック; イートンコーポレーション; ABB Ltd.; エマーソンエレクトリック; サイバーパワーシステムズ; トリップライト; デルタグリーンテック; テスラ, Inc.; リフトマスター; バーティブグループ; 三菱電機株式会社; 東芝; ファーウェイテクノロジーズ |
| ページ数 | 324 |
セグメンテーション
製品/システムタイプ別
- UPSシステム
- インバーターバックアップシステム
- バッテリーエネルギー貯蔵バックアップシステム
- ポータブルバックアップ電源システム
バッテリータイプ別
- 鉛酸バッテリー
- リチウムイオンバッテリー
- ニッケルカドミウムバッテリー
- ナトリウム硫黄およびフローバッテリー
- その他のバッテリータイプ
用途別
- データセンター
- 通信インフラ
- 工業および製造施設
- 住宅用バックアップ電源 商業ビル
- 医療施設
- 再生可能エネルギーバックアップシステム
エンドユーザー別
- 住宅用
- 商業用
- 工業用
- 通信事業者
- 公益事業およびインフラプロバイダー
容量範囲別
- 1 kWh未満
- 1 kWhから10 kWh
- 10 kWhから100 kWh
- 100 kWh以上
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
バッテリーバックアップ市場の規模と予測は何ですか?
2025年から2032年までのバッテリーバックアップ市場のCAGRはどのくらいですか?
バッテリーバックアップ市場で最大のアプリケーションセグメントはどれですか?
バッテリーバックアップ市場の成長を促進している要因は何ですか?
どの地域がバッテリーバックアップ市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バッテリーバックアップ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバッテリーバックアップ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 31,164.21 million → 2032: USD 41,649.07 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バッテリーバックアップ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バッテリーバックアップ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバッテリーバックアップ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バッテリーバックアップ市場市場の成長要因
- 3.3 バッテリーバックアップ市場市場の抑制要因および課題
- 3.4 バッテリーバックアップ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バッテリーバックアップ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バッテリーバックアップ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バッテリーバックアップ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バッテリーバックアップ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バッテリーバックアップ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバッテリーバックアップ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バッテリーバックアップ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バッテリーバックアップ市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バッテリーバックアップ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バッテリーバックアップ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バッテリーバックアップ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバッテリーバックアップ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバッテリーバックアップ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバッテリーバックアップ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバッテリーバックアップ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバッテリーバックアップ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバッテリーバックアップ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバッテリーバックアップ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バッテリーバックアップ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
