
細菌性生物農薬市場
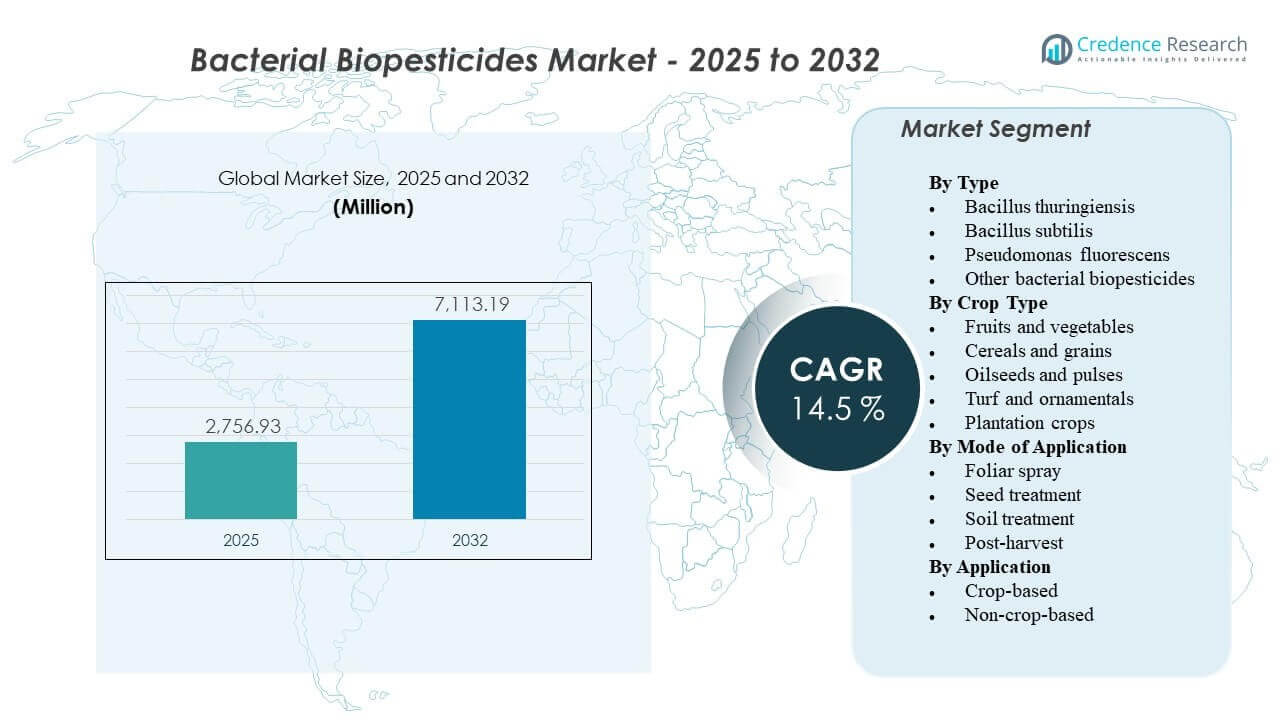
世界の細菌性生物農薬市場の規模は2025年に27億5,693万ドルと推定され、2025年から2032年までのCAGRが14.5%で成長し、2032年には71億1,319万ドルに達すると予想されています。残留物の期待に応え、耐性リスクを管理し、統合害虫管理プログラムを強化するために、生物学的害虫管理の採用が増加するにつれて、需要が加速しています。有機および低残留生産システムの拡大は、高価値園芸作物および特定の広域作物の両方で製品試験と繰り返し使用を強化しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の細菌性生物農薬市場規模 | 27億5,693万ドル |
| 細菌性生物農薬市場、CAGR | 14.5% |
| 2032年の細菌性生物農薬市場規模 | 71億1,319万ドル |
主要市場動向とインサイト
- バチルス・チューリンゲンシスは、主要作物における昆虫防除とラベルの認知度の高い使用に支えられ、2025年に72.8%の最大シェアを占めました。
- 葉面散布は、既存の散布プログラムとの互換性とシーズン中の柔軟性により、2025年に43.6%のシェアで適用モードをリードしました。
- 果物と野菜は、残留物の感受性、輸出コンプライアンス、およびヘクタールあたりの高い価値経済を反映して、2025年に36.9%の需要を示しました。
- アジア太平洋地域は、作物保護の強度の拡大と流通ネットワークの拡大に支えられ、2026年から2031年にかけて推定CAGR17.4%で最も急成長している地域として位置づけられています。
- 北米は、確立された生物学的採用経路と強力な商業化インフラを反映して、2025年に推定36.8%の収益シェアを保持しました。
セグメント分析
細菌性生物農薬の採用は、残留物に敏感なサプライチェーンと、生物学的に整合した農業慣行への広範なシフトによって強く影響を受けています。有機農業が拡大し続ける中、認証ニーズに準拠し、管理目標をサポートするソリューションの需要が高まっています。残留物の精査は、栽培者と購入者の重要な意思決定要因であり、農業土壌における農薬汚染リスクの上昇を示す研究は、統合害虫管理プログラム内での微生物ベースのオプションの使用をさらに促進しています。
需要の勢いは園芸で最も顕著であり、害虫の圧力、頻繁な収穫、厳しい買い手の品質基準が残留物管理を特に重要にしています。イチゴのような高価値作物の残留物スクリーニング結果は、これらのカテゴリーがどれほど厳密に監視されているか、そして低残留物戦略がなぜ重要であるかを強調しています。これに応じて、細菌ソリューションは害虫駆除だけでなく、市場アクセスの保護、作物品質の安定化、抵抗管理が優先される化学的回転戦略の支援にもますます使用されています。
タイプ別インサイト
Bacillus thuringiensis は2025年に72.8%の最大シェアを占めました。Bacillus thuringiensisのリーダーシップは、害虫駆除プログラムにおける長年の役割と、生産者やアドバイザーの間での幅広い認知によって支えられています。Bacillus thuringiensis製品は、複数の作物システムで標的害虫の抵抗圧力を軽減するために、回転戦略に一般的に統合されています。商業的な利用可能性、製剤のアップグレード、広範なラベルフットプリントが繰り返しの使用を強化し、大規模な採用を支援しています。
作物タイプ別インサイト
果物と野菜 は2025年に36.9%の最大シェアを占めました。果物と野菜の需要は、高価値の経済学によって強化されており、品質と市場アクセスの利益が明確な場合には、プレミアムな生物学的投入物に対する許容度が高くなります。残留物の遵守期待と収穫前の短い期間が、集約的な園芸における細菌ソリューションの魅力を高めています。高い害虫圧力と頻繁なスカウティングサイクルも、繰り返しの適用と生物学的製品と選択的化学物質を組み合わせた統合プログラムを支援しています。
適用方法別インサイト
葉面散布 は2025年に43.6%の最大シェアを占めました。葉面散布は、既存の農機具、スケジュール慣行、アドバイザリープロトコルと一致するため、主要な方法として残っています。葉面展開は害虫圧力への迅速な対応を可能にし、シーズン中の回転計画に統合しやすくなっています。製剤の安定性の向上とタンクミックスガイダンスも、地理的および作物カレンダー全体での広範な使用を支援しています。
用途別インサイト
作物ベースの適用が全体の需要を牽引しており、最大の消費量が圃場および保護栽培に結びついており、害虫圧力が収量と品質の結果に直接影響を与えます。作物ベースの採用は、果物と野菜のバリューチェーンにおける残留物と輸出要件、および広大な作物における抵抗管理の優先事項によっても推進されています。非作物ベースの使用は、自治体、芝生管理者、観賞用生産者が管理と規制の整合性を優先する場合に拡大しています。性能期待と適用規律は、両方の設定での成功に影響を与え、強力な技術サポートと製品教育を持つサプライヤーを支持します。
細菌性生物農薬市場の推進要因
残留物の厳格な監視と市場アクセス要件の増加
食品バリューチェーンが残留物の監視とサプライヤーのコンプライアンス要件を強化する中で、細菌性生物農薬の採用が増加しています。多くの園芸カテゴリーでは、低残留物生産システムを好む小売基準と頻繁なテストが求められています。細菌性生物農薬は、従来の化学薬品に依存せずに統合的病害虫管理をサポートする代替手段を提供します。この推進力は、コンプライアンスの一貫性が価格設定や契約の継続性に直接影響を与える輸出重視のサプライチェーンで最も強力です。
昆虫および病害管理プログラムにおける耐性管理の必要性
害虫の耐性圧力は、生産者に作用モードを多様化し、解決策をより効果的にローテーションすることを促しています。細菌性生物農薬は、同じ化学クラスの繰り返し使用を減らし、季節プログラムのローテーションギャップを埋めるために使用できます。製品が単一の介入ではなく、シーズン全体の戦略の一部として位置づけられると採用が向上します。アドバイザリーの関与と農場でのデモンストレーションも、変動する害虫圧力下での性能の一貫性に対する信頼を向上させます。
- 例えば、2年間のリンゴ黒星病管理試験では、SDHI系殺菌剤ベンゾビンジフルピルとBacillus subtilis QST 713(Serenade Opti, Bayer/BASF)をローテーションすることで、完全合成プログラムと比較して病気の発生率に統計的に有意な差はなく(P > 0.05)、キャプタンやマンコゼブなどの多部位殺菌剤への依存を完全に排除しました。
有機および生物学的に整合した農業慣行の拡大
有機栽培面積の増加と生物学的指向の生産アプローチの成長が、細菌性ソリューションの対象需要を拡大しています。多くの生産者は、化学負荷を減らしつつ性能目標を維持するために、生物製剤を使用した部分的な移行戦略を採用しています。この推進力は、持続可能性に対する消費者の期待とブランド主導の調達コミットメントによって強化されています。複数の製剤での製品の入手可能性と強力な流通網が、先進国および新興市場の両方での採用をさらに加速させています。
- 例えば、50年以上にわたり園芸システム全体で細菌性および生物学的ソリューションを統合してきたKoppert Biological Systemsは、生物プログラムが従来の投入物に取って代わった地域で、トマト、キュウリ、スイートペッパーの栽培における農薬および化学薬品の使用が50%から90%減少したと報告しています。
製剤、保存期間、適用互換性における製品革新
製剤の安定性、保管取り扱い、フィールドでの持続性における技術的改善が、実際のパフォーマンス結果を向上させています。標準的なスプレー手順との互換性の向上により、運用上の摩擦が減少し、再購入の可能性が高まります。ラベルの拡張とタイミングおよびカバレッジに関するガイダンスの改善が、効果と顧客満足度を強化します。製品性能と強力な農業支援を組み合わせたサプライヤーが、商業試験と更新のより大きなシェアを獲得しています。
細菌性バイオ農薬市場の課題
細菌性バイオ農薬の性能は、環境条件、適用のタイミング、害虫の圧力の強さによって変動するため、化学的な即効性の期待と比較した場合に信頼性のギャップが生じることがあります。保存期間、保管温度の感受性、および流通の取り扱いは、暑い地域や断片的なサプライチェーンにおいて製品の信頼性を制限することがあります。推奨される期間外での使用や十分なカバレッジの確保がない場合、効果の認識に問題が生じることがよくあります。これらの要因は、トレーニング、技術サポート、統合プログラム内での明確な位置づけの重要性を高めます。
国や地域ごとの規制の不均一性は、微生物製品の市場投入までの時間を延ばし、コンプライアンスコストを増加させる可能性があります。登録のタイムラインやラベルの制限は、特に小規模なサプライヤーにとって、急速な地理的拡大を制限する可能性があります。価格に対する感度は、収益が強く収量に依存する広域作物セグメントにおいて制約となり続けています。改良された従来の化学製品や他の生物学的カテゴリーとの競争も、フィールドデータと一貫したサービスによって製品がサポートされない限り、差別化に圧力をかける可能性があります。
- 例えば、Valent BioSciencesは、Cry1A、Cry1C、Cry1Dを中心に構築された3つのタンパク質を持つBacillus thuringiensisプロファイルを持つXenTariを販売しており、同社はそのバイオラショナルポートフォリオが95か国以上で販売されていると述べていますが、製品は依然としてスイスのXenTari WG登録番号W-6966のような国レベルの承認が必要であり、グローバルな展開が管轄ごとの規制摩擦を取り除くことはないことを強調しています。
細菌性バイオ農薬市場の動向と機会
細菌性バイオ農薬は、単独の製品ではなく、統合された作物ソリューションの構成要素としてパッケージ化され、促進されることが増えています。この傾向は、微生物による害虫制御、微生物による病気抑制、植物の健康サポートを季節を通じたプログラムにまとめることができるサプライヤーを支持しています。チャネルパートナーは、タイミング、互換性、抵抗管理に関するアドバイザリーサービスを拡充して、成果を改善し、試験の失敗を減らしています。その結果、製品の差別化は、プログラム設計、技術的な管理、および農場での測定可能な結果にシフトしています。
- 例えば、BayerのSerenade ASOは、プログラムベースのジャガイモ病害管理に使用されており、英国とヨーロッパの13の試験のうち10で収量の増加が見られ、13の試験全体で平均1.9 t/haの増加があり、2018年のスコットランドの試験では、Emestoを1 kg/t、Serenadeを5 L/haで適用した場合、未処理区と比較して黒点の発生率がほぼ50%低下しました。
生物学的コーティングとデリバリーシステムが利便性と一貫性を向上させる種子処理と初期段階の作物保護において、機会が拡大しています。害虫の圧力、迅速な作物の回転、低残留物の期待が細菌性ソリューションとよく一致する管理環境農業においても成長が見られます。デジタル農学プラットフォームは、タイミングとスカウティングに関する意思決定を改善し、より信頼性のある使用パターンをサポートしています。追加の機会は、ターゲットを絞った登録戦略と地域に特化したフィールド検証を通じて、ラベル付き作物と地理の拡大に存在します。
地域別インサイト
北米
北米は2025年に36.8%で最大のシェアを占めました。北米の需要は、確立された商業化チャネル、残留物に敏感な作物での生物プログラムの頻繁な採用、そしてアドバイザリーネットワークとの強力な統合によって支えられています。この地域はまた、栽培者がタイミングと適用の規律を最適化するのを助ける強力な製品サポートサービスから利益を得ています。採用は、生物製剤が耐性管理戦略や小売業者と連携した品質プログラムに組み込まれている場所で最も強力です。
ヨーロッパ
ヨーロッパは2025年に推定24.1%の収益シェアを保持しました。ヨーロッパの需要は、強力な統合害虫管理実践と従来の農薬への依存を減らす政策の重視によって支えられています。採用は、残留物の遵守と持続可能性の要件が買い手の期待の中心である高価値の特殊作物で強化されています。規制の複雑さは製品承認を延長する可能性があり、確立された登録と強力な流通の存在を持つサプライヤーの価値を高めます。
アジア太平洋
アジア太平洋は2025年に推定26.7%のシェアを占め、2026年から2031年にかけて17.4%のCAGRで最も成長が速い地域として位置づけられています。成長は園芸生産の拡大、作物保護の強度の上昇、安全な代替品への関心の高まりによって支えられています。流通の拡大と地域に根ざした農学的サポートが試験転換率を改善しています。害虫の圧力と残留物の期待が高い露地栽培と保護栽培システムの両方で採用の機会が増加しています。
ラテンアメリカ
ラテンアメリカは2025年に推定8.2%のシェアを占めました。採用は、残留物管理と外部の買い手基準への準拠を優先する輸出志向の作物システムによって支えられています。大規模農業は規模の機会を生み出しますが、浸透はコスト競争力、物流、および実証された現場性能に依存します。登録の明確さと技術サポートインフラが改善される地域で成長が加速します。
中東およびアフリカ
中東およびアフリカは2025年に推定4.2%のシェアを保持しました。需要は園芸セグメントによって支えられ、特に生産が輸出市場やプレミアムな国内チャネルにリンクしている場合に強化されます。保管と取り扱いの制約、気候条件、断片化された農場構造は、強力な流通と管理サポートなしでは急速な拡大を制限する可能性があります。サプライヤーが地域に根ざした技術プログラムを拡大し、製剤の耐久性を向上させるにつれて、機会が改善します。
競争環境
細菌性生物農薬市場は中程度に統合されており、確立された作物保護企業と生物学の専門家が、ポートフォリオの幅、現場での性能の一貫性、規制のカバー範囲、技術サポートの深さで競争しています。競争戦略はますます統合プログラム、優先作物全体のラベル拡大、製品の到達を改善する流通パートナーシップを強調しています。差別化はまた、製剤の品質、保存期間、および試験から繰り返しへの転換を改善するアドバイザリーの有効化によって影響されます。
BASF SE は、生物学的および従来の製品を統合し、耐性管理と残留目標に合わせたエンドツーエンドのプログラムを通じて競争するための幅広い作物ソリューションアプローチを採用しています。BASF SE の強みには、通常、強力な規制経験、流通規模、ポートフォリオ拡大と地域での検証を支える投資能力が含まれます。BASF SE の生物学的製品戦略は、効果と農業指導を組み合わせて、条件に応じた一貫性を向上させることにますます焦点を当てています。BASF SE はまた、大規模な商業運営での採用を支えるグローバルな顧客関係から利益を得ています。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- BASF SE
- バイエル クロップサイエンス
- シンジェンタ AG
- バレント バイオサイエンス LLC
- コパート バイオロジカル システムズ
- ノボネシス
- サーティス USA LLC
- マロン バイオ イノベーションズ
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを支援します。データは定性的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、定量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いと分類します。
最近の動向
- 2025年3月、CSIR-IIIMとHAPICO Industriesは、3月20日に新しい持続可能な生物農薬を共同開発するための覚書に署名しました。この協力は、CSIR-IIIMの発酵および微生物技術の能力を活用して、環境に優しい作物保護ソリューションを作成し、HAPICOの製品パイプラインをサポートすることを目的としています。
- 2025年1月、Simbioseは、1月21日に地上施用を推奨する微生物殺菌剤としてFrontier Controlの発売を発表しました。この製品は、Bacillus subtilisに基づいているとされています。同じ更新では、SimbioseとUELのパートナーシップが製品の商業化と革新の取り組みの重要な部分であることも強調されました。
- 2024年8月、IPL Biologicalsとスペインに拠点を置くAFEPASAは、8月26日にIPLの独自の微生物農薬を世界的に登録および販売するための契約に署名しました。両社は、このパートナーシップの下で最初の製品はIPLの線虫駆除剤であり、ヨーロッパを開始市場として、より広範な国際展開を目指すと述べました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | 27億5,693万米ドル |
| 2032年の収益予測 | 71億1,319万米ドル |
| 成長率(CAGR) | 14.5% (2025–2032) |
| 基準年 | 2025年 |
| 予測期間 | 2026–2032年 |
| 定量単位 | 百万米ドル |
| カバーされるセグメント | タイプ別展望: Bacillus thuringiensis, Bacillus subtilis, Pseudomonas fluorescens, その他の細菌性生物農薬; 作物タイプ別展望: 果物と野菜, 穀物と穀類, 油糧種子と豆類, 芝生と観賞用植物, プランテーション作物; 適用方法別展望: 葉面散布, 種子処理, 土壌処理, 収穫後; 適用別展望: 作物ベース, 非作物ベース |
| 地域範囲 | 北アメリカ, ヨーロッパ, アジア太平洋, ラテンアメリカ, 中東 & アフリカ |
| プロファイルされた主要企業 | BASF SE, Bayer CropScience, Syngenta AG, Valent BioSciences LLC, Koppert Biological Systems, Novonesis, Certis USA LLC, Marrone Bio Innovations |
| ページ数 | 328 |
セグメンテーション
タイプ別
- Bacillus thuringiensis
- Bacillus subtilis
- Pseudomonas fluorescens
- その他の細菌性生物農薬
作物タイプ別
- 果物と野菜
- 穀物と穀類
- 油糧種子と豆類
- 芝生と観賞用植物
- プランテーション作物
適用方法別
- 葉面散布
- 種子処理
- 土壌処理
- 収穫後
用途別
- 作物ベース
- 非作物ベース
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のバイオ農薬市場の市場規模はどれくらいですか?
2032年までのバイオ農薬市場の予測値は何ですか?
2025年から2032年までのバイオ農薬市場のCAGRはどのくらいですか?
どのセグメントがタイプ別にバイオ農薬市場をリードしていますか?
バイオ農薬市場における主要な企業はどこですか?
2025年にバイオ農薬市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 細菌性生物農薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の細菌性生物農薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 2,756.93 million → 2032: USD 7,113.19 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 細菌性生物農薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 細菌性生物農薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における細菌性生物農薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 細菌性生物農薬市場市場の成長要因
- 3.3 細菌性生物農薬市場市場の抑制要因および課題
- 3.4 細菌性生物農薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 細菌性生物農薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 細菌性生物農薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、細菌性生物農薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 細菌性生物農薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 細菌性生物農薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は細菌性生物農薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 細菌性生物農薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 細菌性生物農薬市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 細菌性生物農薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 細菌性生物農薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新細菌性生物農薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の細菌性生物農薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の細菌性生物農薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の細菌性生物農薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の細菌性生物農薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの細菌性生物農薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の細菌性生物農薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの細菌性生物農薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 細菌性生物農薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
