
バックアップ電源システム市場
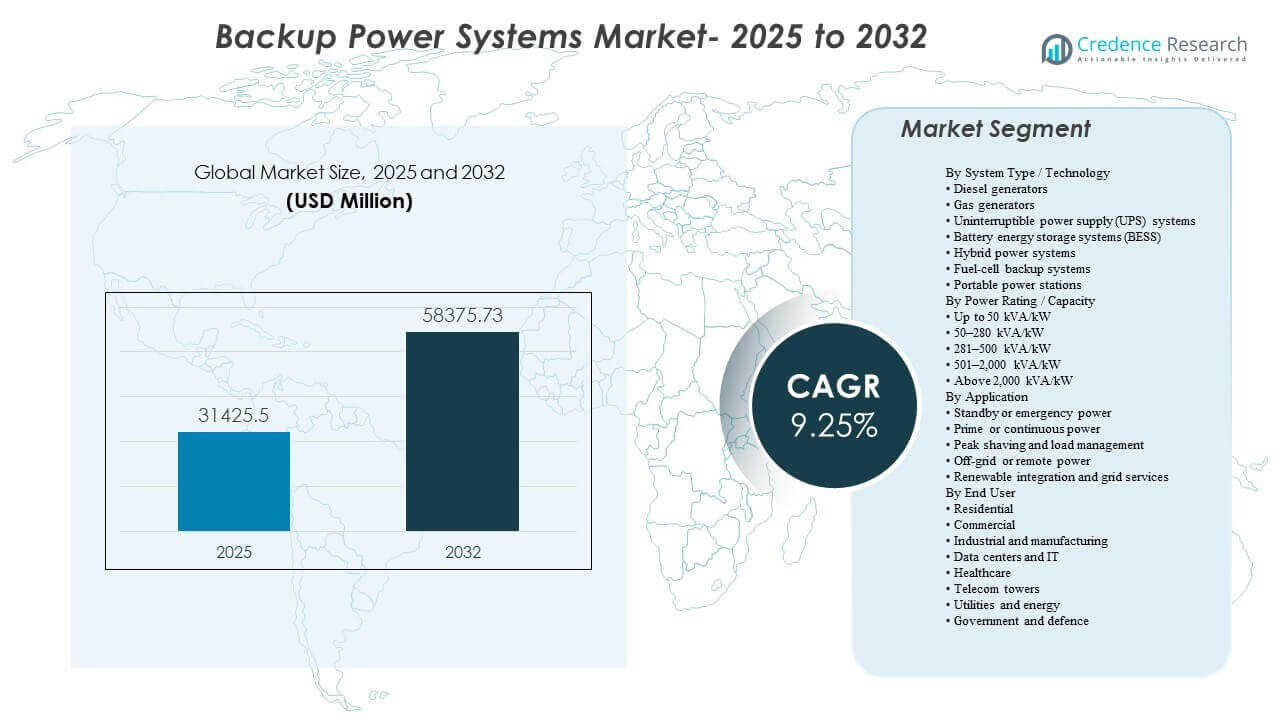
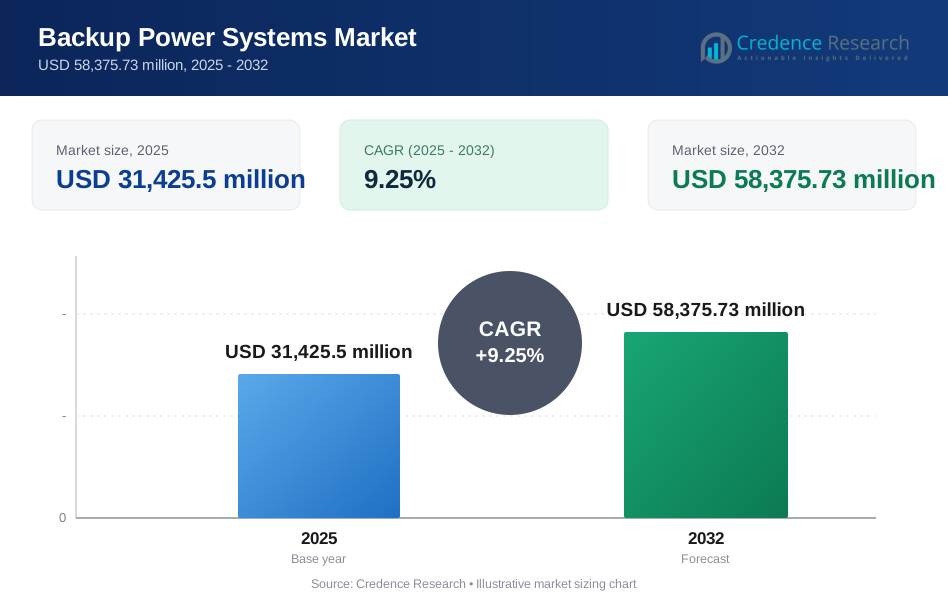
世界のバックアップ電源システム市場の規模は2025年に3,142.55百万米ドルと推定され、2025年から2032年にかけて年平均成長率9.25%で成長し、2032年には5,837.573百万米ドルに達すると予想されています。需要は、重要な負荷における高い稼働時間要件によって強化されており、短い中断でも運用損失、安全リスク、契約上のペナルティに繋がります。予測期間中、電気インフラの近代化や商業施設や産業施設における迅速で信頼性の高い転送ソリューションの必要性の高まり、主要地域でのレジリエントな電力アーキテクチャの展開拡大によっても投資が支えられています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| バックアップ電源システム市場規模 2025 | 3,142.55百万米ドル |
| バックアップ電源システム市場、CAGR | 9.25% |
| バックアップ電源システム市場規模 2032 | 5,837.573百万米ドル |
主要市場動向とインサイト
- ディーゼル発電機は、成熟したサプライチェーン、実績のある性能、長時間バックアップに適していることから、2025年に9%の最大シェアを占めました。
- 501–2,000 kVA/kW帯のシステムは、病院、キャンパス、中規模のミッションクリティカル施設の一般的なサイズニーズを反映し、2025年に6%のシェアを占めました。
- スタンバイ/緊急電源は、コンプライアンス要件や事業継続プログラムによって、2025年に8%のシェアでアプリケーション需要を牽引しました。
- 工業および製造業は、オートメーション化された生産環境でのダウンタイムに対する高い感度に支えられ、2025年に6%のシェアを占めました。
- アジア太平洋地域は、急速なインフラ拡大と急成長する産業およびデジタル経済におけるバックアップの浸透率の高さに支えられ、2025年に60%のシェアを獲得しました。
セグメント分析
バックアップ電源の調達は、特に厳しい稼働時間目標と高い停電コストを持つ施設において、単なる機器カテゴリではなく、レジリエンスの成果を中心に構築されています。購入者は、信頼性の高い転送性能、予測可能な稼働時間、簡素化されたサービス性を提供できるソリューションを優先しており、既存技術を維持しつつ、統合アーキテクチャへの関心を加速させています。監視と制御が成熟するにつれ、バックアップシステムは、リモート診断、自動テスト、フリートレベルの資産管理に対する強化された要件を備えて指定され、準備性を向上させ、メンテナンスリスクを低減しています。
同時に、市場はハイブリッド化に向けて着実にシフトしており、システムは複数の技術を組み合わせて稼働時間、排出量、フットプリント、応答速度をバランスさせています。UPSやバッテリーを基盤としたシステムは、瞬時のライドスルーとスムーズな負荷移行が必要なアプリケーションで注目を集めており、エンジンは長時間のバックアップ要件を支え続けています。これらの動向は、特にコンプライアンス、スペース制約、騒音制限が調達決定に影響を与える環境において、パワーエレクトロニクス、ストレージ、制御、サービスサポートを組み合わせたパッケージソリューションの需要を強化しています。
システムタイプ / 技術インサイト別
ディーゼル発電機は2025年において38.9%の最大シェアを占めました。信頼性の高さ、広範なサービスの利用可能性、ほとんどのエンド市場で確立された燃料物流により、長時間のバックアップと重負荷に対するデフォルトの選択肢として残っています。ディーゼルセットは、工業サイトや重要施設における標準化された待機アーキテクチャにもよく統合されます。代替ソリューションが拡大している一方で、稼働時間の確実性、迅速な展開、運用の親しみやすさが決定的な場合には、ディーゼルが依然として支配的です。
電力定格 / 容量インサイト別
501–2,000 kVA/kWセグメントは2025年において30.6%の最大シェアを占めました。この範囲は、特注の超大型エンジニアリングを必要とせずに堅牢なバックアップを必要とする医療施設、商業キャンパス、中規模デジタルインフラの典型的な負荷プロファイルと一致します。この範囲の標準化された構成は、プロジェクトの迅速な実行、メンテナンス計画の容易さ、モジュール化されたスケーラビリティをサポートします。また、多くのユースケースで単一のメガインストールではなく、複数のサイトにわたる分散型の重要負荷への市場のシフトと一致します。
アプリケーションインサイト別
待機または非常用電源は2025年において52.8%の最大シェアを占めました。規制要件、安全義務、事業継続ポリシーにより、多くの施設で待機能力が不可欠となり、商業および産業カテゴリーで一貫した需要を維持しています。購入者はしばしば、厳格な信頼性試験、迅速な転送要件、サービスコミットメントを備えた待機システムを指定し、準備を確保します。これらの要因は、交換需要を安定させ、監視、オートメーション、ライフサイクルサポートが向上したシステムへのアップグレードを推進します。
エンドユーザーインサイト別
産業および製造業は2025年において22.6%の最大シェアを占めました。自動化された生産、プロセス産業、連続運転におけるダウンタイムリスクは、信頼性の高いバックアップソリューションと包括的なサービスカバレッジの価値を高めます。施設はまた、敏感な機器を保護し、再起動損失を減少させるために安定した電力品質を必要とし、ジェネレーター、UPS、制御構成の調整された需要を強化します。工場が近代化し、電化が進むにつれて、バックアップシステムは運用の回復力プログラムの一部としてより戦略的に指定されています。
バックアップ電源システム市場の推進要因
重要負荷密度と稼働時間要件の増加
ミッションクリティカルなオペレーションは、中断を許容できないデジタルサービス、ヘルスケア、高価値製造を含むセクター全体で拡大しています。短時間の停止でも安全システムを混乱させ、プロセスを無効にし、データや機器の損失を引き起こす可能性があります。これにより、スタンバイアーキテクチャ、冗長性、迅速な転送性能への投資が強化されます。購入者はまた、自動テスト、予測保守、サービス保証を通じてシステムの準備性を高めることを要求しています。
- 例えば、カミンズは、PowerCommand 550リモートモニタリングシステムが最大12台の現場デバイスを監視および制御でき、オペレーターが発電機や転送スイッチのテストをリモートで開始および停止し、電力システムのイベントアラートをメールやテキストで送信できると述べています。
電力網の信頼性への圧力と極端な天候への曝露
天候の変動性と負荷の増加が特定の地域で停電の頻度と期間を増加させるため、電力網の障害リスクは多くの市場での中心的な推進力です。組織は、収益の継続性とサービスの質を保護するためにバックアップ電源をリスク軽減として扱っています。これにより、商業ビル、産業サイト、コミュニティインフラへの採用が強化されます。また、迅速に展開でき、信頼性を持って維持できるソリューションの需要もサポートします。
- 例えば、CaterpillarのPiscatawayコミュニティセンターでのバックアップインストールは、N+1構成で2台のCat G3512ガス発電機セットを使用しており、システムはNFPA 110に基づき10秒以内に起動して負荷を受け入れるよう設計されており、EMCP 4.4コントローラが並列化と負荷管理シーケンスを管理しています。
デジタルインフラの拡大と分散電力のニーズ
デジタルインフラの構築は、UPSのライドスルーから長時間のバックアップまで、層状の電力保護の需要を増加させます。施設もより分散化しており、複数のサイトにわたってスケールできる標準化された再現可能なバックアップソリューションが必要です。これらの変化は、モジュラーアーキテクチャ、より良い制御、および高いサービス性をサポートします。調達はますます、機器の購入だけでなくライフサイクルパフォーマンスを重視しています。
バックアップアーキテクチャの技術統合とハイブリッド化
市場は、エンジン、UPS、ストレージを高度な制御システムと組み合わせた統合ソリューションに向かっています。ハイブリッド構成は、応答速度を向上させ、特定の作業サイクルでの燃料消費を削減し、よりスムーズな負荷管理をサポートできます。制御スタックが成熟するにつれて、バックアップ資産はフリートや場所全体でよりインテリジェントに管理できます。これにより、機器の幅広さと強力なソフトウェア/サービスエコシステムを提供するベンダーへの需要が強化されます。
バックアップ電源システム市場の課題
供給側の変動性とプロジェクト実行の複雑さは、特に専門的なコンポーネントと試運転の専門知識に依存する大容量展開のタイムラインを制約する可能性があります。リードタイム、設置制約、およびコンプライアンス要件は、特にレトロフィットやスペースが制約された施設で、購入者にコストと調整の負担を追加する可能性があります。これらの要因は、経験豊富なインテグレーターとベンダーサポートネットワークの重要性を高めます。
- 例えば、ヴァルチラは、そのモジュラーブロックプラットフォームが約6MWから10MWの34SGガスエンジンを使用し、基礎工事を除いて約5週間で現地で完全なブロックを組み立てることができ、重い物を持ち上げるためには比較的簡単なクレーンしか必要としないと述べています。これは、モジュラーデザインと経験豊富な実行サポートが、制約のあるプロジェクトでの設置の複雑さを大幅に軽減できることを示しています。
排出、騒音、許可の制約は、特に密集した都市や規制された環境でのエンジンベースのシステムにとって重要な課題です。顧客は、サイト要件を満たすために、後処理、音響緩和、燃料貯蔵のコンプライアンス、および監視に追加投資が必要になる場合があります。これにより、総所有コストが上昇し、調達サイクルが延長される可能性があります。その結果、購入者はサイト制約を満たすために、マルチテクノロジーの代替案やハイブリッド構成をますます評価しています。
バックアップ電源システム市場のトレンドと機会
ハイブリッド電源システムは、即時応答と長時間の稼働を必要とするアプリケーションで好まれる構成として浮上しています。UPS、BESS、エンジンバックアップを組み合わせることで、転送性能を向上させ、一時的なリスクを軽減し、より柔軟な運用モードを提供できます。これにより、設計と試運転を簡素化するパッケージソリューションの機会が生まれます。統合された制御とリモート管理を提供するベンダーは、より高価値の展開を獲得する立場にあります。
- 例えば、Aggrekoの完全統合された500 kW/250 kWh BESSは、アイランドモードで動作するか、発電機とのハイブリッドソリューションの一部として動作し、バッテリーとパワーエレクトロニクスを監視するECOコントローラーを使用し、定格値の最大10%の過負荷能力を最大1分間サポートし、リモート監視サポートがバックアップされています。
バッテリーエネルギー貯蔵と高度なUPSプラットフォームは、迅速なライドスルー、スペース効率、低騒音が優先される場所で注目を集めています。バックアップを超えて、組織は貯蔵が負荷管理戦略と運用最適化をどのようにサポートできるかを探っています。これにより、純粋なバックアップから、より広範なレジリエンスと電力品質プログラムへの対応可能な機会が拡大します。サービスカバレッジとソフトウェア駆動の監視を組み合わせたソリューションは、採用の増加が見込まれます。
地域別インサイト
北米
北米は、商業施設全体での高いバックアップ浸透と重要なインフラのためのレジリエント電力への投資の増加に支えられ、2025年には27.10%のシェアを占めました。需要は、ビジネス継続性のための待機システムの強力な採用と、いくつかのサブリージョンでの天候関連の混乱に対する高い感受性によって強化されています。調達はしばしば、サービスカバレッジ、迅速な展開、信頼性の高い転送性能を重視します。アップグレードはまた、現代のUPSプラットフォームと統合監視への関心の高まりを反映しています。
ヨーロッパ
ヨーロッパは、電気システムの近代化と、コンプライアンス、スペース効率、低騒音のバックアップソリューションへの強い関心によって形成され、2025年には22.80%のシェアを占めました。多くの購入者は、信頼性、再現性、施設管理ワークフローへの統合を優先しています。この地域では、古い資産がより高い効率とより良い監視のためにアップグレードされるため、安定した交換需要も示しています。サイトの制約と規制の期待がより厳しい場所では、ハイブリッドおよびバッテリー対応の構成が重要性を増しています。
アジア太平洋
アジア太平洋地域は2025年に38.60%のシェアを占め、急速なインフラ整備、産業能力の拡大、レジリエントな電力を必要とするデジタルサービスの展開の増加によって牽引されました。大規模な建設活動とミッションクリティカルな施設の成長が、エンジンベースおよびパワーエレクトロニクス重視のアーキテクチャに対する一貫した需要を支えています。いくつかの市場では、バックアップの採用がグリッドの変動性と運用の継続性の必要性によっても強化されています。地域の規模と多様性は、モジュール式で標準化されたシステムに対する強力な機会を引き続き生み出しています。
ラテンアメリカ
ラテンアメリカは2025年に3.60%のシェアを占め、停電リスクと運用の継続性の要件が投資を正当化する商業ハブや産業サイトに需要が集中しています。この市場はインフラ開発と施設の電力システムの近代化によって支えられています。購入者はしばしばコスト効率の高い設計、メンテナンスの容易さ、サービスの可用性を優先します。成長の機会は、重要なサービスの拡大と産業のレジリエンスプログラムに結びついています。
中東・アフリカ
中東・アフリカは2025年に7.90%のシェアを占め、インフラ投資、重要施設の拡張、特定のサブマーケットでのバックアップソリューションへの依存度の増加によって支えられています。大規模プロジェクトとミッションクリティカルな展開は、困難な現場条件下で信頼性を持って運用できる堅牢でサービスサポートされたソリューションを好みます。この地域はまた、商業およびデジタルインフラの新しい開発に合わせたパッケージ化されたスケーラブルなシステムの機会を提供しています。サービスのフットプリントとプロジェクト実行能力は依然として重要な差別化要因です。
競争環境
競争は、製品の幅広さ、信頼性のパフォーマンス、統合能力、サービスカバレッジを通じて差別化するグローバルOEMと電力管理の専門家の混合によって特徴付けられます。ベンダーは、機器の価格設定だけでなく、制御、監視、設置サポート、ライフサイクルサービスを含むトータルソリューションの提供で競争します。インテグレーターや施設運営者とのパートナーシップは、特にミッションクリティカルな環境での大規模な展開において重要です。ハイブリッドアーキテクチャと標準化されたマルチサイト展開をサポートする能力が、サプライヤー選定をますます形作っています。
Caterpillar Incは、広範な発電機ポートフォリオと強力なグローバルサービスカバレッジによって支えられた高信頼性のスタンバイおよびプライムパワーアプリケーションの著名なサプライヤーであり続けています。同社のポジショニングは、重負荷のデューティサイクルでの実績のあるパフォーマンスと、複雑なサイト向けのエンジニアードシステムをサポートする能力から恩恵を受けています。同社のディーラーとサービスパートナーのエコシステムは、メンテナンスの対応力と部品の可用性を強化します。このアプローチは、稼働時間の確実性とサービス性が重要な産業施設やミッションクリティカルな設置での購入者の優先事項と一致しています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- キャタピラー社
- カミンズ社
- ジェネラック・ホールディングス社
- ジェネラック・パワー・システムズ社
- コーラー社
- イートン・コーポレーション plc
- シュナイダーエレクトリック SE
- アトラス・コプコ AB
- ABB Ltd.
- ヴァーティブ・ホールディングス社
- 三菱電機株式会社
- 三菱重工業株式会社
- エマソン・エレクトリック社
- サイバーパワー・システムズ社
企業の定性および定量分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのに役立っています。データは定性的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類し、定量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2025年1月の発表で、BLUETTIはCES 2025で新しいバックアップ電源製品ラインを発表しました。これには、Apex 300とプロフェッショナルグレードのEnergyPro 6Kシステムが含まれています。同社は、これらの製品がバックアップバッテリーソリューションを求めるエントリーレベルの住宅所有者から、より高度な家庭用エネルギー貯蔵ニーズを持つ顧客までを対象に設計されたと述べています。
- 2025年7月の発表で、EatonはResilient Power Systems Inc.を買収する契約を締結したと発表しました。この会社は、固体変圧器技術に基づくエネルギーソリューションを開発しています。Eatonは、この買収がバッテリーエネルギー貯蔵および関連する電力配分市場での将来のアプリケーションをサポートし、高度なバックアップおよびレジリエンス製品の提供を拡大するのに役立つと述べています。
- 2025年9月の発表で、JackeryはRE+ 2025でHomePower 3600 Plusを新たに導入したEssential Home Backupラインアップの主要製品として発表しました。同社はまた、シリーズ内の追加モデルを紹介し、これらを電力網の不安定性や厳しい天候リスクに直面する家庭向けの柔軟でより手頃な自動バックアップソリューションとして位置付けています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 31,425.5 百万 |
| 2032年の収益予測 | USD 58,375.73 百万 |
| 成長率 (CAGR) | 9.25% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD 百万 |
| カバーされるセグメント | システムタイプ/技術展望別; 電力定格/容量展望別; アプリケーション展望別; エンドユーザー展望別 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | Caterpillar Inc.; Cummins Inc.; Generac Holdings Inc.; Generac Power Systems, Inc.; Kohler Co.; Eaton Corporation plc; Schneider Electric SE; Atlas Copco AB; ABB Ltd.; Vertiv Holdings Co.; 三菱電機株式会社; 三菱重工業株式会社; Emerson Electric Co.; CyberPower Systems, Inc. |
| ページ数 | 336 |
セグメンテーション別
システムタイプ/技術別
- ディーゼル発電機
- ガス発電機
- 無停電電源装置 (UPS) システム
- バッテリーエネルギー貯蔵システム (BESS)
- ハイブリッド電力システム
- 燃料電池バックアップシステム
- ポータブル電源ステーション
電力定格/容量別
- 最大50 kVA/kW
- 50–280 kVA/kW
- 281–500 kVA/kW
- 501–2,000 kVA/kW
- 2,000 kVA/kW以上
用途別
- 待機または非常用電源
- 主電源または連続電源
- ピークシェービングと負荷管理
- オフグリッドまたは遠隔電源
- 再生可能エネルギー統合とグリッドサービス
エンドユーザー別
- 住宅
- 商業
- 工業および製造業
- データセンターおよびIT
- ヘルスケア
- 通信塔
- 公共事業およびエネルギー
- 政府および防衛
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のバックアップ電源システム市場の市場規模はどのくらいですか?
2032年までの予想市場規模はどのくらいですか?
2025年から2032年までのCAGRは何ですか?
2025年に市場をリードするシステムタイプはどれですか?
2025年に最も大きなシェアを持つアプリケーションセグメントはどれですか?
2025年に市場をリードする地域はどこで、そのシェアはどのくらいですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バックアップ電源システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバックアップ電源システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 31,425.5 million → 2032: USD 58,375.73 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バックアップ電源システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バックアップ電源システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバックアップ電源システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バックアップ電源システム市場市場の成長要因
- 3.3 バックアップ電源システム市場市場の抑制要因および課題
- 3.4 バックアップ電源システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バックアップ電源システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バックアップ電源システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バックアップ電源システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バックアップ電源システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バックアップ電源システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバックアップ電源システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バックアップ電源システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バックアップ電源システム市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バックアップ電源システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バックアップ電源システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バックアップ電源システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバックアップ電源システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバックアップ電源システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバックアップ電源システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバックアップ電源システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバックアップ電源システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバックアップ電源システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバックアップ電源システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バックアップ電源システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
