
軸流圧縮機市場の概要:
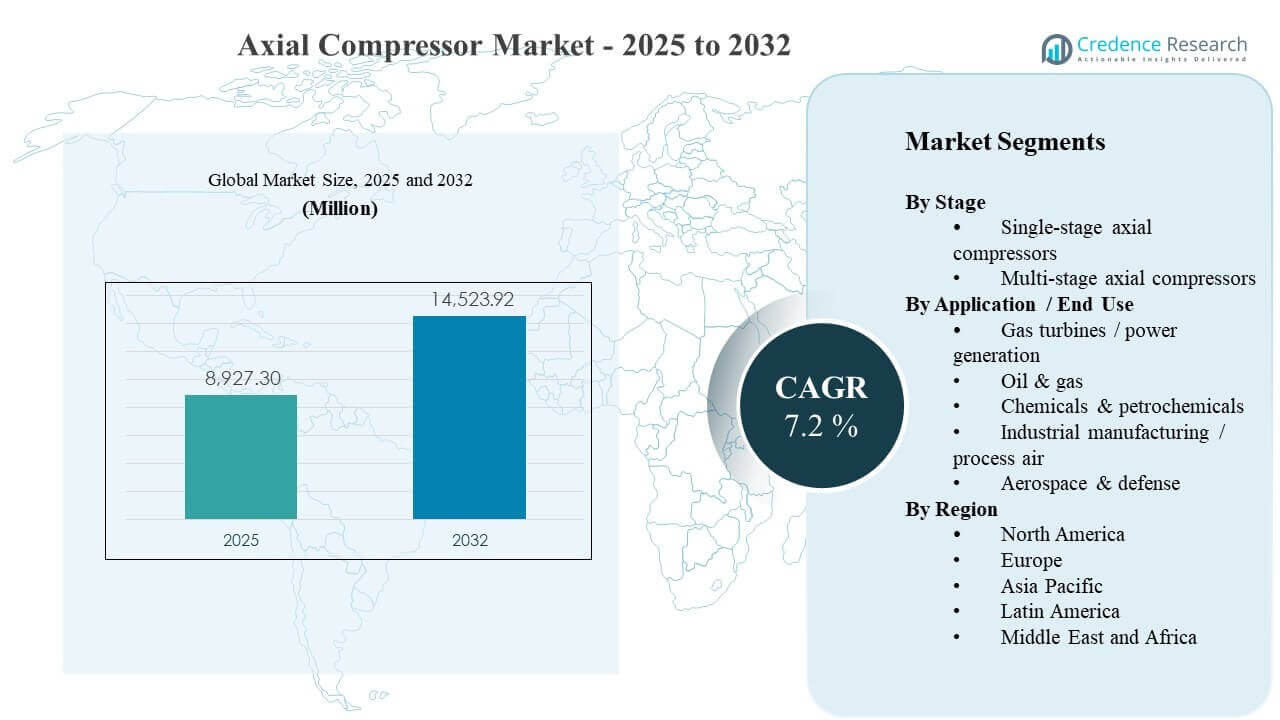
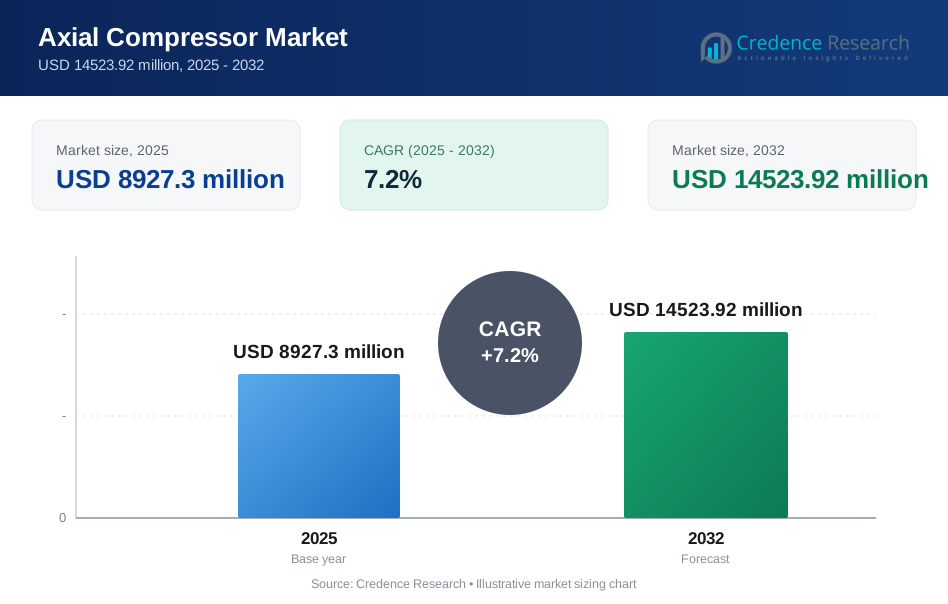
世界の軸流圧縮機市場の規模は2025年に8,927.3百万米ドルと推定され、2032年までに14,523.92百万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)は7.2%です。需要の成長は主に、ガスタービンや重工業プロセス産業で使用される大型ターボマシナリートレインの安定した構築とアップグレードサイクルによって支えられており、オペレーターはライフサイクル運用コストを削減するために、より高いスループットと効率の向上を優先しています。アジア太平洋地域での能力拡大に加え、北米や中東での継続的なプロジェクト活動が、電力およびプロセスアプリケーションにおけるエンジニアードコンプレッサーパッケージ、レトロフィット、およびアフターマーケットサービスの持続的なニーズを生み出し続けています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の軸流圧縮機市場規模 | 8,927.3百万米ドル |
| 軸流圧縮機市場、CAGR | 7.2% |
| 2032年の軸流圧縮機市場規模 | 14,523.92百万米ドル |
主要市場動向と洞察
- 軸流圧縮機市場は、2025年の8,927.3百万米ドルから2032年には14,523.92百万米ドルに拡大すると予測されており、2025年から2032年にかけて7.2%のCAGRを反映しています。
- アジア太平洋地域は2025年に34%の地域シェアを占め、新しい産業能力の追加とターボマシナリーの展開が最も集中していることを示しています。
- 多段軸流圧縮機は、2025年に62%のシェアを持ち、高圧比、連続運転に適していることが支持されています。
- 石油・ガスは2025年に29%の最大のエンドユースシェアを占め、上流、中流、LNG関連インフラにおける圧縮需要の持続を反映しています。
- 市場は2025年から2032年の間に5,596.62百万米ドルの増分収益の可能性を追加し、成熟したフリートにおけるプロジェクトの複雑さの増加とレトロフィットの強化が支持されています。
セグメント分析
軸流圧縮機の需要は、発電、炭化水素処理、高スループット産業プラントにおけるターボマシナリートレインの規模と運転プロファイルに密接に関連しています。購入者は総所有コストを優先し、これにより新規建設およびレトロフィットの両方のシナリオで空力効率の向上、信頼性中心のメンテナンス、および状態監視の重要性が増しています。サプライヤーの選択は、納品能力、同様の運転クラスでの実績のある参照、およびコンプレッサーをドライバー、制御、および補助システムと統合する能力によって一般的に影響を受けます。
エンドユース産業全体で、調達の決定は、広い負荷範囲での操作性、連続運転下でのメンテナンス性、スペアやサービスネットワークの可用性をますます考慮するようになっています。プロジェクトオーナーがより高い利用率と厳しいエネルギーパフォーマンスを追求する中、OEMやエンジニアードパッケージャーは、段階的な再設計、高度なブレードプロファイル、デジタル診断、カスタマイズされた改修プログラムを通じて差別化を図っています。これらの要件は、要求の厳しいサービスでの多段構成の着実な採用と、確立された産業基盤での安定した交換需要を総合的にサポートします。
段階別インサイト
2025年には、多段軸流圧縮機が62%の最大シェアを占めました。多段構成は、高圧比と連続運転が求められるアプリケーションで、安定した性能、効率、信頼性がプラント経済にとって重要な場合に好まれます。プロセスプラントや大型ターボ機械列車は通常、より高い排出圧力と厳しい運転ウィンドウを必要とし、多段アーキテクチャを支持します。このセグメントは、設置されたフリートのスループットを向上させ、エネルギー消費を削減するために段階的な空力を最適化するアップグレードおよび改修サイクルからも恩恵を受けています。
用途別/エンドユースインサイト
2025年には、石油・ガスが29%の最大シェアを占めました。炭化水素のバリューチェーンは、ガスの収集、処理、輸送、LNG関連インフラを含む複数のポイントで圧縮を必要とし、堅牢な圧縮機列車への一貫した需要を生み出しています。プロジェクトオペレーターは、リモートまたは過酷な環境での可用性、稼働時間、サービス性を優先することが多く、確立されたサプライヤーにとって長期的なアフターマーケット収益をサポートします。このセグメントはまた、制御の近代化、効率の向上、運転寿命の延長を図るブラウンフィールド最適化プログラムによっても支えられています。
軸流圧縮機市場の推進要因
ガスタービンおよび電力インフラの拡大
ガスタービンベースの発電は、統合されたターボ機械列車の一部として高効率の圧縮段を必要とし続けています。ユーティリティおよび独立系発電事業者は、変動する運転条件下での信頼性のある性能を優先し、実績のある圧縮機設計とレトロフィットアップグレードの需要を増加させています。近代化プログラムはまた、運転者がより良い熱効率性能と改善された可用性を求める中で、交換需要をサポートします。この市場は、新規設置と資産寿命を延ばしながら増分出力を提供する性能向上の両方から恩恵を受けています。
- 例えば、Siemens EnergyのSGT5-8000Hコンバインドサイクル構成は約665 MWを約62%の効率で提供し、GEの9HA.02プラットフォームは、1×1設定で約826 MWの総出力で約64%のコンバインドサイクル効率が検証されており、OEMが圧縮機とタービンの空力をユーティリティ向けの測定可能な熱効率と出力向上にどのように変換するかを示しています。
石油、ガス、LNG関連圧縮への資本投資
石油・ガスのバリューチェーンは、処理、輸送、液化関連サービスのために圧縮に依存しており、安定した機器とサービスの需要をサポートしています。大規模プロジェクトはしばしば施設ごとに複数の圧縮機ユニットを調達し、サプライヤーの納品能力と実績の重要性を高めています。ブラウンフィールド施設も、ダウンタイムとエネルギー消費を削減するために改修に投資し、アフターマーケット活動を維持しています。これらのダイナミクスは、エンジニアードパッケージと長期的なメンテナンスサポートの購買サイクルを強化します。
- 例えば、ベーカーヒューズのカタールのノースフィールド拡張プロジェクトの範囲には、4つのLNGメガトレインにわたって24台の遠心圧縮機を駆動する12台のフレーム9Eガスタービンが含まれています。既存のカタールガスLNGトレインはすでに複数のベーカーヒューズフレーム9E駆動の冷媒圧縮機を各トレインで運用しており、各プロジェクトがいかにして複数の大型圧縮機ユニットを組み込むことができるかを強調しています。
プロセス産業における効率とライフサイクルコストの重視
化学および石油化学プラントは、圧縮力の消費が運用コストに大きく影響するため、エネルギー効率を重視しています。オペレーターはますます性能保証、安定したターンダウン動作、計画外の停止を制限するための堅牢な監視を指定しています。これにより、改良された空力特性、高度な材料、統合制御システムの需要が支えられています。さらに、プラント全体の標準化により、特定の圧縮機プラットフォームのボリュームを増やし、継続的なサービス要件を強化することができます。
メンテナンスの最適化とデジタル状態監視の採用
オペレーターは、モニタリングと分析によってサポートされる予測プログラムに移行することで、総ダウンタイムを削減することを目指しています。フリートオペレーターは、診断、振動監視、パフォーマンストラッキングを提供し、プラントの信頼性システムに統合されたサプライヤーを重視します。これらの能力はサービスアタッチ率を高め、計画的な停止中のアップグレード採用を促進します。その結果、強力な設置基盤を持つサプライヤーは、スペアパーツ、検査サービス、段階的な改修プログラムを通じて継続的な収益を得ることができます。
軸流圧縮機市場の課題
コスト感度は、プロジェクトオーナーがより厳しい資本規律に直面し、設備投資からの迅速な回収を求める市場において主要な障壁となっています。大型トレインで使用される軸流圧縮機は、高額な初期エンジニアリング、長いリードタイム、複雑な設置範囲を伴い、購入決定を遅らせる可能性があります。顧客はまた、性能保証と信頼性の履歴を精査し、新規参入者の資格要件を高めています。これらの要因はマージンを圧縮し、大規模プロジェクトの入札時に競争圧力を増大させる可能性があります。
- 例えば、シーメンスエナジーは、商業運転中の19台のSGT‑8000HタービンのグローバルHクラスフリート(販売された76ユニットのうち)を挙げており、購入者はこの設置基盤とその数十万の運転時間を、圧縮機トレインサプライヤーの事前資格審査時の厳しいスクリーニング指標として頻繁に使用しています。
サプライチェーンの制約と実行リスクは、特に高仕様の回転機器や精密部品の納期を引き続き困難にしています。プロジェクトサイクルの後半でのエンジニアリング変更は、再作業コストを引き上げ、試運転の遅延を引き起こす可能性があります。さらに、統合パッケージに対する顧客の期待は、制御、補助設備、コンプライアンス要件全体の複雑さを増大させます。これらの条件はプロジェクト管理の強度を高め、範囲とリスクの配分が厳密に管理されていない場合、収益性に影響を与える可能性があります。
軸流圧縮機市場の動向と機会
需要は、効率、出力、信頼性を向上させるレトロフィットおよびアップグレードプログラムにますますシフトしており、プラント全体の交換を必要としません。オペレーターは、計画された停止期間中に展開でき、運用の混乱を最小限に抑えながら測定可能な性能向上をもたらすソリューションを好みます。この傾向は、ステージの再設計、ブレードの近代化、制御のアップグレード、監視パッケージの強化における機会を支援します。ライフサイクルの節約を定量化でき、強力なフィールドサポートを提供できるサプライヤーは、アップグレードサイクル全体での受注率を向上させることができます。
- 例えば、三菱パワーは、新しいボアレスローターと長い最終段ブレードを備えた低圧蒸気タービン経路のレトロフィットにより、アップグレード後にLPセクションの効率が10%以上向上したと報告しています。このアップグレードは、主要な計画停止期間内に実行され、停止期間が通常のオーバーホール間隔を超えて延長されることはありませんでした。
脱炭素化に関連するインフラストラクチャは、高い信頼性と厳格な性能管理を必要とする業務プロファイルにおいて、エンジニアリングされた圧縮パッケージの新たな機会を生み出しています。水素および炭素管理プロジェクトは、運転条件とコンプライアンス基準のために、特殊な材料、厳密なシール、および堅牢な監視を必要とすることが多いです。これらのアプリケーションは、圧縮、補助機器、およびサービス範囲を組み合わせたパッケージソリューションの需要を拡大する可能性があります。時間の経過とともに、このようなプロジェクトは、アフターマーケットの収益を支える新しい設置基盤を構築することができます。
地域別インサイト
北米
北米は2025年に27%のシェアを持ち、ガス発電、産業プロセス、およびエネルギーインフラストラクチャ全体での大規模な設置基盤に支えられています。この地域のバイヤーは、連続運転のための高い可用性と実績のあるリファレンスを優先することが多く、確立されたOEMおよびサービスプロバイダーに有利です。レトロフィットおよびリバンプ活動は、成熟した資産からの効率と信頼性の向上を求めるオペレーターにとって重要です。強力なサービスネットワークとスペアの可用性は、サプライヤーの選択とライフサイクルパートナーシップにしばしば影響を与えます。
ヨーロッパ
ヨーロッパは2025年に22%のシェアを獲得し、確立されたプロセス産業、電力インフラストラクチャ、およびエンジニアリング集約型の産業クラスターによって推進されています。オペレーターはエネルギー性能、信頼性、およびコンプライアンス要件を重視しており、高効率設計と堅牢な監視ソリューションの需要を支えています。プラントが運用経済を最適化するため、交換および近代化プログラムが需要に大きく貢献しています。強力なエンジニアリングサポートと標準化されたプラットフォームを持つサプライヤーは、通常、大規模な産業アカウントで有利な位置にあります。
アジア太平洋
アジア太平洋は2025年に34%のシェアを持ち、製造、精製、化学品、および電力インフラストラクチャ全体での強力な能力拡張を反映しています。プロジェクトの密度と複雑な産業エコシステムの成長が、エンジニアリングされた圧縮機パッケージと試運転サービスの大きな需要を支えています。バイヤーはしばしば、供給能力、現地サポートインフラストラクチャ、および高スループットアプリケーションでの実績を基にサプライヤーを評価します。この地域はまた、新たに設置された資産が設置基盤を拡大するにつれて、長期的なサービスの成長を支えています。
ラテンアメリカ
ラテンアメリカは2025年に7%のシェアを占め、需要は特定のエネルギーおよび産業ハブに集中し、プロジェクトサイクルによって形作られています。顧客は、運用環境や物流の制約から信頼性とサービス性に重点を置くことが一般的であり、これがアフターマーケットサポートの役割を強化します。調達は、資金調達条件、プロジェクトのタイミング、地元のサービスパートナーの可用性によって影響を受ける可能性があります。改修やライフサイクルの延長は、定期的なグリーンフィールドプロジェクトと並んで安定した機会を提供します。
中東・アフリカ
中東・アフリカは2025年に10%のシェアを占め、炭化水素処理、石油化学投資、および関連インフラによって支えられています。大規模プロジェクトは、強力な性能保証、堅牢な材料、高い稼働時間の期待を伴うエンジニアードパッケージを必要とすることが多いです。地域の需要は、効率とスループットを優先するプラントの拡張および最適化プログラムからも恩恵を受けています。強力なプロジェクト実行能力と地域のサービスカバレッジを持つサプライヤーは、定期的なメンテナンスおよびスペアパーツの収益を獲得する傾向があります。
競争環境
軸流圧縮機市場の競争は、厳しい運転サイクルに対応する高効率設計を提供し、複雑なプロジェクトの実行をサポートし、長い設置ベース全体で強力なライフサイクルサービスを提供する能力によって形作られています。主要なサプライヤーは、空力最適化、信頼性工学、デジタルモニタリング、そして立ち上げリスクを軽減する統合パッケージの提供によって差別化されています。サービスネットワーク、スペアパーツの可用性、およびアップグレードプログラムは、成熟したフリートでシェアを維持するための重要な手段です。価格圧力は、大規模な入札で最も顕著であり、性能保証と納期が受賞決定に強く影響します。
シーメンスエナジーは、大規模なプロセスおよびインフラ展開をサポートするエンジニアードターボマシナリーパッケージとライフサイクルサービスを中心に位置づけられています。同社のアプローチは、統合されたスコープの提供、フィールドサービス能力、および設置資産の性能を向上させる近代化プログラムを強調しています。プロジェクトの実行とサポートインフラは、立ち上げ時の顧客リスクを軽減するのに役立ちます。この位置づけは、高い稼働時間と予測可能な運用経済を必要とする複雑な圧縮アプリケーションの需要動向とよく一致しています。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- シーメンスエナジー
- GE Vernova
- 三菱重工業 / 三菱パワー
- MANエナジーソリューションズ
- ベーカーヒューズ
- エリオットグループ
- ハウデン
- インガソール・ランド
- アトラスコプコ
- ヴァルチラ
- サフラン
- 川崎重工業
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境を理解し、主要な業界プレーヤーの強みと弱みを理解するのに役立ちます。データは、純粋プレイ、カテゴリに特化、業界に特化、多角化として企業を分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして企業を分類するために定量的に分析されます。
最近の展開
- 2024年12月、GE Vernovaはガスタービン用のFクラス強化コンプレッサーパッケージを導入しました。このアップグレードソリューションは、コンプレッサーセクションの信頼性、効率性、ブレード/ベーンの強度を向上させ、Fクラスガスタービンフリートにおける軸流コンプレッサーステージの性能を直接的に向上させます。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 8927.3百万 |
| 2032年の収益予測 | USD 14523.92百万 |
| 成長率 (CAGR) | 7.2% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | ステージ展望別: 単段軸流コンプレッサー、多段軸流コンプレッサー; 用途/エンドユース展望別: ガスタービン/発電、石油&ガス、化学&石油化学、産業製造/プロセスエア、航空宇宙&防衛 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Siemens Energy; GE Vernova; 三菱重工業/三菱パワー; MAN Energy Solutions; Baker Hughes; Elliott Group; Howden; Ingersoll Rand; Atlas Copco; Wärtsilä; Safran; 川崎重工業 |
| ページ数 | 320 |
セグメンテーション
ステージ別
- 単段軸流コンプレッサー
- 多段軸流コンプレッサー
用途/エンドユース別
- ガスタービン/発電
- 石油&ガス
- 化学&石油化学
- 産業製造/プロセスエア
- 航空宇宙&防衛
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の軸流圧縮機市場の市場規模はどのくらいですか?
2032年までの市場規模はどのくらいになりますか?
2025年から2032年までのCAGRは何ですか?
2025年のステージ別で最も大きなセグメントは何ですか?
アキシャルコンプレッサー市場の主要なプレーヤーは誰ですか?
2025年に軸流圧縮機市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 軸流圧縮機市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の軸流圧縮機市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 8927.3 million → 2032: USD 14523.92 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 軸流圧縮機市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 軸流圧縮機市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における軸流圧縮機市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 軸流圧縮機市場市場の成長要因
- 3.3 軸流圧縮機市場市場の抑制要因および課題
- 3.4 軸流圧縮機市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 軸流圧縮機市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 軸流圧縮機市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、軸流圧縮機市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 軸流圧縮機市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 軸流圧縮機市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は軸流圧縮機市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 軸流圧縮機市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 軸流圧縮機市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 軸流圧縮機市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 軸流圧縮機市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新軸流圧縮機市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の軸流圧縮機市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の軸流圧縮機市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の軸流圧縮機市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の軸流圧縮機市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの軸流圧縮機市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の軸流圧縮機市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの軸流圧縮機市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 軸流圧縮機市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
