
市場概要
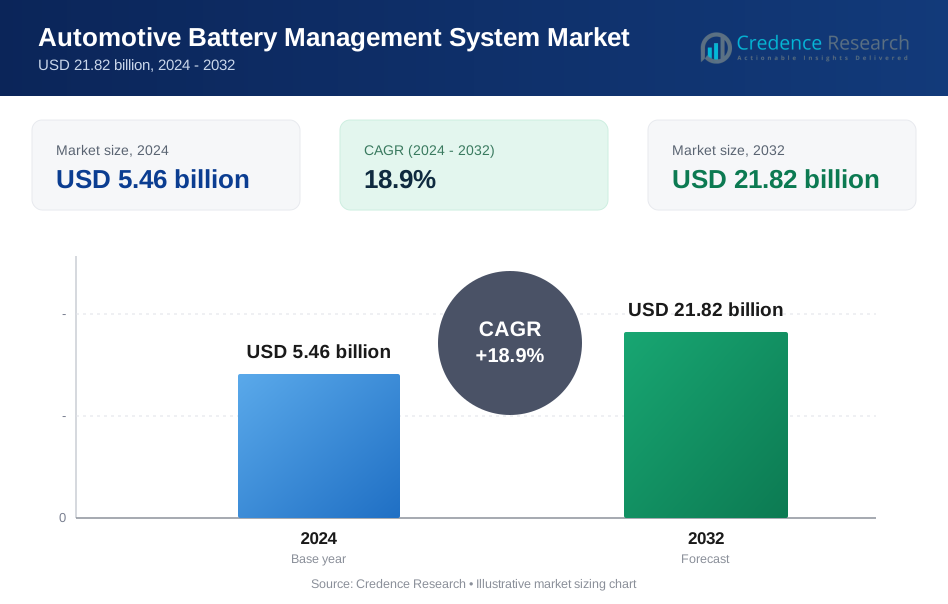
自動車用バッテリーマネジメントシステム(BMS)市場は2024年に54.6億米ドルと評価され、2032年までに218.2億米ドルに達すると予測されており、予測期間中に18.9%の堅調なCAGRを示しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 自動車用バッテリーマネジメントシステム(BMS)市場規模 2024 | 54.6億米ドル |
| 自動車用バッテリーマネジメントシステム(BMS)市場、CAGR | 18.9% |
| 自動車用バッテリーマネジメントシステム(BMS)市場規模 2032 | 218.2億米ドル |
自動車用バッテリーマネジメントシステム市場は、LG Chem、Analog Devices、Continental AG、Midtronics、Robert Bosch、NXP Semiconductors、Johnson Matthey、Intel、Denso、Toshibaなどのグローバルリーダー間の強力な競争によって形成されています。これらの企業は、高精度のセンシング、熱制御、ソフトウェア定義のBMSアーキテクチャを進化させています。これらの企業は、自動車メーカーと広範に協力し、高電圧EVプラットフォーム、全固体電池プログラム、予測バッテリー分析をサポートしています。アジア太平洋地域は、中国、日本、韓国での大規模なEV生産により34%のシェアを持ち、市場をリードしており、続いてヨーロッパが32%、北米が28%で、主要な自動車ハブ全体での強力な規制圧力と迅速な電動化を反映しています。
市場インサイト:
- 自動車用バッテリーマネジメントシステム市場は2024年に54.6億米ドルと評価され、2032年までに218.2億米ドルに達すると予測されており、加速する世界的なEV採用によって18.9%のCAGRを記録しています。
- 市場の成長は、乗用車および商用車の電動化の進展、リチウムイオンおよび高電圧バッテリープラットフォームの導入の増加、熱安全性、セルバランスの精度、リアルタイム診断に対する規制の強化によって推進されています。
- 主なトレンドには、ワイヤレスおよび分散型BMSアーキテクチャへのシフト、クラウド接続分析の統合、正確な熱および電流制御を必要とする急速充電システムの採用の増加が含まれます。
- 競争は、LG Chem、Continental、Bosch、Analog Devices、NXP、Denso、Intel、Toshibaなどのプレーヤーが高度なBMSソリューションを拡大する中で激化していますが、コスト圧力、センサーの複雑さ、システム統合の課題が制約として作用しています。
- アジア太平洋地域は34%のシェアで市場をリードしており、続いてヨーロッパが32%、北米が28%です。推進タイプ別では、BEVが支配的であり、乗用車が最大の車両タイプシェアを持っています。
市場セグメンテーション分析:
推進タイプ別
バッテリー電気自動車(BEV)は、自動車のバッテリーマネジメントシステム市場において、主要な推進セグメントを形成しています。これは、これらの車両が必要とする大容量バッテリーと高いエネルギー密度によって推進されています。BEVは、熱安定性の管理、正確な充電状態と健康状態の計算、そして大規模なマルチモジュールパック全体のセルバランスを維持するために、先進的なBMSソリューションに依存しています。長距離EVの開発の増加と急速充電インフラの導入は、より効率的なBMSアーキテクチャの必要性をさらに高めています。PHEVやHEVも需要に貢献していますが、バッテリーパックが小さいため、急速に拡大するBEVセグメントに次いでいます。
- 例えば、テスラのモデルSは、7,000以上の個別の18650フォーマットセルを監視するBMSを使用しており、各並列グループの正確な電圧と温度の追跡を可能にしています。一方、ヒュンダイのE-GMPプラットフォームは、800ボルトのアーキテクチャを統合しており、高速BMSアルゴリズムを通じて制御される最大350 kWの充電をサポートしています。
車両タイプ別
乗用車は、生産量の多さ、世界市場での電動化の加速、EVモデルの急速な消費者採用により、BMS導入の最大シェアを占めています。このセグメントは、次世代バッテリープラットフォームへのOEM投資の恩恵を受けており、性能と保証の期待を満たすために、正確な監視、故障検出、エネルギー効率の向上が求められています。電気バス、配送バン、トラックを含む商用車は、フリートオペレーターが低排出モビリティに移行するにつれて着実に成長しています。しかし、乗用車は、航続距離の向上、耐久性、安全性をサポートするために、BMS統合の強化を優先するメーカーにより、依然として主要な貢献者です。
- 例えば、フォルクスワーゲンID.4は、288セルを24モジュールに配置した82 kWhのパックを監視するBMSを採用しており、各モジュールでの熱と電圧の監視を実行してサイクル寿命を保護しています。一方、トヨタのbZ4Xは、±2 mV以内のセル電圧精度で長期的な劣化制御を確保するために、355ボルトのリチウムイオンパックを管理するBMSを統合しています。

主要な成長ドライバー:
乗用車および商用車の世界的な電動化の進展
モビリティの急速な電動化は、自動車BMS市場の最も重要な成長ドライバーです。自動車メーカーは、乗用車、SUV、バス、重量トラックのEV生産を加速し、厳しくなる排出基準と持続可能性目標を達成しようとしています。大容量バッテリー、高電圧プラットフォーム、長距離EVの拡大は、セルの安全性を維持し、性能をバランスさせ、バッテリー寿命を延ばすことができる高度なBMSソリューションを必要としています。世界中の政府は、税制優遇措置、充電インフラの拡大、製造補助金を通じてEVの採用を奨励し、間接的にBMS需要を高めています。さらに、次世代EVアーキテクチャは、先進運転支援システム、OTAアップデート、統合エネルギー管理をサポートしており、セル、モジュール、パックレベルでの温度、電圧、電流のより正確な監視が求められています。電動化が各セグメントで主流になるにつれ、BMS技術は、高出力電気自動車における安全性の遵守、性能の最適化、熱信頼性を可能にするための重要なコンポーネントへと進化しています。
- たとえば、BYDの乗用EVラインナップにおけるブレードバッテリーは、暴走の拡散を制限するように設計された熱的に安定したセル間隔を持つ96セルのLFPパックを管理するBMSを使用しています。一方、ボルボの7900エレクトリックバスは、396 kWhまでのバッテリー容量を監視するBMSを使用し、フリートレベルの耐久性をサポートするために各モジュールの電圧と温度を監視しています。
リチウムイオンおよび全固体電池技術の進展
バッテリー技術の急速な進歩により、よりインテリジェントで効率的なBMSプラットフォームの必要性が強まっています。NMC、NCA、および新たに登場したLFP/LTOのリチウムイオン化学は、安全性と寿命を最大化するために、充電サイクル、セルバランシング、および熱管理の正確な制御が必要です。全固体電池への世界的な移行は、これらの次世代システムが高エネルギー密度を管理し、デンドライト形成を軽減し、急速充電の準備をサポートするためにリアルタイムの監視を要求するため、BMSの要件をさらに強化します。高電圧EVアーキテクチャ(400Vから800Vシステム)の革新も、BMSの電子機器およびソフトウェアの洗練を高めます。自動車メーカーは、バッテリー性能を向上させ、保証請求を削減するために、予測分析、早期故障検出、高精度センサーに投資しています。業界が高容量、急速充電、長サイクルのバッテリープラットフォームに移行するにつれて、先進的なBMSソリューションは、バッテリーパックを保護し、規制の遵守を確保し、さまざまな車両カテゴリに対する長期的な信頼性を可能にするために不可欠です。
- たとえば、パナソニックとテスラは、高エネルギー密度を提供し、電気自動車の品質と寿命に最適化されたカスタマイズされた2170型NCAリチウムイオン電池セルを開発するために協力しました。これらのセルはテスラによってバッテリーパックに統合されており、彼らの車両の業界をリードする走行距離に貢献しています。パナソニックは、テスラのバッテリーマネジメントシステム(BMS)の正確な独自の運用パラメータを確認するのではなく、これらのセルのエネルギー密度と熱安定性を組成調整を通じて改善することに焦点を当てていると公言しています。
安全要件の増加と規制の義務
世界の自動車市場における安全基準はますます厳しくなっており、熱暴走、短絡、劣化による故障を軽減する高精度のBMSソリューションの採用を促進しています。規制当局は、標準化された性能試験、バッテリー認証フレームワーク、およびISO 26262のような機能安全規範の遵守を推進し続けています。これらの義務は、自動車メーカーに対して、危険な動作条件を防ぐために、堅牢な故障検出アルゴリズム、セル冗長メカニズム、およびインテリジェントなシャットダウンプロトコルを備えたBMSアーキテクチャを統合することを要求しています。バッテリーサイズが大きくなり、EVが高電圧プラットフォームに移行するにつれて、熱的不安定性のリスクが増加し、数千のセルにわたる電圧、電流、温度の正確な監視がより重要になります。自動車メーカーはまた、保証義務を満たし、バッテリー交換コストを削減するためにBMS分析に依存しています。規制、消費者の安全期待、およびOEM品質基準の相乗効果により、すべての推進タイプにわたる信頼性の高いBMSプラットフォームの進展と統合が強く加速しています。
主要なトレンドと機会:
接続されたクラウド対応およびOTA BMSプラットフォームの拡大
自動車のBMS分野を形作る主要なトレンドは、リモート診断、予測保守、リアルタイムのフリート最適化を可能にする接続されたソフトウェア駆動のアーキテクチャの出現です。クラウド接続されたBMSシステムは、OEMが数百万台の車両にわたるバッテリーの健康パターンを分析し、OTA(オーバー・ザ・エア)アップデートを通じてパフォーマンスのキャリブレーションを向上させることを可能にします。これらのプラットフォームは、モジュールの劣化を予測し、充電パターンを最適化し、エネルギー効率を向上させながらダウンタイムを削減します。車両テレマティクス、エッジコンピューティング、デジタルツインの採用が進むことで、AI駆動の健康予測、故障予測、ライフサイクル分析を統合する新たな機会が生まれます。特に物流、ライドシェアリング、公共交通機関において、フリートオペレーターは、運用計画を改善する集中型バッテリーモニタリングダッシュボードから利益を得ます。自動車メーカーがソフトウェア定義の車両にシフトする中、クラウド対応のBMSエコシステムは、サブスクリプションベースのエネルギー最適化、診断サービス、リモートパフォーマンスチューニングを通じて長期的な収益機会を提供します。
- 例えば、テスラのOTAインフラストラクチャは、グローバルフリート全体で年間約12〜24回のソフトウェアアップデートを各車両に提供します。これらのアップデートは、BMSの充電制限、熱プロファイル、回生ブレーキのバッテリーしきい値などのパラメータを変更し、パフォーマンスと安全性を向上させることがよくあります。
急速充電と高電圧EVアーキテクチャの採用拡大
超急速充電と高電圧EVシステムへの移行は、BMSの革新に強力な機会を提供します。現代のEVプラットフォームは、急速充電セッションをサポートし、エネルギー損失を削減し、車両性能を向上させるために、ますます400Vおよび800Vのアーキテクチャを利用しています。このシフトは、高電流フロー、熱スパイク、加速充電サイクルを正確に管理しながらバッテリーの健康を損なわない高度なBMS技術を必要とします。公共および民間のエンティティが急速充電ネットワークを拡大する中、熱放散、セルバランシング、および急速充電条件下でのサイクル寿命延長に最適化されたBMSシステムの需要が高まっています。高電圧システムはまた、電動モーターへのより良い電力供給を可能にし、堅牢なバッテリーモニタリングと保護機能の重要性をさらに高めます。急速充電インフラへの変革は、BMSプロバイダーに高解像度センサー、AIベースの充電管理、次世代の熱モデリングツールを開発する機会を提供します。
- 例えば、ヒュンダイのE-GMPプラットフォームは、最大239 kWのピークパワーを提供する800ボルト充電をサポートし、18分で10〜80%の再充電を可能にします。これは、高速BMS制御の電流変調とマルチゾーン熱バランシングを通じて可能になった機能です。
主要な課題:
高度なBMSハードウェア、ソフトウェア、およびセンサー統合の高コスト
市場の成長にもかかわらず、コストはメーカーと消費者にとって大きな課題です。高度なBMSプラットフォームは、高精度センサー、マイクロコントローラー、通信IC、および熱管理モジュールを必要とし、これらはすべてEVの生産費用を大幅に増加させます。テスト、検証、安全認証の複雑さは、OEMの開発コストをさらに引き上げます。コストに敏感な市場では、バッテリー性能、安全機能、手頃な価格の間で最適なバランスを達成することが難しくなります。さらに、半導体や特殊電子部品に関連するサプライチェーンの制約が生産遅延や価格の変動を引き起こす可能性があります。自動車メーカーがEV生産を拡大する中、信頼性や規制遵守を損なうことなくBMSコストを最小化することは、電気自動車の大量市場採用を確保するための重要な課題となります。
多様なバッテリー化学とプラットフォームにおけるスケーラビリティと互換性
バッテリーの化学組成、パック構成、高電圧アーキテクチャの多様性が増す中、スケーラブルなBMSプラットフォームの設計には課題が生じています。自動車メーカーは、セルの形式(パウチ、プリズマティック、シリンダー)、化学組成(NMC、LFP、NCA、全固体)、モジュールアーキテクチャが異なる複数のEVモデルを開発しており、ユニバーサルなBMSの標準化が困難です。これらのシステム間の互換性を確保するには、柔軟性の高いソフトウェアアルゴリズム、適応可能な通信プロトコル、モジュール化されたハードウェア設計が必要です。分散型BMS、ワイヤレスBMS構成、自律的な安全機能の増加により、統合の複雑さはさらに増します。各構成は、正確性と信頼性を確保するために厳格な検証を必要とし、開発期間が延びることがよくあります。この課題は、OEMが製品ライン全体で一貫した性能と安全基準を維持しながらEVポートフォリオを拡大しようとする中で、より顕著になります。
地域分析:
北アメリカ
北アメリカは、自動車BMS市場の約28%を占めており、アメリカとカナダでの強力なEV採用、充電インフラの拡大、OEMによる高電圧EVプラットフォームへの加速投資によって支えられています。ゼロエミッション車を促進する規制の義務により、厳しい安全性と性能要件を満たすことができる高度なBMSアーキテクチャの統合が推進されています。この地域は、バッテリー分析、OTA対応BMSプラットフォーム、熱管理の革新における技術的リーダーシップの恩恵を受けています。商用車両の電動化の進展—特に物流バンやバス—が需要をさらに増幅し、北アメリカをプレミアムでソフトウェア駆動のBMSソリューションの重要な拠点として位置づけています。
ヨーロッパ
ヨーロッパは、世界市場の約32%を占めており、積極的な脱炭素目標、厳しい車両排出基準、ドイツ、フランス、英国、北欧諸国での急速なEV普及により、主要地域となっています。強力な政府のインセンティブと成熟した充電エコシステムが、次世代BMSへのOEM投資を支援しており、安全性アルゴリズムの強化、モジュールレベルの監視、予測保守機能を備えています。ヨーロッパの自動車メーカーは、800Vプラットフォームや全固体電池プログラムをますます採用しており、高度に洗練されたBMSアーキテクチャが求められています。商用EVの普及—特に市営交通やラストマイル配送—も、ヨーロッパをBMS展開の先駆者としての地位を強化しています。
アジア太平洋
アジア太平洋は、中国の圧倒的なEV生産能力、日本と韓国での急速な採用、バッテリー、EV、パワーエレクトロニクスの国内製造エコシステムの拡大により、約34%の市場シェアを持ってリードしています。中国のリチウムイオンおよびLFPベースのEVの大規模展開は、コスト効率が高く、かつインテリジェントなBMSプラットフォームの高ボリューム需要を促進しています。政府の支援によるインセンティブ、強力な地元のサプライチェーン、EV中心の自動車メーカーの台頭が、熱安全性、セルバランシング、ワイヤレスBMSソリューションの革新を加速させています。二輪車、バス、商用車両の電動化の進展が、アジア太平洋をスケーラブルで高ボリュームのBMS生産の世界的な中心地としての役割をさらに強化しています。
世界のその他の地域 (RoW)
世界のその他の地域は市場の約6%を占めており、ラテンアメリカ、中東、アフリカの一部での初期段階のEV採用が、基本から中級のBMS技術への需要を徐々に促進しています。政府は燃料依存を減らすために、電気バスのパイロットプログラム、充電ステーションの展開、フリートの電化を開始し、段階的な市場成長を支援しています。EVの普及は依然として限られていますが、ハイブリッド車への関心の高まり、インフラの改善、新興市場へのOEMの拡大が機会を生み出しています。これらの地域が規制の枠組みを強化し、よりクリーンなモビリティに移行するにつれて、BMSの採用は着実に加速すると予想されます。
市場セグメンテーション:
推進タイプ別
- バッテリー電気自動車 (BEV)
- プラグインハイブリッド電気自動車 (PHEV)
- ハイブリッド電気自動車 (HEV)
車両タイプ別
- 乗用車
- 商用車
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境:
自動車用バッテリーマネジメントシステム市場の競争環境は、OEMが高電圧EVプラットフォームと高度なリチウムイオン化学に移行する中で、激しい革新、戦略的パートナーシップ、急速な技術アップグレードによって定義されています。主要企業は、バッテリーの安全性、熱性能、ライフサイクルの信頼性を向上させるために、統合されたハードウェアとソフトウェアのアーキテクチャ、高精度のセンサー、AI駆動の分析に焦点を当てています。主要プレーヤーは、分散型およびワイヤレスBMS設計でポートフォリオを拡大し、多様な車両クラスにわたるモジュール式のスケーラビリティをサポートしています。自動車メーカー、バッテリーメーカー、半導体サプライヤー間の協力は、固体電池と超高速充電システムに最適化された次世代制御ユニットの開発を加速します。機能安全認証、サイバーセキュリティ、OTAアップデート機能への継続的な投資が競争優位性を強化します。同時に、アジア太平洋の新興サプライヤーは、大量市場向けEVに特化したコスト効率の高い大量生産BMSソリューションを提供することで競争を激化させています。世界的なEV生産が成長する中、メーカーはBMSプラットフォームのインテリジェンス、精度、長期耐久性で競争し、非常にダイナミックな市場環境を形成しています。
主要プレーヤー分析
- LG化学株式会社(韓国)
- アナログ・デバイセズ(米国)
- コンチネンタルAG(ドイツ)
- ミッドトロニクス(米国)
- ロバート・ボッシュGmbH(ドイツ)
- NXPセミコンダクターズNV(オランダ)
- ジョンソン・マッセイ株式会社(英国)
- インテルコーポレーション(米国)
- デンソー株式会社(日本)
- 東芝株式会社(日本)
最近の開発:
- 2025年10月、NXPセミコンダクターズは、業界初のエレクトロケミカルインピーダンス分光法(EIS)バッテリーマネジメントチップセットを発表しました。この新しいシステムソリューションは、2025年10月29日に発表され、電気自動車やエネルギー貯蔵システムの安全性、寿命、性能を向上させることを目的としています。チップセットは、EIS測定を3つのバッテリーマネジメントシステムユニットに直接統合し、自動車メーカーがバッテリーの健康状態と動作についてより深い洞察を得ることを可能にします。2024年11月には、NXPは業界初の超広帯域(UWB)機能を備えたワイヤレスバッテリーマネジメントシステムソリューションを発表しました。この新しいUWB BMSソリューションは、コストがかかり複雑な製造プロセスを含む開発の課題を克服し、EVの普及を加速する重要なステップを示しています。このソリューションは、共通のソフトウェアアーキテクチャと安全ライブラリを使用して有線および無線のBMS構成をサポートするNXPのFlexComチップセットの一部であり、OEMが2025年第2四半期に評価と開発を開始できるようになっています。
- 2025年8月、ミッドトロニクスは、インドの成長する電気自動車市場向けに特別に設計された次世代バッテリーテスト革新を発表しました。同社は、ヒュンダイ、トヨタ、JLR、ボルボ、マヒンドラ、タタ・モーターズを含む主要OEMとの戦略的パートナーシップを通じて、EVセクターでの存在感を加速しています。各パートナーシップは、特定のOEM EVモデルのアーキテクチャと要件に合わせたカスタムバッテリーテストソリューションの開発を含んでいます。2023年5月には、ミッドトロニクスとMAHLEは、バッテリー電気自動車向けのサービス機器を共同開発するための覚書を締結し、戦略的パートナーシップを発表しました。この協力は、ブランドに関係なく、バッテリーと車両のライフサイクル全体を通じて、リチウムイオンバッテリーの診断からメンテナンスまで、安全で使いやすく効果的なサービスをワークショップに提供することを目的としています。ミッドトロニクスのパートナーシップへの貢献には、低電圧および高電圧バッテリーモニタリング、検査、診断、サービスにおけるリーダーシップポジションが含まれています。
- 2024年9月、LG化学株式会社 / LGエナジーソリューション(韓国)は、新ブランド「B.around」を立ち上げ、ハードウェア、ソフトウェア、SDVプラットフォーム最適化サービスを組み合わせた完全なバッテリーマネジメントトータルソリューションを提供し、安全性、診断、バッテリー状態の監視を強化します。
- 2023年10月:インフィニオンテクノロジーズAGは、ニュートロンコントロールズと協力して、インフィニオンのチップセットに基づくバッテリーマネジメントシステムの開発を加速するECU8システムプラットフォームを開発しました。ECU8エネルギーコントロールユニットは、AURIX TC3xx & TC4xx、TLE9015 ISO UARTトランシーバー、TLF35584ハイパーソニックPMIC、TLE9012 ISO UARTバッテリーインターフェースカードを備えたマイクロコントローラーモジュールで構成されています。
レポートのカバレッジ:
この調査レポートは、推進タイプ、車両タイプ および 地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートはまた、業界を形成する市場のダイナミクス、規制の状況、および技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 自動車メーカーは、高電圧EVアーキテクチャと長距離バッテリーデザインをサポートするために、先進的なBMSプラットフォームをますます採用するでしょう。
- 全固体電池の商業化は、熱管理と充電制御の精度を強化した次世代BMSの需要を加速させます。
- AI駆動の予測分析は、バッテリーの健康状態を監視し、ライフサイクルのパフォーマンスを最適化するための標準となるでしょう。
- ワイヤレスおよび分散型BMSソリューションは、配線の複雑さを軽減し、スケーラビリティを向上させるために重要性を増すでしょう。
- 急速充電の互換性は、熱管理、電流制御、リアルタイム保護アルゴリズムの革新を促進します。
- OTA(オーバー・ザ・エア)BMSの更新が拡大し、継続的なパフォーマンスの改善とリモート診断を可能にします。
- BMSプラットフォームがソフトウェア定義車両アーキテクチャに深く統合されるにつれて、サイバーセキュリティ機能が強化されるでしょう。
- 商業車両や物流業者は、運用の最適化のために集中型BMSダッシュボードにますます依存するようになるでしょう。
- バッテリーの安全性に関する規制の強化は、高精度のセンシングと故障検出システムの採用を加速させます。
- 乗用車および商用車セグメント全体でのEVの世界的な生産は、BMS需要の長期的な成長を支えるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動車バッテリーマネジメントシステム市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、自動車用バッテリーマネジメントシステム市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた自動車バッテリー管理システムのセグメントはどれですか?
自動車用バッテリーマネジメントシステム市場の成長を促進している主な要因は何ですか?
自動車バッテリー管理システム市場の主要企業はどこですか?
2024年に自動車用バッテリーマネジメントシステム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動車用バッテリーマネジメントシステム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動車用バッテリーマネジメントシステム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5.46 billion → 2032: USD 21.82 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動車用バッテリーマネジメントシステム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動車用バッテリーマネジメントシステム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動車用バッテリーマネジメントシステム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動車用バッテリーマネジメントシステム市場市場の成長要因
- 3.3 自動車用バッテリーマネジメントシステム市場市場の抑制要因および課題
- 3.4 自動車用バッテリーマネジメントシステム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動車用バッテリーマネジメントシステム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動車用バッテリーマネジメントシステム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動車用バッテリーマネジメントシステム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動車用バッテリーマネジメントシステム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動車用バッテリーマネジメントシステム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動車用バッテリーマネジメントシステム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動車用バッテリーマネジメントシステム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動車用バッテリーマネジメントシステム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動車用バッテリーマネジメントシステム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動車用バッテリーマネジメントシステム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動車用バッテリーマネジメントシステム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動車用バッテリーマネジメントシステム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動車用バッテリーマネジメントシステム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動車用バッテリーマネジメントシステム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動車用バッテリーマネジメントシステム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動車用バッテリーマネジメントシステム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動車用バッテリーマネジメントシステム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動車用バッテリーマネジメントシステム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動車用バッテリーマネジメントシステム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
