
自動化需要応答市場概要:
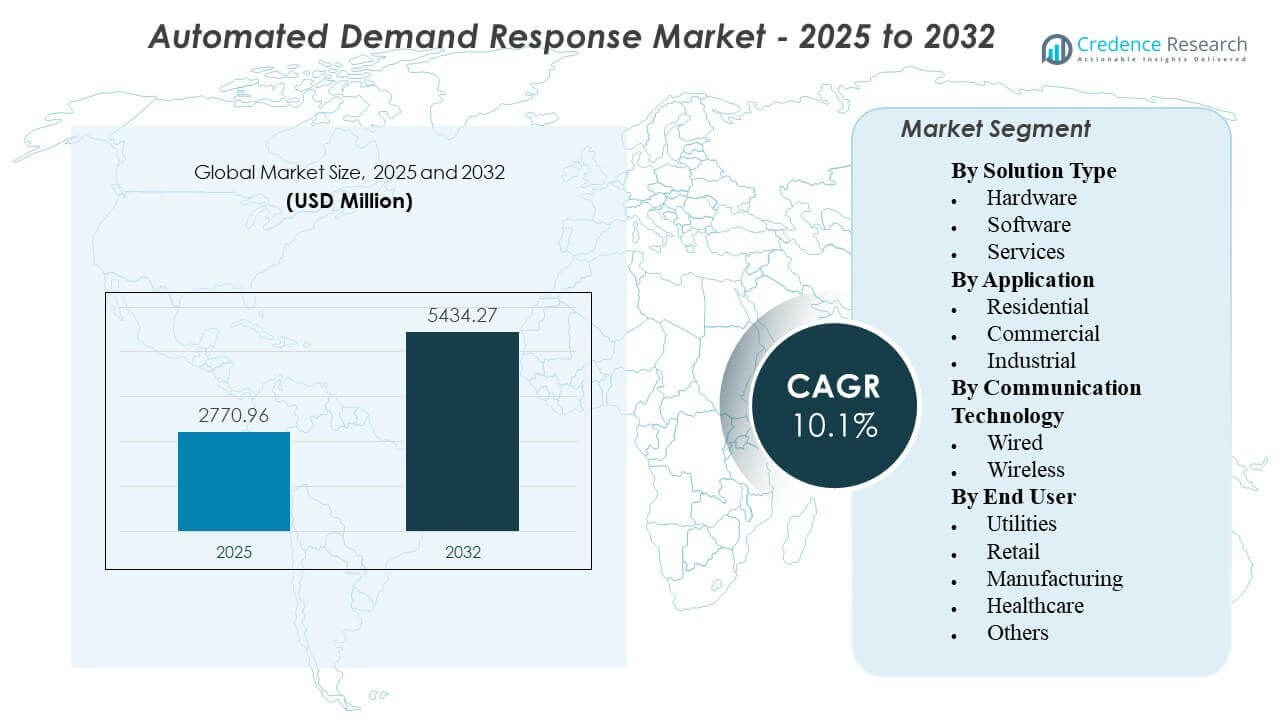
世界の自動化需要応答市場の規模は2025年に27億7096万米ドルと推定され、2032年には54億3427万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)10.1%で成長します。成長は、ユーティリティおよび大規模なエネルギー消費者がピーク負荷管理を自動化し、迅速で再現可能な応答アクションを通じてグリッドの信頼性を向上させる必要性の加速によって推進されています。グリッド運用のデジタル化の進行と、接続された建物および産業用制御の広範な展開が、参加を強化し、顧客ポートフォリオ全体でのイベントパフォーマンスを向上させています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 自動化需要応答市場規模 2025 | 27億7096万米ドル |
| 自動化需要応答市場、CAGR | 10.1% |
| 自動化需要応答市場規模 2032 | 54億3427万米ドル |
主要市場動向とインサイト
- 市場は2025年に27億7096万米ドルと評価され、ユーティリティ主導およびアグリゲーター対応プログラムでの強力な採用の勢いを反映しています。
- 市場は2032年までに54億3427万米ドルに達すると予測されており、商業および産業顧客基盤全体での展開の拡大によって支えられています。
- 市場は10.1%のCAGRで拡大すると予想されており、自動化対応の負荷柔軟性への持続的な投資を示しています。
- 予測期間2025–2032年は、グリッドの近代化と接続デバイスの採用に関連する複数年のプログラム拡大サイクルを強調しています。
- 基準年2025年と予測年2032年は、ユーティリティの容量計画と需要側の柔軟性調達サイクルに合わせた計画の視野を反映しています。
セグメント分析
自動化需要応答の採用は、ユーティリティや大規模なエネルギーユーザーが手動イベント参加から予測可能性を向上させ、運用負担を軽減し、再現可能なパフォーマンスを可能にする自動化に移行するにつれて拡大しています。プログラム運営者は、特に複数のサイトにまたがるポートフォリオに対して、資産のオンボーディング、イベントのディスパッチ、監視、測定フレームワークを含むエンドツーエンドのワークフローをますます優先しています。既存の建物または産業用制御システムを最小限の改造の複雑さで統合できる場合、商業施設や特定の産業負荷での迅速なスケーリングをサポートし、展開経済が改善します。
セグメントのパフォーマンスは、エンドユーザー間の制御可能性とリスク許容度の違いも反映しています。商業ビルは、HVAC、照明、冷蔵戦略を通じて高頻度で低中断の柔軟性を提供することが多いのに対し、産業参加はプロセスの制約と設計された削減経路に依存しています。通信の選択とソリューションの設計は、迅速な展開、相互運用性、サイバーセキュリティ制御をますます強調しており、ベンダーは分散資産全体での統合能力、信頼性、スケーラビリティを通じて差別化を図っています。
ソリューションタイプ別インサイト
ソフトウェアは、イベントスケジューリング、ディスパッチロジック、ポートフォリオ監視、レポートワークフローなどのオーケストレーション機能に依存する自動需要応答のため、導入をリードすると予想されています。購入者は、メーターリング、グリッド運用ツール、オンサイトコントロールと統合でき、数千のエンドポイントにわたってスケーラブルなオンボーディングをサポートするプラットフォームを優先します。プログラムが成熟するにつれて、ソフトウェアの差別化は、相互運用性、ポリシーベースの自動化、パフォーマンス検証の準備にますます集中しています。サービスは、統合の複雑さ、顧客の有効化ニーズ、およびマルチサイトポートフォリオ全体での継続的な最適化要件により、ソフトウェアと並行して拡大します。
アプリケーション別インサイト
商業は、建物が制御可能な負荷を提供し、運用の中断が少なく、明確な快適性の制約があるため、主要なアプリケーション領域であり続けると予想されています。多くの商業施設はすでに建物管理システムを運用しており、統合時間を短縮し、チェーンやポートフォリオ全体での迅速な展開をサポートします。産業の需要は、柔軟性が非重要な負荷に設計できる場所で依然として重要ですが、採用はプロセスの感度やサイト固有の設計要件に基づいて異なります。住宅の参加は、接続されたデバイスが広く普及している場所で増加していますが、結果はデバイスの普及率と顧客のエンゲージメントの一貫性に依存します。
通信技術別インサイト
ワイヤレスは、広範な再配線なしで分散されたメーターの背後にある資産全体で迅速な展開を可能にするため、商業チェーンや地理的に分散したポートフォリオに適しているため、リードすると予想されています。ワイヤレス接続は、サイト条件が異なる場所での迅速な改修と広範なデバイス互換性もサポートします。採用の優先事項には、インストール速度に加えて、サイバーセキュリティの姿勢、信頼性、ネットワークの回復力がますます含まれています。有線は、決定論的なパフォーマンスと厳密に制御されたネットワークが好まれる産業環境や重要な環境で依然として重要です。
エンドユーザー別インサイト
ユーティリティは、ほとんどの自動需要応答プログラムを設計、調達、運用し、ポートフォリオレベルの可視性と制御を必要とするため、主要なエンドユーザーであると予想されています。ユーティリティはまた、メーターリング、決済、グリッド運用システムとの統合要件を推進し、ソリューションの選択とベンダーの差別化に影響を与えます。製造業の採用は、エネルギーコストの露出が高く、サイトがコアプロセスに影響を与えることなく構造化された柔軟性を実装できる場所で増加しています。医療の参加は、非臨床負荷に焦点を当て、安全性、冗長性、厳格な運用制約を優先する傾向があります。
自動化需要応答市場の推進要因
グリッドの信頼性ニーズとピーク負荷管理
電力会社は、容量マージンの縮小とピークイベントの頻度増加に直面しており、信頼性のある負荷柔軟性の価値が高まっています。自動化された需要応答は、自発的で手動の応答を、運用摩擦を減らしながら繰り返し可能なイベント実行に変換します。ピーク管理が一度限りの行動ではなく計画ツールとなるにつれて、プログラム所有者は数千のエンドポイントにわたってスケールできる自動化を優先します。この推進要因は、電力会社が制約されたグリッド条件下で一貫したパフォーマンスと迅速なディスパッチ応答を必要とする場合に最も強力です。
接続されたデバイスと建物/産業制御の拡大
スマートサーモスタット、建物管理システム、産業制御層の広範な展開は、自動化された応答の対象基盤を改善します。制御システムが既に存在する場合、ADRは改修を少なくして実施でき、プログラムの展開を加速し、参加の経済性を向上させます。接続された制御は、段階的な削減、設定値の調整、自動回復ロジックなど、より詳細な戦略を可能にします。これにより、居住者の快適さや重要なプロセスを大幅に妨げることなく、達成可能な負荷削減が増加します。
- 例えば、Enel Xは、オーストラリアのLineageのオックスフォード冷蔵施設が冷蔵容量を倍増させながら、年間37 GWhの電力使用を維持し、需要が高い期間に最大3,250 kWを2時間まで削減できると報告しています。これにより、運用や製品品質に影響を与えることなく、需要を削減できます。
エネルギーコストの変動性の上昇と運用コストの最適化
大規模な商業および産業ユーザーは、ピーク需要料金を削減し、エネルギー生産性を向上させるツールをますます求めています。自動化されたプログラムは手動介入の必要性を減らし、労働負担を軽減し、複数のサイトにわたる一貫性を向上させます。参加者はまた、イベントのパフォーマンスとベースラインの追跡に関するより良い可視性を享受し、内部エネルギーガバナンスをサポートします。結果として得られるROIの物語は、特に複数の施設やエネルギー集約的な運用を管理する顧客の間で採用を強化します。
- 例えば、Enel Xは、オンタリオのKimberly-Clarkのハンツビル工場(7 MW施設)が、4時間のディスパッチ中に5.3 MWを削減し、純粋に手動のシャットダウン決定に頼るのではなく、計画されたメンテナンスと需要応答を調整できたと記録しています。
需要側柔軟性における政策支援と電力会社の投資
多くの電力市場は、システムのバランスをサポートし、インフラのアップグレードを延期するために需要側の参加を促進するメカニズムを強化しています。電力会社は、登録とパフォーマンスを向上させるための技術をますます資金提供または共同資金提供しており、自動化対応ソリューションの採用を加速させています。需要側の柔軟性が、より広範なグリッド近代化アジェンダの一部となるにつれて、ADRはメータリング、配電運用、顧客プログラムにわたる統合優先事項から利益を得ます。この推進要因はまた、スケーラブルなソフトウェアとサービスエコシステムを好む長期的なプラットフォーム調達サイクルをサポートします。
自動化需要応答市場の課題
自動化された需要応答プログラムは、異なるサイト、デバイス、プロトコル間での統合の複雑さに直面しており、これが展開のタイムラインを遅らせる可能性があります。顧客はしばしば異なる世代の機器を運用しており、一貫した制御動作を達成するには、サイト固有のエンジニアリングとテストが必要です。サイバーセキュリティとデータガバナンスの要件は、特にリモートディスパッチが重要な運用システムに触れる場合に、さらなる摩擦を引き起こします。これらの要因は実装コストを増加させ、初期のパイロットを超えたスケールアップを遅らせる可能性があります。
パフォーマンス保証はもう一つの課題であり、結果はベースラインの方法論、デバイスの応答性、イベント中の顧客の運用制約に依存します。産業および医療の参加者は、削減可能な範囲に厳しい制限を課すことが多く、柔軟性の深さを減少させ、慎重な自動化ロジックが必要です。測定と検証の実践はプログラムによって異なる場合があり、提供された価値と決済結果に関する紛争を引き起こすことがあります。ポートフォリオが拡大するにつれて、数千のエンドポイントにわたる一貫した応答品質を維持することは、継続的な運用負担となります。
- 例えば、EnergyHubは、管理下にある分散型エネルギーリソースが100万を超え、それらのリソースが1.35 GWの柔軟性を提供した最初のDERMSプロバイダーになったと報告しています。
自動化需要応答市場のトレンドと機会
重要なトレンドは、複数の資産タイプにわたるポートフォリオベースのオーケストレーションへのシフトであり、ADRが建物の制御、分散型エネルギーリソース、新たな柔軟な負荷と共に調整されます。プログラム運営者は、サイトごとのセットアップ時間を短縮し、スケーラビリティを向上させるために、オンボーディングとディスパッチのワークフローを標準化しています。このトレンドは、デバイスの登録を簡素化し、制御戦略を自動化し、強力な監視可視性を提供するプラットフォームに機会を生み出します。大規模なフリートにわたる再現可能なパフォーマンスを示すことができるベンダーは、ユーティリティ全体の展開においてより良い位置にあります。
- 例えば、AutoGridは、そのプラットフォームが40以上のグローバルエネルギー顧客にわたって8 GWの柔軟なリソースを管理しており、Tata Powerのプログラムでは、55,000の住宅顧客と6,000の大規模商業および産業顧客を巻き込むことで、最初の6か月以内に75 MWのピーク容量削減をサポートしたと述べています。
もう一つのトレンドは、顧客体験と運用のシンプルさに対する関心の高まりであり、自動化は日常業務での採用が容易で信頼性が高いものでなければなりません。ソリューションは、設定可能な快適性/プロセスのガードレールとよりスマートなイベント回復戦略を通じて、混乱を最小限に抑えるように設計されています。これは、標準化された展開モデルを重視する商業チェーン、複数サイトの小売業者、管理された不動産ポートフォリオにおける機会を開きます。サービス主導の提供と長期的な最適化サポートは、プログラム所有者が一度限りの設置ではなく、持続的なパフォーマンスを追求する中で、ますます重要になっています。
地域の洞察
北アメリカ
北アメリカは、確立された需要応答プログラムの構造、高い普及率のグリッドと顧客側インフラ、および成熟した商業および産業参加モデルにより、2025年に38.2%のシェアを占めています。この地域のユーティリティとアグリゲーターは通常、スケーラブルな自動化、標準化されたオンボーディング、および運用の信頼性を重視しており、大規模なポートフォリオ全体での繰り返し可能なイベント実行をサポートしています。商業ビルは、既存のビル管理システムと中央集権的な施設管理を通じて自動化を実施できるため、主要な展開基盤として残っています。この地域のベンダーエコシステムと統合能力も、ユーティリティ主導の展開に対する迅速な価値提供をサポートしています。
ヨーロッパ
ヨーロッパは、強力な脱炭素化アジェンダと、電力システム全体で再生可能エネルギーの普及が進む中での柔軟性への注目の高まりに支えられ、2025年に22.7%のシェアを占めました。採用は市場固有のフレームワークを通じて進行し、国レベルのプログラム設計、規制構造、およびグリッドオペレーターの要件によって実施が形作られます。需要応答の参加は、商業ビルのストックと産業クラスターが運用の継続性を損なうことなく予測可能な柔軟性を提供できる場合に強化されます。ユーティリティが自動化をより広範なスマートグリッドおよび柔軟性戦略に統合する際、相互運用性とサイバーセキュリティの考慮事項が中心となります。
アジア太平洋
アジア太平洋は、都市部での急速な負荷成長、商業インフラの拡大、およびピーク管理と自動化された柔軟性の価値を高めるグリッドストレスによって、2025年に27.1%のシェアを獲得しました。採用は通常、スマートグリッドの展開と接続されたビルおよび産業オートメーションを進める市場でより速く進行します。大規模な商業ポートフォリオとエネルギー集約型産業は、統合障壁を標準化された展開モデルを通じて管理できるスケーラブルなユースケースを提供します。ユーティリティと規制当局が柔軟性プログラムを拡大するにつれて、ソリューションプロバイダーはオーケストレーションプラットフォームとスケーラブルなデバイス接続の需要増加から利益を得ます。
ラテンアメリカ
ラテンアメリカは、2025年に7.4%のシェアを占め、採用は一般的にプログラムおよびプロジェクト主導であり、グリッドの近代化と信頼性のニーズが需要側の柔軟性を促進する市場で勢いが最も強いです。商業および産業の参加は特定の市場で意味のあるものとなり得ますが、スケーリングは政策の明確さ、ユーティリティの投資サイクル、およびインフラの展開を可能にすることに依存します。レトロフィットの複雑さを最小限に抑え、明確な運用コスト削減を提供するソリューションは、より速く浸透する傾向があります。パートナーシップとサービス主導のモデルは、オンボーディングを加速し、マルチサイト展開でのパフォーマンス結果を改善するために重要となることがあります。
中東・アフリカ
中東・アフリカは2025年に推定4.6%のシェアを持ち、近代化イニシアチブ、大規模商業ユーザー、効率化プログラムを中心に採用が進む新興市場として位置づけられています。需要応答のユースケースは、特に高負荷施設や急成長する都市開発において、信頼性、ピーク管理、運用の回復力を優先することが多いです。導入には通常、慎重な統合計画、サイバーセキュリティ管理、運用の安全策が必要であり、特に重要な施設ではこれが求められます。成長は、ユーティリティ主導のデジタル化ロードマップが強力で、商業インフラが拡大している市場に集中すると予想されています。
競争環境
競争は、大規模で信頼性のある自動イベント実行を提供する能力、ユーティリティシステムと顧客側の制御との統合、そして多様なポートフォリオにわたる測定と報告の要件をサポートする能力によって形成されます。ベンダーは、プラットフォームの相互運用性、デバイスとプロトコルのサポート、サイバーセキュリティの姿勢、展開の摩擦を減らすサービスを通じて差別化を図ります。プログラムがパイロットを超えて拡大するにつれて、購入者はオンボーディングを簡素化し、ワークフローを標準化し、複数の顧客セグメントとサイトタイプにわたって一貫したパフォーマンスを提供するソリューションをますます好むようになります。
Itron Inc.は、ユーティリティが顧客側の柔軟性をより広範な配電操作と調整できる場合に自動化の価値が増すグリッドエッジの実現を中心に位置付けられています。同社のアプローチは通常、統合準備、運用の可視性、大規模なエンドポイントフットプリントにわたるスケーラビリティを重視するユーティリティ調達の優先事項と一致します。自動化された需要応答が拡大するにつれて、メータリング、グリッド操作、顧客側の制御を接続する能力がユーティリティ展開の実用的な差別化要因となります。この位置付けは、異質な顧客ポートフォリオにわたって標準化されたオンボーディングと再現可能なパフォーマンスを必要とする展開をサポートします。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、以下を含む主要企業に関する情報が含まれています:
- Itron Inc.
- 日立製作所
- 三菱電機株式会社
- イートン・コーポレーション plc
- ゼネラル・エレクトリック・カンパニー
- ABB Ltd.
- シュナイダーエレクトリック SE
- シーメンスAG
- ハネウェル・インターナショナル Inc.
- エネル S.p.A. / エネル X
- ジョンソンコントロールズ Inc.
- AutoGrid Systems, Inc.
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために定量的に分析されます。
最近の動向
- 2026年2月、タタ・パワーはAutoGridと提携し、インドでAI対応のスマートエネルギー管理を拡大しました。この発表では、タタ・パワーの新しいプログラムがAutoGrid Flexプラットフォームに基づいて構築され、EZ Homeスマートプラグプラットフォームによってサポートされる自動需要応答層も追加されると述べられています。
- 2025年12月、EnergyHubはResideoのグリッドサービス需要応答事業を買収しました。この動きは、EnergyHubが単一のグリッドエッジDERMSプラットフォームを通じて、サーモスタット、電気自動車、バッテリーなどの接続デバイスを管理する能力を拡大することを目的としています。
- 2025年7月、ConstellationとGridBeyondはPJMでAI駆動の需要応答プログラムを開始しました。GridBeyondの予測分析プラットフォームを使用して、ビジネス顧客がピーク時の電力使用を削減し、コストを削減し、グリッドの柔軟性を向上させるのを支援します。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 2,770.96百万 |
| 2032年の収益予測 | USD 5,434.27百万 |
| 成長率 (CAGR) | 10.1% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| 対象セグメント | ソリューションタイプ別見通し: ハードウェア、ソフトウェア、サービス; 用途別見通し: 住宅、商業、産業; 通信技術別見通し: 有線、無線; エンドユーザー別見通し: ユーティリティ、小売、製造、医療、その他 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Itron Inc.; 日立製作所; 三菱電機株式会社; イートンコーポレーションplc; ゼネラル・エレクトリック・カンパニー; ABB Ltd.; シュナイダーエレクトリックSE; シーメンスAG; ハネウェルインターナショナルInc.; Enel S.p.A. / Enel X; ジョンソンコントロールズInc.; AutoGrid Systems, Inc. |
| ページ数 | 330 |
セグメンテーション
ソリューションタイプ別
- ハードウェア
- ソフトウェア
- サービス
用途別
- 住宅用
- 商業用
- 産業用
通信技術別
- 有線
- 無線
エンドユーザー別
- 公共事業
- 小売
- 製造業
- 医療
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の自動需要応答市場の市場規模はどのくらいですか?
2032年までの予想市場規模はどのくらいですか?
2025年から2032年までの市場のCAGRは何ですか?
この市場で取り上げられている主要なソリューションタイプは何ですか?
自動需要応答の主な用途は何ですか?
この市場の主なエンドユーザーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動需要応答市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動需要応答市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2,770.96 million → 2032: USD 5,434.27 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動需要応答市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動需要応答市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動需要応答市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動需要応答市場市場の成長要因
- 3.3 自動需要応答市場市場の抑制要因および課題
- 3.4 自動需要応答市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動需要応答市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動需要応答市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動需要応答市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動需要応答市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動需要応答市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動需要応答市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動需要応答市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動需要応答市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動需要応答市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動需要応答市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動需要応答市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動需要応答市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動需要応答市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動需要応答市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動需要応答市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動需要応答市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動需要応答市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動需要応答市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動需要応答市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
