
市場概要
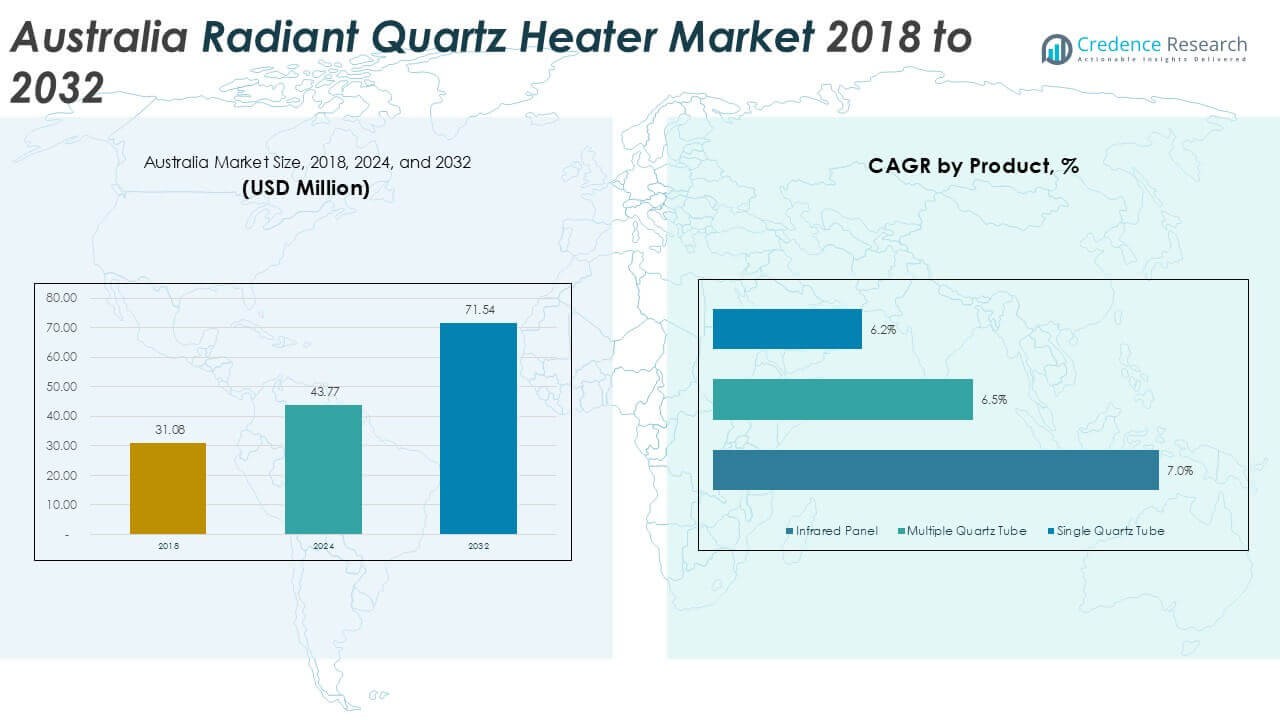
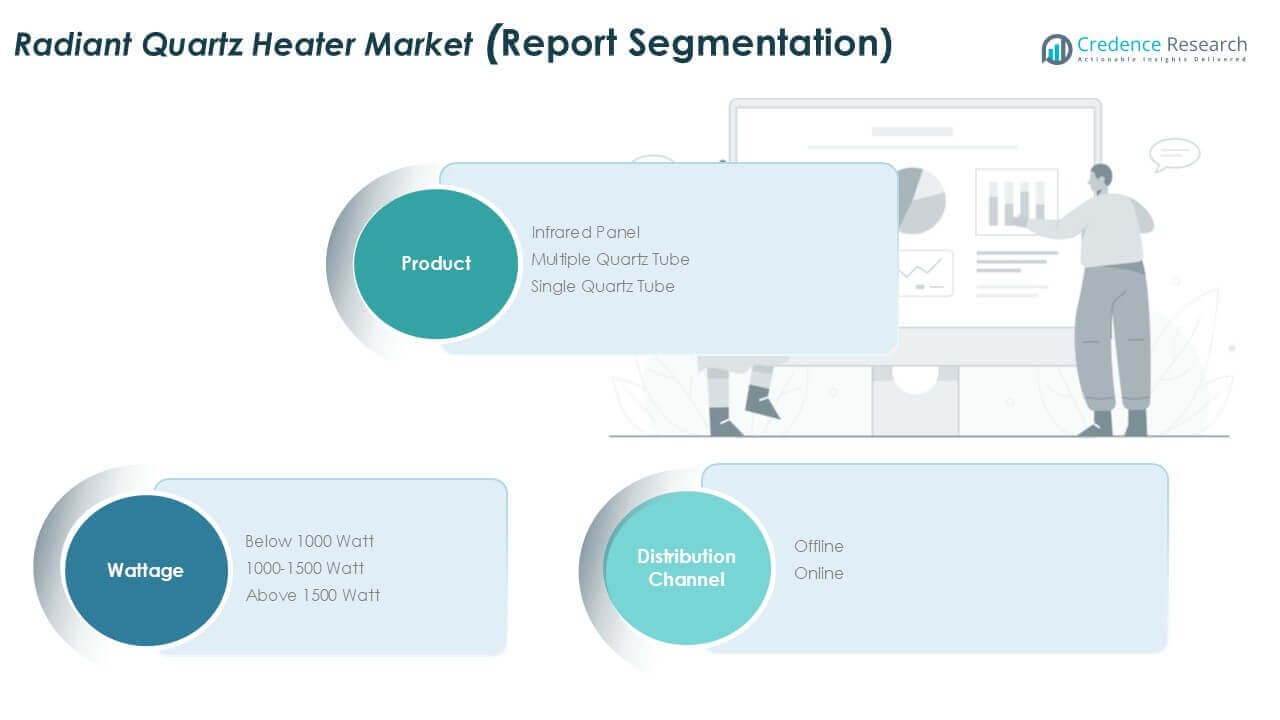
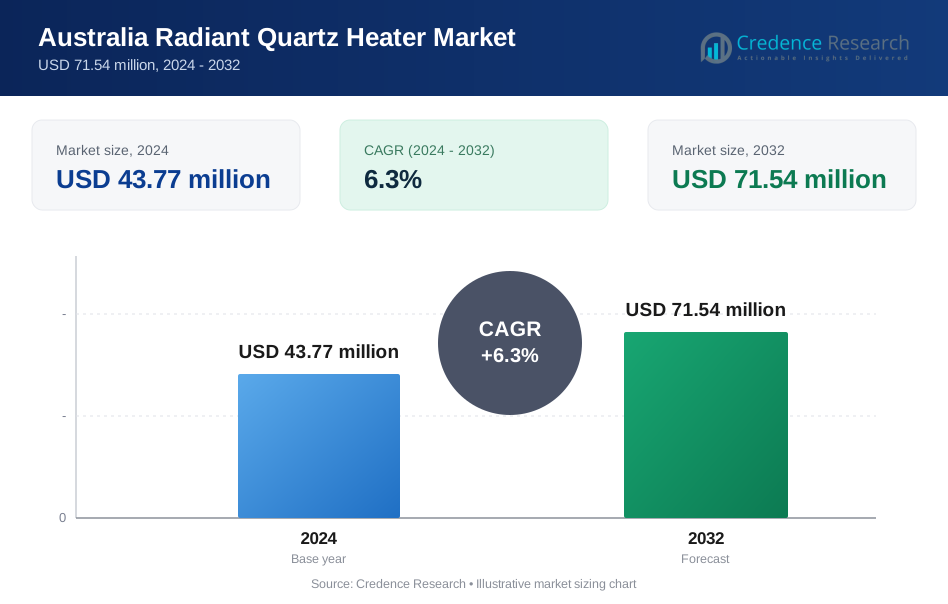
オーストラリアのラジアントクォーツヒーター市場規模は、2018年に3,108万米ドル、2024年に4,377万米ドルと評価され、予測期間中に年平均成長率6.3%で2032年までに7,154万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| オーストラリアラジアントクォーツヒーター市場規模 2024 | 4,377万米ドル |
| オーストラリアラジアントクォーツヒーター市場、CAGR | 6.3% |
| オーストラリアラジアントクォーツヒーター市場規模 2032 | 7,154万米ドル |
オーストラリアのラジアントクォーツヒーター市場は、Heat Australia Pty Ltd、Convectronics、Lasko Products、TPI Corporation、Watlow、Duraflame、SPACE-RAY、Tempco Electric Heater Corporation、Döbeln Elektrowärme GmbH、Sawhney Industriesを含む国内外のプレーヤーが混在しています。これらの企業は、安全性の遵守、製品効率、販売網の広さで競争しています。地元ブランドは強力なオフライン流通の恩恵を受け、グローバルプレーヤーはブランドの規模と製品の幅を活用しています。ニューサウスウェールズ州は、都市部の住宅密集と高い交換需要により33%のシェアで市場をリードしています。ビクトリア州は、寒い冬と長い暖房期間に支えられ、28%のシェアで続きます。クイーンズランド州、西オーストラリア州、南オーストラリア州は、季節的および地域的な需要パターンにより、残りのシェアを占めています。
市場の洞察
- オーストラリアのラジアントクォーツヒーター市場は2024年に4,377万米ドルに達し、2032年までに年平均成長率6.3%で成長すると予測されており、安定した交換需要と都市部での使用が推進要因です。
- 電気料金の上昇とゾーン暖房の好みが採用を促進し、クォーツヒーターは小さなスペースで瞬時に暖かさを提供し、エネルギー使用を制御します。
- デザイン主導の赤外線パネルヒーターが約42〜45%のセグメントシェアを占め、1000〜1500ワットモデルがバランスの取れた性能と効率で約50%のシェアを持っています。
- 競争は中程度で、地元およびグローバルブランドは安全機能、中価格帯、強力なオフライン小売の存在に焦点を当てており、オンライン販売が価格圧力を強めています。
- ニューサウスウェールズ州が約33%のシェアでリードし、ビクトリア州が28%で続き、クイーンズランド州、西オーストラリア州、南オーストラリア州が気候変動によって形成された残りの需要を占めています。
市場セグメンテーション分析:
製品別
赤外線パネルヒーターは、オーストラリアのラジアントクォーツヒーター市場を支配し、約42〜45%のシェアを持っています。スリムで壁掛け型の暖房を求める現代の住宅やアパートからの強い需要があります。赤外線パネルは均一な熱、静かな動作、強い視覚的魅力を提供します。消費者は迅速な暖房と表面の眩しさの軽減を評価します。ホスピタリティやオフィスのユーザーも目立たないデザインを好みます。複数のクォーツチューブヒーターは、大きなスペース向けの高い熱出力によって続きます。単一のクォーツチューブモデルは予算重視の購入者に対応します。デザインの好み、スペース効率、室内快適性のトレンドが赤外線パネルのリーダーシップを支えています。
- 例えば、Herschel InfraredのSelect XLSパネルヒーターは1,100ワットを供給し、サイズは1,550 × 600 mmで、7分以内に動作温度に達するため、アパートや商業インテリアに適しています。
ワット数セグメント別
1000–1500ワットのセグメントは、約48–50%の市場シェアを占めています。この範囲は、暖房性能と管理可能な電力使用量のバランスを取っています。家庭では、このワット数が寝室、リビングルーム、小さなオフィスに好まれています。このセグメントは、オーストラリアの穏やかから涼しい冬と短い暖房サイクルに適しています。1000ワット以下のモデルは、個人用暖房やコンパクトな部屋で需要があります。1500ワット以上のユニットは、ガレージやオープンエリアに使用されます。エネルギーコストの意識と家庭の安全基準が、中程度のワット数のヒーターへの好みを強く促進しています。
- 例えば、Stiebel Eltron AustraliaのIW 120クォーツ赤外線ヒーターは1,200ワットで動作し、2秒以内に完全な放射熱を供給し、最大12平方メートルの部屋に対応し、住宅の安全基準に合致しています。
流通チャネル別
流通チャネル別では、オフライン小売が依然として支配的で、約60–62%のシェアを占めています。消費者はヒーターのサイズ、熱出力、安全機能を店頭で評価することを好みます。小売チェーンや家電店は季節的なプロモーションや設置ガイドを提供しています。即時の製品入手可能性もオフライン販売を支えています。オンラインチャネルは、価格比較と幅広い製品選択により着実に成長しています。電子商取引は都市の購入者やリピート顧客にアピールします。しかし、安全性の懸念や物理的な検査の必要性がオフラインチャネルをしっかりとリードしています。
主要成長ドライバー
エネルギー効率の高い暖房ソリューションの需要増加
エネルギー効率は、オーストラリアの放射クォーツヒーター市場の主要な成長ドライバーです。家庭は電気料金の上昇とコスト意識の強化に直面しています。クォーツヒーターは、最小限のウォームアップ時間で即時の熱を供給します。この効率性は、全体の稼働時間を削減します。消費者は、部屋全体のシステムではなくゾーン暖房を好みます。放射クォーツモデルはこのニーズに適しています。コンパクトなユニットは、人や物を直接暖めます。これにより、未使用のスペースでのエネルギーの無駄を制限します。政府のエネルギー保存への注力が需要を強化します。小売業者は、クォーツヒーターをコスト効果の高い季節的なソリューションとして促進しています。賃貸住宅も、設置コストを避けるプラグアンドプレイヒーターを好みます。エネルギーラベリングと効率メッセージが購入決定に影響を与えます。このドライバーは、安定した交換需要とリピート購入をサポートします。
- 例えば、Stiebel Eltron AustraliaのIW 120クォーツ赤外線ヒーターは1,200ワットで動作し、2秒以内に完全な放射出力に達し、最大12平方メートルの部屋に指定されており、短時間の暖房をサポートしています。
都市生活とコンパクト住宅の成長
都市化は、コンパクトな暖房ソリューションの需要を支えています。アパートや小さな家がオーストラリアの都市を支配しています。スペースの制約がスリムでポータブルなヒーターを好みます。放射クォーツヒーターは、現代のインテリアによく合います。壁掛けやタワーデザインは床のスペースを節約します。消費者は、インテリアに調和する暖房を求めています。クォーツヒーターは、機能性とデザインの両方のニーズを満たします。迅速な暖房は、短い冬の使用パターンに適しています。都市の専門家は、柔軟で移動可能な家電を好みます。賃貸の移動性が軽量ヒーターの需要を増加させます。不動産開発者もプロジェクトでコンパクトなヒーターを指定します。このトレンドは、都市部でのボリューム販売を強化します。都市生活のパターンは、アドレス可能な市場を拡大し続けています。
- 例えば、Herschel InfraredのSelect XLSパネルヒーターは1,100ワットを供給し、サイズは1,550 × 600 mm(または60 x 155 cm)で、壁にぴったりと取り付けられ、小さなアパートの床面積を確保します。
安全性とコンプライアンス基準への注力の増加
安全意識は製品のアップグレードと交換サイクルを促進します。オーストラリアの消費者は電気と火災の安全性を重視しています。放射クォーツヒーターには転倒防止機能が追加されています。過熱シャットオフ機能は高級モデルの標準です。改良されたグリルデザインは火傷のリスクを減少させます。子供や高齢者のいる家庭はこれらの機能を重視します。小売業者は販売時に安全認証を強調します。オーストラリアの電気基準への準拠は信頼を築きます。保険や賃貸物件の要件も購入に影響を与えます。メーカーはより安全な材料と制御に投資しています。安全性の革新はプレミアム価格をサポートします。この要因は消費者に古いヒーターを交換するよう促します。規制の強調は長期的な需要成長を持続させます。
主要なトレンドと機会
スマートで機能強化されたヒーターの拡大
スマート機能は強力な市場機会を生み出します。消費者はエネルギー使用のより良い管理を求めています。タイマーとリモコンは利便性を向上させます。スマートプラグは高コストをかけずに基本的な自動化を可能にします。一部のモデルはアプリベースのスケジューリングを統合しています。これらの機能はエネルギー節約をサポートします。技術に敏感な家庭は接続機能を重視します。機能のアップグレードはブランドが製品を差別化するのを助けます。プレミアムセグメントはこのトレンドから最も恩恵を受けます。小売業者は冬のピーク時にスマート対応モデルをアップセルします。スマートホームが拡大するにつれ、ヒーターの統合も進みます。このトレンドは高い利益率をサポートします。機能の革新は製品のライフサイクルを延ばします。スマート機能は知覚価値を高めます。
- 例えば、Mill AustraliaのWiFi対応パネルヒーターは1,500ワットで動作し、2.4 GHz Wi-Fiをサポートし、モバイルアプリを通じて週次スケジューリングで5 °Cから35 °Cまでの温度設定を可能にします。
美的およびデザイン重視の製品への需要
デザインは購入決定においてますます重要な役割を果たしています。消費者はインテリアスタイルに合ったヒーターを好みます。中立的な色とミニマルなデザインが人気を集めています。スリムな赤外線およびクォーツパネルは現代の家に適しています。ホスピタリティやオフィススペースは目立たない暖房を求めています。一時的な会場ではスタイリッシュなポータブルヒーターが使用されます。デザインの魅力はプレミアムポジショニングをサポートします。視覚的な快適さは熱性能と並んで重要です。メーカーは形状と仕上げに投資しています。小売ディスプレイは美学を強調します。このトレンドはプレミアム小売チャネルでの機会を開きます。デザインの差別化は高所得の買い手を引き付けます。視覚的な魅力はブランド選択にますます影響を与えます。
- 例えば、Herschel Inspireの赤外線パネルヒーターは最大1,250ワットのさまざまなワット数で利用可能で、パネルの厚さは25 mmで、壁や天井にほぼぴったりと取り付けられ、目立たない住宅やホスピタリティでの使用をサポートします。
主要な課題
季節性と需要の変動
季節的な需要はメーカーにとって計画の課題を生み出します。販売は短い冬の期間にピークに達します。暖かい冬はヒーターの購入を急激に減少させます。小売業者は高い在庫リスクを管理します。冬が終わった後の在庫過剰は利益率に影響を与えます。需要予測は依然として難しいです。天候の変動性が不確実性を増加させます。メーカーは在庫をクリアするためにプロモーションに依存しています。この圧力は価格の安定性に影響を与えます。小規模ブランドはより高い財務リスクに直面します。季節性は年間を通じた生産効率を制限します。サプライチェーンは柔軟性を保つ必要があります。この課題は生産能力の拡大を制約します。季節的な変動の管理は依然として重要です。
代替暖房技術との競争
輻射型石英ヒーターは他の技術との競争に直面しています。逆サイクルエアコンは部屋全体の暖房を支配しています。オイルフィルドラジエーターは長時間の熱保持を提供します。パネルヒーターは同様の価格帯で競争しています。消費者は選択肢の中でエネルギーコストを比較します。政府のインセンティブは一部の地域でヒートポンプを支持しています。これにより長期的な好みが変わります。石英ヒーターはスピードとポータビリティを通じて価値を正当化しなければなりません。価格に対する感度が競争の激しさを増します。ブランドはマージンの圧力に直面しています。混雑した棚では差別化が難しくなります。この課題には継続的な革新と明確なポジショニングが必要です。
地域分析
ニューサウスウェールズ
ニューサウスウェールズはオーストラリアの輻射型石英ヒーターマーケットをリードし、約32〜34%のシェアを占めています。高い都市密度がコンパクトでポータブルなヒーターの強い需要を促進しています。アパートや賃貸住宅はプラグアンドプレイの暖房ソリューションを好みます。消費者は短い冬の期間中に迅速な暖房を求めています。電気料金の上昇が効率的なゾーン暖房への関心を高めています。小売チェーンとオンラインプラットフォームは高い季節販売量を示しています。安全認証モデルは家族世帯で良好に機能します。ホスピタリティや商業オフィスも需要を支えています。強い小売プレゼンスと高い可処分所得がNSWのリーディングポジションを維持しています。
ビクトリア
ビクトリアは約27〜29%の市場シェアを持ち、寒い冬と長い暖房シーズンに支えられています。家庭は補助的な電気暖房により依存しています。輻射型石英ヒーターは寝室やリビングエリアで効率的に機能します。消費者は温度が下がる際の迅速な熱供給を重視しています。市場は古いヒーターの強い交換需要を見ています。都市アパートと郊外の住宅の両方が貢献しています。小売プロモーションは延長された冬の月にピークを迎えます。安全性と中程度のワット数のモデルがよく売れます。高い暖房強度がビクトリアをメーカーにとっての主要な収益地域にしています。
クイーンズランド
クイーンズランドは市場の約16〜18%を占めています。穏やかな冬が全体的な暖房需要を制限しています。しかし、地域および内陸部では依然として季節的な暖房が必要です。消費者は低〜中ワット数の石英ヒーターを好みます。ポータブルモデルが柔軟な使用のために支配的です。コスト意識の高い購入者は手頃な選択肢を好みます。小売販売は短い冬の期間に集中しています。オンラインチャネルはこの地域でより速く成長しています。コンパクトなデザインと低電力消費が購入を促進します。クイーンズランドの市場成長は安定していますが、天候に依存しています。
西オーストラリア
西オーストラリアは市場の約11〜13%を占めています。より涼しい南部地域が大部分の需要を促進しています。独立した住宅がポータブルな部屋用ヒーターの使用を増やしています。輻射型石英ヒーターは補助的な暖房ニーズをサポートします。消費者は耐久性と安全機能を重視しています。小売流通は州全体で支配的です。季節的な購買パターンは東部地域を反映しています。鉱山町や地域エリアが安定したボリュームを支えています。エネルギーコストへの意識がワット数の選択を形作っています。市場は安定した需要を示し、適度な成長の可能性があります。
南オーストラリアおよびその他
南オーストラリアおよびその他の地域は約9〜11%のシェアを占めています。寒い夜がヒーターの使用を増やしていますが、人口は少ないです。家庭は寝室にポータブル電気ヒーターを頼っています。石英ヒーターは迅速な熱出力で魅力的です。この地域では価格に対する感度が高いです。オフライン小売チャネルが販売を支配しています。交換需要が安定したボリュームを支えています。農村地域はシンプルで耐久性のあるモデルを好みます。人口が限られているためスケールは制限されます。しかし、一貫した冬の需要がこれらの地域全体で市場の存在を維持しています。
市場セグメンテーション:
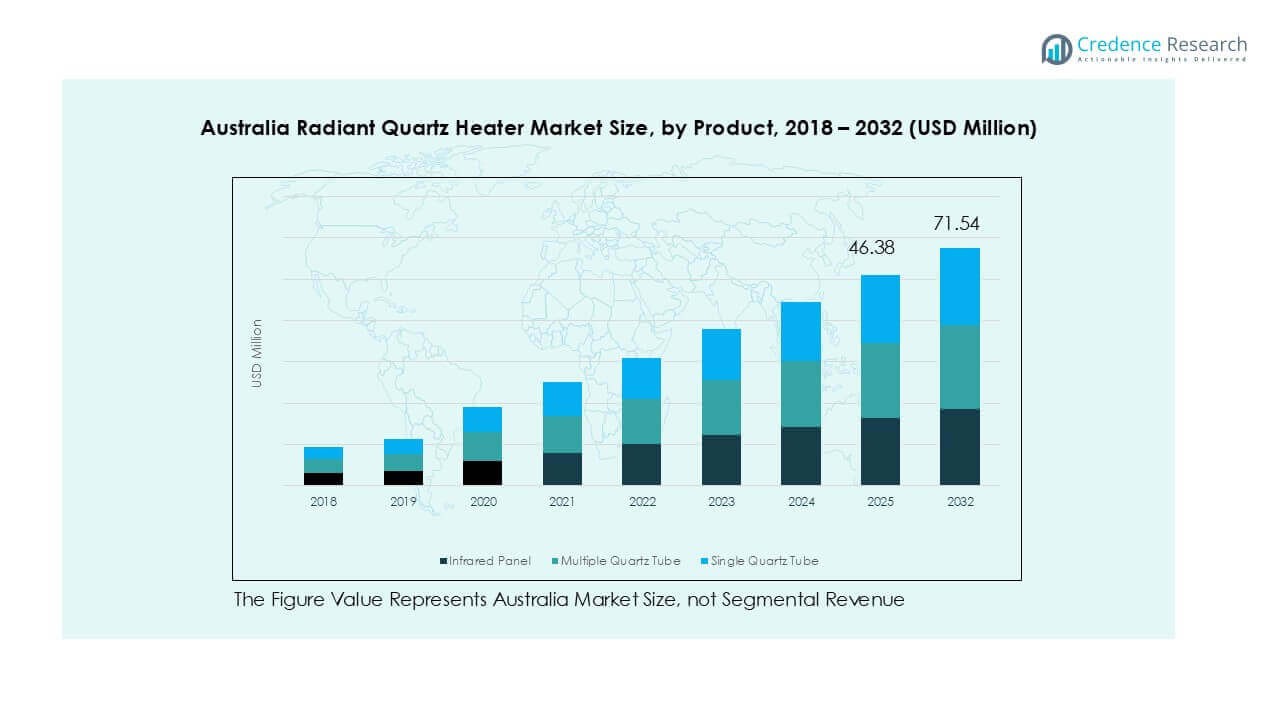
製品別
- 赤外線パネル
- 複数のクォーツチューブ
- 単一クォーツチューブ
ワット数セグメント別
- 1000ワット未満
- 1000–1500ワット
- 1500ワット以上
流通チャネル別
- オフライン
- オンライン
地理別
- ニューサウスウェールズ
- ビクトリア
- クイーンズランド
- 西オーストラリア
- 南オーストラリアおよびその他
競争環境
オーストラリアのラジアントクォーツヒーター市場は、国内メーカーと世界的な暖房ブランドが混在し、適度な競争を示しています。企業は製品の効率、安全機能、価格設定で競争しています。確立されたプレーヤーは、強力な小売ネットワークとブランド認知を活用して棚スペースを確保しています。製品の差別化は、ワット数の選択肢、デザインの美学、オーストラリアの安全基準への準拠に焦点を当てています。多くのブランドは、都市部の家庭をターゲットにしたコンパクトでポータブルなモデルを強調しています。季節的なプロモーションやプライベートブランドの提供が価格競争を増加させています。オンラインチャネルは迅速な価格比較を通じて競争を激化させています。革新は漸進的であり、安全制御とエネルギー管理機能の改善に集中しています。中価格帯製品への戦略的な焦点が、企業がボリュームとマージンのバランスを取るのを助けています。
主要プレーヤー分析
- Heat Australia Pty Ltd
- Convectronics
- Tempco Electric Heater Corporation
- Döbeln Elektrowärme GmbH
- Lasko Products, LLC
- TPI Corporation
- Watlow
- Duraflame, Inc.
- SPACE-RAY
- Sawhney Industries
最近の動向
- 2023年6月、欧州連合は包括的なエネルギー効率指令を改訂し、ラジアントヒーターを含む地域暖房器具の新しい、より厳しいエコデザイン基準が2024年4月に採用され、2025年7月1日から適用されます。
- 2023年1月、HoneywellはWi-Fi機能を統合した新しいスマートラジアントクォーツヒーターのラインを発表しました。
レポートのカバレッジ
この調査レポートは、製品、ワット数セグメント、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と確立された企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 都市部の住宅成長は、コンパクトで持ち運び可能なラジアントクォーツヒーターの需要を支え続けます。
- エネルギーコストへの意識は、全室システムよりもゾーン暖房を引き続き支持します。
- スリムなデザインと視覚的な魅力により、赤外線パネルヒーターのシェアが拡大します。
- 中程度のワット数のモデルが家庭での好ましい選択肢として残ります。
- 安全認証された製品が、古いヒーターの交換を促進します。
- オフライン小売は、店内の季節プロモーションによって支えられ、支配的な地位を維持します。
- オンラインチャネルは、価格の透明性と幅広い製品アクセスを通じて拡大します。
- 製品の差別化は、デザイン、安全性、使いやすさに焦点を当てます。
- 気候の変動が年ごとの需要パターンに影響を与えます。
- 適度な競争が漸進的なイノベーションと安定した価格設定を促します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
オーストラリアのラディアントクォーツヒーター市場の現在の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2024年から2032年の間にオーストラリアのラディアントクォーツヒーター市場は、どの程度の年平均成長率で成長すると予測されていますか?
2024年にオーストラリアのラディアントクォーツヒーター市場のどのセグメントが最大のシェアを持っていましたか?
オーストラリアのラディアントクォーツヒーター市場の成長を促進している主な要因は何ですか?
オーストラリアのラディアントクォーツヒーター市場の主要企業はどこですか?
2024年にオーストラリアのラディアントクォーツヒーター市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 オーストラリアのラジアントクォーツヒーターマーケットの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のオーストラリアのラジアントクォーツヒーターマーケット市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 43.77 million → 2032: USD 71.54 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 オーストラリアのラジアントクォーツヒーターマーケット市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. オーストラリアのラジアントクォーツヒーターマーケット市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるオーストラリアのラジアントクォーツヒーターマーケット市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 オーストラリアのラジアントクォーツヒーターマーケット市場の成長要因
- 3.3 オーストラリアのラジアントクォーツヒーターマーケット市場の抑制要因および課題
- 3.4 オーストラリアのラジアントクォーツヒーターマーケット市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 オーストラリアのラジアントクォーツヒーターマーケットバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 オーストラリアのラジアントクォーツヒーターマーケットサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、オーストラリアのラジアントクォーツヒーターマーケットカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 オーストラリアのラジアントクォーツヒーターマーケット市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. オーストラリアのラジアントクォーツヒーターマーケット輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はオーストラリアのラジアントクォーツヒーターマーケット市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 オーストラリアのラジアントクォーツヒーターマーケット市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 オーストラリアのラジアントクォーツヒーターマーケット市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 オーストラリアのラジアントクォーツヒーターマーケット競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 オーストラリアのラジアントクォーツヒーターマーケット分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新オーストラリアのラジアントクォーツヒーターマーケットの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のオーストラリアのラジアントクォーツヒーターマーケット市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のオーストラリアのラジアントクォーツヒーターマーケット市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のオーストラリアのラジアントクォーツヒーターマーケット市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のオーストラリアのラジアントクォーツヒーターマーケット市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのオーストラリアのラジアントクォーツヒーターマーケット市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のオーストラリアのラジアントクォーツヒーターマーケット市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのオーストラリアのラジアントクォーツヒーターマーケット市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. オーストラリアのラジアントクォーツヒーターマーケット企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
