
市場概要
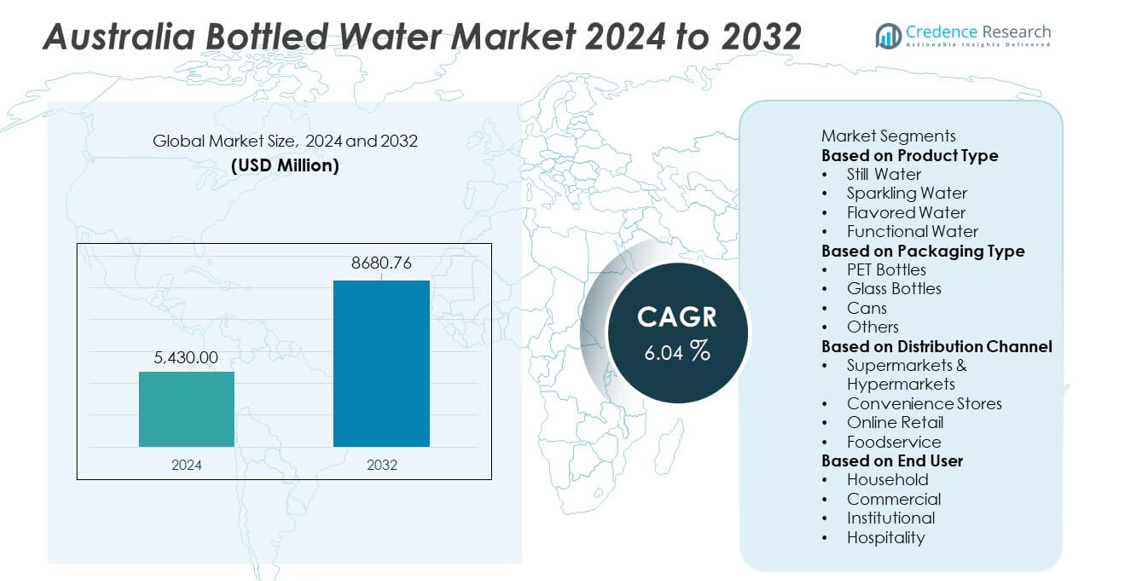
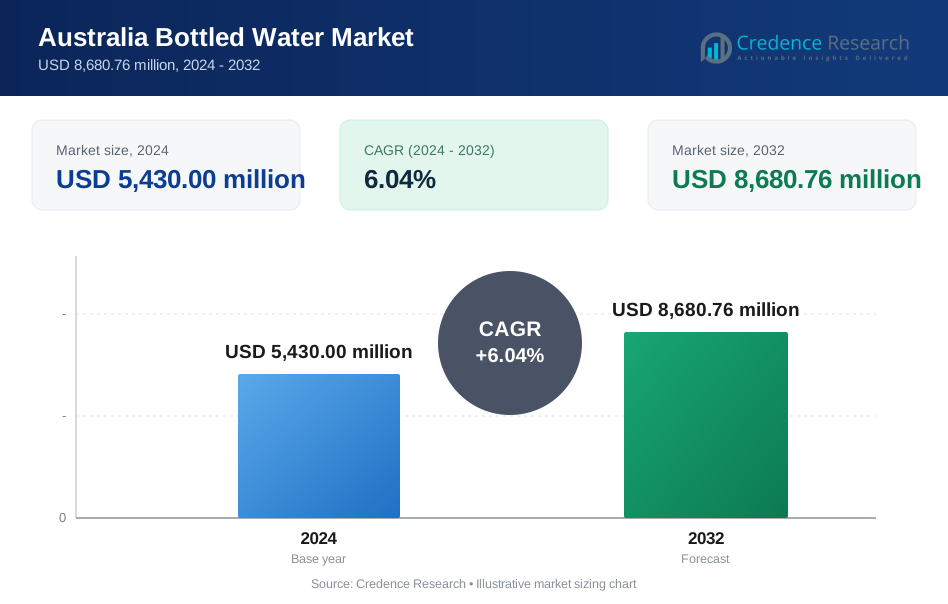
オーストラリアのボトルウォーター市場は2024年に54億3,000万米ドルに達し、2032年までに86億8,076万米ドルに上昇する見込みで、予測期間中に年平均成長率6.04%を記録しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年オーストラリアボトルウォーター市場規模 | 54億3,000万米ドル |
| オーストラリアボトルウォーター市場、CAGR | 6.04% |
| 2032年オーストラリアボトルウォーター市場規模 | 86億8,076万米ドル |
オーストラリアのボトルウォーター市場の主要プレイヤーには、コカ・コーラ・ユーロパシフィック・パートナーズ、アサヒ飲料、ネスレウォーターズ、ペプシコ、フルコア・サントリー、コールズグループ、ウールワースグループ、ヌ・ピュア・ビバレッジズ、ネバーフェイル・スプリングウォーター、ビックフォード・オーストラリアが含まれます。これらの企業は、強力な小売カバレッジ、製品革新、プレミアムおよび機能性ウォーターラインの拡大を通じて市場成長を牽引しています。ニューサウスウェールズ州は34%のシェアで市場をリードしており、都市部の需要の高さと健康志向のユーザーによる高い消費が支えています。ビクトリア州はライフスタイルの変化と強力な小売浸透により27%のシェアで続いています。クイーンズランド州は温暖な気候条件により22%のシェアを持ち、西オーストラリア州は産業および地域消費に支えられ17%を占めています。
市場インサイト
- オーストラリアのボトルウォーター市場は2024年に54億3,000万米ドルに達し、2032年までに年平均成長率6.04%で成長する予定です。
- 健康意識の高まりと安全で便利な水分補給への消費者のシフトにより、静水、炭酸水、フレーバーウォーター、機能性ウォーターの各セグメントで需要が増加しており、静水がカテゴリシェアをリードしています。
- エコフレンドリーなパッケージング、プレミアムミネラルウォーター、フレーバーオプションの成長が、強力なブランド革新と小売カバレッジの拡大に支えられていることがトレンドとして浮上しています。
- 主要プレイヤーが持続可能性を強化し、流通を拡大し、製品の多様化に投資して進化する消費者の嗜好を捉える中で、競争が激化しています。
- 地域需要は依然として強く、ニューサウスウェールズ州が34%のシェアを持ち、ビクトリア州が27%、クイーンズランド州が22%、西オーストラリア州が17%を占めており、国全体での多様な気候条件と消費パターンを反映しています。
市場セグメンテーション分析:
製品タイプ別
静水は清潔で信頼性のある水分補給への強い需要により、製品タイプセグメントで63%のシェアを占めています。消費者は健康意識の高まりと砂糖飲料の摂取減少により静水を好んでいます。炭酸水は、低カロリーでプレミアムで爽やかなオプションを求める購入者によって成長しています。フレーバーウォーターは、添加物なしで味を求める若いユーザーから注目を集めています。機能性ウォーターは、電解質、ビタミン、パフォーマンスの利点への関心を通じて拡大しています。すべてのフォーマットにおける成長は、より健康的なライフスタイルへのシフトと水分補給への高い関心を反映しています。
- 例えば、コカ・コーラ ヨーロパシフィック パートナーズは、リッチランズ施設に新しい高速缶詰ラインを追加することで、マウントフランクリンを含むブランドの生産能力を拡大しました。CCEPはまた、ムーラビン施設に新しいウォームフィル生産インフラを投資し、パワーエイドやフューズティーの飲料の生産能力を増強しました。
包装タイプ別
PETボトルは、低コスト、軽量、広い小売店での入手可能性に支えられ、包装セグメントで71%のシェアを占めています。生産者は強力なリサイクルイニシアチブと輸送中の高い耐久性のためにPETを使用し続けています。ガラス瓶は、プレミアム志向とエコ志向の購入者によってニッチな存在感を持っています。缶は、アルミニウムの高いリサイクル性をブランドが促進することで注目を集めています。他の包装形式は、差別化を求める小規模ブランドに役立ちます。持続可能な素材への関心の高まりとリサイクルシステムの改善が、市場全体の包装選択を形作っています。
- 例えば、コールズグループは、効率を高め、価値と持続可能性に対する顧客の需要を満たすために、サプライチェーンとプライベートブランド製品に投資しています。
流通チャネル別
スーパーマーケットとハイパーマーケットは、広範な商品ラインナップと強力な全国ネットワークによって46%のシェアを持ち、流通セグメントをリードしています。これらの店舗は、競争力のある価格と大量購入を求める購入者を引き付けます。コンビニエンスストアは、交通拠点や職場近くでのオンザゴーの水分補給の需要により成長しています。オンライン小売は、eコマースの採用の増加とサブスクリプションベースの配送モデルの拡大により拡大しています。外食産業の店舗は、レストランやカフェがプレミアムウォーターの提供を強化することで売上を増やしています。購買習慣の変化と簡単なアクセスの必要性が、国内の流通パターンを引き続き形作っています。
主要な成長要因
健康意識の高まりと砂糖飲料からのシフト
炭酸飲料や砂糖飲料に関連する健康リスクへの意識の高まりが、オーストラリアでのボトルウォーターの需要を強化しています。より多くの消費者が、フィットネスルーチンや日常の健康をサポートするクリーンな水分補給源として水を選んでいます。このシフトは、砂糖摂取量の削減と健康的な飲料選択を促進するキャンペーンによって加速しています。ブランドは、アクティブなライフスタイルに対応する多様な水の形式を提供することで、このトレンドから利益を得ています。自然な水分補給への関心の高まりが、市場の長期的な成長見通しを強化し続けています。
- 例えば、ペプシコは、アクアフィーナのために逆浸透法やその他のフィルタリング方法を含む広範な多段階の浄化プロセスを使用して、純水オプションを提供しています。このプロセスはHydROシステムとして知られ、公共水源から塩や塩化物などの微量化合物を除去し、一貫した純度と味を保証します。
プレミアム、機能性、エコ志向の提供の拡大
プレミアムおよび機能性ボトルウォーターのカテゴリーは、消費者が水分補給製品から付加価値を求める中で成長しています。電解質強化、ビタミン注入、アルカリ性、ミネラル豊富な水の需要が高まり、健康目標をサポートしています。プレミアムガラスや職人の湧水は、純度とブランドの威信を求める購入者を引き付けます。リサイクル包装などのエコ志向の革新が、持続可能性を重視するグループの間での魅力を広げています。これらの開発は、競争の激しい市場でブランドを差別化し、高マージンのセグメントを獲得するのに役立っています。
- 例えば、Woolworths Groupは、プライベートブランドのウォーターラインから550トン以上のバージンプラスチックを除去することで、包装廃棄物を削減しました。
強力な小売浸透と増加するオンザゴー消費
オーストラリアの広範な小売ネットワークは、スーパーマーケット、コンビニエンスストア、自動販売機チャネルを通じてボトルウォーターの入手可能性を高めます。働く専門家、学生、旅行者の高い移動性がオンザゴー消費を増加させます。フードサービスの店舗は、カフェやレストランが飲料メニューをアップグレードすることで販売を拡大します。小売業者は、より良い在庫システムとコールドチェーンアクセスを通じて流通効率を向上させます。これらの要因は強力な市場到達を維持し、都市部および地域全体で一貫した需要を促進します。
主要なトレンドと機会
持続可能な包装と循環経済モデルの成長
消費者が環境への影響が少ない製品を求める中、持続可能性が決定的なトレンドとなっています。ブランドはリサイクルPET、軽量ボトル、植物由来の材料、再充填可能なフォーマットを採用しています。多くの企業がボトル回収とリサイクルのパートナーシップを通じて循環経済プログラムをサポートしています。これらの取り組みはブランドの評判を高め、規制の期待に応えます。持続可能な包装へのシフトは、グリーン技術と改善された廃棄物管理システムに投資する企業にとって強力な機会を生み出します。
- 例えば、Nestlé Watersは、3つのパイロット生産ラインで100%植物由来のPETプロトタイプをテストした後、バイオベースの包装を進展させました。
プレミアム化とウェルネス志向製品の需要増加
ミネラル成分、天然の供給源、純度の主張に興味を示す購入者により、プレミアムボトルウォーターが勢いを増しています。電解質ウォーター、pHバランスウォーター、インフューズドバリエーションなどのウェルネス志向の製品は、健康志向の消費者を引き付けます。ブランドは品質に基づく差別化を利用して高価値セグメントに参入します。観光とホスピタリティセクターも、ゲスト体験への注目が高まる中、プレミアムウォーターの販売をサポートします。このトレンドは、ユニークな処方とターゲットを絞ったウェルネス製品を開発する企業にとって強力な機会を生み出します。
- 例えば、Nu Pure Beveragesは、不純物を除去するために設計された浄化プロセスを使用し、その後、必須電解質の追加やイオン化を使用してより高いpHを達成し、爽やかな味を維持するウェルネス志向のSKUを開発しました。
主要な課題
環境問題と使い捨てプラスチックへの監視の高まり
環境問題は、消費者が使い捨てプラスチックの影響を疑問視する中、大きな課題を提起しています。リサイクル率の向上、炭素フットプリントの削減、廃棄物の削減に対する公衆の圧力が高まっています。プラスチックに対する政府の規制は、製造業者のコンプライアンスニーズを強化します。これらの変化は、持続可能な包装と廃棄物削減戦略への大規模な投資を必要とします。適応に失敗すると、ブランドの評判を損ない、長期的な市場競争力を低下させる可能性があります。
高い競争と消費者グループ間の価格感度
市場は、類似製品を提供する多くの国内外のブランドのため、激しい競争に直面しています。消費者の価格感度により、企業は強力なマージンを維持することが難しくなっています。ディスカウント主導の販売とプライベートブランドの提供がプレミアムブランドに圧力をかけます。企業は差別化を図るためにイノベーションとマーケティングに投資する必要があります。物流、包装、コンプライアンスに関連する運営コストの上昇が、持続的な収益性にさらなる課題をもたらします。
地域分析
ニューサウスウェールズ
ニューサウスウェールズは、オーストラリアのボトル入り飲料水市場の34%のシェアを持ち、都市部での強い需要と高級水製品の高い採用率によりリードしています。この地域は健康意識の高まりとフィットネス関連の消費の安定した成長から恩恵を受けています。小売ネットワークの拡大とスティルウォーターおよびスパークリングウォーター製品の強い浸透が安定した勢いを支えています。観光業とホスピタリティも主要都市での販売を後押ししています。エコフレンドリーな包装への関心の高まりがブランド戦略を形成し、デジタル食料品プラットフォームが製品のリーチを拡大しています。この地域は、小売およびオンラインチャネル全体での強いブランドの可視性と積極的なプロモーション活動によって競争力のある状況を維持しています。
ビクトリア
ビクトリアは、オーストラリアのボトル入り飲料水市場の27%のシェアを占め、働くプロフェッショナルや学生の消費の増加に支えられた安定した成長を示しています。この地域では、ライフスタイルの変化により、フレーバーウォーターと機能性ウォーターの需要が強いです。スーパーマーケットチェーンの拡大と強いカフェ文化が流通のリーチを拡大しています。持続可能性への関心の高まりが、リサイクル可能で軽量な包装の導入を促しています。フィットネスセンターや屋外活動の成長がさらに販売を後押ししています。市場はバランスの取れた競争環境を維持しており、グローバルブランドとローカルブランドの両方が、都市部および郊外の消費者の水分補給ニーズの変化に合わせて製品ポートフォリオを強化しています。
クイーンズランド
クイーンズランドは、オーストラリアのボトル入り飲料水市場の22%のシェアを持ち、暖かい気候条件が一人当たりの消費を高めることから恩恵を受けています。観光地や屋外レクリエーション活動が、年間を通じて携帯用水分補給オプションの需要を支えています。この地域では、広範な小売の利用可能性と旅行関連の販売に支えられたPETボトルのスティルウォーターの強い浸透が見られます。ミネラル豊富で自然の湧水のバリエーションへの関心の高まりがブランドの多様化を促進しています。地元の生産者は増加するボリュームに対応するためにサプライチェーンを拡大しています。持続可能性のトレンドが包装の革新に影響を与え、デジタル小売プラットフォームがアクセスを広げています。市場競争は依然として強く、企業は住民と観光による需要の急増の両方をターゲットにしています。
西オーストラリア
西オーストラリアは、オーストラリアのボトル入り飲料水市場の17%のシェアを獲得し、鉱業、工業地帯、成長する都市人口によって支えられた需要の増加を経験しています。暑い気候条件が包装された水分補給への依存を高め、バルクおよびシングルサーブ形式の販売を押し上げています。地元の湧水ブランドは、強力な地域調達により可視性を高めています。都市部および遠隔地での小売の拡大が製品のリーチを改善しています。持続可能な包装のトレンドが生産者間の戦略的シフトに影響を与えています。観光の成長と大規模な屋外イベントが消費レベルを引き上げています。この地域は、広範な消費者および商業の要件に対応するために、ブランドが物流と製品革新を強化する中で、健全な競争を維持しています。
市場セグメンテーション:
製品タイプ別
- スティルウォーター
- スパークリングウォーター
- フレーバーウォーター
- 機能性ウォーター
包装タイプ別
- PETボトル
- ガラスボトル
- 缶
- その他
流通チャネル別
- スーパーマーケット&ハイパーマーケット
- コンビニエンスストア
- オンライン小売
- フードサービス
エンドユーザー別
- 家庭用
- 商業用
- 機関用
- ホスピタリティ
地理別
- ニューサウスウェールズ
- ビクトリア
- クイーンズランド
- 西オーストラリア
競争環境
オーストラリアのボトル入り飲料水市場における競争環境分析には、コカ・コーラ ユーロパシフィック パートナーズ、アサヒ飲料、ネスレ ウォーターズ、ペプシコ、フルコア サントリー、コールズ グループ、ウールワース グループ、ヌ ピュア ビバレッジ、ネバーフェイル スプリングウォーター、ビックフォード オーストラリアなどの主要企業が含まれています。これらの企業は、強力な流通ネットワーク、多様な製品ポートフォリオ、持続可能な包装ソリューションへの積極的な投資を通じて競争しています。主要ブランドは、健康志向の需要の高まりに対応するため、プレミアム、機能性、フレーバーウォーターのカテゴリーを強化することに焦点を当てています。主要小売業者のプライベートブランド製品は、競争力のある価格設定を通じて市場のリーチを拡大します。企業はまた、全国的な供給をサポートするためにサプライチェーンの効率を向上させています。天然のスプリングウォーターや環境に優しい素材への関心の高まりは、製品ライン全体での革新を促進しています。戦略的なマーケティング、パートナーシップ、改善された小売の可視性は、ブランドが顧客のロイヤルティを維持するのに役立ちます。市場全体は、企業が製品の品質を向上させ、地域の浸透を拡大し、デジタル小売プラットフォームを活用して進化する消費者の水分補給習慣に対応するため、非常に競争が激しいままです。
主要プレイヤー分析
- コカ・コーラ ユーロパシフィック パートナーズ(マウントフランクリン)
- アサヒ飲料(シュウェップス オーストラリア)
- ネスレ ウォーターズ
- ペプシコ(ゲータレード/アクアフィーナ)
- フルコア サントリー
- コールズ グループ(プライベートブランドウォーター)
- ウールワース グループ(プライベートブランドウォーター)
- ヌ ピュア ビバレッジ
- ネバーフェイル スプリングウォーター
- ビックフォード オーストラリア
最近の動向
- 2025年7月、アサヒ飲料(クールリッジなどのスプリングウォーターブランドの所有者)は、オズハーベストおよびルーラルエイドへの資金として100万オーストラリアドル以上を約束しました。これは、アサヒが水源に対する監視の高まりの中でコミュニティ関与を強化している兆候です。
- 2024年11月、ネスレSAは、水およびプレミアム飲料の活動をグローバルで独立した事業に再編成する計画を発表しました。
- 2024年5月、コカ・コーラ ユーロパシフィック パートナーズ(マウントフランクリン)は、干ばつ中の水使用に対する批判を受け、パースヒルズのサイトでの地下水抽出を一時停止しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、包装タイプ、流通チャネル、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、および技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さをナビゲートするための戦略的推奨事項を提供します。
将来の展望
- 消費者が健康を優先するにつれて、プレミアムおよび機能性ウォータープロダクトの需要が増加します。
- 主要ブランド全体で持続可能でリサイクル可能な包装の採用が拡大します。
- デジタル小売プラットフォームが全国的にオンラインでのボトルウォーター購入を促進します。
- 地域の供給チェーンを強化するために、地元の湧水源への投資が行われます。
- ブランドはライフスタイルの変化に対応するために、より多くのフレーバーと低カロリーの水分補給オプションを導入します。
- スマート自販機や自動補充ステーションが都市部での製品アクセスを向上させます。
- 強い価値志向の需要により、プライベートラベルのボトルウォーターが注目を集めます。
- ジム、カフェ、ホスピタリティ施設との提携がブランドの認知度を高めます。
- 気候に影響された消費パターンが、暖かい地域での需要を押し上げます。
- 軽量ボトルや環境に優しい素材の革新が、将来の製品開発を形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
オーストラリアのボトルウォーター市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
オーストラリアのボトルウォーター市場は、2025年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
オーストラリアのボトルウォーター市場の主要なプレーヤーは誰ですか?
オーストラリアのボトルウォーター業界の主要な市場ドライバーは何ですか?
オーストラリアのボトルウォーター市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 オーストラリアのボトルウォーター市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のオーストラリアのボトルウォーター市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,430.00 million → 2032: USD 8,680.76 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 オーストラリアのボトルウォーター市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. オーストラリアのボトルウォーター市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるオーストラリアのボトルウォーター市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 オーストラリアのボトルウォーター市場市場の成長要因
- 3.3 オーストラリアのボトルウォーター市場市場の抑制要因および課題
- 3.4 オーストラリアのボトルウォーター市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 オーストラリアのボトルウォーター市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 オーストラリアのボトルウォーター市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、オーストラリアのボトルウォーター市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 オーストラリアのボトルウォーター市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. オーストラリアのボトルウォーター市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はオーストラリアのボトルウォーター市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 オーストラリアのボトルウォーター市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 オーストラリアのボトルウォーター市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 オーストラリアのボトルウォーター市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 オーストラリアのボトルウォーター市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新オーストラリアのボトルウォーター市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のオーストラリアのボトルウォーター市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のオーストラリアのボトルウォーター市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のオーストラリアのボトルウォーター市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のオーストラリアのボトルウォーター市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのオーストラリアのボトルウォーター市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のオーストラリアのボトルウォーター市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのオーストラリアのボトルウォーター市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. オーストラリアのボトルウォーター市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
