
市場概要
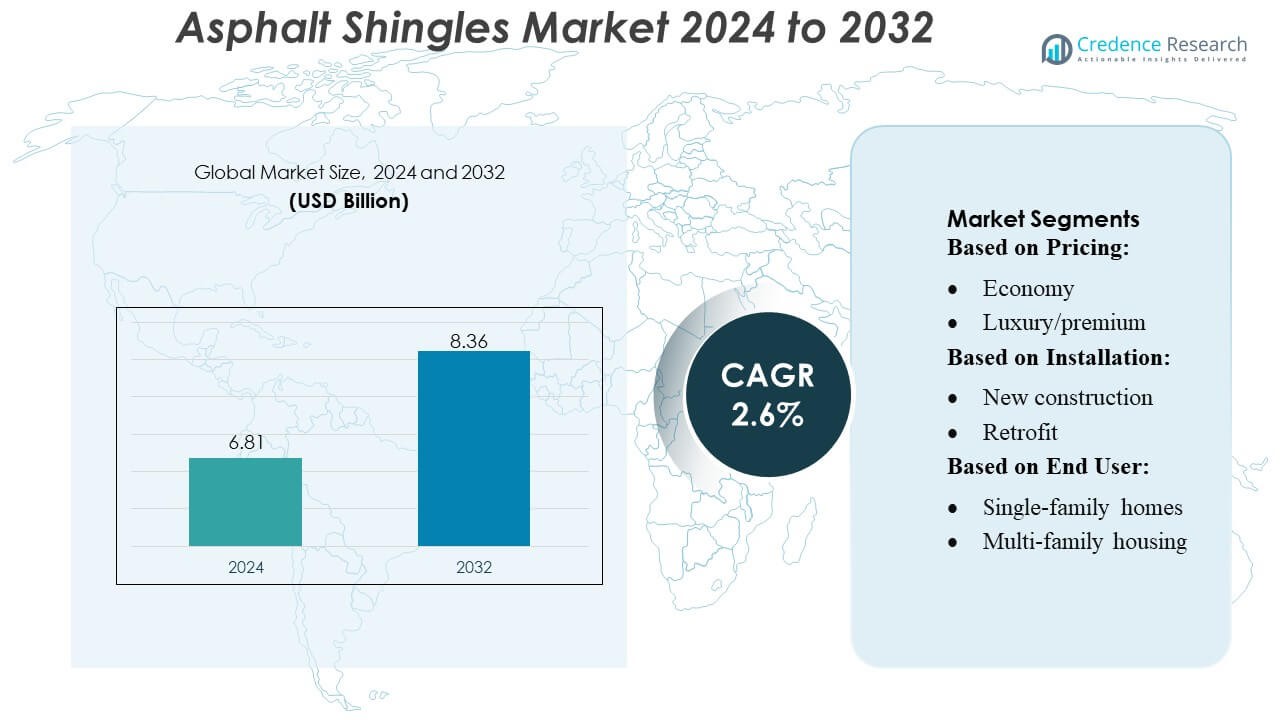
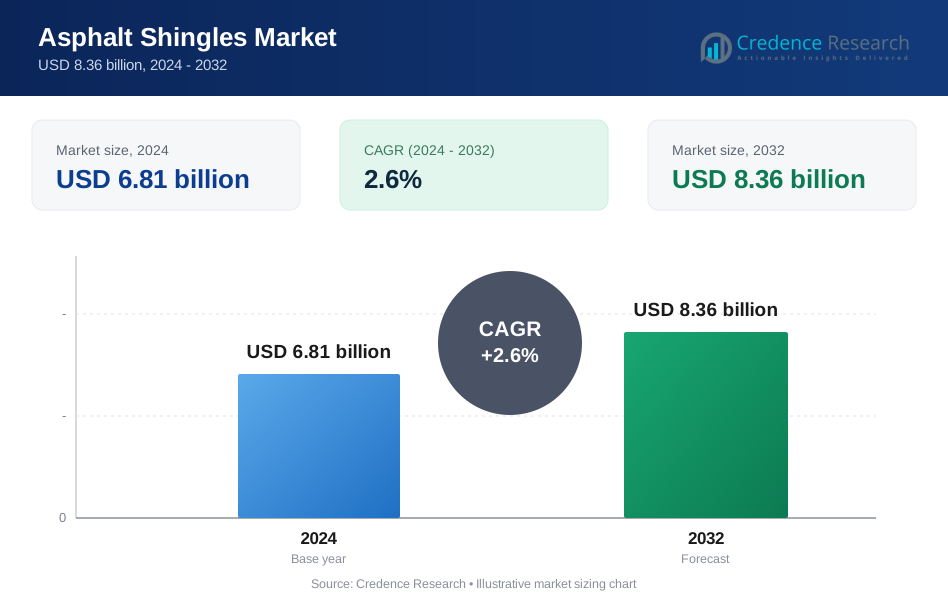
アスファルトシングル市場の規模は2024年に68.1億米ドルと評価され、2032年までに83.6億米ドルに達すると予測されており、予測期間中のCAGRは2.6%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| アスファルトシングル市場規模 2024 | 68.1億米ドル |
| アスファルトシングル市場、CAGR | 2.6% |
| アスファルトシングル市場規模 2032 | 83.6億米ドル |
世界のアスファルトシングル市場は、少数の確立されたメーカーが主導する競争の激しい状況を示しています。Atlas Roofing Corporationのような企業は、広範な流通ネットワークと耐久性のある耐候性シングルに焦点を当てることで強力な市場地位を築いています。多くの主要サプライヤーは、建築用またはガラス繊維シングルを提供することで製品差別化に集中しており、これにより寿命の延長、エネルギー効率の向上、美的魅力が得られます。全体の市場は分散していますが、いくつかの主要プレーヤーは規模の経済、広範な地域的到達、安定したサプライチェーンのパフォーマンスを活用して大きな影響力を維持しています。地域的には、北米が世界のアスファルトシングル需要の約49.8%を占める支配的な市場として際立っています。
市場の洞察
- アスファルトシングル市場は2024年に68.1億米ドルと評価され、2032年までに83.6億米ドルに達すると予測されており、予測期間中のCAGRは2.6%です。
- 耐久性があり、コスト効率の高い屋根材の需要の増加と住宅の再屋根活動の増加が、成熟した建設セクターと発展途上の建設セクターの両方で市場拡大を促進し続けています。
- 建築用およびガラス繊維シングルは、住宅用途における寿命の向上、美的魅力の向上、エネルギー性能の向上に支えられ、主要なトレンドとして勢いを増しています。
- 競争の激しさは依然として強く、主要メーカーは製品の革新、耐候性技術、サプライチェーンの最適化に焦点を当てていますが、市場の分散が急速な統合を制限しています。
- 北米は依然として主要な地域市場としての地位を維持しており、8%のシェア、建築用シングルセグメントが強力な改装サイクルとプレミアム屋根ソリューションへの消費者の嗜好の変化により、世界的な製品採用を支配しています。
市場セグメンテーション分析:
価格別
経済セグメントは、コストに敏感な住宅プロジェクトでの広範な採用により、アスファルトシングル市場で最大の市場シェアを占めています。施工業者は、経済グレードのシングルが許容可能な耐久性、簡単な設置、幅広い色の選択肢を低コストで提供するため、好んで使用します。このセグメントは、高ボリュームの住宅開発と予算重視の再屋根サイクルを経験している地域で依然として強力です。一方、建築美学、耐候性の向上、特に高級住宅開発や長期的なパフォーマンスを必要とする商業ビルでの高い魅力への需要の増加により、ラグジュアリー/プレミアムセグメントは着実に成長しています。
- 例えば、オーウェンズコーニングのデュレーション®シリーズのシングルは、特許取得済みのSureNail®テクノロジーを使用しており、強化された釘打ちゾーンを提供します。これは、風速209 km/hまで耐えるようにテストされており、プレミアムクラスのデザインがどのように測定可能な性能向上をもたらすかを示しています。
設置方法別
リフォーム設置が市場を支配しており、高齢化した住宅および商業用屋根構造の継続的な交換需要により最大のシェアを占めています。住宅所有者は、リフォームプロジェクトにアスファルトシングルを優先します。これは、迅速な設置、既存の屋根との互換性、比較的低い労働コストのためです。このセグメントはさらに、嵐関連の屋根再設置活動の増加や保険による交換から利益を得ています。新築は、住宅着工の拡大や商業開発によって安定した成長を示していますが、新築建設の周期的な性質のため、そのシェアは比較的小さいままです。
- 例えば、GSKは、37の医薬品およびワクチンサイトからなる統合されたグローバル製造ネットワークが、年間で合計21億パックの医薬品とワクチンの投与を提供したと報告しています。
エンドユーザー別
住宅部門が最大の市場シェアを占めており、一戸建て住宅が耐久性、メンテナンスの容易さ、コスト効率のためにアスファルトシングルを広範に使用しているため、支配的なサブセグメントとなっています。一戸建てユニットは、新築と定期的な屋根再設置サイクルの両方を通じて一貫した需要を促進します。集合住宅やタウンハウスも、美観の統一性と予算効率のために開発者がシングルを採用することで、安定して貢献しています。商業カテゴリーでは、オフィスビル、小売スペース、公共施設が低傾斜または傾斜屋根の用途でシングルを採用しており、工業エンドユーザーはより小さなニッチセグメントを表しています。
主要な成長要因
- 住宅建設とリノベーション活動の増加
住宅建設と住宅リノベーションへの投資の増加により、アスファルトシングルの需要が引き続き高まっています。これは、コスト効率、設置の容易さ、幅広い美観の柔軟性によるものです。発展途上地域では政府が住宅インフラのアップグレードを支援しており、先進市場では高齢化した住宅ストックが頻繁に屋根再設置サイクルを迎えています。アスファルトシングルは、短い設置期間と低いメンテナンスコストから恩恵を受け、住宅所有者にとって好ましい選択肢となっています。この一貫した交換サイクルは、都市人口の増加と相まって、新築および改修プロジェクトの両方で安定した製品消費を強化しています。
- 例えば、Eagle Roofingは、自己接着型のポリマー改質ビチューメン下葺材であるSecure Guard 60を提供しています。この製品は、2024年に高品質な漏れ防止バリアを提供し、屋根システムの湿気保護を強化するために発売されました。
- 材料工学と製品耐久性の進歩
ガラス繊維強化マット、耐衝撃性ラミネート、高度な粒子コーティングを含むシングル製造の革新により、製品の寿命と耐候性が大幅に向上します。メーカーはますますUVブロック技術や藻類耐性技術を統合し、さまざまな気候での長期的な屋根性能を向上させています。引裂強度と耐風性の評価が向上することで、嵐の多い地域での採用がさらに進んでいます。これらの工学的改善は、ライフサイクルコストを削減するだけでなく、進化する建築基準への規制遵守を強化し、現代のアスファルトシングルを耐久性のある高価値な屋根材として位置付けます。
- 例えば、EcoStarの合成屋根材ラインは、多くのプロファイルで最大80%のリサイクルポリマー(ゴムとプラスチック)を使用して製造され、持続可能性と断熱性能を向上させています。
- エネルギー効率と持続可能な屋根材の好みの増加
エネルギー効率の高い建材の需要は、熱吸収を減少させ、全体的な家庭のエネルギー性能を向上させるクールルーフアスファルトシングルの広範な採用を支えています。反射粒子技術は冷却負荷を減少させ、世界的なエネルギー保存政策と一致します。メーカーは、グリーンビルディング認証要件を満たすために、リサイクル可能で低排出のシングルをますます導入しています。持続可能性を重視する消費者は、寿命が長く環境への影響が少ないシングルを採用し、市場の勢いを強化しています。環境に優しい添加物の統合と製造プロセスの改善により、アスファルトシングルは競争力のある環境に配慮した屋根材オプションとして位置付けられています。
主要なトレンドと機会
- 建築用およびデザイナーシングルカテゴリーの拡大
建築用およびデザイナーシングルは、自然素材の高コストを避けつつ、プレミアムな美観を求める住宅所有者の間で引き続き人気を集めています。これらのラミネートシングルは、木材、スレート、またはタイルを模倣しながら、次元性と構造性能を向上させます。メーカーはこのトレンドを活用し、より広範なカラーパレットとテクスチャオプションを導入し、高利益率の製品ラインを可能にしています。消費者の好みが視覚的に魅力的で耐久性のある屋根材ソリューションにシフトする中、スタイル重視のシングルバリアントでの革新に強い機会が見られます。
- 例えば、Atlas RoofingのSummit® 60合成屋根下葺材は、10スクエアロール(1,000平方フィート)で提供され、寸法は48インチ×250フィートで、設置中に60日間のUV露出をサポートします。
- 災害に強く、気候に適応した屋根材の採用の増加
ハリケーン、大雨、極端な温度を含む気候の影響が高まる中、高風、湿気の浸透、熱ストレスに耐えるように設計されたシングルの需要が高まっています。市場は、衝撃に強く、耐火性のあるシングルラインの成長する機会を見ています。これは、保険会社のインセンティブや厳しい災害耐性建築基準と一致します。高度な防水技術を提供するメーカーは、気候変動が激化する地域での需要拡大を捉える位置にあります。
- 例えば、Ross Roof Group の金属タイルシステムは、内部の湿気と温度を制御するために、タイル仕上げの下に少なくとも 25 mm の明確な通気空間を確保する屋根下地材の要件をサポートしています。
- 製品選択、設置、メンテナンスのデジタル化
AI ベースの屋根設計プラットフォーム、ドローンを使った屋根検査、拡張現実の視覚化などのデジタルツールは、メーカーや請負業者に新たな機会を提供します。住宅所有者は、シングルのスタイルや性能属性を比較するためにオンラインコンフィギュレーターにますます依存しており、製品の決定を加速させています。請負業者は、設置時間を短縮し、精度を向上させるデジタル測定およびプロジェクト管理ソリューションの恩恵を受けています。デジタル顧客エンゲージメントへのシフトは透明性を高め、市場のリーチを拡大し、多様な顧客セグメント全体での採用をサポートします。
主要な課題
- 原材料コストの変動
アスファルト、ガラス繊維、石油化学製品の価格変動は、メーカーにとって大きな課題となっています。サプライチェーンの混乱や原油価格の不安定性は、生産コストに直接影響を与え、利益率を圧迫し、請負業者や消費者に価格の不確実性をもたらします。これらのコスト圧力は長期的な計画を複雑にし、しばしば製品価格の上昇につながり、価格に敏感な市場での採用を制限する可能性があります。メーカーは、原材料の変動の影響を軽減するために、調達戦略を最適化し、コスト効率の高い配合を開発する必要があります。
- 代替屋根材からの競争
住宅所有者が金属、粘土、スレート、合成複合材料などの長寿命の屋根材を検討する中で、アスファルトシングルは競争圧力を増しています。代替材料は、より長い耐久性、より高い耐火性、環境プロファイルの向上などの利点を提供し、プレミアム市場セグメントにアピールします。このシフトは、アスファルトシングルメーカーに性能の向上、持続可能性の強化、価値主導のオファリングを通じて差別化を求めています。継続的な革新がなければ、アスファルトシングルは、より耐久性があり、または環境に優しい屋根システムにシェアを奪われるリスクがあります。
地域分析
北米
北米は、アスファルトシングル市場の最大のシェアを持ち、世界需要の約45%を占めています。この地域の強力な住宅建設と頻繁な屋根交換サイクルが安定した消費を支えています。アメリカ合衆国は、コスト効果の高い屋根材と確立された屋根請負業者の広範な好みにより、需要の大部分を牽引しています。改修活動、嵐による修理、ラミネートシングルの人気が地域の優位性をさらに強化しています。全体として、北米は成熟した建設慣行と一貫した再屋根のニーズに支えられ、主要な市場であり続けています。
ヨーロッパ
ヨーロッパは、主に改修活動の増加と耐久性のあるエネルギー効率の高い屋根材の需要により、世界のアスファルトシングル市場の約22%を占めています。ドイツ、英国、フランスなどの国々が、この需要に大きく貢献しており、特に住宅改修プロジェクトで顕著です。ヨーロッパの消費者は、その長寿命と耐候性から、ラミネートおよびガラス繊維シングルをますます好むようになっています。成熟した建設市場のため成長は緩やかですが、持続可能性への注目と厳しい建築基準への適合が、ヨーロッパ全体でのアスファルトシングルの安定した需要を支え続けています。
アジア太平洋
アジア太平洋地域はアスファルトシングル市場の18%を占めており、最も成長が速い地域です。急速な都市化、住宅開発の増加、現代的な屋根材の受け入れが需要を促進しています。中国、インド、日本などの国々は、耐久性と簡単な設置を提供するため、アスファルトシングルの使用を増やしています。中産階級の住宅需要の増加とアメリカンスタイルの屋根への嗜好の変化も市場を支えています。新興経済国での建設活動が拡大するにつれて、アジア太平洋地域は世界のアスファルトシングル市場でのシェアを着実に増やすと予想されています。
ラテンアメリカ
ラテンアメリカは世界のアスファルトシングル市場の9%を占めており、住宅建設の緩やかな成長に支えられています。ブラジル、メキシコ、チリなどの国々は、手頃な価格と暖かい気候での耐久性からアスファルトシングルを採用しています。政府の住宅プログラムと都市人口の拡大が市場の安定した取り込みに寄与しています。全体的な消費は先進地域に比べて低いものの、コスト効率の良い屋根ソリューションの認知度の向上とリノベーション活動の増加がラテンアメリカ全体での安定した需要を維持しています。
中東・アフリカ(MEA)
中東・アフリカ地域は世界のアスファルトシングル市場の約7%を占めています。成長は建設活動の拡大、低コスト住宅プロジェクトの増加、耐候性屋根材の採用増加によって促進されています。UAE、サウジアラビア、南アフリカなどの国々は、設置の容易さと異なる気候への適応性からアスファルトシングルへの関心が高まっています。他の地域と比べて採用はまだ発展途上にありますが、都市化とインフラ開発の進展がMEAでのアスファルトシングルの新たな機会を生み続けています。
市場セグメンテーション:
価格別:
- エコノミー
- ラグジュアリー/プレミアム
設置別:
- 新築
- 改修
エンドユーザー別:
- 一戸建て住宅
- 集合住宅
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
アスファルトシングル市場の競争環境は、CanSinoBIO、GlaxoSmithKline plc.、Boral Limited、Vaccitech、Green Cross Corp、SK Bioscience、ブリヂストン、Geneone Life Science、Pfizer Inc.、Merck & Co., Inc.など、主要セクターで言及される多様なグローバル企業の混在が特徴です。アスファルトシングル市場は、革新主導の戦略、製品ポートフォリオの拡大、性能向上技術への強い注力によって形成されています。主要メーカーは、耐久性、耐候性、エネルギー効率を向上させた高度なラミネートおよび建築用シングルの開発を優先しています。企業は、強化されたガラス繊維基材、粒子接着の向上、藻類耐性の処方に投資し続け、消費者の高まる期待に応えています。競争優位性は、供給チェーンの信頼性、契約者とのパートナーシップ、広範な地理的プレゼンスにますます依存しており、新築および屋根の再施工の需要をサポートしています。持続可能性も重要な差別化要因となっており、メーカーは進化する環境基準に合わせて低排出製造プロセスやリサイクル可能な材料を採用しています。
主要プレイヤー分析
- CanSinoBIO
- グラクソ・スミスクライン plc.
- ボーラル・リミテッド
- Vaccitech
- グリーンクロスコーポレーション
- SKバイオサイエンス
- ブリヂストン
- ジーンワンライフサイエンス
- ファイザー株式会社
- メルク & Co., Inc.
最近の展開
- 2025年3月、AIM Vaccine Co., Ltd.は、独自に開発したmRNA帯状疱疹ワクチンが米国食品医薬品局(FDA)から臨床試験の承認を受けたと発表しました。AIMは、2つの主要なmRNAワクチン候補について臨床試験を開始するためのFDA承認を保持しています。
- 2025年3月、グラクソ・スミスクライン(GSK)は、英国認知症研究所(UK DRI)およびHealth Data Research UK(HDR UK)との研究協力を発表し、新しい認知症研究を通じて神経変性を研究します。
- 2024年6月、ダイナバックス・テクノロジーズ・コーポレーションは、Z-1018の安全性、忍容性、および免疫反応を評価するための第1/2相臨床試験において、最初の参加者の登録と投与を発表しました。この調査用ワクチン候補は、帯状疱疹(ヘルペス・ゾスター)という痛みを伴う状態を予防するために開発されています。
レポートのカバレッジ
この調査レポートは、価格設定、設置、エンドユーザー、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形作る規制シナリオや技術的進歩を含む市場のダイナミクスを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 住宅の屋根葺き替え活動が先進地域で増加するにつれて、市場は拡大を続けます。
- 製造業者は、環境規制の強化に合わせて、より持続可能な材料を採用します。
- 長寿命と美観の向上により、ラミネートおよび建築用シングルの需要が増加します。
- 高度なコーティングと耐衝撃技術が、極端な気象条件での製品性能を強化します。
- ソーラー対応シングルなどのスマート屋根統合が、現代建設で注目を集めます。
- サプライチェーンは、リードタイムを短縮し、製造効率を向上させるために、より地域化されます。
- 請負業者と建設業者は、より迅速な設置と低メンテナンスを提供するシングルをますます好むようになります。
- 老朽化した住宅ストックがより頻繁な屋根の交換を促すため、改修による需要が増加します。
- 製造業者は、新興経済国での市場シェアを獲得するために流通ネットワークを拡大します。
- デジタルツールと屋根のビジュアライゼーションソフトウェアが、より良い顧客エンゲージメントと迅速な意思決定をサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アスファルトシングル市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
アスファルトシングル市場は2025年から2032年の間に、どのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアスファルトシングル市場のセグメントはどれですか?
アスファルトシングル市場の成長を促進している主な要因は何ですか?
アスファルトシングル市場の主要企業はどこですか?
2024年にアスファルトシングル市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アスファルトシングル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアスファルトシングル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6.81 billion → 2032: USD 8.36 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アスファルトシングル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アスファルトシングル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアスファルトシングル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アスファルトシングル市場市場の成長要因
- 3.3 アスファルトシングル市場市場の抑制要因および課題
- 3.4 アスファルトシングル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アスファルトシングル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アスファルトシングル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アスファルトシングル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アスファルトシングル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アスファルトシングル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアスファルトシングル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アスファルトシングル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アスファルトシングル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アスファルトシングル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アスファルトシングル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アスファルトシングル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアスファルトシングル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアスファルトシングル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアスファルトシングル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアスファルトシングル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアスファルトシングル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアスファルトシングル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアスファルトシングル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アスファルトシングル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
