
抗核抗体検査市場の概要:
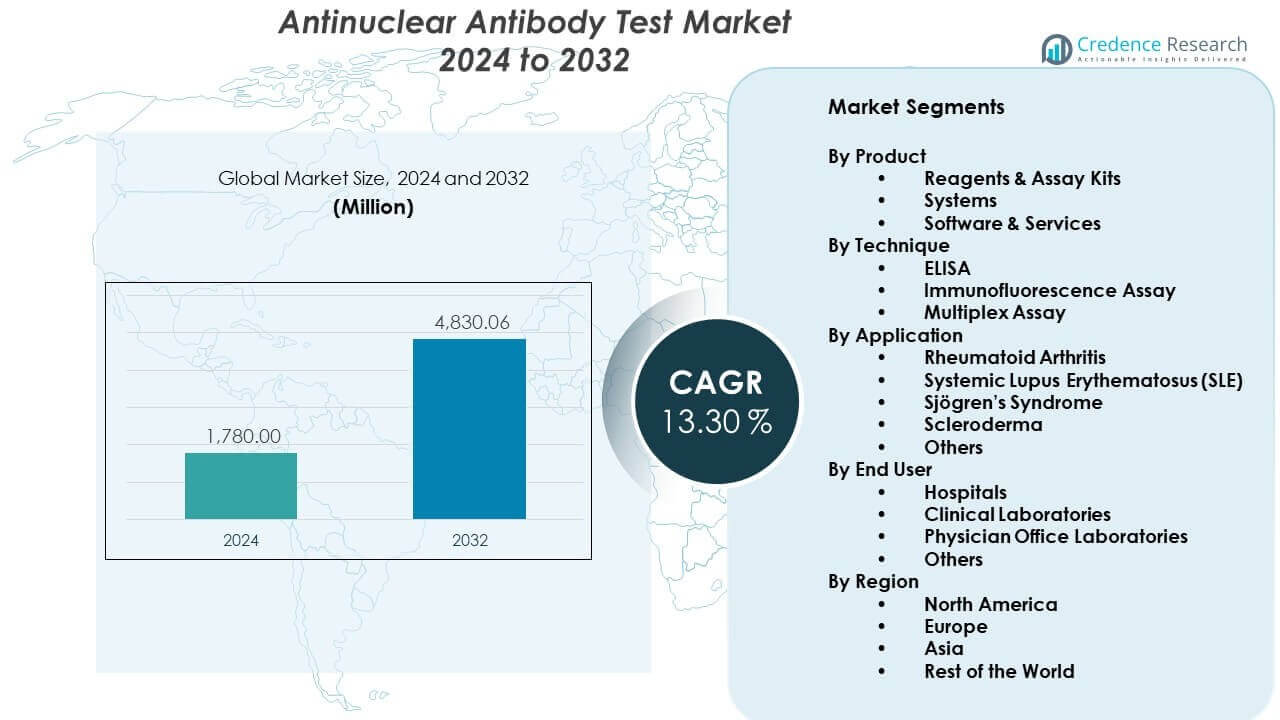
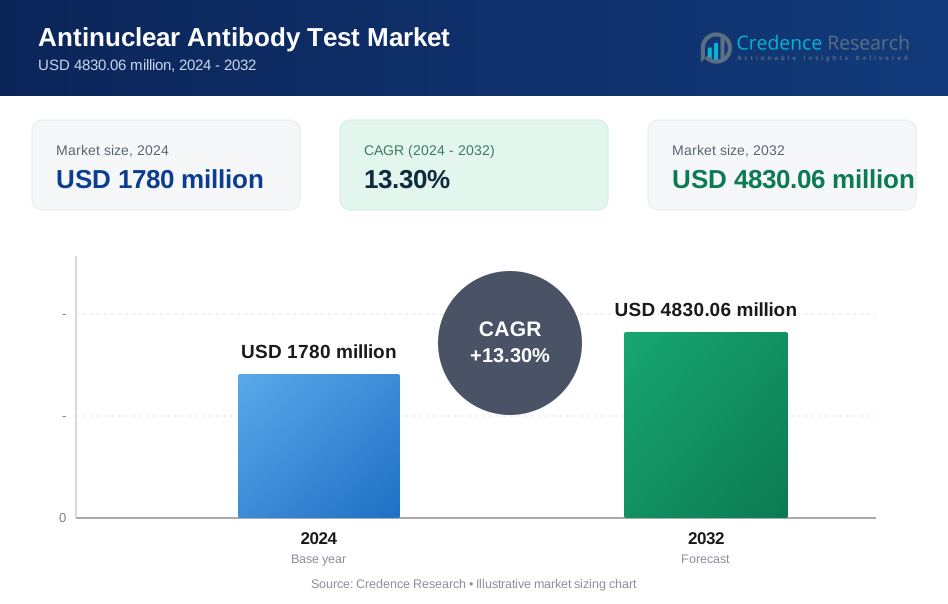
抗核抗体検査市場は、2024年の17億8000万米ドルから2032年までに推定48億3006万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)13.30%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の抗核抗体検査市場規模 | USD 13.30 million |
| 抗核抗体検査市場、CAGR | 5.7% |
| 2032年の抗核抗体検査市場規模 | USD 4830.06 million |
自己免疫疾患の早期発見への注目が高まり、抗核抗体検査の需要が強くなっています。医療提供者は現在、ループスや関節リウマチなどの状態に対する定期的なスクリーニングを重視しており、検査量が増加しています。免疫測定プラットフォームの自動化により、精度とワークフローの効率が向上し、高スループットのラボでの採用が促進されています。患者の認識の向上と専門診断へのアクセスの改善も、より広範な利用を支えています。精密医療イニシアチブの拡大は、ANA検査の臨床決定経路への統合をさらに加速させます。
北米は、強力な診断インフラ、高い疾患認識、先進的な免疫学的検査の広範な採用により、抗核抗体検査市場をリードしています。ヨーロッパは、確立されたラボネットワークと自己免疫スクリーニングの早期に焦点を当てた臨床医による強力な採用により続いています。アジア太平洋地域は、医療アクセスの拡大と自己免疫疾患の診断がより優先されるようになり、急速に台頭しています。ラボの自動化への投資の増加と医療能力の拡大により、中国やインドなどの国々が将来の成長の重要な貢献者となっています。
抗核抗体検査市場の洞察:
- 抗核抗体検査市場は、2024年に17億8,000万米ドルから2032年までに48億3,006万米ドルに成長すると予測されており、自己免疫スクリーニングの需要拡大と自動化プラットフォームの採用増加により、30%のCAGRを反映しています。
- 北米(40%)、ヨーロッパ(30%)、アジア太平洋(25%)は、強力な診断インフラ、高い臨床医の認識、先進的な自己免疫検査をサポートする構造化されたラボネットワークにより支配しています。
- アジア太平洋地域は25%を占め、主要国での医療支出の拡大、ラボ能力の向上、早期診断の優先度の上昇により、最も急成長している市場です。
- 試薬およびアッセイキットは製品セグメントの約45%を占め、ルーチンのANAスクリーニングでの再利用と臨床検査室全体での幅広い応用により推進されています。
- 病院はエンドユーザーシェアの約40%を占めており、より高い検査量、先進的な診断セットアップ、および自動免疫システムの採用の増加によるものです。
抗核抗体検査市場の推進要因:
先進的な診断能力に支えられた自己免疫疾患スクリーニングの採用拡大
抗核抗体検査市場は、自己免疫疾患の認識の高まりと多様な患者グループ間での早期スクリーニング需要の増加により拡大しています。臨床医は、より高い信頼性で疾患パターンを特定するのに役立つ信頼性の高いテストパネルを好みます。ラボは、精度を向上させ手動エラーを減少させる自動化プラットフォームへの投資を増やしています。病院は、早期診断とより良い疾患管理の結果をサポートするプロトコルに焦点を当てています。リウマチ専門医やプライマリケア医からの紹介が増加することで需要が強化されています。医療スタッフ向けのトレーニングプログラムは、テスト解釈の理解を深めます。医療システムは、より高いスループットをサポートするために診断インフラをアップグレードしています。市場は、早期介入戦略への一貫した強調から利益を得ています。
中規模および大規模臨床検査室における自動免疫測定システムの統合増加
自動化の採用は、より速いターンアラウンドタイムとより良いワークフローの一貫性の必要性から加速しています。自動免疫測定アナライザーは、高ボリューム設定での再現性を向上させます。標準化されたテストキットは、複雑な自己免疫パネルを扱うラボをサポートします。抗核抗体検査市場は、自動化が熟練技術者への負担を軽減することで勢いを増します。データ管理機能の強化によりシームレスな報告をサポートします。ラボは、テスト需要に応じてスケールするモジュラーシステムを好みます。調達チームは、複数のアッセイにわたる柔軟性に基づいて機器を評価します。自動化は、効率向上のために中央ラボが運用を統合することを促進します。
- 例えば、Bio-Rad LaboratoriesのBioPlex 2200システムは、マルチプレックスフロー免疫測定技術を利用して、1時間に最大100サンプルを処理し、単一の患者チューブから11種類の異なるANAアナライトを同時にスクリーニングすることができます。
自己免疫疾患の有病率の上昇がケアパスウェイ全体での診断利用を拡大
自己免疫疾患の症例が世界的に増加しており、診断ネットワークは検査アクセスの拡大を推進しています。患者は病気の症状の認識が広がったため、早期評価を求めています。臨床医は次のステップの調査と治療の決定を導くためにANA検査に頼っています。公衆衛生機関は慢性疾患プログラムで自己免疫状態を強調しています。抗核抗体検査市場は、外来クリニックや専門センターからの需要が高まる中で成長しています。患者擁護団体が啓発キャンペーンを推進すると勢いが増します。デジタルツールは患者が症状のパターンを追跡するのを助け、タイムリーな診断訪問を促します。医療インフラが改善されている地域ではスクリーニングがより日常的になっています。
早期介入の臨床的強調が包括的な自己免疫パネルの需要を強化
医療提供者は病気の進行を防ぐために早期発見戦略を優先しています。ANA検査はループスや関連する状態の診断ワークフローの重要な部分であり続けています。提供者は予防ケアプログラムでの検査を拡大しています。抗核抗体検査市場は、保険会社が自己免疫パネルをより広範なカバレッジに含めると恩恵を受けます。これにより、より多くの患者がプライマリープロバイダーを通じて検査を受けることが奨励されます。研究努力は診断精度を向上させるためのバイオマーカー開発を支援しています。病院はリウマチ学への患者トリアージを合理化するプロトコルを開発しています。臨床医は遅延を減らし、紹介の質を向上させる検査を探しています。
- 例えば、Werfen(Inova Diagnostics)はAptivaプラットフォームを展開しており、粒子ベースのマルチアナライト技術(PMAT)を利用して300 IU/mLを超えるダイナミックレンジを達成し、従来の方法では見逃されていた低力価の自己抗体を検出することができます。
抗核抗体検査市場のトレンド:
より詳細な自己免疫プロファイリングをサポートするマルチプレックス検査プラットフォームの拡大
マルチプレックスプラットフォームは、単一のワークフローでより広範な抗体プロファイリングが必要なため、注目を集めています。これらのプラットフォームは、複雑な自己免疫調査を合理化しようとするラボをサポートしています。抗核抗体検査市場は、マルチプレックスパネルが診断のタイムラインを短縮するときに恩恵を受けます。これにより、再検査の必要性を減らし、臨床医の信頼を強化します。ベンダーは、光学およびデジタル検出技術を改善したプラットフォームを開発しています。ラボは、最小限のサンプル量で多数の抗体ターゲットに対応するソリューションを採用しています。病気の異質性を研究する研究機関での需要が高まっています。マルチプレックスが精密医療の目標と一致すると採用が増加します。
- 例えば、Bio-RadのBioPlex 2200システムは、磁気ビーズベースのマルチプレックス技術を利用して、単一の10マイクロリットルの患者サンプルからdsDNA、Smith、RNPを含む11の特定の自己抗体を同時に検出します。
アルゴリズム駆動のパターン解釈の進歩が診断の信頼性を向上
パターン解釈は、技術者が標準化されたワークフローを通じて案内する分析ツールによって改善されます。AI対応プラットフォームは、異なるオペレーター間の変動を減らすのに役立ちます。自動化された解釈が一貫した結果をサポートすることで、抗核抗体検査市場は重要性を増します。これは、曖昧な自己免疫症例を評価する臨床医の意思決定支援を改善します。ベンダーは、さらなるレビューのために非典型的なパターンをフラグするソフトウェアを統合します。ラボは、電子健康記録の報告を簡素化するプラットフォームに投資します。パターン認識の進歩は、誤解率を減らすのに役立ちます。診断チームは、ケース評価を加速する明確な視覚出力に依存しています。
分散型医療環境におけるポイントオブケア免疫学検査へのシフト
地方や分散型環境をサポートするポイントオブケアソリューションへの関心が高まっています。これらのコンパクトなプラットフォームは、最前線の臨床チームに迅速な結果を提供します。ポイントオブケアツールが紹介の遅延を減らすと、抗核抗体検査市場は利益を得ます。高容量の分析装置に投資できないクリニックをサポートします。メーカーは、簡素化されたワークフローを備えたポータブル機器を設計します。迅速な自己免疫スクリーニングを求める外来センターでの採用が増加しています。医療システムは、アクセス性を向上させるために分散型診断ネットワークを探求しています。市場参加者は、患者近くの環境に適した消耗品を導入しています。
地域およびグローバルネットワーク全体でのANA検査プロトコルの調和に対する関心の高まり
規制当局は国境を越えて検査ガイドラインを標準化するために取り組んでいます。ラボは、更新された報告形式にワークフローを合わせることで対応しています。調和が結果の比較可能性を向上させると、抗核抗体検査市場は進展します。これは、臨床医が施設間でより自信を持って検査を解釈するのに役立ちます。ベンダーは、新たなガイドラインの期待に応えるために試薬の配合を見直します。ラボは、能力向上のための共有品質保証プログラムを採用しています。調和の努力は、統合された診断経路をサポートします。トレーニングモジュールは、標準化された方法論におけるスタッフの能力を向上させます。
- 例えば、ANAパターンに関する国際コンセンサス(ICAP)の採用は、ANA IFA報告のグローバルな調和を強化し、WerfenのNOVA Viewのようなプラットフォームは、ICAPの命名法を組み込んで一貫したパターン認識と標準化された診断ワークフローをサポートしています。
抗核抗体検査市場の課題分析:
検査解釈の高い変動性とラボ間での標準化の限界
解釈の不一致は、オペレーター依存の変動により、ANA検査に対する臨床的信頼を損ないます。ラボは、染色強度とパターン認識の違いに苦労しています。抗核抗体検査市場は、一貫性のない出力が診断決定を遅らせると圧力を受けます。これは、臨床医が確認のために再検査を要求するきっかけとなります。多様な規制監督を持つ地域では、標準化の努力は依然として遅れています。小規模なラボは、先進的なイメージングツールへの投資に苦労しています。トレーニングのギャップが結果の変動性をさらに広げています。自動化システムの改善にもかかわらず、課題は続いています。
開発途上地域における先進的な診断インフラへのアクセスの制限
多くの地域では、高品質な自己免疫検査をサポートするために必要な機器が不足しています。病院は、制約された能力で運営される集中型の検査室に依存しています。抗核抗体検査市場は、インフラが検査の範囲を制限する際に障害に直面します。それは、サービスが行き届かない地域の患者にとっての迅速な診断を制限します。限られた償還フレームワークは、自己免疫パネルの手頃さを低下させます。熟練した人材の不足は、正確な解釈を妨げます。物流の問題は試薬供給や機器のサービスを遅らせます。これらの障害は、新興医療市場での採用を遅らせます。
抗核抗体検査市場の機会:
新興診断ネットワークにおける自動化およびマルチプレックスプラットフォームの拡大
開発途上地域での自動化の採用は、市場拡大の新たな道を提供します。検査室は、手作業の負担を軽減し、信頼性を向上させるプラットフォームを求めています。抗核抗体検査市場は、自動化が中規模病院に到達すると勢いを増します。それは、プロバイダーにレガシーシステムのアップグレードを促します。ベンダーは、トレーニングと長期サービスをサポートする流通チャネルを拡大できます。病院は、より広範な自己免疫検査パネルと互換性のあるシステムを求めています。インフラ投資が国の健康改革と一致すると採用が進みます。ラボが検査能力を近代化するにつれて、機会は強化されます。
自己免疫検査における解釈精度を向上させるためのパターンベースのAIツールの利用拡大
AIベースの解釈プラットフォームは、開発者に強力な商業的可能性をもたらします。これらのツールは、検査室間の不一致を減少させるのに役立ちます。抗核抗体検査市場は、AIが意思決定支援を強化すると利益を得ます。それは、デジタルヘルス企業とのパートナーシップの機会をもたらします。研究グループは、抗体マッピング研究のためにAIツールを展開します。病院は、報告の明確さを向上させるソフトウェアを統合します。ベンダーは、スケーラブルな分析機能を備えたシステムを推進します。AIの統合は、複雑なケースにおけるパターン認識の信頼性を向上させます。
抗核抗体検査市場のセグメンテーション分析:
製品セグメント別
抗核抗体検査市場は、多様な臨床環境での定期的な自己免疫検査をサポートする試薬やアッセイキットの強い需要を通じて拡大しています。システムは、迅速なターンアラウンドタイムと標準化の向上を求める高ボリュームの検査室での自動化ニーズにより勢いを増しています。ソフトウェアとサービスは、データ解釈、品質管理、および報告機能をサポートすることで、ますます重要な役割を果たしています。セグメント構造は、ワークフローを合理化し、手作業のエラーを減少させる統合プラットフォームの採用の増加を反映しています。それは、正確さと運用効率に重点を置いた検査室の優先事項と一致しています。ベンダーは、柔軟な製品構成でポートフォリオを強化します。製品ミックスは、広範な診断カバレッジと一貫したテストパフォーマンスをサポートします。
技術セグメント別
ELISAは、その簡便さ、拡張性、確立された実験室ワークフローとの互換性のために広く使用されています。免疫蛍光アッセイは、その詳細なパターン認識能力のために好まれる参照法として残っています。複雑な自己免疫症例の包括的な抗体プロファイリングが必要な場合、マルチプレックスアッセイの採用が増えています。抗核抗体検査市場は、多様な診断ニーズに応えるために技術の多様化をサポートしています。これは、精度、スループット、解釈の明確さをバランスよく保つプラットフォームを好む実験室の傾向を反映しています。各技術セグメントは、異なる検査経路に貢献しています。技術のアップグレードにより、再現性が向上し、オペレーター依存の変動が減少します。実験室は、症例の複雑さとターンアラウンド要件に基づいて技術を評価します。
- 例えば、Thermo Fisher ScientificのEliA自己免疫検査プラットフォームは、蛍光ベースの酵素免疫アッセイ法を使用しており、dsDNA抗体検出のための高い分析精度と改善された標準化を提供し、従来の手動ELISA技術よりも信頼性の高い臨床解釈をサポートしています。
用途およびエンドユーザーセグメント別
リウマチ性関節炎、SLE、シェーグレン症候群、硬皮症、その他の自己免疫疾患が、ケア経路全体でのスクリーニング需要を促進しています。医療提供者は、早期診断と紹介の決定を導くためにANA検査を使用します。病院は、先進的な診断能力のために採用をリードしています。臨床検査室は、自動化プラットフォームで大量の検査をサポートします。医師のオフィスラボは、最前線の評価のために検査アクセスを拡大しています。このセグメントの広がりは、ANAスクリーニングの広範な臨床的関連性を強調しています。これは、医療ネットワーク全体での一貫した病気の監視をサポートしています。
- 例えば、大量の病院環境では、Werfen BIO-FLASH化学発光アナライザーが、主要なSLE関連自己抗体の迅速かつ完全自動化された検出を提供することで、急性ケアチームが複雑な多系統症状を持つ患者の診断評価を加速することを可能にし、迅速な自己免疫検査ワークフローをサポートしています。
セグメンテーション:
製品別
- 試薬&アッセイキット
- システム
- ソフトウェア&サービス
技術別
- ELISA
- 免疫蛍光アッセイ
- マルチプレックスアッセイ
用途別
- リウマチ性関節炎
- 全身性エリテマトーデス(SLE)
- シェーグレン症候群
- 硬皮症
- その他
エンドユーザー別
- 病院
- 臨床検査室
- 医師オフィスラボ
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北アメリカは抗核抗体検査市場の最大のシェアを持ち、総収益の約40%を占めています。強力な診断インフラが病院や研究所での高い採用を支えています。臨床医は精度を向上させ、解釈のギャップを減少させる高度な免疫プラットフォームに依存しています。この地域は自己免疫スクリーニングを促進する確立された償還フレームワークの恩恵を受けています。研究機関はアッセイの開発とワークフローの改善に貢献しています。自己免疫疾患の症状に対する認識の高まりにより市場は強化されています。自動化およびデジタル診断システムへの継続的な投資を通じてリーダーシップを維持しています。
ヨーロッパ
ヨーロッパは、強力な研究所ネットワークと標準化された診断慣行により、世界市場の約30%を占めています。地域全体の国々は一貫した報告をサポートする調和されたテストガイドラインを採用しています。病院は早期発見率を向上させるために自己免疫パネルを拡大しています。抗核抗体検査市場は、パターン解釈スキルを向上させる広範な臨床医トレーニングプログラムの恩恵を受けています。自己免疫疾患の有病率の上昇と医療アクセスの改善により、着実に成長しています。規制機関は研究所全体の熟練度を向上させる品質保証プログラムを促進しています。ヨーロッパはその構造化された診断エコシステムにより、重要な地域であり続けています。
アジア太平洋およびその他の地域
アジア太平洋は、医療インフラの急速な拡大とテスト認識の高まりに支えられ、世界シェアの約25%を占めています。中国やインドでは、自己免疫スクリーニングが日常ケアにより統合されるにつれて需要が増加しています。研究所はスケーラビリティを向上させる自動化システムに投資しています。大規模な患者群がテストボリュームの成長を促進するにつれて勢いを増しています。残りの5%のシェアは、診断能力が発展し続けるラテンアメリカ、中東、アフリカの地域から来ています。プロバイダーは幅広い人口アクセスをサポートするコスト効果の高いプラットフォームを求めています。新興市場全体でテスト能力を強化する投資が続く中、成長の可能性は依然として強いです。
主要プレイヤー分析:
- サーモフィッシャーサイエンティフィック社
- バイオ・ラッド ラボラトリーズ社
- アボット ラボラトリーズ
- ゼウス サイエンティフィック社
- EUROIMMUN AG
- イノバ ダイアグノスティクス
- アンチボディーズ社
- イムノ コンセプツ
- トリニティ バイオテク plc
- ERBA ダイアグノスティクス社
競争分析:
抗核抗体検査市場は、自動化プラットフォームの革新、試薬の品質、先進的な解釈ソフトウェアによって強い競争が特徴です。主要プレイヤーは、テストメニューの拡大、標準化の改善、グローバルな流通ネットワークの強化に注力しています。企業は、高スループットとより一貫したパターン認識をサポートする技術のアップグレードに投資しています。戦略的な協力により、ベンダーは新しい地域に進出し、顧客基盤を拡大しています。アッセイの精度とワークフローの統合の継続的な改善から利益を得ています。競合他社は、規制遵守とラボのパフォーマンスを向上させるトレーニングプログラムを重視しています。製品の差別化は、正確性、使いやすさ、デジタルサポート機能に中心を置いています。
最近の動向:
- 2025年2月、バイオ・ラッド ラボラトリーズは、デジタルPCRソリューションの開発者であるスティラ テクノロジーズを買収し、液体生検や感染症検査のような高感度アプリケーションにおける臨床診断の範囲を拡大する意向を発表しました。2026年2月までに、バイオ・ラッドは、QX700 ドロップレットデジタルPCRファミリーの強い需要と、年間を通じたさらなるIVD製品の発売計画により、診断部門が成長に戻ったことを確認しました。
- 2024年1月、ZEUS サイエンティフィックは、セビアによる以前の買収に続き、セビア オートイミューン&感染症として正式に運営を開始しました。このリブランディングにより、ZEUSのFDA承認済みdIFineデジタル免疫蛍光システムとANA HEp-2間接蛍光抗体(IFA)アッセイが、オート免疫検査用の自動化システムAlegria 2を含む幅広いカタログに統合されました。
レポートのカバレッジ:
この調査レポートは、製品、技術、疾患/アプリケーション、エンドユーザー、地域に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス、製品提供、投資、収益源、主要アプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。さらに、近年の市場拡大を促進した様々な要因についても議論します。市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 自己免疫疾患の早期スクリーニングに対する需要の増加は、病院や参照ラボでの先進的な診断プラットフォームの採用を促進し、世界中の臨床判断経路を改善します。
- ラボは、迅速な処理、改善された一貫性、日常の自己免疫検査環境での技術者依存の軽減をサポートする自動化された免疫測定システムにますます依存するようになります。
- AI対応の解釈ツールは、より明確なパターン認識をサポートし、手動評価に関連する主観的な変動を最小限に抑えることで、精度を向上させます。
- 自己免疫疾患に対する認識の高まりは、プロバイダーがより広範な抗体パネルを日常的な評価に統合することを促し、複雑な状態の診断カバレッジを強化します。
- 携帯型および分散型の検査システムは、サービスが行き届いていない地域でのアクセスを拡大し、多様な患者集団における早期発見とタイムリーな臨床介入をサポートします。
- クラウドベースの報告ツールは、接続性、リアルタイムのデータ交換、構造化された診断インサイトのアクセス性を向上させることで、ラボのワークフローを再構築します。
- ラボの専門家向けの継続的なトレーニングプログラムは、パターン解釈の熟練度を高め、機関全体の診断信頼性を強化します。
- 新興市場は、医療投資の増加、ラボインフラの改善、自己免疫疾患に対する臨床認識の向上により急速に拡大します。
- 診断会社と研究グループの間の協力は、アッセイ性能と分析ソフトウェア開発の革新を加速させます。
- 多重検査ソリューションの採用は、自己免疫調査を合理化し、再検査を減少させる包括的なプロファイリング機能を求める臨床医の需要に伴い増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
抗核抗体検査市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、抗核抗体検査市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持った抗核抗体検査市場のセグメントはどれですか?
抗核抗体検査市場の成長を促進している主な要因は何ですか?
抗核抗体検査市場の主要企業はどこですか?
2024年に抗核抗体検査市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 抗核抗体検査市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の抗核抗体検査市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1780 million → 2032: USD 4830.06 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 抗核抗体検査市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 抗核抗体検査市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における抗核抗体検査市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 抗核抗体検査市場市場の成長要因
- 3.3 抗核抗体検査市場市場の抑制要因および課題
- 3.4 抗核抗体検査市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 抗核抗体検査市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 抗核抗体検査市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、抗核抗体検査市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 抗核抗体検査市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 抗核抗体検査市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は抗核抗体検査市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 抗核抗体検査市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 抗核抗体検査市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 抗核抗体検査市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 抗核抗体検査市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新抗核抗体検査市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の抗核抗体検査市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の抗核抗体検査市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の抗核抗体検査市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の抗核抗体検査市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの抗核抗体検査市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の抗核抗体検査市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの抗核抗体検査市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 抗核抗体検査市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
