
アンゴラ電力EPC市場の概要:
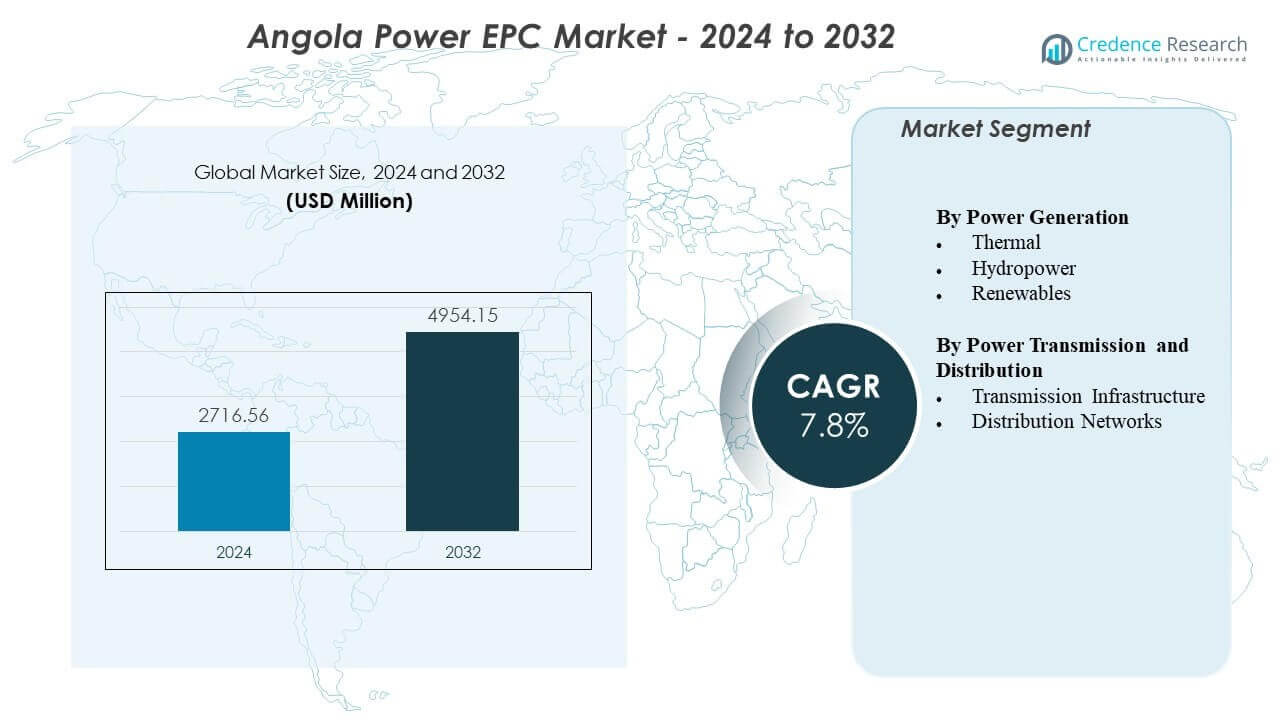
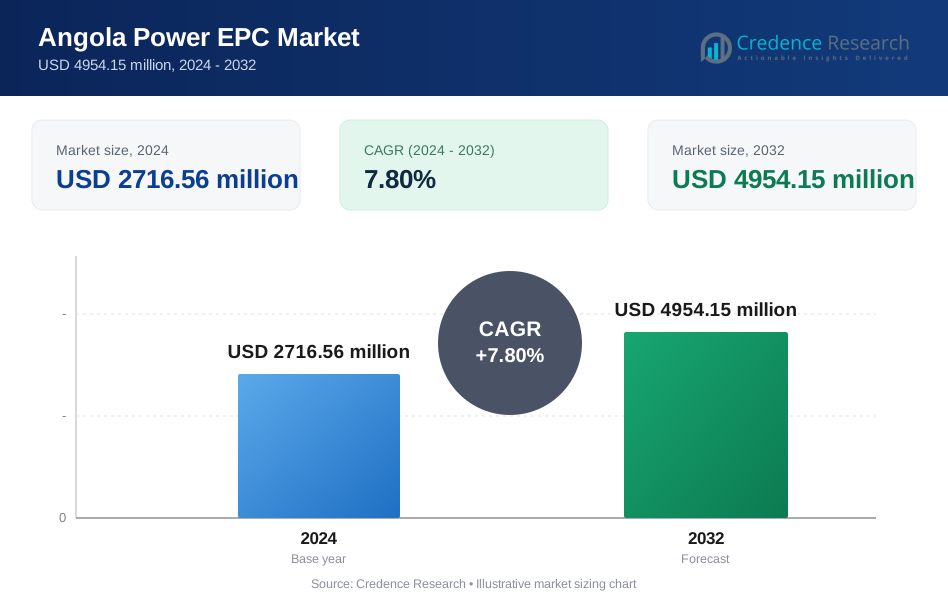
アンゴラ電力EPC市場は、2024年の27億1656万米ドルから2032年には推定49億5415万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)7.8%を記録すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のアンゴラ電力EPC市場規模 | 27億1656万米ドル |
| アンゴラ電力EPC市場、CAGR | 7.8% |
| 2032年のアンゴラ電力EPC市場規模 | 49億5415万米ドル |
強力な市場の推進要因には、新しい水力発電能力の需要の高まり、太陽光発電所の採用の増加、老朽化した送電資産を対象とした近代化努力が含まれます。開発者は、システム損失を削減し、産業および都市地域の安定性を向上させるためにグリッド強化を進めています。EPC活動は、民間の参加と外国のパートナーシップを奨励する政府支援の投資計画とともに増加しています。ハイブリッドエネルギーシステムとストレージプロジェクトの重要性が増す中、請負業者はその範囲を拡大しています。市場は、大規模プロジェクトを加速させる構造化された資金調達支援から恩恵を受けています。明確な長期投資方向性があるため、世界的なエンジニアリング企業を引き付け続けています。
地域活動は、主要な水力発電資産と密集した都市クラスターが持続的なEPC需要を生み出す北部アンゴラに最も集中しています。中央の州は、新しい再生可能エネルギーの設置と産業要件の増加により、重要な開発ゾーンとして浮上しています。南部地域は、国境を越えた送電計画と遠隔地コミュニティの電化を通じて勢いを増しています。ネットワーク強化とモジュラー発電プロジェクトに関連するEPCの機会が拡大しています。内陸地域は、サービスの信頼性を向上させるために新しい配電アップグレードを採用しています。この地域の多様化は、国全体でバランスの取れたプロジェクトパイプラインをサポートしています。
アンゴラ電力EPC市場の洞察:
- アンゴラ電力EPC市場は、2024年の27億1656万米ドルから2032年には49億5415万米ドルに成長すると予測されており、国家電力インフラへの持続的な投資によって推進される7.8%のCAGRに支えられています。
- 需要は、水力発電の拡大、太陽光発電の採用の増加、および産業および都市地域の信頼性向上を目的としたグリッドの近代化努力により強化されています。
- 市場の制約には、老朽化したネットワークコンポーネント、複雑なプロジェクト資金調達要件、および遠隔地の建設現場への重機輸送における物流の課題が含まれます。
- 地域活動は、需要が集中する北部アンゴラと主要な水力発電資産によって主導されており、中央州では新しい再生可能エネルギーおよびグリッドプロジェクトを通じてEPCの勢いが高まっています。
- 南部および東部地域は、農村電化プログラム、国境を越えた送電計画、および配電システムのアップグレードを通じてEPCの機会が拡大するにつれて、引き続き成長しています。
アンゴラ電力EPC市場の推進要因
主要な水力発電および太陽光プロジェクトにおける発電容量の強力な拡大
アンゴラ電力EPC市場は、発電プロジェクトの急速な成長から強力な勢いを得ています。開発者は長期的な需要を満たし、ベースロード供給を強化するために水力発電の拡大に注力しています。EPC請負業者は、タービンのアップグレード、ダムの強化、および電力輸送構造から安定した仕事を受けています。新しい太陽光プロジェクトは、グリッドの多様化を支援し、乾季における水力発電への依存を減らします。政府は電化目標の引き上げを推進しており、いくつかの州で新しい容量を促進しています。外国投資家はプロジェクトの資金調達を支援し、EPC企業が長期プロジェクトを確保するのを助けます。それは、エンジニアリングおよび建設フェーズ全体で安定した作業パイプラインを形成します。EPCのタイムラインは、明確な投資優先順位により強力なままです。
- 例えば、Andritz Hydro GmbHは、アフリカの水力発電プロジェクトで94〜96%の水力効率で稼働するフランシス水車を提供し、デジタル制御されたウィケットゲートによって部分負荷性能を最大4%向上させました。
ネットワークの安定性とシステムの信頼性を向上させるグリッド近代化プログラム
グリッドの近代化努力は、アンゴラ電力EPC市場における一貫した投資活動を促進します。送電のアップグレードは、システムの回復力を高め、密集した都市地域での電力損失を減少させます。EPC企業は、新しい変電所、デジタル制御、および古いコンポーネントの交換の契約を獲得します。政府は、ルアンダおよび内陸地域の産業ノードへの安定供給に焦点を増やしています。それは、消費パターンの上昇に合わせた段階的な拡張を計画するのに役立ちます。いくつかの近代化プログラムは、負荷管理の改善と停電頻度の削減を目指しています。請負業者は、障害応答を改善する高度な保護システムをサポートします。需要の成長が既存のネットワークに負担をかけるため、投資は続きます。
- 例えば、Siemens AGの8DN8 GIS技術は変電所の占有面積を最大60%削減し、メンテナンス間隔を10年以上延長し、制約のある都市部での高密度展開を可能にします。Siemens SIPROTECリレーは14~18ミリ秒で故障クリア応答を記録し、グリッド故障の隔離精度を向上させます。
州全体で電力アクセスを拡大する大規模な電化コミットメント
国の電化計画は、アンゴラの電力EPC市場全体で強力なEPC需要を形成します。政府は供給ギャップに直面する農村部および半都市部でのアクセス拡大を目指しています。EPC開発者は送電回廊やコミュニティグリッドの拡張に優先的に参加します。これにより、遠隔地のクラスターをサポートする配電作業のプロジェクト量が増加します。電化目標は住宅、産業、商業活動の成長と一致しています。契約者は拡大する集落全体でのメーター展開と低電圧アップグレードをサポートします。国の開発政策の下で地元の労働力参加が増加します。電力アクセスの目標は、EPCプロジェクトの長期的な継続性を確保します。
複雑なプロジェクトの実施をサポートする外国のパートナーシップと技術移転プログラム
世界的なエンジニアリングパートナーとの協力が増加し、アンゴラの電力EPC市場全体でプロジェクトの実行が強化されます。国際企業は先進的な水力発電設計、デジタル監視ツール、最新のグリッド機器をサポートします。合弁事業は地元企業が実行品質を向上させ、世界的な性能基準を満たすのを助けます。これにより、効率的なプロジェクトスケジュールをサポートする競争力のあるEPC環境が生まれます。技術移転プログラムは、モジュラー変電所や自動制御システムの採用を促進します。契約者は複雑な送電および再生可能プロジェクトのための体系的なトレーニングを受けます。外国の貸し手は、セクターの安定性を向上させる長期投資をサポートします。市場の信頼は、より良いガバナンスと透明な契約によって高まります。
アンゴラ電力EPC市場の動向
州全体でのハイブリッドエネルギー統合と柔軟なグリッドソリューションへのシフト
アンゴラの電力EPC市場では、ハイブリッド統合への明確なシフトが新たな活動を形成しています。開発者は、水力発電と太陽光フィールドを組み合わせたハイブリッドシステムを計画し、年間を通じて改善された出力を目指しています。EPC企業は、新しい再生可能サイトからの変動入力を管理する柔軟なグリッドソリューションを設計します。これにより、ピーク時に旧来の水力発電資産への負担を軽減するのに役立ちます。開発者は、脆弱な地域でのグリッドフローを安定させるためにバッテリー貯蔵を探求します。ハイブリッドコンセプトは、拡大する都市部での負荷バランスをスムーズにサポートします。契約者は、多様なリソースミックスに対応するためにエンジニアリングの実践を適応させます。この傾向は、強力な政策支援によって勢いを増しています。
- 例えば、Siemens AGのFluenceエンジニアリングによるバッテリーブロックを使用したユーティリティハイブリッドシステムは、周波数調整のために150~300ミリ秒の応答時間を示し、フィールドテストでグリッド偏差を0.1 Hz未満に維持します。
デジタルエンジニアリングツールとリモート監視技術の利用拡大
デジタル能力はアンゴラの電力EPC市場におけるプロジェクト実行に影響を与えます。EPC企業は、大規模な資産の設計段階を効率化するために、先進的なモデリングプラットフォームを活用しています。遠隔監視は、オペレーターがグリッドの挙動とシステムの健康を管理するのに役立ちます。これにより、老朽化した設備に関連する運用ボトルネックが軽減されます。デジタルツインは、水力発電所や変電所の予測保守戦略をサポートします。請負業者は、建設段階全体で安全性を向上させるために自動化ツールに依存しています。データアクセスの向上は、新しい送電ルートの計画を導きます。この傾向は、投資家に対するプロジェクトの透明性を高めることを促進します。
地域の電力貿易野心の高まりが送電回廊の開発を促進
地域の貿易野心は、アンゴラの電力EPC市場における送電拡張を導きます。新しい回廊は、南部アフリカの電力ネットワークとの将来的な統合をサポートします。EPC企業は、高電圧線の建設や国境を越えたリンクのアップグレードに安定した機会を得ます。これにより、グリッドオペレーターは長距離負荷移動の準備ができます。技術者は、送電容量を高めるために強化された導体を導入します。いくつかの回廊は、遠隔地の再生可能エネルギークラスターへの新しいアクセスルートを開きます。請負業者は、地域のエネルギー貿易フレームワークに合わせた段階的な建設を計画します。この傾向は、長期的なEPC契約の安定性を構築します。
ユーティリティ規模のプロジェクト提供における民間エンジニアリンググループの参加増加
民間のエンジニアリング企業は、アンゴラの電力EPC市場全体で存在感を増しています。独立系開発者は、多様化した資金調達モデルに支えられた発電プロジェクトを確保しています。EPC請負業者は、民間主導の太陽光、ガスバックアップ、変電所プログラムをサポートします。これにより、競争が広がり、プロジェクトの提供スケジュールが改善されます。民間グループは、設置品質を向上させるグローバルスタンダードを採用しています。いくつかの企業は、複数のサイト運営をサポートするために地元チームを拡大しています。ベンダーパートナーシップは、異なるプロジェクト段階における調達プロセスを強化します。この市場の傾向は、地域のインフラ投資家からの強い関心により続いています。
- 例えば、HuaweiやSungrowのユーティリティインバーターを使用して1500Vの太陽光システムを設置する民間オペレーターは、ストリング長の延長とDC損失の削減により、BOSコストが8–12%節約され、収益が1–2%向上したと報告しています。
アンゴラの電力EPC市場の課題分析
プロジェクト実行スケジュールを遅らせるインフラ制限と運用障壁
インフラのギャップは、アンゴラの電力EPC市場における構造的な課題を生み出します。多くの地域では、重い建設資材の移動をサポートする適切な輸送ネットワークが不足しています。EPC請負業者は、大型タービンや変圧器の港湾処理能力の制限に関連する遅延に直面しています。これにより、遠隔プロジェクトサイトの物流計画の複雑さが増します。天候による中断は、水力発電ゾーン全体での建設スケジュールにリスクをもたらします。グリッドのボトルネックは、新しい容量を国家ネットワークに統合するのを妨げます。熟練労働者の不足は、先進システムの展開を制限します。開発者は、プロジェクト準備段階を延ばす長い承認サイクルに直面しています。
EPC投資の信頼を損なう財政的制約と規制上の障害
アンゴラの電力EPC市場における課題の中心には、財政的制約が残っています。いくつかの大規模プロジェクトは、外部資金に依存する長期的な資本を必要とします。EPC企業は、料金調整が遅れると不確実性に直面します。それは長期プロジェクトへの民間の関心を低下させます。規制の明確さは州によって異なり、プロジェクト計画に一貫性のない状況を生み出します。契約構造は、リスク配分の懸念からしばしば長い交渉を必要とします。外国投資家は、ユーティリティ規模のプロジェクトに対してより強力な支払い保証を期待しています。通貨変動は輸入機器のコスト圧力を増大させます。
市場機会
新興地域における再生可能エネルギー回廊と分散型電力ソリューションの拡大
再生可能エネルギー回廊への需要の高まりは、アンゴラの電力EPC市場全体での機会を強化します。新しいソーラーフィールドは、送電延長と変電所パッケージのためのEPCの範囲を生み出します。それは、サービスが行き届いていない州全体での電力供給の多様化を支援します。分散型ソリューションは、グリッドカバレッジが弱い地域で注目を集めています。EPC請負業者は、遠隔地のコミュニティに迅速に到達するモジュラーシステムを提供します。多くの地域は、将来のハイブリッドプログラムをサポートする強力なソーラーの可能性を示しています。開発者は、成長する町での供給を安定させるために再生可能エネルギークラスターを使用します。小規模でのプロジェクトリスクが低いため、投資の関心が高まっています。
老朽化した水力発電資産の近代化と高度なグリッド技術の展開
水力発電の近代化は、アンゴラの電力EPC市場内での長期的なEPCの機会を創出します。請負業者は、タービンのアップグレード、スピルウェイの強化、監視システムの展開に従事します。それは効率を改善し、ピーク時の信頼性のある出力を増加させるのに役立ちます。グリッドオペレーターは、より良い負荷バランスをサポートする高度な制御システムを採用しています。EPC企業は、保護機能が改善された自動化された変電所を提供します。近代化はシステム損失を削減し、国家エネルギーの安全性を強化します。いくつかのプロジェクトは、地元のエンジニアリングチームに新しい役割を開きます。この活動は、セクター全体での将来のトレーニングと技術採用を拡大します。
アンゴラ電力EPC市場のセグメンテーション分析:
発電セグメント別
火力、水力、再生可能エネルギープロジェクトは、アンゴラの電力EPC市場の中核発電基盤を形成し、それぞれが異なるエンジニアリングニーズを推進しています。火力発電所は、低水位シーズン中のグリッドの安定性をサポートし、産業ゾーンの信頼性のある出力を維持するのに役立ちます。EPC請負業者は、タービン作業、ボイラーシステム、燃料処理構造を管理し、開発者はプラント寿命を延ばす効率の向上を計画します。水力発電は、国の電力の大部分を供給する大規模ダムのため、支配的なセグメントとして残っています。EPC企業は、土木工事、発電所エンジニアリング、遠隔水力発電サイトを主要負荷センターに接続する避難ラインを担当します。再生可能エネルギーは、高放射地域全体でソーラーフィールドが拡大するにつれて注目を集めており、インバーターシステム、グリッドタイイン、ハイブリッドストレージコンセプトが水力発電資産への圧力を軽減します。それは、モジュラーでスケーラブルな発電ソリューションに焦点を当てたEPCプレーヤーに新しい機会を生み出します。
- 例えば、GE LM6000航空派生タービンは、重工業用途で99%以上の信頼性を示しており、世界中で1,300台以上が展開されています。このタービンは、ピーク負荷時のグリッド安定性をサポートするために、10分以内での迅速な始動能力で最大56 MWを提供します。GEは、サイトの標高や周囲温度に応じて、シンプルサイクルモードで38–41%の効率向上を報告しています。
送電および配電セグメント別
送電インフラは、州間の電力流れを強化し、大規模な水力発電所からの長距離避難をサポートするために不可欠です。EPC企業は、高電圧回廊、新しい変電所、およびグリッド安定性を向上させる高度な制御システムを設計および構築します。このセグメントは、国境を越えた接続を拡大し、将来の地域電力取引をサポートする国家計画とともに成長しています。配電ネットワークは最後の重要な層を形成し、都市および農村地域でのEPC活動を推進し、より高い電化率を求めています。契約者は、低電圧のアップグレード、フィーダーの延長、およびネットワークのリハビリテーションを提供し、損失を削減し、供給の信頼性を向上させます。これは、密集した都市での商業成長をサポートし、農村地域のコミュニティが安定した電力へのアクセスを得ることを可能にします。送電および配電の両方のセグメントは、アンゴラ全土での継続的な近代化プログラムと消費の増加に伴い拡大し続けています。
- 例えば、事前組み立て済みのポールマウント型変圧器ユニットは、現場での労働要件を30–40%削減し、農村電化のタイムラインを加速します。現場での展開では、安定した地形での設置ウィンドウが数日から12時間未満に短縮されました。モジュラーパネルは、工場での標準化された組み立てにより、配線エラーも削減します。
セグメンテーション:
発電別
- 火力
- 水力
- 再生可能エネルギー
送電および配電別
- 送電インフラ
- 配電ネットワーク
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アンゴラは、主要な水力発電資産と送電拡大プログラムの集中により、アンゴラ電力EPC市場の約38–40%を占めています。ルアンダおよび周辺の州は、都市の負荷増加と産業拡大を通じてEPC需要を牽引しています。これは、密集した消費地域での継続的なグリッド近代化と新しい変電所をサポートします。開発者は、供給の安定性を強化するために水力発電の避難ルートのアップグレードに焦点を当てています。この地域は、そのインフラ規模と投資の可視性により、外国のEPCグループを引き付けています。長期的な電化目標は、ここでの持続的なEPC活動を強化します。
中央アンゴラは市場シェアの約30〜32%を占め、大規模な再生可能エネルギーおよび水力発電プロジェクトに関連する主要なEPC活動を支えています。この地域は豊富な資源の利用可能性と、発電ゾーンを内陸の需要センターに結ぶ新しい回廊の恩恵を受けています。送電強化とハイブリッド発電計画を含む多段階のEPC作業を推進しています。開発者は停電頻度を減らすためにグリッド信頼性プログラムに投資しています。発電とネットワークのアップグレードに従事するエンジニアリング企業にとって、安定したプロジェクトの流れを支えています。商業活動の成長は地域の電力需要を強化します。
南部および東部アンゴラは、農村電化と国境を越えた送電計画における新たなEPCニーズによって、合わせて市場の約28〜30%を占めています。これらの地域は、新しい太陽光クラスターと遠距離送電線の建設を支え、遠隔地のグリッドを国家ノードに結びつけます。これにより、EPC請負業者はアクセスが限られているコミュニティ向けにモジュール式ソリューションを拡大することができます。選ばれた州での鉱業および商業プロジェクトは電力消費を増加させ、ネットワークの拡張を必要とします。EPC企業は、政府主導の電化プログラムを通じて機会を得ています。これらの地域での将来のプロジェクトは、国家グリッドのカバレッジを強化し、供給ギャップを減少させます。
主要プレイヤー分析:
- Isolux Corsan SA
- Gesto-Energia SA
- Anglo Belgian Corporation
- AEE Power Corporation
- AE Energia
- General Electric Co
- Siemens AG
- Andritz Hydro GmbH
競争分析:
アンゴラの電力EPC市場における競争は、国際的なEPC企業、地域の請負業者、先進技術を供給するグローバルOEMの混合によって形成されています。Isolux Corsan、AEE Power、Gesto-Energiaのような主要プレイヤーは、複雑な水力発電および送電プロジェクトを支援しています。これにより、発電およびネットワークインフラストラクチャ全体でのプロジェクト実行能力が強化されます。Siemens AG、General Electric、Andritz HydroのようなOEMは、タービン、グリッド自動化システム、制御技術を供給し、プロジェクトのパフォーマンスを向上させます。AE Energiaのような地元のプレイヤーは、配電アップグレードおよび電化プロジェクトへの参加を拡大し続けています。外国企業が地元企業と提携して技術的および規制の期待に応える中、競争の激しさが増しています。市場は、州全体での近代化および拡張プログラムへの一貫した投資により、強い勢いを維持しています。
最近の展開:
- 2024年6月、Aker SolutionsはAzule Energyとエンジニアリング、調達、建設サービスの長期フレーム契約を締結しました。この契約は1998年以来のアンゴラでの実績に基づいており、主にルアンダとアバディーンで実行されます。
レポートのカバレッジ:
この調査レポートは、発電および送配電に基づく詳細な分析を提供します。主要な市場プレーヤーについて、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても論じています。レポートは、市場の動向、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 大規模なダムのアップグレードと拡大された電力避難ルートに支えられ、水力発電の拡大は長期的なEPC活動の基盤となり続けます。
- 再生可能エネルギーゾーンはより強力な政策支援を受け、新興州全体での太陽光クラスターとグリッド接続へのEPC投資を促進します。
- 送電の近代化はシステムの信頼性を強化し、高度な変電所と保護システムに対するEPC需要を増加させます。
- 配電のアップグレードは、より広範な電化目標をサポートし、サービスの質を向上させるために地方地域で加速します。
- 技術能力とプロジェクト実行効率を向上させるジョイントベンチャーを通じて民間セクターの参加が増加します。
- 高度なデジタルツールは、設計の最適化を導き、大規模な資産全体での予測保守戦略をサポートします。
- 地域の電力貿易計画は、高電圧回廊と国境を越えた統合作業に対する需要を増加させます。
- 労働力開発プログラムは地元のエンジニアリング能力を拡大し、基本的なEPC作業における外国労働力への依存を減少させます。
- スマートグリッドコンポーネントは、ユーティリティが監視、制御、エネルギーフロー管理を改善しようとする中で採用が進みます。
- 長期的なインフラコミットメントは、安定したEPCプロジェクトパイプラインを維持し、持続的な市場競争力をサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アンゴラの電力EPC市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にアンゴラの電力EPC市場は、どの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアンゴラの電力EPC市場セグメントはどれですか?
アンゴラの電力EPC市場の成長を促進している主な要因は何ですか?
アンゴラの電力EPC市場における主要企業はどこですか?
2024年にアンゴラの電力EPC市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アンゴラ電力EPC市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアンゴラ電力EPC市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2716.56 million → 2032: USD 4954.15 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アンゴラ電力EPC市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アンゴラ電力EPC市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアンゴラ電力EPC市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アンゴラ電力EPC市場市場の成長要因
- 3.3 アンゴラ電力EPC市場市場の抑制要因および課題
- 3.4 アンゴラ電力EPC市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アンゴラ電力EPC市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アンゴラ電力EPC市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アンゴラ電力EPC市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アンゴラ電力EPC市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アンゴラ電力EPC市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアンゴラ電力EPC市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アンゴラ電力EPC市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アンゴラ電力EPC市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アンゴラ電力EPC市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アンゴラ電力EPC市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アンゴラ電力EPC市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアンゴラ電力EPC市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアンゴラ電力EPC市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアンゴラ電力EPC市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアンゴラ電力EPC市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアンゴラ電力EPC市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアンゴラ電力EPC市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアンゴラ電力EPC市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アンゴラ電力EPC市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
