
空気清浄避難用呼吸器市場の概要:
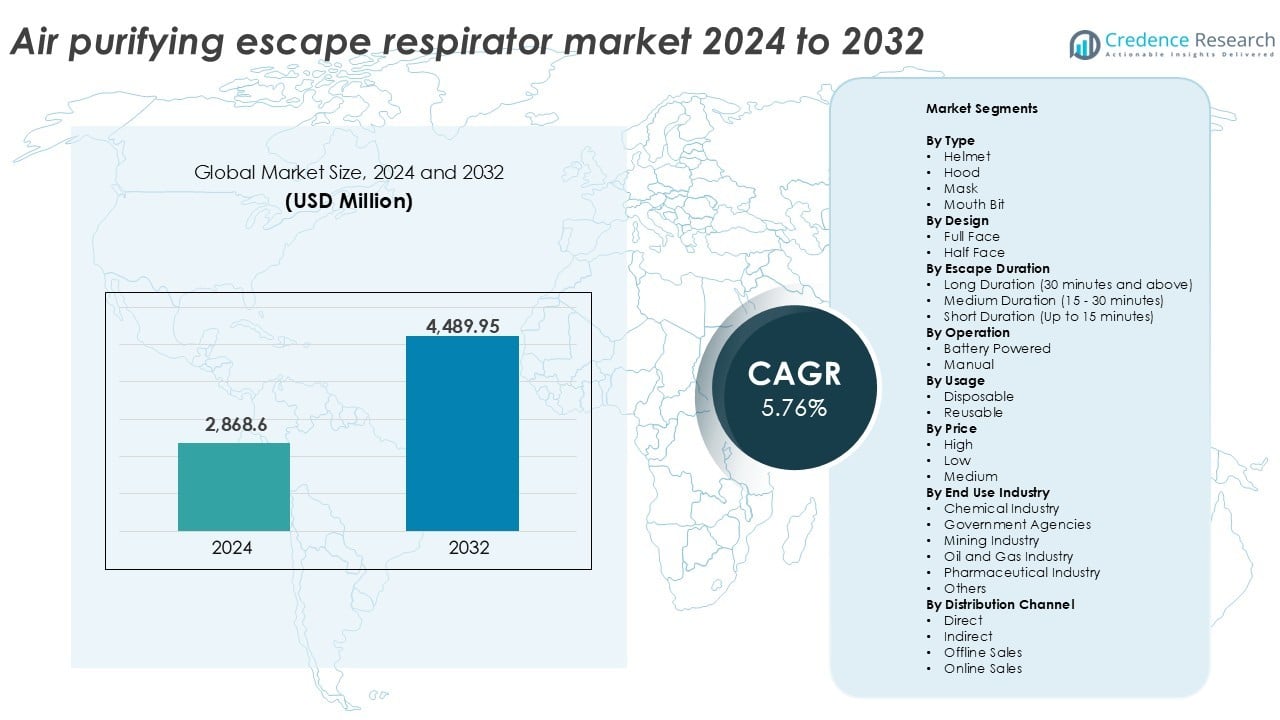
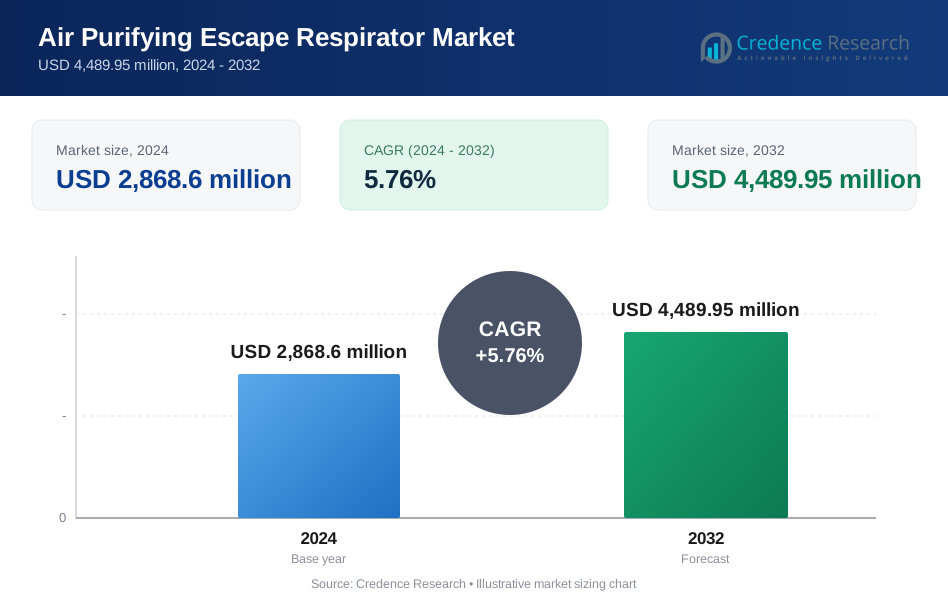
空気清浄避難用呼吸器市場の規模は2024年に28億6,860万米ドルと評価され、予測期間中にCAGR 5.76%で成長し、2032年には44億8,995万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 空気清浄避難用呼吸器市場規模 2024 | 28億6,860万米ドル |
| 空気清浄避難用呼吸器市場、CAGR | 5.76% |
| 空気清浄避難用呼吸器市場規模 2032 | 44億8,995万米ドル |
空気清浄避難用呼吸器市場は、3M、ハネウェル・インターナショナル・インク、Drägerwerk AG & Co. KGaA、MSAセーフティ、アボン・プロテクション、ILCドーバーLP、デルタプラスグループ、カムロックLtd、インタースピロなどの主要企業によって牽引されています。これらの企業は、革新、世界的な安全基準の遵守、広範な流通ネットワークを通じて強力な競争力を維持しています。製品の差別化、信頼性、緊急時の準備が市場での地位を支えています。地域別の業績では、北米が2024年に32%のシェアで世界市場を支配しており、厳格な職場安全規制と産業および公共部門での広範な採用がその要因です。
空気清浄避難用呼吸器市場の洞察
- 空気清浄避難用呼吸器市場は2024年に28億6,860万米ドルと評価され、2032年には44億8,995万米ドルに達し、CAGR 5.76%で成長すると予測されています。
- 市場の成長は、より厳しい産業安全規制、緊急時の準備の向上、石油・ガス、化学、輸送部門での使用の増加によって促進されています。
- フルフェイス型呼吸器はデザインで60%以上のシェアを占め、フードタイプのデバイスは使いやすさと広範な保護からタイプ別でリードしています。
- 3M、ハネウェル、Drägerwerkなどの主要企業は、認証された高性能製品に注力し、競争力を維持するためにスマート機能やグローバル展開に投資しています。
- 北米は32%の最大シェアを持ち、次いでヨーロッパが27%、アジア太平洋が22%を占めていますが、高い製品コストと新興経済国での認知度の低さが市場浸透を制約しています。
空気清浄避難用呼吸器市場のセグメンテーション分析:
タイプ別
製品タイプの中で、フードベースの空気清浄避難用呼吸器は2024年に35%以上の市場シェアを占めています。フードデザインは頭部と首を完全に保護し、迅速に装着しやすいため、緊急避難時に好まれます。さまざまな顔の形に対応し、顔毛や眼鏡を使用するユーザーを保護する能力が、産業および民間の用途での選好を促進しています。ヘルメットやマスクタイプは、特に頑丈な保護が必要な石油・ガスや軍事部門で安定した採用を維持しています。マウスビットタイプは低コストまたはコンパクトなソリューションに対応しますが、使用はニッチにとどまります。
- 例えば、DrägerのPARAT 5550フード付き避難用呼吸器は、有毒な産業ガスに対して少なくとも15分の保護を提供し、DIN 58647-7基準に認定されています。
デザイン別
フルフェイスデザインセグメントは2024年に市場シェアの60%以上を占めました。優れた呼吸および目の保護を保証し、化学工場、鉱山作業、緊急対応者に非常に適しています。フルフェイスユニットには、内蔵フィルターやパノラマバイザーが含まれることが多く、危険な状況でのユーザーの視認性と保護を向上させます。ハーフフェイスデザインは、軽量でコスト効果のあるソリューションが十分な場合、特に低リスク環境や短期間の使用において関連性を維持しています。都市の安全イニシアチブや産業のアップグレードの成長が、フルフェイスの支配を支えています。
- 例えば、HoneywellのNorth Primair Escape Hoodは、視野が70度を超えるパノラマバイザーと統合された多ガスフィルターを特徴としています。
避難時間別
中時間の呼吸器(15〜30分)は市場をリードし、2024年には約45%のシェアを占めています。これらのユニットは、携帯性と安全な避難のための十分な時間をバランスよく提供し、産業安全プロトコルに適合しています。輸送、地下施設、製造業での採用が高いです。長時間デバイスはオフショアプラットフォームのような高リスク施設に役立ち、短時間モデルは迅速な退出が期待される消費者および商業ビルにアピールします。緊急事態準備規制の強化が、中時間および長時間ユニットへの継続的な投資を支えています。
空気清浄避難用呼吸器市場の主要成長ドライバー
セクター全体での厳格な産業安全規制
空気清浄避難用呼吸器市場は、世界的な職場安全基準の強化から恩恵を受けています。OSHA(労働安全衛生局)やEU-OSHAのような規制機関は、危険な環境での呼吸保護の使用を義務付けています。石油・ガス、化学処理、鉱業などの産業は高い曝露リスクに直面しており、安全プロトコルに避難用呼吸器の統合を義務付けています。雇用主は、コンプライアンス違反を避け、労働者の安全を確保するために、先進的な避難ソリューションに投資しています。定期的な監査とゼロインシデント運用の推進が採用をさらに加速させています。アジアや中東の国々も産業安全法を強化しており、新興市場での需要を押し上げています。メーカーは、NIOSH、CE、ISOなどの更新された性能認証を満たす製品を提供しています。特に閉鎖空間での作業における緊急事態準備の強化が、持続的な製品需要を強化しています。
- 例えば、OSHA規格29 CFR 1910.134は、既知の危険が存在する環境での緊急脱出用に適切な呼吸器を雇用者に提供することを要求しています。
化学、火災、生物学的緊急事態のリスク増加
化学漏洩、工業火災、生物災害の脅威の増加は、空気清浄脱出用呼吸器の需要を高めています。有毒物質を扱う施設や火災が発生しやすい環境での運営は、従業員の安全のために即時使用可能な呼吸器を必要とします。多くの施設での可燃性物質、反応性化学物質、老朽化したインフラの使用は、緊急避難の頻度と深刻さを増加させています。公共インフラや交通ハブでも、化学物質への曝露や煙の吸入に関する過去の事件を受けて、安全キットの一部として緊急用呼吸器の需要が高まっています。空港、地下鉄システム、発電所は、緊急キャビネットにコンパクトな脱出装置を統合しています。パンデミックや生物災害の脅威に対する準備意識の高まりは、これらの装置を健康および緊急キットに含めることを支持しています。この脅威の増加する状況は、高リスクゾーンでの迅速なアクセスが可能な呼吸保護を重要な安全資産にしています。
- 例えば、ロンドン地下鉄は、火災安全レビューの後、制御室の緊急キットに煙脱出フードを含めています。
新興経済国における製造業および工業インフラの拡大
アジア太平洋、中東、ラテンアメリカの一部での急速な工業化が、空気清浄脱出用呼吸器の新たな需要を促進しています。インド、中国、ベトナム、UAE、ブラジルでは、製造工場、化学施設、精製所、物流ハブが拡大しています。これらの地域では、石油・ガス、冶金、電子製造における外国直接投資(FDI)が見られ、厳格な安全プロトコルが必要です。地元政府は、グローバル基準に合わせた避難準備計画をますます施行しています。新しい工場が稼働するにつれて、安全製品の調達がプロジェクト設定の重要な部分となります。これらの地域で事業を展開する多国籍企業は、グローバルな環境、健康、安全(EHS)慣行に従い、採用をさらに強化しています。低コストの製造の存在も生産の拡大を可能にし、これらの呼吸器をよりアクセスしやすくしています。密閉または危険な環境での労働力密度の増加は、特に使いやすい脱出用呼吸器の個人用保護具(PPE)の採用をさらに促進しています。
空気清浄脱出用呼吸器市場の主要トレンドと機会
脱出用呼吸器へのスマート技術の統合
スマート機能は、空気清浄脱出用呼吸器市場における変革的なトレンドとして浮上しています。先進的なモデルは、空気質、フィルターの状態、使用時間を監視するセンサーを統合しています。中央制御システムへの接続により、緊急避難中の人員の安全をリアルタイムで追跡することが可能です。一部のデバイスは、煙が充満した環境や化学物質が多い環境での視界をサポートするために、音声ガイダンスや自動バイザー調整を提供します。RFIDタグやQRベースの識別の統合も、資産管理と在庫管理を改善します。これらのスマート呼吸器は、ユーザーの信頼を高め、安全監査を効率化し、トレーニングの複雑さを軽減します。半導体、バイオテクノロジー、航空宇宙などのハイテク産業からの需要がこのトレンドを支えています。インテリジェントPPEの研究開発への投資は、プレミアムセグメントをターゲットとするメーカー間の差別化の機会を開きます。
- 例えば、Drägerは、EN 14387テストで検証されたフィルター容量が尽きたときに明確な視覚アラートを提供する、電子的な使用終了インジケーターを避難用呼吸器に統合しています。
非産業部門からの需要の増加
空気清浄避難用呼吸器市場は、伝統的な重工業以外でも注目を集めています。医療、公共安全、大量輸送、住宅インフラなどの分野では、避難計画のために避難用呼吸器を採用しています。特に感染症病棟を持つ病院では、空中感染の発生時に医療従事者を保護するためにフードタイプの呼吸器に投資しています。公共交通機関の運営者は、地下鉄や地下駅に緊急用呼吸器を設置しています。高層ビルやホテルは、火災安全キャビネットにコンパクトな避難装置を組み込んでいます。COVID後の空中汚染防止への注目は、避難用呼吸器を災害キットや応急処置品目に広く統合することを促進しています。この傾向は、対象市場を拡大し、メーカーに対して一般の人々が使用しやすく、軽量で手頃な価格の製品を設計するよう促しています。多目的な使用ケースへのシフトは、主要な産業分野外での長期的な成長の可能性を開きます。
空気清浄避難用呼吸器市場の主要な課題
価格に敏感な市場での高コストと限られたアクセス
空気清浄避難用呼吸器、特に認定されたフルフェイスや長時間使用のバリアントは、しばしば高価格で提供されます。発展途上市場では、中小企業(SME)がコストの懸念から採用を遅らせたり避けたりすることがあります。インドネシア、ナイジェリア、東ヨーロッパの一部の国々では、高い輸入関税と限られた現地生産が、手頃な価格の問題をさらに悪化させています。大企業でさえ、予算が厳しい場合には、基本的なPPEを優先し、先進的な避難ソリューションを後回しにすることがあります。この課題は、定期的なフィルター交換とユーザーのトレーニングが必要であるため、総所有コストが増加することでさらに強調されます。価格に敏感な地域での普及に影響を与える財政的インセンティブや規制の義務がないことも問題です。メーカーは、安全基準を損なうことなく低コストのデザインを革新し、未開拓市場での存在感を拡大する必要があります。
緊急時の準備における認識とトレーニングの不足
安全規制が増えているにもかかわらず、多くの施設では避難用呼吸器の使用に関する適切な認識とトレーニングが不足しています。いくつかの分野では、緊急対応プロトコルが十分に実施されていないか、古くなっています。労働者は、正しい装着技術やフィルター交換の間隔を知らないことがあり、重要な事態での呼吸器の効果を低下させます。低危険度や管理環境では、安全管理者が空気清浄避難装置の重要性を見落とすことがよくあります。これにより、緊急時に在庫が不足したり、機能しないユニットが発生します。新興地域では、トレーニングリソースや多言語の指示が限られています。シミュレーション訓練や定期的なリフレッシュプログラムがないと、製品の誤用や安全のギャップが続きます。この課題に対処するには、現場でのトレーニングプログラム、認識キャンペーン、使用教育の標準的な安全モジュールへの統合により多くの投資が必要です。
空気清浄避難用呼吸器市場の地域分析
北アメリカ
北アメリカは2024年において、世界の空気清浄逃避用呼吸器市場のシェアの32%以上を占めました。この地域は、厳格な職場安全規制、高度な工業化、先進的な緊急事態準備インフラによりリードしています。アメリカ合衆国は、石油・ガス、化学、輸送部門全体で需要を牽引しています。OSHAによる強力な施行は、呼吸保護規範の遵守を確保しています。カナダは、鉱業や製造業部門での採用の増加に続いています。公共安全の取り組みとスマートPPEへの投資が成長をさらに支えています。広範な製品の入手可能性と強力な流通ネットワークが、商業および機関のエンドユーザー全体での市場浸透を支えています。
ヨーロッパ
ヨーロッパは2024年において、世界市場シェアの約27%を保持し、強力な規制フレームワークと職業安全に関する広範な認識によって推進されています。ドイツ、フランス、英国などの国々は、製薬、エネルギー、建設業界での強力な採用を示しています。CEマーキングやREACH準拠を含むEU規制は、標準化された製品使用を促進しています。産業の近代化、老朽化したインフラ、火災安全ポリシーが持続的な需要を支えています。公共交通システムや重要インフラ施設は、避難キットに逃避用呼吸器を統合しています。市場はまた、特に全面マスクや長時間使用可能な呼吸器技術における安全革新への一貫した投資から利益を得ています。
アジア太平洋
アジア太平洋地域は2024年において、世界市場シェアの約22%を占め、最も成長が速い地域であり続けています。中国、インド、東南アジア諸国での産業拡大が、製造業、鉱業、化学処理部門からの強い需要を牽引しています。規制の強化、都市インフラの成長、労働者の安全意識の高まりが市場成長に寄与しています。中国はその広範な産業基盤により量でリードしており、インドは製油所や地下鉄プロジェクトでの採用の増加を見ています。現地生産の成長と費用対効果の高い製品提供がアクセスを支えています。この地域は、公共安全の取り組みの増加と政府主導の緊急事態準備プログラムから利益を得ています。
中東・アフリカ
中東・アフリカ地域は2024年において、約11%の市場シェアを保持しました。需要は、特にUAE、サウジアラビア、南アフリカにおける石油・ガス部門、建設プロジェクト、重要インフラ開発によって駆動されています。湾岸協力会議(GCC)の規制機関は、より厳格な安全基準を実施し、閉所や火災の危険がある環境での逃避用呼吸器の使用を奨励しています。アフリカの採用は遅いですが、鉱業や公共安全プログラムで成長しています。輸入依存、限られた訓練リソース、価格に対する感度が浸透を妨げていますが、中東全体の都市化とメガプロジェクトが将来の市場拡大を支えています。
ラテンアメリカ
ラテンアメリカは2024年に世界市場シェアの約8%を占めました。ブラジルとメキシコは、確立された工業地帯と職場の安全投資の増加により需要を牽引しています。この地域では、石油精製、鉱業、重工業での採用が中程度に進んでいます。国際的な安全基準との規制の整合性は不均一ですが、改善されています。都市の災害準備と公共インフラプロジェクトの成長が徐々に採用を支えています。しかし、認識の不足、輸入コスト、および一貫性のない施行が迅速な拡大を妨げています。メーカーは地域への浸透を図るために、地元のパートナーシップや流通ネットワークを模索しています。成長の可能性は、公衆衛生、輸送安全、化学産業の応用にあります。
空気清浄逃避用呼吸器市場のセグメンテーション:
タイプ別
- ヘルメット
- フード
- マスク
- マウスビット
デザイン別
- 全面
- 半面
逃避時間別
- 長時間(30分以上)
- 中時間(15 - 30分)
- 短時間(15分まで)
操作別
- バッテリー駆動
- 手動
使用法別
- 使い捨て
- 再利用可能
価格別
- 高
- 低
- 中
エンドユース産業別
- 化学産業
- 政府機関
- 鉱業
- 石油・ガス産業
- 製薬産業
- その他
流通チャネル別
- 直接
- 間接
- オフライン販売
- オンライン販売
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
空気清浄脱出用呼吸器市場は、世界的な安全装備のリーダーと専門的な呼吸保護メーカーの混合が特徴です。3M、ハネウェル・インターナショナル、Drägerwerk AG & Co. KGaA、MSAセーフティなどの企業は、幅広い製品ポートフォリオ、グローバルな流通、強力なブランド認知を通じて支配しています。これらの企業は、産業、防衛、緊急用途向けに認証済みで耐久性があり、使いやすい呼吸器を提供するためにR&Dに多額の投資を行っています。Avon ProtectionとILC Dover LPは、軍用グレードやフードベースのソリューションで強力な地位を維持しています。Delta Plus GroupとCam Lock Ltdは、コスト効果の高い製品を提供し、地域市場に焦点を当てています。Interspiroやその他のニッチプレイヤーは、消防や海洋などの専門分野にサービスを提供しています。市場は、進化する規制要件と技術的に進んだ、展開が容易なシステムの需要により競争が激化しています。戦略的パートナーシップ、合併、地理的拡大は、グローバルなリーチを強化し、新たな安全基準への準拠を維持するための一般的な戦術です。カスタマイズとスマート機能は、製品差別化を促進し続けています。
主要プレイヤー分析
- デルタプラスグループ
- ハネウェル・インターナショナル・インク
- インタースピロ
- エイボン・プロテクション
- ILCドーバーLP
- ドレーゲルワークAG & Co. KGaA
- MSAセーフティ
- カムロックLtd
- 3M
最近の展開
- 2024年5月、個人用保護具(PPE)は、職業上の危険から医療従事者を守るために重要であり、動力式空気清浄呼吸器(PAPR)が呼吸の健康と安全を確保する上で重要な役割を果たしています。
- 2024年2月、CBRN個人用保護具の先駆者であるエイボン・プロテクションは、先進的な製品ラインに画期的な追加となるEXOSKIN-S1 CBRN保護スーツを発表しました。この発表は、世界中のCBRN脅威環境で活動する個人に最先端の保護ソリューションを提供するというエイボン・プロテクションのコミットメントを強調しています。
- 2023年3月、3Mは、業界をリードする接続型安全ソフトウェア会社であるガードハットとのコラボレーションを発表しました。3MはそのSafety Inspection Management(SIM)ソフトウェアをガードハットに移管します。両社は、3Mの個人保護具の専門知識とガードハットの労働者中心のソフトウェアプラットフォームを組み合わせることで、より多くのフロントライン労働者を安全に保つことを目的とした接続型安全機会を創出するための将来の協力機会を評価する可能性があります。SIMは、コンプライアンスを簡素化し、安全性を向上させ、EHSチームの作業を容易にするために、人、場所、PPEをデジタルで接続するクラウドおよびモバイルベースのシステムです。
レポートのカバレッジ
この調査レポートは、タイプ、デザイン、逃避時間、操作、使用法、価格、最終用途産業、流通チャネル、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する規制シナリオや技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 産業部門全体での世界的な安全規制の強化に伴い、避難用呼吸器の需要が増加します。
- 都市の緊急計画により、交通ハブや公共インフラでの採用が増加します。
- フルフェイスやフードタイプのデザインは、保護性能と使いやすさの向上により引き続き好まれます。
- アジア太平洋地域は、産業投資の増加と安全意識の高まりにより、最も急成長する地域として浮上します。
- センサー統合やリアルタイム監視などのスマート機能が、プレミアムモデルで注目を集めます。
- メーカーは、軽量でコンパクト、かつユーザーフレンドリーなデザインに注力し、幅広い用途に対応します。
- パートナーシップや買収により、製品ポートフォリオが強化され、世界市場での存在感が拡大します。
- 規制の整合性と認証の遵守は、市場参入と成長において重要な要素であり続けます。
- 発展途上地域での価格感度が、手頃な製品ラインの革新を促進する可能性があります。
- トレーニングと意識向上プログラムは、採用の促進と適切な使用において重要な役割を果たします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の空気清浄逃避呼吸器市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、空気清浄逃避用呼吸器市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた空気清浄逃避用呼吸器市場のセグメントはどれですか?
エアピュリファイングエスケープ呼吸器市場の成長を促進している主な要因は何ですか?
空気清浄逃避呼吸器市場の主要企業はどこですか?
2024年にエアピュリファイングエスケープレスピレーター市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 空気浄化避難呼吸器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の空気浄化避難呼吸器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,868.6 million → 2032: USD 4,489.95 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 空気浄化避難呼吸器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 空気浄化避難呼吸器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における空気浄化避難呼吸器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 空気浄化避難呼吸器市場市場の成長要因
- 3.3 空気浄化避難呼吸器市場市場の抑制要因および課題
- 3.4 空気浄化避難呼吸器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 空気浄化避難呼吸器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 空気浄化避難呼吸器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、空気浄化避難呼吸器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 空気浄化避難呼吸器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 空気浄化避難呼吸器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は空気浄化避難呼吸器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 空気浄化避難呼吸器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 空気浄化避難呼吸器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 空気浄化避難呼吸器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 空気浄化避難呼吸器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新空気浄化避難呼吸器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の空気浄化避難呼吸器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の空気浄化避難呼吸器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の空気浄化避難呼吸器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の空気浄化避難呼吸器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの空気浄化避難呼吸器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の空気浄化避難呼吸器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの空気浄化避難呼吸器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 空気浄化避難呼吸器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
