
空気絶縁開閉装置市場の概要:
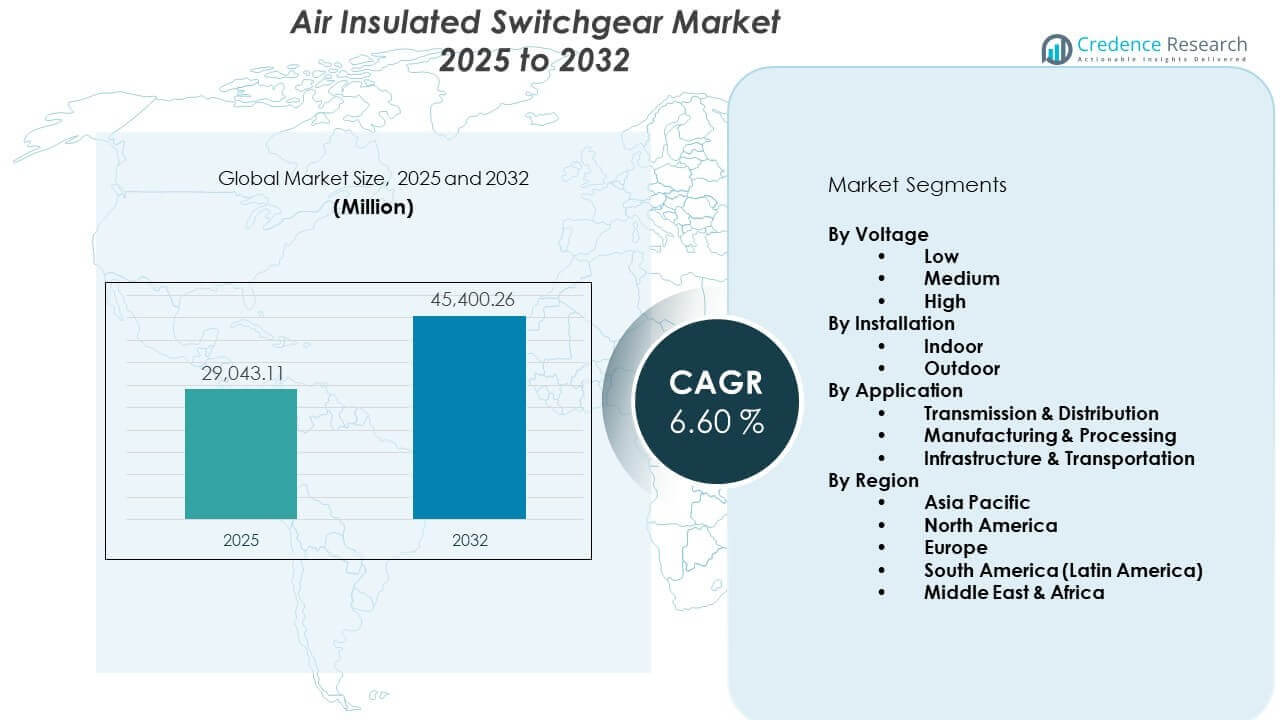
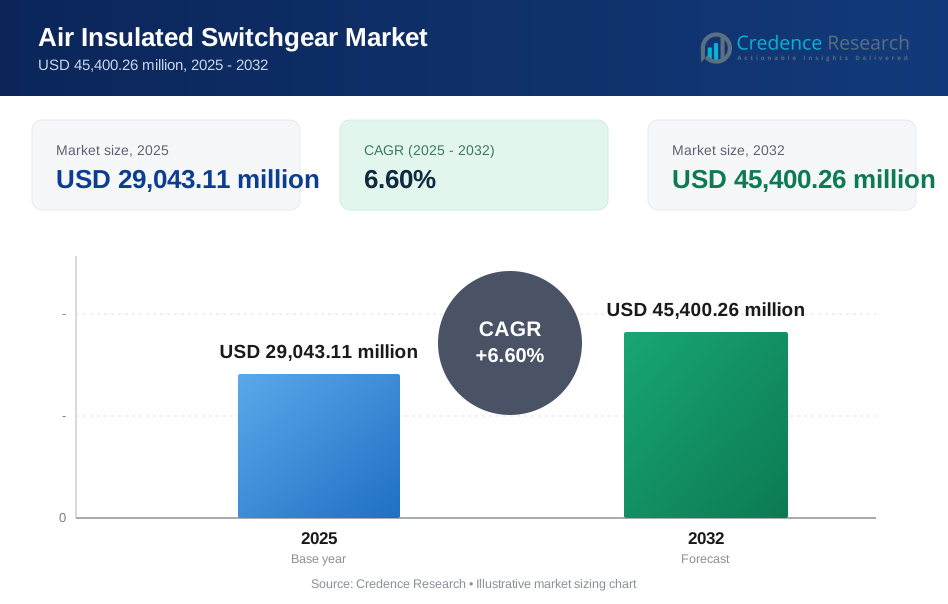
空気絶縁開閉装置市場は、2025年の29,043.11百万米ドルから2032年には推定45,400.26百万米ドルに成長すると予測されており、2025年から2032年までの年間平均成長率(CAGR)は6.60%です。
| RT属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年の空気絶縁開閉装置市場規模 | 29,043.11百万米ドル |
| 空気絶縁開閉装置市場、CAGR | 6.60% |
| 2032年の空気絶縁開閉装置市場規模 | 45,400.26百万米ドル |
空気絶縁開閉装置市場の洞察:
- アジア太平洋地域は急速な都市化、再生可能エネルギーの拡大、送配電インフラへの政府の強力な投資により、40%以上のシェアを占めています。
- ヨーロッパは約25%のシェアを持ち、老朽化したグリッドの交換、持続可能性の義務、ユーティリティネットワーク全体でのエコ効率的でSF6フリーの開閉装置ソリューションの導入増加により推進されています。
- 北アメリカは約18%のシェアを占め、グリッドのレジリエンシープロジェクト、産業の近代化、クリーンエネルギー統合の取り組みに支えられ、最も急成長している成熟地域です。
- セグメント別では、中電圧が50%以上のシェアを占め、広範な変電所の使用により支配的であり、屋内設置が都市インフラと商業用途により需要の約60%を占めています。
空気絶縁開閉装置市場の推進要因:
都市化、電化、グリッド近代化の需要
人口増加と都市の拡大により、強力な電力分配インフラの需要が高まっています。ユーティリティは急速に発展する都市クラスター全体で送配電容量を拡大する圧力にさらされています。空気絶縁開閉装置市場は、費用対効果の高いスケーラブルなソリューションの需要の高まりから恩恵を受けています。政府は変電所や地域ネットワークで安全で信頼性の高い開閉装置を必要とする電化プログラムに投資しています。AISは運用コストが低く、メンテナンスが容易なため、実行可能なオプションを提供します。途切れない電力アクセスへの強調が、住宅および産業セグメントでの採用を強化しています。モジュール式の展開を通じてネットワークの信頼性をサポートします。グリッド近代化の目標は、中電圧アプリケーションでの広範な使用をサポートします。
- 例えば、シーメンスは、クリーンエアを絶縁媒体として使用し、SF₆温室効果ガス排出を100%排除して都市の持続可能性の義務を満たすブルーGIS/AISハイブリッド技術を提供しています。
再生可能エネルギーと変電所のアップグレードへの投資の増加
再生可能エネルギー分野は、脱炭素化の取り組みが進む地域で急速に拡大しています。風力および太陽光発電所は、グリッド統合と保護のために信頼性のあるスイッチギアソリューションを必要とします。空気絶縁スイッチギア市場は、再生可能エネルギーの変電所との互換性により注目を集めています。クリーンエネルギーの送電のためのインフラのアップグレードは、運用リスクが最小限の機器に依存しています。AISユニットは、過酷な環境や遠隔地での設置においてサービスの継続性を確保します。ユーティリティは、分散型発電モデルをサポートするために空気絶縁ユニットを好みます。再生可能エネルギー分野での容量増加は、AISの安定した需要を支えています。公共資金は再生可能エネルギーの導入を加速し、AISの販売量を押し上げます。
- 例えば、ABBのオートメーション技術とスイッチギアは、アブダビの2 GW Al Dhafra Solar PVプラントをサポートしており、年間240万トンのCO2排出を削減しながら、約20万世帯にカーボンフリーの電力を供給しています。
安全基準と機器効率に向けた規制の推進
世界的な規制は、電力インフラにおけるより良い安全機能と環境に優しい材料を義務付けています。AIS製品は、絶縁およびアーク故障基準に準拠しており、規制の期待にうまく合致しています。空気絶縁スイッチギア市場は、ユーティリティおよび産業の安全基準に強く適合しているため成長しています。メーカーは、運用寿命の延長とダウンタイムの最小化に注力しています。コンパクトでモジュラーなシステムは、設置リスクと物理的なフットプリントを削減します。デジタル化と診断は運用の安全性を向上させます。AISは絶縁の安定性を確保することで、ユーティリティが高価な故障を回避するのを助けます。規制は、古いスイッチギアネットワーク全体のアップグレードを推進し、レトロフィット需要を増加させています。
新興経済国における産業拡大と自動化の進展
新興経済国は、産業開発とプロセスの自動化に引き続き投資しています。製造業や重工業は、機器保護のために信頼性のある中電圧スイッチギアを必要とします。空気絶縁スイッチギア市場は、停電や機器故障の可能性を減らすことで産業の稼働時間をサポートします。AISシステムは、変動する負荷に耐え、電気運用を効率化します。デジタルAISユニットは、スマートファクトリーのSCADAおよび監視プラットフォームと統合します。産業プレーヤーは、過酷な環境での堅牢性と予測可能な性能のためにAISを選択します。クロスセクターのエネルギー需要は、産業ハブへのユーティリティレベルの拡大を後押しします。継続的な産業投資は、安定したAIS調達レベルを維持します。
空気絶縁スイッチギア市場のトレンド:
デジタルモニタリングと状態基準保全プラットフォームの統合
メーカーは、空気絶縁スイッチギアにセンサー、IoTモジュール、および監視システムを組み込んでいます。オペレーターは、高度な分析を使用してリアルタイムのパフォーマンス指標と故障予測能力を得ます。空気絶縁スイッチギア市場は、このデジタル化されたグリッドコンポーネントへのシフトから利益を得ています。状態基準保全は、計画外の故障を減らし、所有コストを削減します。資産管理者は、負荷パターンと絶縁の健康状態を継続的に監視できます。このトレンドは、ユーティリティや産業施設のよりスマートな変電所をサポートします。デジタルAISはライフサイクル価値を高め、サービスの継続性を向上させます。市場のプレーヤーは、リモート診断のためにAI駆動のダッシュボードに投資しています。
- 例えば、シュナイダーエレクトリックは、すべての主要な電気故障の約25%が不良接続によるものであり、同社のEcoStruxure連続熱監視は、従来の定期検査と比較して20年間の資産寿命で10:1のROIを提供することでこれに対処していると推定しています。
コンパクトでモジュラーなスイッチギアデザインへの高まる嗜好
都市部の変電所や屋内用途におけるスペースの制約が、コンパクトなスイッチギアの需要を高めています。メーカーは現在、輸送、組み立て、システム拡張を簡素化するモジュラーAISパネルを提供しています。これらのデザインの改善により、空気絶縁スイッチギア市場は広く受け入れられています。プレハブおよびスキッド型AISソリューションは、プロジェクトサイトでの展開時間を短縮します。小さなフットプリントは、混雑した建物や改装された建物での機器配置を管理するのに役立ちます。業界は、電力インフラを拡張する際にプラグアンドプレイのモジュール性から恩恵を受けます。柔軟なデザインは、安全性を損なうことなくシステムのカスタマイズをサポートします。市場は、スケーラブルで事前に設計されたソリューションに向かっています。
- 例えば、イートンは、都市部の制約された環境での床面積を大幅に節約できるように、ブロックタイプの構成では幅350mm、拡張可能なバージョンでは500mmという狭いパネル幅を持つXiriaシステムを設計しました。
供給チェーンモデルの変化と地域製造戦略
地政学的緊張の高まりとコストのインフレが、グローバルなスイッチギア供給チェーンに影響を与えています。メーカーは依存を減らすために、地域生産と地域ベンダーネットワークに焦点を当てています。空気絶縁スイッチギア市場は、これらの動向に適応し、地域の組立ユニットを強化しています。リードタイムの最適化と地域調達は、公共調達要件を満たすのに役立ちます。政府は、産業化政策の下でインセンティブを提供し、国内製造を支援しています。地域のプレーヤーは、製品の入手可能性を広げるためにグローバルOEMと提携しています。このシフトは、ティア2およびティア3都市での市場アクセスを改善します。分散型生産は、サービスサポートとスペアパーツの配送を強化します。
環境に優しい絶縁と脱炭素化目標への注力
持続可能性の目標は、SF6のような有害ガスを回避する空気絶縁システムの革新を促進しています。企業は、機器の使用および廃棄時の排出を削減するために、SF6フリーデザインを積極的に開発しています。空気絶縁スイッチギア市場は、これらの低影響技術とよく一致しています。環境規制当局は、フッ素化ガスの使用に厳しい規則を課し、代替絶縁の需要を加速させています。空気絶縁は、規制の枠組み全体でより安全で準拠しています。エコセンシティブな設置、例えば再生可能グリッドや公共インフラでの採用が増えています。この傾向は、中電圧コンポーネントにおける持続可能な材料へのより大きな重視を反映しています。業界は、AISの展開を通じてネットゼロコンプライアンスを目指しています。
空気絶縁スイッチギア市場の課題分析:
高密度都市部でのスペース制約が展開の柔軟性を制限
強力な成長見通しにもかかわらず、都市のインフラプロジェクトはスイッチギア設置のための利用可能なスペースに制限があります。AISシステムはコスト効果が高いものの、ガス絶縁の代替品に比べてより多くのスペースを必要とします。空気絶縁スイッチギア市場は、高層ビル、地下ネットワーク、コンパクトな変電所で抵抗に直面しています。インフラ計画者は、制約されたフットプリントを持つ密集した都市環境にGISを好みます。これは、初期費用の低さという利点があってもAISの採用を困難にします。開発者はレイアウトを再設計するか、AISを収容するためにリモートスイッチルームを設置する必要があります。サイズの制約によりプロジェクトの実現可能性が低下する可能性があります。市場浸透は、コンパクトなシステムエンジニアリングの革新に依存しています。
過酷または汚染された環境での運用制限が信頼性に影響する
AISシステムは絶縁に周囲の空気を利用しており、湿気の多い、埃っぽい、または化学的に活性な環境では効果が低下する可能性があります。これらの条件は、アーク故障、絶縁不良、接触腐食のリスクを高めます。空気絶縁スイッチギア市場は、鉱業、沿岸、または重工業地域で採用の制限に直面しています。環境の安定性が保証できない場合、GISがしばしばAISに取って代わります。ユーティリティは追加のエンクロージャーや保護措置を必要とし、システムの複雑さを増します。安全基準を維持するためにメンテナンスの頻度も増加します。これらの制限は、長期的な信頼性とコスト効率に影響を与えます。過酷な環境の顧客はしばしば密閉型のソリューションを選択します。
空気絶縁スイッチギア市場の機会:
スマートグリッドの展開と電化プログラムが新たな市場の道を開く
政府主導のグリッド近代化と農村電化プロジェクトは、大きな成長の見込みを示しています。AISは、エネルギーアクセスネットワークの拡大における中電圧アプリケーションに対するスケーラブルなソリューションを提供します。空気絶縁スイッチギア市場は、サービスが行き届いていない地域での普遍的な電力供給の推進から利益を得ています。AISは、信頼性の高い安全機能とモジュラー構造で迅速な展開をサポートします。国家エネルギー目標とクリーンパワーの採用は、機会のパイプラインをさらに加速させます。ユーティリティとEPCプレイヤーは、コストと納品効率のためにAISを好みます。AISユニットは、長期的なデジタルグリッド戦略の一部となります。
再生可能エネルギー貯蔵とEV充電インフラへの採用
バッテリーストレージシステムと電気自動車充電ネットワークの成長は、新たなユーティリティセグメントを開きます。AISは、分散エネルギーセットアップと高出力充電ステーションのための安全な負荷制御を提供します。空気絶縁スイッチギア市場は、これらの新しいグリッド層での中電圧スイッチングの需要から利益を得ています。AISは、低排出インフラの優先事項と再生可能エネルギーの枠組みに一致します。これらのアプリケーションは、高い稼働時間とモジュラーなレイアウトを必要とし、AISはそれを効果的に提供します。ストレージオペレーターとEV施設開発者は、コンパクトで現場でのサービスが可能な機器を求めています。これらの新興セクターは、レガシーパワーネットワークを超えてAISの展開を拡大します。
空気絶縁スイッチギア市場のセグメンテーション分析:
電圧セグメントによる
低電圧セグメントは、コンパクトでコスト効果の高いソリューションを求める商業および住宅ネットワークに対応しています。中電圧は、変電所、配電ネットワーク、産業用途での広範な展開により、依然として主要なセグメントです。高電圧AISは大規模な送電プロジェクトで使用されますが、中電圧システムと比較して採用は限られています。エアインシュレーテッドスイッチギア市場は、ユーティリティ規模のインフラ拡大と再生可能エネルギーの統合により、中電圧への一貫した投資が見られます。各電圧階層は、負荷処理とグリッドの信頼性に関連する特定の運用ニーズをサポートします。中電圧機器は、スケーラビリティと安全性のバランスを取り、好まれる選択肢となっています。都市ネットワークと二次変電所が需要を強化します。高電圧は、遠隔または地域間の送電システムで重要性を増しています。
- 例えば、GE Vernovaは、ユーティリティ規模の送電における高故障レベルを処理するために、63 kAの短絡遮断電流に定格された145 kVネットワーク用のDT1-145 63サーキットブレーカーを提供しています。
設置セグメント別
屋内スイッチギアは、制御された環境がコンポーネントを保護し、故障リスクを低減する都市および商業環境で支配的です。AISは、住宅ブロック、工業プラント、機関ビルにサービスを提供するために頻繁に屋内に設置されます。屋外セグメントは、変電所、送電回廊、農村電化プロジェクトに対応します。露出した環境に適した頑丈な構造と耐候性の特徴を提供します。市場は、信頼性とサービス性のために、特にコンパクトなレイアウトでの屋内設置を好みます。また、モジュラー拡張をサポートし、ユーティリティとEPCが変動する需要に対応するのを助けます。屋外システムは、アクセス性と熱管理を必要とするユーティリティゾーンでの使用が増えています。両セグメントは、展開条件に基づいて互いに補完し合います。
- 例えば、GE Vernovaは、厳しい環境や高地震地域での屋外設置用に設計されたSF₆フリーのDT1-145gデッドタンクサーキットブレーカーを開発しましたが、145 kVの電圧定格を維持しています。
用途セグメント別
送電と配電は、ユーティリティ規模のグリッドと変電所のアップグレードをカバーするAIS需要の中心を形成しています。製造および加工セグメントは、モーター制御、保護、および中断のない運用のためにAISを展開します。インフラストラクチャーと輸送の用途には、安全性と稼働時間が重要なメトロ駅、空港、および公共建物が含まれます。エアインシュレーテッドスイッチギア市場は、これら3つすべてで着実に成長していますが、T&Dはエネルギー需要の増加とネットワーク拡大のために依然として支配的です。産業オートメーション、輸送の電化、およびインフラプロジェクトは、地域全体で安定したAIS要件を生み出します。
セグメンテーション:
電圧別
- 低
- 中
- 高
設置別
- 屋内
- 屋外
用途別
- 送電 & 配電
- 製造 & 加工
- インフラストラクチャー & 輸送
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
急速な都市化とエネルギー投資でアジア太平洋がリード
アジア太平洋は、空気絶縁開閉装置市場で40%以上の世界収益を占めています。中国、インド、日本、東南アジア諸国では、強い都市化、産業成長、国家電化プログラムが需要を牽引しています。政府主導のインフラ拡張とグリッドの近代化が、都市部および農村部での中低電圧AISの展開を支えています。この地域は再生可能エネルギープロジェクトに多額の投資を行っており、太陽光および風力発電所でのAISの需要を増加させています。大規模な工業化と製造拠点が、開閉装置の設置をさらに促進しています。国内メーカーの存在と有利なエネルギー政策が、市場のリーダーシップを維持しています。
ヨーロッパは持続可能性とグリッドの近代化で成長を促進
ヨーロッパは、老朽化したグリッドインフラとネットゼロエネルギー目標により、世界の空気絶縁開閉装置市場の約25%を占めています。ドイツ、フランス、イギリス、北欧諸国のユーティリティは、旧式の開閉装置を現代的で低排出のAISシステムに置き換えています。安全基準と環境に優しいデザインへの強い重視が、SF6ベースの代替品よりも空気絶縁の使用を支持しています。分散型グリッドでの再生可能エネルギーの統合が、都市の変電所や公共インフラでの中電圧AISの需要を増加させています。市場は、開閉装置の監視と制御における研究開発努力とデジタル化から恩恵を受けています。レトロフィットプロジェクトとスマートグリッドイニシアチブを通じて安定した成長を維持しています。
北アメリカ、ラテンアメリカ、中東およびアフリカは多様な機会を提供
北アメリカは市場シェアの約18%を占め、アメリカとカナダはグリッドの回復力と産業のアップグレードに焦点を当てています。AISの採用は、交通インフラ、ユーティリティネットワーク、クリーンエネルギーの展開で増加しています。ラテンアメリカは市場の約9%を占め、ブラジル、メキシコ、チリでの送電プロジェクトに支えられています。官民パートナーシップが、遠隔地での電化努力を強化しています。中東およびアフリカ地域は市場シェアの約8%を占め、湾岸諸国による拡大とサハラ以南のアフリカでの新たな需要によって牽引されています。これらの地域の空気絶縁開閉装置市場は、インフラ開発、ユーティリティ改革、産業電化を通じて成長しています。厳しい環境での課題に直面していますが、長期的なエネルギープランニングから利益を得ています。
主要プレイヤー分析:
- ABB Ltd.
- シーメンスAG
- シュナイダーエレクトリック
- イートンコーポレーション
- ゼネラル・エレクトリック (GE Vernova)
- 三菱電機
- 日立エナジー
競争分析:
エア絶縁スイッチギア市場は、ABB、シーメンス、シュナイダーエレクトリック、GE Vernova、イートンといったグローバルプレイヤーによって主導される強力な競争環境を特徴としています。これらの企業は、製品の革新、コンパクトなデザイン、デジタル機能に注力し、市場での存在感を強化しています。市場は中程度に集約されており、多国籍企業が中高電圧用途を支配する一方、地域企業が低電圧および地域プロジェクトに対応しています。企業は、研究開発、持続可能性、スマートグリッドの互換性に投資し、関連性を維持しています。戦略的パートナーシップと新興市場への拡大は、重要な成長戦略です。製品のカスタマイズとアフターサービスも主要プレイヤーを差別化します。公益事業や再生可能エネルギーからの需要の高まりが、ポートフォリオの多様化を促進しています。
最近の動向:
- 2026年1月、ABB Ltd.はインドで新しいArTu Formula低電圧スイッチギアを発売しました。これは、産業、住宅、インフラ分野の電力分配における安全性と効率性を向上させるために設計されたモジュラーソリューションです。この製品は最新の国際規格(IEC 61439 1 & 2)に準拠し、デジタル統合をサポートし、急速に都市化する地域での信頼性の高い電力システムの需要に特化しています。
- 2025年11月、シュナイダーエレクトリックは、SF₆ガスの代わりに純空気絶縁技術を使用した一次スイッチギアであるGM AirSeTを発表しました。この発表は、ENLIT Europe 2025で展示され、EUの2026年フルオロカーボン規制などの環境規制の強化に対応するための戦略的な動きであり、高評価の電気ネットワークに対する脱炭素化された代替手段を提供します。
- 2025年11月、GE Vernovaは、インドでの製造拠点を拡大するために約806クローレの投資を発表しました。特に、PadappaiとHosurの施設でのエア絶縁スイッチギア(AIS)およびガス絶縁スイッチギア(GIS)製品の容量を25%増加させることを目指しています。この拡大は2026年に開始される予定で、グローバルなグリッドの近代化と電化のニーズに対応するための広範な戦略の一環です。
レポートのカバレッジ:
調査レポートは、電圧、設置、用途に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進歩についても探ります。市場成長に対する外部要因と世界経済の変化の影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- スマートグリッドの近代化は、ユーティリティおよび商業部門全体で、リモートモニタリング、デジタルリレー、IoTベースの制御システムと統合されたAISの長期的な需要を促進します。
- 中電圧スイッチギアは、都市および産業の電力需要の増加を支えるために、ユーティリティがサブトランスミッションおよび配電ネットワークを拡大するにつれて、その優位性を維持します。
- 新興経済国、特にアジア太平洋およびアフリカでのグリッド拡張は、農村電化およびインフラアップグレードにおけるAIS展開の主要な触媒であり続けます。
- より厳しい環境規制により、SF6フリー絶縁技術の需要が高まり、メーカーはクリーンエアおよび真空ベースの絶縁材料を採用するようになります。
- 安全性、スペースの最適化、および美的考慮が設計と採用を形作る密集した都市部および高層ビルでは、屋内設置が勢いを増します。
- 特に太陽光および風力発電所を中心とした再生可能エネルギープロジェクトは、中電圧変電所および分散型発電の統合におけるAISの採用を促進します。
- モジュラーおよびコンパクトなAIS設計は、より迅速な設置、スペース要件の削減、および簡素化されたメンテナンスプロセスに対する需要の増加により、市場シェアを獲得します。
- メーカーは、輸入依存を減らし、リードタイムを最小化し、現地調達規制を満たすために、地域生産拠点および地域組立ユニットに投資します。
- メトロライン、空港、EV充電ネットワークを含む交通インフラの電化は、高い信頼性とスケーラビリティを必要とする新しいAIS応用分野を開拓します。
- 予測保守、状態監視、および資産管理プラットフォームの統合は、運用効率とライフサイクル性能を向上させるAIS製品の将来の開発に影響を与えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
エア絶縁開閉装置市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、空気絶縁開閉装置市場はどの程度の年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていた空気絶縁開閉装置市場のセグメントはどれですか?
空気絶縁開閉装置市場の成長を促進している主要な要因は何ですか?
空気絶縁開閉装置市場の主要な企業はどこですか?
2025年にエア絶縁開閉装置市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 空気絶縁開閉装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の空気絶縁開閉装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 29,043.11 million → 2032: USD 45,400.26 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 空気絶縁開閉装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 空気絶縁開閉装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における空気絶縁開閉装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 空気絶縁開閉装置市場市場の成長要因
- 3.3 空気絶縁開閉装置市場市場の抑制要因および課題
- 3.4 空気絶縁開閉装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 空気絶縁開閉装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 空気絶縁開閉装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、空気絶縁開閉装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 空気絶縁開閉装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 空気絶縁開閉装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は空気絶縁開閉装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 空気絶縁開閉装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 空気絶縁開閉装置市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 空気絶縁開閉装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 空気絶縁開閉装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新空気絶縁開閉装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の空気絶縁開閉装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の空気絶縁開閉装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の空気絶縁開閉装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の空気絶縁開閉装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの空気絶縁開閉装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の空気絶縁開閉装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの空気絶縁開閉装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 空気絶縁開閉装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
