
エアクーラー市場の概要:
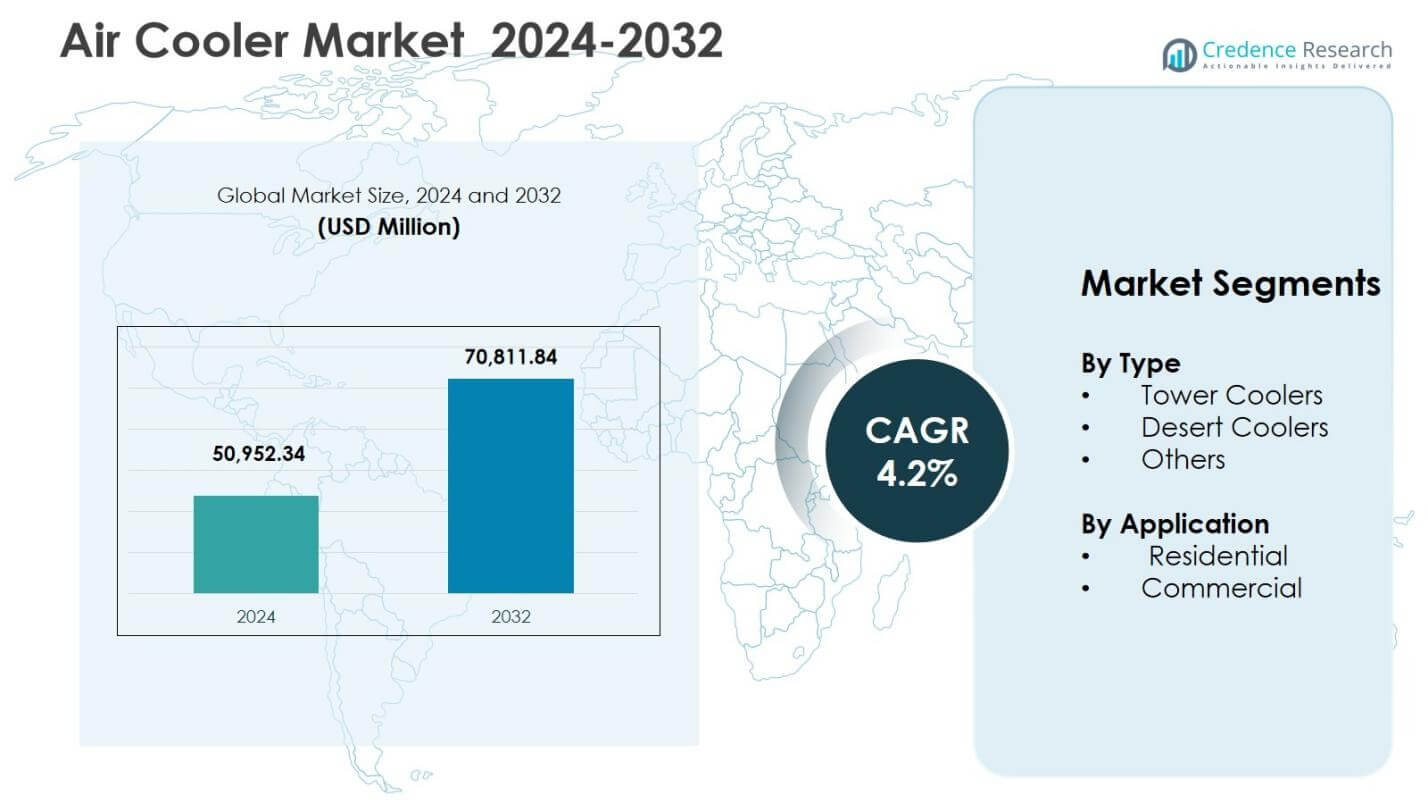
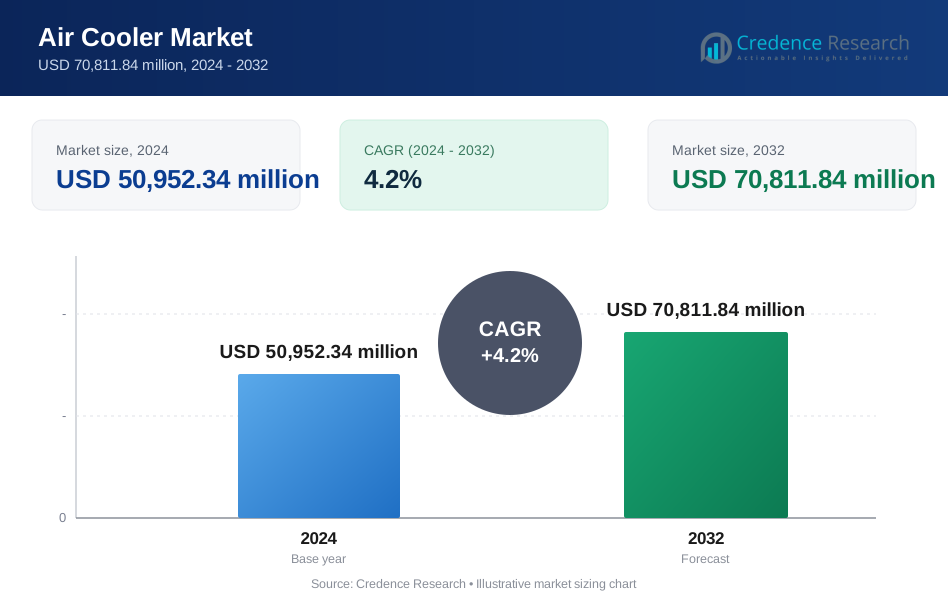
エアクーラー市場は2024年に50,952.34百万米ドルと評価され、2032年までに70,811.84百万米ドルに達すると予測されており、予測期間中のCAGRは4.2%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のエアクーラー市場規模 | 50,952.34百万米ドル |
| エアクーラー市場、CAGR | 4.2% |
| 2032年のエアクーラー市場規模 | 70,811.84百万米ドル |
市場には、主にエネルギー性能、価格設定、流通カバレッジで競争するグローバルおよび地域のメーカーが含まれています。主要な参加者には、Symphony、Bajaj Electricals、Havells India Ltd、Honeywell International Inc.、Seeley Internationalが含まれ、製品開発、効率改善、小売およびディーラーネットワークの拡大を強調する戦略を一般的に採用しています。
アジア太平洋地域は、2024年に市場の48.9%を占め、暑い気候条件、高い人口密度、インドや中国を含む比較的低消費電力の低コスト冷却オプションの需要に支えられています。北米とヨーロッパはより小さなシェアを占め、需要はより頻繁な熱イベントと、いくつかの従来のオプションと比較して携帯可能で潜在的に低影響の冷却代替品への関心に関連しています。
エアクーラーマーケットインサイト
- エアクーラーマーケットは2024年に50,952.34百万米ドルと評価され、2032年までに70,811.84百万米ドルに達すると予測されており、予測期間中に4.2%のCAGRを反映しています。需要は、新興国と先進国の両方での住宅および商業用途の継続的な使用によって支えられています。
- 成長は、高温、電気料金の上昇、エネルギー使用量が少なく初期費用が低い冷却オプションの好みと関連しています。住宅セグメントは2024年に市場の62.4%を占め、家庭での採用が主要な需要基盤であることを示しています。
- 主なトレンドには、スマートコントロール、インバータ互換性、改良された冷却パッドなどの機能アップグレードと、拡大するeコマースのリーチが含まれます。砂漠用クーラーは2024年にタイプ別で46.8%のシェアを占め、蒸発冷却が通常より効果的な暑く乾燥した条件での強力なパフォーマンスを反映しています。
- 競争は中程度に分散しており、確立されたブランドと地域のメーカーが価格、流通カバレッジ、季節プロモーションで競争しています。多くの小売チャネルでの切り替えコストが低いため、製品差別化とブランドポジショニングが重要です。
- アジア太平洋地域は2024年に48.9%の最大シェアを持ち、次いで北米(14.6%)、中東・アフリカ(13.3%)、ヨーロッパ(12.8%)、ラテンアメリカ(10.4%)が続きます。これらの違いは、気候条件、購買力、エアコンや家庭用電化製品の所有などの冷却インフラの普及に関連しています。
エアクーラーマーケットセグメンテーション分析:
タイプ別
砂漠用クーラーは2024年に市場の46.8%を占めました。このシェアは、より高い冷却能力、大きな水の貯蔵、アジア太平洋や中東・アフリカの一部での暑く乾燥した気候での強力な効果に関連しています。特に半都市部や農村部では、エアコンに比べて手頃な価格であることが需要を支えています。タワークーラーは、コンパクトな設置面積と小さな都市住宅に適しているため、それに続きます。他の形式(窓用および個人用クーラーを含む)は、スペースの制約や低価格が購入決定を促す場所での利用が続いています。
- 例えば、シンフォニーは、より大きなタンク容量と補充間の長い運転サイクルを強調し、高温低湿度地域向けにウィンターやスモーシリーズなどの砂漠モデルを販売しています。
用途別
住宅セグメントは2024年に62.4%のシェアを持ちました。需要は、気温の上昇、電気料金に対する家庭の敏感さ、低エネルギーオプションとして位置付けられた家電製品の好みによって支えられています。中所得家庭の成長と新興市場での家電普及率の向上も、初めての購入や買い替えサイクルを支えています。商業需要(小売店、オフィス、ワークショップ、ホスピタリティ)は、運営者が季節使用や完全なエアコンが設置されていないスペースのための低コスト冷却オプションを評価するにつれて、より安定して成長しています。
- 例えば、Crompton Greaves Consumer Electricalsは、インバーター対応の操作と低消費電力を中心に、いくつかの家庭用クーラーを配置しており、インドの家庭が抱える電気代や夏の停電に関する懸念に対応しています。
エアクーラーマーケットの主要成長要因
エネルギー効率が高く、コスト効果のある冷却ソリューションの需要増加
電気料金が多くの市場で上昇する中、消費者が運用コスト管理に注目していることが需要を支えています。エアクーラーは一般的にエアコンよりも電力消費が少なく、購入価格が低く、設置が簡単であるため、価格に敏感な家庭や小規模商業ユーザーにアピールすることができます。インバーター対応設計が好まれる可能性がある不安定な電力供給地域では、その役割が強化されることがあります。ただし、コストの利点は気候や使用パターンによって異なり、消費者の満足度は湿度や部屋のサイズに依存します。
- 例えば、インドのエネルギー効率局(BEE)や他の市場の類似機関は、効率的な家電の使用と需要側のエネルギー管理を促進しており、低消費電力の冷却オプションを支持することがあります。
都市化の進展と住宅建設の拡大
都市化と住宅建設は、世帯形成、賃貸市場、家電の買い替え需要の成長を通じてクーラーの購入を支えています。持ち運びのしやすさや異なる部屋のサイズに対応できる能力は、スペースが限られた都市部の家庭でエアクーラーを関連性のあるものにします。中所得層の可処分所得の増加も、高容量または機能豊富なモデルへのアップグレードを支えています。熱波や長い暖かい季節は季節需要を強める可能性がありますが、購入のタイミングは夏の月に集中しています。
- 例えば、インドの都市人口は2021年に約36%(世界銀行)であり、コンパクトで持ち運び可能な冷却装置の需要を支える都市部の家庭の基盤が拡大していることを示しています。
気候変動と熱の強度の増加
平均気温の上昇と頻繁な熱イベントは、家庭や職場でのアクセス可能な冷却ソリューションの必要性を高めています。エアクーラーは一般的に低湿度条件でより効果的であり、多くの内陸部や乾燥地域での採用を支えています。熱関連の健康リスクに対する認識の高まりも、ピークの夏の期間に家庭以外の小規模ビジネスやコミュニティ環境での使用を拡大する可能性があります。同時に、湿度の高い気候での性能制限が採用を制約したり、消費者が他の冷却技術に目を向ける原因となることがあります。
エアクーラーマーケットの主要トレンドと機会
技術の進歩と製品の革新
メーカーは、使いやすさを向上させ、競争の激しい小売チャネルで製品を差別化するために機能を追加しています。スマートコントロール、リモート操作、インバーター対応、冷却メディアの改善、騒音低減機能は、中級および高級モデルでますます見られるようになっています。一部の製品は、室内空気の質や衛生に対する消費者の懸念を反映して、フィルター層や抗菌材料を追加しています。これらの機能は平均販売価格の上昇を支えることができますが、支払う意欲は異なり、性能は依然として気候条件と適切なメンテナンスに大きく依存しています。
- 例えば、Symphonyはi-Pureブランドの下で多段階ろ過を備えたモデルを発売し、リモコン機能や診断指向の機能を特定の製品ラインで提供しています。
電子商取引とオムニチャネル小売の拡大
電子商取引の成長はアクセスを広げ、価格比較を可能にし、競争を激化させる一方で、小都市へのリーチを改善します。オンラインマーケットプレイスは、ブランドがより広範なポートフォリオを提示し、季節的なプロモーションを実施し、レビューを利用して購入決定に影響を与えるのを助けます。オフラインの販売代理店ネットワークとオンラインの履行を結びつけるオムニチャネルアプローチは、可用性とサービスカバレッジを改善することができます。しかし、オンラインチャネルは価格の透明性を高める傾向があり、非常に季節的なカテゴリーでのマージンに圧力をかける可能性があります。
- 例えば、SymphonyとBajajは、インドのAmazonやFlipkartなどの主要なマーケットプレイスを通じて、砂漠、タワー、パーソナルクーラーを販売しており、しばしば価値重視の購入者を対象とした季節的な割引やバンドルを利用しています。
エアクーラーマーケットの主要な課題
高湿度地域での性能制限
エアクーラーは蒸発冷却に依存しており、湿度が増すと通常その効果が低下します。これにより、沿岸や熱帯気候での温度低下と快適性の認識が低下し、一部の地域での採用が制限されます。この制約に対処するには、設計の変更やハイブリッドアプローチが必要かもしれませんが、そのような解決策はコストを増加させ、他の冷却オプションに対する従来の価格優位性を狭める可能性があります。
季節需要の変動と激しい競争
販売は夏の数ヶ月に集中しており、予測リスクを増加させ、メーカーや販売代理店全体で在庫とキャッシュフローの圧力を生む可能性があります。低コストの地元プレイヤーからの競争は、ピークシーズン中の価格圧力を強化し、マージンを圧縮します。確立されたブランドは、プロモーション、より広範な流通カバレッジ、特徴主導の差別化を通じて対応することが多く、これによりマーケティングとチャネルコストが増加する可能性があります。
エアクーラーマーケットの地域分析
北アメリカ
北アメリカは2024年に市場の14.6%を占めました。地域の一部での暖かい夏の期間や、ガレージ、作業場、小規模商業エリアなど特定のスペース向けのポータブル冷却への関心が需要を支えています。エアコンが広く使用されているため、エアクーラーは主に補助的または季節的な役割に限定されています。改良された冷却パッドやスマートコントロールなどの製品機能は採用を支援できますが、高湿度地域での性能は依然として制約されています。
ヨーロッパ
ヨーロッパは2024年に12.8%のシェアを持ち、夏が暖かく、歴史的なエアコン浸透率が他の先進市場よりも低い南部および中央ヨーロッパの一部で採用が高まっています。エネルギー効率の高い家電への関心と電気料金の上昇がポータブル冷却の需要を支えています。しかし、北ヨーロッパの涼しい気候と多くの商業ビルでのHVACの普及が市場拡大を制限しています。
アジア太平洋
アジア太平洋地域は2024年に48.9%のシェアを占め、人口密度の高さ、大きな住宅需要、インドや中国のような市場での手頃な冷却の強いニーズによって支えられています。初期費用が低く、比較的低い電力使用量が採用を後押しし、特に電力網の信頼性が変動し、インバーターの運転が重視される場所で支持されています。湿度の高いサブリージョンでは性能が異なるものの、小規模商業用途の成長も浸透を支えています。
ラテンアメリカ
ラテンアメリカは2024年に市場の10.4%を占めました。暖かい気候と都市人口の増加が、コストを意識した冷却ソリューションの需要を支えており、採用はしばしばエアコンの代替として位置づけられています。小売の拡大とeコマース物流の改善がアクセスを増やす一方で、一部地域の高い湿度が冷却効果を低下させ、消費者の満足度を制限する可能性があります。
中東・アフリカ
中東・アフリカは2024年に市場の13.3%を占めました。いくつかのサブリージョンでの非常に高い気温と乾燥した条件が、住宅および軽商業環境での蒸発冷却の性能と需要を支えています。エアコンに比べてエネルギー要件が低いことも、電気料金や電力網の容量が制約となる場合に関連性があります。水の利用可能性とプレミアムセグメントでのエアコンとの競争が制約として残っており、特に水使用の懸念が高まっている場所で顕著です。
エアクーラー市場のセグメンテーション:
タイプ別
- タワークーラー
- デザートクーラー
- その他
用途別
- 住宅用
- 商業用
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
エアクーラー市場は中程度に分散しており、確立されたブランドと地域のメーカーが価格、チャネルの到達範囲、製品の特徴で競争しています。シンフォニー、バジャジ・エレクトリカルズ、ハヴェルズ・インディア・リミテッド、ハネウェル・インターナショナル・インク、シーリー・インターナショナルなどの主要参加者は、ポートフォリオの拡大、冷却メディアの改善、インバーター互換性、選択されたスマート機能に焦点を当てることが一般的です。デロンギ・アプライアンスS.r.l.、ニューエア、福建省晶輝環境技術有限公司などの他のプレーヤーは、デザインの差別化と地域拡大を通じて競争しています。地元メーカーからの価格競争と季節性は、オフラインおよびオンライン販売における継続的な製品刷新サイクルとチャネル重視のマーケティングの必要性を強化しています。
主要プレイヤー分析
- ハネウェル・インターナショナル・インク
- ボルタス・リミテッド
- シンフォニー
- 福建省京輝環境技術有限公司
- ハベルス・インディア・リミテッド
- ニューエアー
- クロムプトン・グリーブス・コンシューマー・エレクトリカルズ
- デロンギ・アプライアンス S.r.l.
- シーリー・インターナショナル
- バジャジ・エレクトリカルズ・インディア
最近の展開
- 2025年9月、オリエント・エレクトリックは、スマートチル125L、アバンテ105L、タイタン100L、マクソチル100Lを含む新製品を発表し、高容量と最新機能を備えたエアクーラーのポートフォリオを拡大しました。
- 2025年8月、ケンスターは、BLDC技術を採用し、気流と冷却性能を向上させた5つ星評価のエアクーラーをインドで発売しました。
- 2025年3月、CGパワー・インダストリアル・ソリューションズ・リミテッドは、ジェットチル技術を使用し、気流効率と冷却速度を向上させた新しいエアクーラーを発表しました。
レポートのカバレッジ
このレポートは、タイプ、用途、地理による市場分析を行います。ビジネスの焦点と製品の位置付けに基づいて主要企業をプロファイルし、市場動向、主要な推進要因、制約を含む競争動態をレビューします。また、製品設計と採用に影響を与える規制の背景と技術の進展も考慮します。分析は、需要に影響を与える外部要因とマクロ経済条件について議論し、新規参入者と既存の参加者のための戦略的考慮事項を含みます。
将来の展望
- いくつかの地域での温暖な条件と長い夏の期間に支えられ、市場は着実に拡大すると予想されます。
- 低エネルギー冷却ソリューションの好みが需要を支える可能性があり、特に価格に敏感なユーザーにとって重要です。
- 住宅用途は、低い初期費用と簡単な設置のため、主要な需要基盤として残ると予想されます。
- 都市化と中所得世帯の成長が、初回購入と交換需要を支えると予想されます。
- 製品開発は、スマート機能と冷却性能の向上に重点を置いて継続すると予想されます。
- オンラインおよびオムニチャネルの拡大がアクセス性を向上させる一方で、価格の透明性の向上がマージンに圧力をかける可能性があります。
- 空調が設置されていない、または選択的に使用される小規模な商業スペースからの需要が徐々に増加すると予想されます。
- アジア太平洋地域は、気候条件と人口規模を考慮して、最大の地域市場として残ると予想されます。
- 地域プレイヤーがポートフォリオを拡大し、大手ブランドが流通とマーケティングに投資するにつれて、競争が激化すると予想されます。
- 季節性は、製造計画、在庫サイクル、プロモーションの強度に影響を与える構造的な特徴として残ると予想されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
エアクーラー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、エアクーラー市場はどのくらいの年平均成長率で成長することが予測されていますか?
2024年に最も大きなシェアを持っていたエアクーラー市場セグメントはどれですか?
エアクーラー市場の成長を促進している主な要因は何ですか?
エアクーラー市場の主要企業はどこですか?
2024年にエアクーラー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 エアクーラー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のエアクーラー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 50,952.34 million → 2032: USD 70,811.84 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 エアクーラー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. エアクーラー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるエアクーラー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 エアクーラー市場市場の成長要因
- 3.3 エアクーラー市場市場の抑制要因および課題
- 3.4 エアクーラー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 エアクーラー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 エアクーラー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、エアクーラー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 エアクーラー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. エアクーラー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はエアクーラー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 エアクーラー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 エアクーラー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 エアクーラー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 エアクーラー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新エアクーラー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のエアクーラー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のエアクーラー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のエアクーラー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のエアクーラー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのエアクーラー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のエアクーラー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのエアクーラー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. エアクーラー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
