
アフリカバンカリング市場の概要:
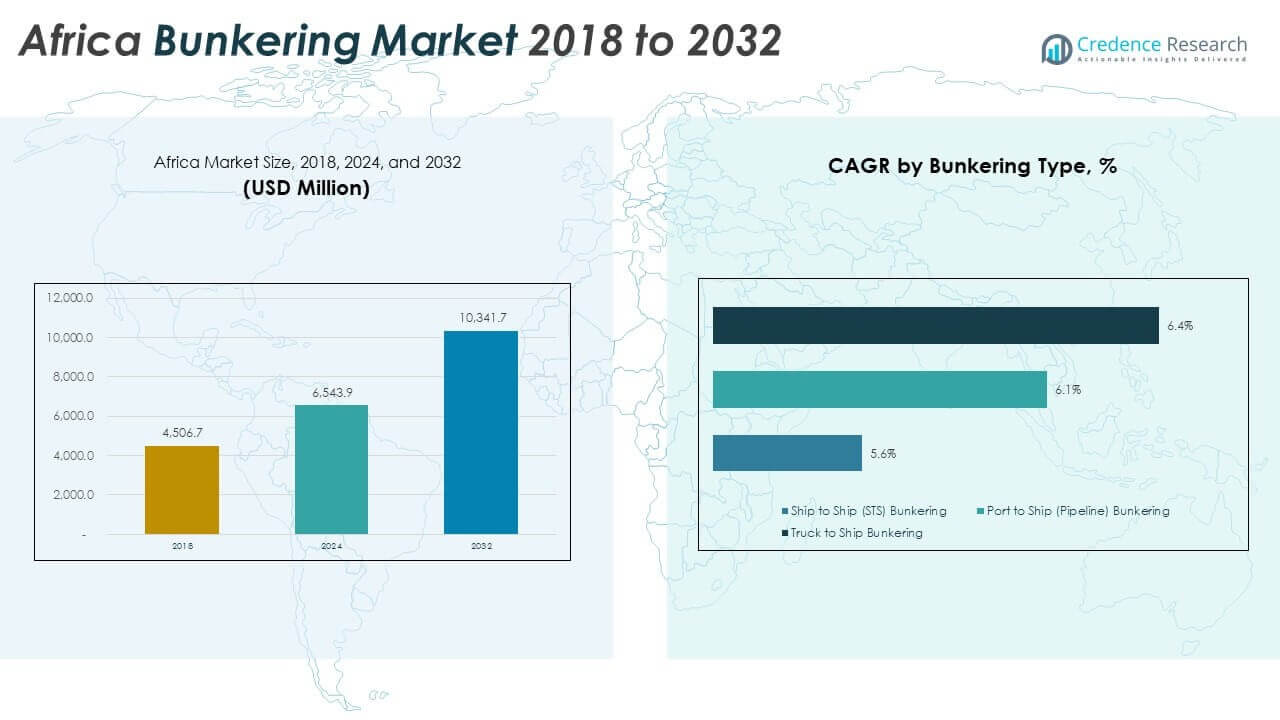
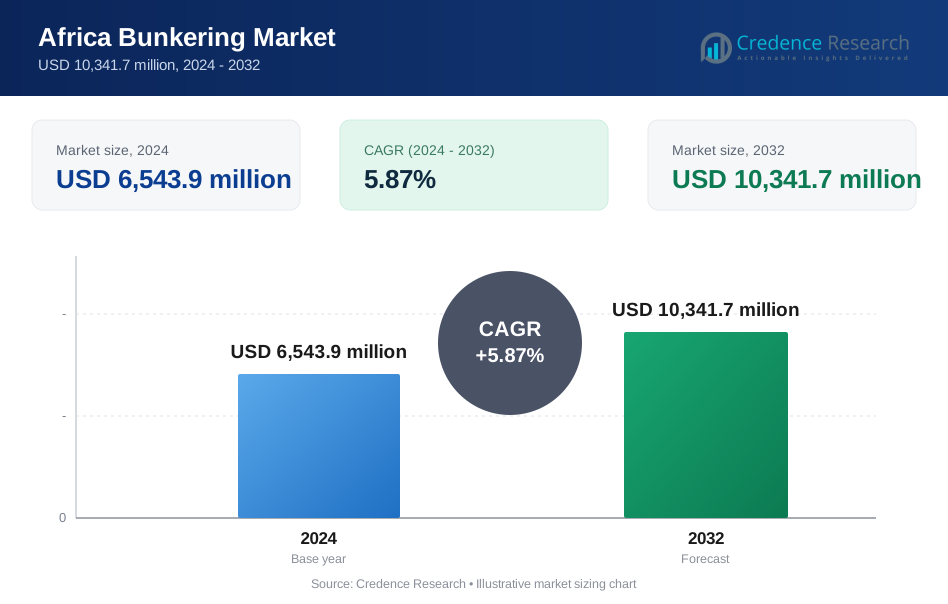
アフリカバンカリング市場の規模は、2018年に45億670万米ドルから2024年に65億4,390万米ドルと評価され、2032年までに103億4,170万米ドルに達すると予測されており、予測期間中のCAGRは5.87%です。
市場の強い成長は、オフショア探査の増加、港湾の近代化の進展、よりクリーンな海洋燃料の採用拡大によって推進されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| アフリカバンカリング市場規模 2024 | 65億4,390万米ドル |
| アフリカバンカリング市場、CAGR | 5.87% |
| アフリカバンカリング市場規模 2032 | 103億4,170万米ドル |
アフリカバンカリング市場の洞察
- 北アフリカ(38%)、西アフリカ(32%)、南・東アフリカ(30%)は、強力な貿易回廊、活発なオフショア活動、発展した港湾インフラにより、最大のシェアを占めており、高い船舶交通量と多様な燃料需要を引き付けています。
- 東アフリカは、港湾の近代化、強化された沿岸物流、インド洋貿易ルートを横断する船舶の動きの増加に支えられ、最も成長が速いサブリージョンとして浮上しています。
- 船対船バンカリングは、オフショア船舶活動と深海ルートにおける柔軟な燃料需要に支えられ、CAGR 6.4%でセグメント成長をリードしています。
- 港対船(6.1%)およびトラック対船(5.6%)は、港湾がパイプラインシステムをアップグレードし、小型沿岸艦隊が新興海洋ハブでのトラックベースの燃料供給に依存するため、安定した拡大を示しています。
アフリカバンカリング市場の推進要因
主要なアフリカの港湾における海上貿易ルートと船舶交通の成長の強力な拡大
主要なアフリカの回廊を横断する船舶の動きの増加は、バンカー燃料の消費を強化し、より広範なサービス要件を推進します。スエズ連結および大西洋貿易ルートを通じた貨物量の増加は、海洋燃料の一貫した需要を支えます。アフリカバンカリング市場は、主要な沿岸国での港湾スループットの増加に伴い勢いを増しています。これは、供給業者がより多くの船舶の呼び出しに対応するために貯蔵および燃料供給能力を拡大することを奨励します。船会社は、スケジュールを維持し、輸送遅延を減らすために予測可能な燃料供給ポイントに依存しています。港湾当局は、文書化と可視性を向上させるデジタルシステムを導入しています。浚渫プロジェクトへの投資は、より多くの燃料量を必要とする大型船の進入を支援します。強力な海上貿易は、バンカー供給業者にとって安定した長期的な需要を生み出します。沿岸拡張プログラムは地域の競争力を強化します。
- 例えば、タンジェ・メッド港複合施設は、主要な容量拡張の後、2025年に1,110万TEUを超えました。一方、APMターミナルズ・メッドポート・タンジェは、先進的な自動係留システムとデジタル計画システムを導入し、船舶のアイドル時間を1回の寄港ごとにほぼ1時間短縮することで、独自の容量を520万TEUに拡大しました。
燃料需要を支えるオフショア探査および生産活動の増加
オフショア掘削プログラムの拡大により、供給艦隊や作業船に対する継続的な燃料支援の必要性が高まっています。西アフリカと東アフリカ沖の探査プロジェクトは、24時間体制の運用のために海洋燃料への依存を強めています。これにより、供給業者はオフショアのタイムラインを満たす信頼性のある物流ネットワークを維持することが求められます。支援船は、基地とオフショアフィールド間の長距離を管理するために効率的な給油が必要です。燃料供給業者は、オフショア配送業務の安全性を確保するために安全基準を引き上げています。油田の拡張は沿岸支援拠点を強化し、地域のバンカー貯蔵開発を促進します。海洋物流会社は、安定した供給を確保するために高容量の船舶に投資しています。強力なオフショア活動は、サービスプロバイダーの長期的な成長を形作ります。燃料需要は探査サイクルを通じて堅調に推移します。
- 例えば、MODECのガーナ沖でのFPSO運用は、ジュビリーおよびTENフィールドをサービスする艦隊に対する継続的な海洋燃料支援を必要とし、年間数百回の供給船の航行を支えています。
IMO規制と低硫黄燃料の採用によるクリーンな海洋燃料へのシフト
厳しい排出基準がオペレーターに低硫黄燃料やクリーンなブレンドの採用を促しています。IMO 2020基準への準拠は、先進的なバンカー処方への関心を強化します。アフリカのバンカー市場は、環境リスクを低減する硫黄準拠燃料への投資が増加しています。これにより、精製業者はより高品質の出力を提供するためにシステムをアップグレードすることが奨励されます。船主は、準拠燃料の信頼性のある供給がある港を好みます。サプライチェーンは、汚染を防ぎ製品品質を維持するために貯蔵インフラを適応させています。燃料試験基準は、買い手と供給者の間の信頼を向上させます。クリーンな燃料への移行は、長期的な市場の近代化を支えます。規制の整合性は、地域の競争力を高めます。
港湾近代化プログラムがインフラ拡張と給油効率の向上を推進
主要なアフリカの港は、効率的な給油業務をサポートするために、バース、貯蔵ターミナル、および自動化システムに投資しています。これらのアップグレードは、迅速な給油を必要とする船舶のターンアラウンドタイムを短縮します。これにより、予測可能な給油サービスを求めるより多くの船主を引き付ける信頼性のあるエコシステムが生まれます。改善された港のレイアウトは、混雑を減らし、トラックやバージの移動を改善します。デジタルスケジューリングツールは、スロット管理を改善し、運用の透明性を強化します。新しいパイプラインと貯蔵タンクへの投資は、供給の安定性を高めます。ターミナルオペレーターは、正確な燃料測定のために最新の計量システムを採用しています。インフラのアップグレードは、給油ゾーン全体の安全基準を強化します。強力な近代化の勢いは、地域の競争力を高めます。
アフリカのバンカー市場の動向
デジタルバンカーリングプラットフォームと自動燃料管理システムの採用拡大
港湾当局とバンカー供給業者は、予約と文書作成を効率化するためにデジタルシステムを導入しています。デジタルプラットフォームは人的エラーを減らし、買い手と売り手の間の信頼を強化します。アフリカのバンカー市場は、自動メーターリングと燃料追跡ツールの広範な使用を通じて可視性を得ています。これにより、各配送の数量と品質の迅速な検証が可能になります。供給業者は、取引を安全に記録するためにブロックチェーン対応システムを採用しています。自動化は紛争リスクを減らし、規制された港でのコンプライアンスを強化します。リモート監視ツールは、供給業者が艦隊の動きを追跡し、燃料サイクルを計画するのに役立ちます。デジタル化の進展により、運用の信頼性が向上します。市場参加者はペーパーレスプロセスに向かっています。
- 例えば、TFG Marineは南アフリカのバンカーバージにコリオリ質量流量計(MFM)を装備し、±0.5%の測定精度を達成しました。これにより、従来の手動測定テープ法と比較して「カプチーノ効果」(空気巻き込み)が大幅に排除されます。
海運脱炭素化の道筋としてのLNG、バイオ燃料、代替燃料への関心の高まり
世界的な脱炭素化目標は、船主にクリーンな海洋エネルギー源を探求するよう促しています。LNGバンカリングは、支援的なインフラ計画を持つ港で早期に注目を集めています。これにより、供給業者は長期的な貯蔵と安全要件を研究するようになります。バイオ燃料は、排出量を低減したい運航者にとって柔軟な代替手段として浮上しています。北アフリカと西アフリカでの初期のパイロットプロジェクトは、ブレンドソリューションの機会を開きます。船主は二重燃料エンジンをテストして炭素フットプリントを削減します。供給業者は、将来の計画におけるグリーンアンモニアとメタノールの実現可能性を評価します。クリーンな燃料の実験が戦略的方向性を形作ります。環境目標が長期的な計画に影響を与えます。
地政学的な位置付けと貿易ルートの整合による戦略的バンカーハブの拡大
アフリカの沿岸諸国は、戦略的な燃料補給ポイントを求める世界の海運会社を引き付けるために港を位置付けています。地中海とインド洋ルートに沿った強い需要が主要ハブの開発を支えています。アフリカのバンカー市場は、主要な世界的回廊に近い大陸の位置から利益を得ています。これにより、貨物と燃料の両方の運用をサポートする多目的ターミナルへの投資が促進されます。政府は国際的なバンカー供給業者を引き付けるために規制の明確さを促進します。港湾クラスターは長距離船のトランジットセンターに進化します。運営者は異なる燃料グレードを処理するための能力を拡大します。地理的な優位性が成長の勢いを強化します。競争力のある位置付けが地域の可視性を高めます。
- 例えば、ナミビアのウォルビスベイ港にある国立石油貯蔵施設は、容量を7500万リットルに拡大し、地域のバンカーハブとしての港の役割を強化し、喜望峰周辺の船舶の再ルーティングの増加に関連した燃料需要の増加に対応するためにナムポートを可能にしました。
バンカー運用全体での安全性、コンプライアンス、および品質管理技術の統合の進展
バンカー供給業者は、汚染を最小限に抑え、製品の完全性を高める安全システムに投資しています。新しい試験技術は、不純物のリアルタイム検出を改善します。これにより、長距離船舶運行者の間でより強い信頼が生まれます。品質管理プロトコルは、貯蔵ターミナルでの検査を強化します。規制機関は、混合および移送操作のためのより厳しいコンプライアンスチェックを導入しています。燃料サンプリングの自動化は、手続き上のリスクを低下させます。バンカリング乗組員のためのトレーニングプログラムは、より構造化されています。安全性の向上は、燃料供給ゾーン全体の信頼性を向上させます。この傾向は、一貫した市場の改善をサポートします。
アフリカバンカリング市場の課題分析
インフラの制約とサプライチェーンの非効率性が燃料の入手可能性と配送性能を制限
多くのアフリカの港は、限られた貯蔵容量と古い燃料供給システムに関連する制約に直面しています。これらのギャップは、迅速なターンアラウンドを必要とする大型船舶へのサービス能力を制限します。アフリカバンカリング市場は、複雑な供給ネットワーク内で運営されており、不安定な配送スケジュールに苦しんでいます。これにより、供給業者は複数の物流層にわたる高い運用コストを管理する必要があります。主要港での混雑は、配送効率を弱め、船舶のスケジューリングを遅らせます。限られたパイプラインネットワークは、トラックやバージへの依存を増加させ、リスクの露出を高めます。メンテナンスの遅延は燃料の流れを妨げ、供給の信頼性を低下させます。一部の地域では、正確な移送を保証する高度な計量システムが不足しています。インフラのギャップは、競争力のある成長を妨げます。
規制の不一致、価格の変動、コンプライアンスコストの高さが供給業者の収益性に影響
沿岸諸国間の異なる規制フレームワークは、長期的な運営を計画する供給業者に不確実性をもたらします。環境規則へのコンプライアンスは、多くの企業の運用支出を増加させます。アフリカバンカリング市場は、世界の原油の変動に影響される不安定な燃料価格に関連する課題に直面しています。これにより、運営者は調達サイクルを頻繁に調整することを余儀なくされます。一部の地域では、限られた執行メカニズムが透明性を弱めます。国境を越えた課税の違いが価格構造を複雑にします。供給業者は、特定の管轄区域での許可プロセスの遅さに直面しています。価格の変動は、購入者に調達戦略の変更を強います。これらの障壁は、市場の予測可能性を低下させます。
アフリカバンカリング市場の機会
新興アフリカ港におけるクリーン燃料インフラの拡大と代替燃料の採用
LNG、バイオ燃料ブレンド、低硫黄製品への関心の高まりは、供給業者にポートフォリオを多様化する機会を提供します。アフリカバンカリング市場は、クリーン燃料貯蔵および移送システムへの投資を通じて拡大できます。これは、世界の脱炭素化トレンドに合わせた港の長期的な競争力を強化します。政府は、クリーン燃料の採用を支援する初期段階のプロジェクトを引き付けるためのインセンティブを模索しています。多製品取り扱い用に設計された新しいターミナルは、柔軟な成長経路を創出します。国際的なパートナーシップは、港が技術的専門知識を得るのを助けます。運営者は、新しい燃料カテゴリーでのファーストムーバーアドバンテージを確保できます。クリーンエネルギーの採用は、より多くの船舶の寄港を促進します。この機会は、持続可能な拡大をサポートします。
戦略的な港の近代化、地域協力、技術統合が新しい成長経路を推進
近代化プログラムは、先進的なバンカリング設備に投資するサプライヤーにとって強力な機会を生み出します。これにより、貨物作業と海上燃料補給の間の調整がスムーズになります。デジタルプラットフォームは効率的なスケジューリングとリアルタイムの配送監視をサポートします。国境を越えた協力が貿易ルートを強化し、地域の競争力を向上させます。多国籍燃料会社はアフリカ沿岸市場への関心を高めています。新しいパイプラインプロジェクトは、高需要地域での供給安定性を向上させます。労働力の開発は、燃料補給作業におけるスキルレベルを向上させます。透明性の向上が投資家の信頼を高めます。これらの機会は、全体的な市場の進展を強化します。
アフリカバンカリング市場のセグメンテーション分析
バンカリングタイプ別
船対船(STS)バンカリングは、アフリカバンカリング市場で強い影響力を持っています。これは、オフショアルートをサポートし、混雑した港での渋滞を軽減します。効率的な海上燃料補給を必要とするタンカーや長距離船に柔軟性を提供します。港対船バンカリングは、流量制御を改善し、運用リスクを低減する現代的なパイプラインシステムとともに成長しています。これにより、アップグレードされたターミナルでの船舶のターンアラウンドが強化されます。トラック対船バンカリングは、インフラが限られている小規模な艦隊や新興港をサポートします。複数の燃料グレードへの迅速なアクセスを提供し、沿岸市場が供給の継続性を維持するのに役立ちます。
燃料タイプ別
重油は、従来の推進システムを使用する古い船舶に引き続き供給され、高ボリュームの貿易ルートでの関連性を維持しています。海洋ガス油は、よりクリーンな運用を促進する排出基準により勢いを増し、アフリカバンカリング市場は、より広範な製油所の出力を通じて増加する需要をサポートします。超低硫黄燃料油は、IMO規制への準拠を促進し、国際艦隊を扱う主要港での強力な存在感を築きます。液化天然ガスは初期採用段階に入り、長期的な脱炭素化計画をサポートします。バイオ燃料ブレンドを含むその他の燃料は、持続可能な代替案を試す船会社の注目を集めています。
- 例えば、Vitol Bunkersは、西アフリカ地域でのVLSFO(0.50%硫黄)供給ネットワークを拡大し、専門のオフショアバンカータンカーを配備することで、ISO 8217:2017に準拠した燃料品質を認証試験と制御されたブレンドプロセスを通じて確保し、国際ライナー運用をサポートしています。
最終使用艦隊別
コンテナ船は、主要なアフリカ回廊での安定した貿易移動と予測可能なスケジューリングにより強い需要を生み出します。これにより、港は適合燃料の信頼性のある在庫を維持することが奨励されます。クルーズ船や旅客船は、安全性を維持し環境規則を満たすために高品質の燃料を必要とし、観光関連の開発がこのセグメントをサポートします。オフショア支援船は、探査、掘削、メンテナンス活動のために継続的な燃料補給に依存し、安定した長期需要を生み出します。その他の艦隊、パトロール船や漁船を含む、は沿岸地域や新興海洋ハブでの迅速なアクセスをサポートする柔軟なバンカリング方法に依存しています。
- 例えば、マースクラインは、アルヘシラス港とタンジェ・メッド・ハブでの自動バース計画および船舶スケジューリングシステムを通じて、バンカリング効率を強化し、超大型コンテナ船が北アフリカ沿岸での運航遅延を大幅に削減しながら燃料補給と輸送を再開できるようにしています。
セグメンテーション
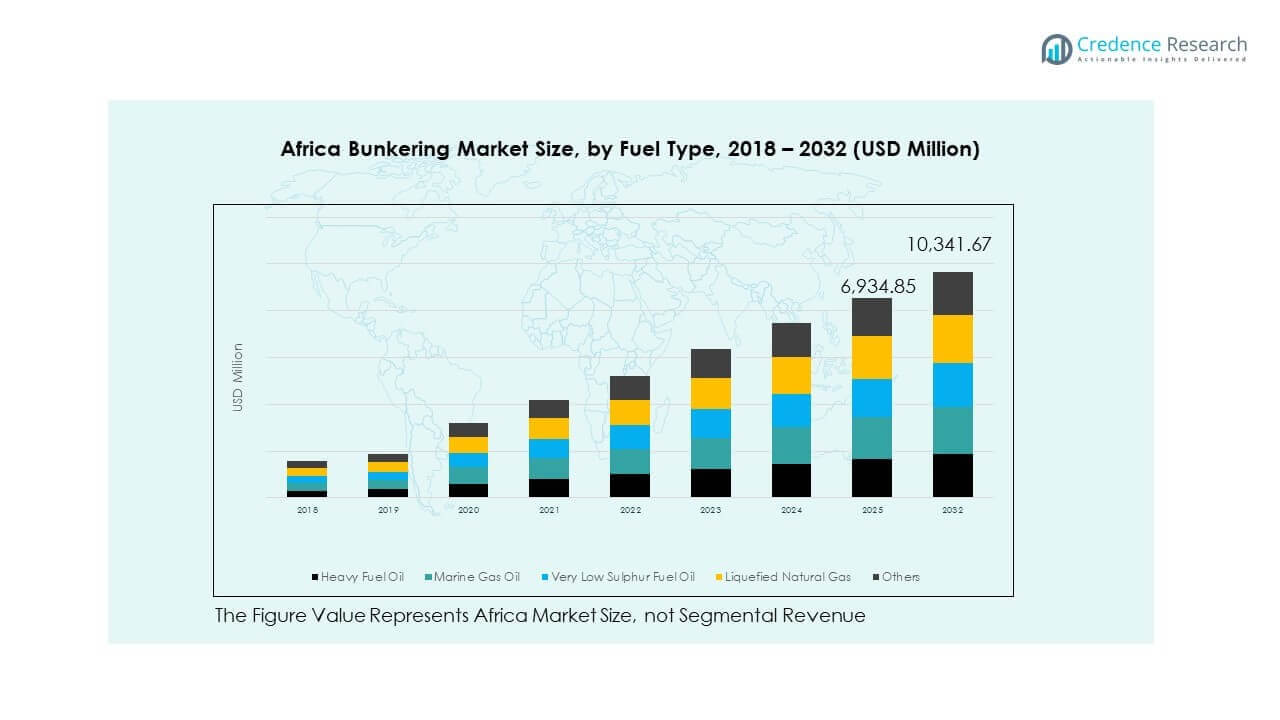
バンカリングタイプ別
- 船から船へのバンカリング (STS)
- 港から船へのバンカリング (パイプライン)
- トラックから船へのバンカリング
燃料タイプ別
- 重油
- 船舶用ガス油
- 超低硫黄燃料油
- 液化天然ガス
- その他
エンドユース艦隊別
- コンテナ船
- クルーズ&旅客船
- オフショア船/サポートクラフト
- その他
地域分析
北アフリカ
北アフリカは、アフリカのバンカリング市場の最大のシェアを占め、地域全体の収益の約38%を占めています。スエズ運河を通る強力な海上交通がエジプトのバンカー需要を強化し、主要港での安定した成長を支えています。モロッコとチュニジアは、地中海ルートを航行するトランジット船を引き付けるために容量を拡大しています。地域は、国際的なコンプライアンスのニーズの高まりに対応するため、クリーンな燃料貯蔵に投資しています。確立された港湾ネットワークから予測可能な燃料供給サービスを提供する恩恵を受けています。強力な地政学的な位置が重要な回廊での船舶の停泊を増加させています。北アフリカは、地域のバンカリング活動で長期的な戦略的影響力を維持しています。
西アフリカ
西アフリカは、オフショア探査活動と強力な原油輸出ルートにより、アフリカのバンカリング市場の約32%を占めています。ナイジェリアとガーナは、継続的な燃料供給を必要とする活発なオフショアサポート艦隊で需要を牽引しています。地域は、LNGおよび原油の出荷に関連する深海プロジェクトと船舶交通を支援するためにサプライチェーンを拡大しています。オフショアフィールド近くでの柔軟な船から船へのオペレーションを通じて市場の存在感を強化しています。地域の港は、より多くの国際トランジットコールを確保するためにターミナルのアップグレードに投資しています。強力なエネルギーセクターの活動が消費パターンに影響を与え、安定性を支えています。西アフリカは、海上およびオフショア活動の高い集中度により成長を続けています。
南&東アフリカ
南部および東アフリカは、強力な港湾インフラと貿易関連の海洋活動によって、アフリカのバンカリング市場の約30%を占めています。南アフリカはこの地域をリードしており、ダーバン、ケープタウン、リチャーズベイが東西貿易ルートの主要なバンカリング拠点として機能しています。信頼性のあるマルチ燃料の供給を提供し、長距離ネットワークで運航する大型コンテナ船をサポートしています。ケニアとタンザニアが主導する東アフリカは、港湾の近代化と沿岸輸送量の増加を通じて勢いを増しています。物流回廊の成長が地域の需要基盤を強化し、世界的な海運会社を引き付けています。インド洋ルートに沿った戦略的な位置が長期的な拡大をサポートしています。南部および東アフリカは競争力のあるバンカリングクラスターとして成長を続けています。
主要プレイヤー分析
- Minerva Bunkering
- Dan-Bunkering
- Red Sea Bunkering
- Monjasa
- Africa Bunkering & Shipping
- GOIL PLC
- Linsen Nambi
- Vivo Energy
- Bunker One
- その他の主要プレイヤー
競争分析
アフリカのバンカリング市場は、戦略的な燃料供給拠点を巡って競争するグローバルなバンカリング企業、地域の供給者、統合エネルギー企業の混在が特徴です。市場のリーダーは供給の信頼性の向上、サービスの一貫性の改善、高トラフィック港での運用の可視性の強化に注力しています。インフラのアップグレードと燃料基準の進化によって競争が維持されています。グローバルプレイヤーはスケールの利点を活用して主要な海運会社と長期契約を確保し、地域企業はローカライズされた知識を活用して柔軟な配送ソリューションを提供しています。企業は、サービスの質を差別化するために、準拠した低硫黄燃料とリアルタイムのデジタルプラットフォームに投資しています。価格は原油の動きに非常に敏感であり、供給者は調達戦略を洗練し、主要な場所での貯蔵能力を拡大しています。支援船が予測可能な燃料供給スケジュールを必要とする沖合クラスター付近で競争が激化しています。Monjasa、Minerva Bunkering、Bunker One、Dan-Bunkeringは、統合されたサプライチェーンと多様な海洋燃料ポートフォリオを通じて強力な地位を保持しています。これらの企業は、西アフリカ、北アフリカ、南アフリカ全体で物理的な拠点を拡大し、運用管理を強化しています。GOIL PLC、Vivo Energy、Africa Bunkering & Shippingのような地域の供給者は、カスタマイズされた燃料供給サービスと地域のパートナーシップを通じて競争しています。これは、沖合油田付近での船から船へのオペレーションの成長を含む配送方法の革新を促進しています。
最近の動向
- 2025年5月、Vitol Bunkersは西アフリカでバージベースの海洋燃料事業を開始し、セネガルのダカールとトーゴのロメでVLSFOとMGOを沖合で供給しました。この柔軟で港に依存しないモデルは、商業船舶とオフショアオペレーターを対象としており、燃料提供の拡大を計画しています。これにより、Vitolのアフリカにおけるグローバルネットワークが強化されます。
- 2025年4月、GFSはOfinitiのFuelBossプラットフォームに参加し、西アフリカで完全にデジタル化されたバンカーオペレーションを提供する最初の物理的供給者となりました。また、流量計とe-BDN機能を備えた新しいタンカーを展開し、沖合およびプラットフォーム供給を行っています。この革新により、地域での効率的で技術対応の配達がサポートされます。
レポートのカバレッジ
この調査レポートは、バンカータイプ、燃料タイプ、エンドユースフリートに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論します。レポートはまた、市場を形成する市場動向、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- アフリカの主要回廊を通る船舶交通の増加は、燃料需要を強化し、地域港でのサービス拡大を支援します。
- 港湾の近代化への投資の増加は、運用効率を高め、信頼性のある燃料供給を求める国際的な海運会社を引き付けます。
- コンプライアンス基準によって推進されるクリーン燃料の採用は、製品ポートフォリオを再構築し、低硫黄および代替燃料へのシフトを加速します。
- 燃料追跡と文書化のためのデジタルプラットフォームは、透明性を向上させ、バンカーオペレーション全体の運用上の紛争を減少させます。
- 沖合探査の拡大は、深海油田近くでの一貫した燃料サイクルを必要とする支援船の安定した需要を生み出します。
- LNGとバイオ燃料のパイロットプロジェクトは、海運会社が長期的な脱炭素化の道を探る中で注目を集めます。
- 世界および地域の供給者間の競争が激化し、貯蔵、計量、自動化システムへの投資が拡大します。
- 北アフリカと西アフリカの港の戦略的な位置付けは、グローバルな貿易ルート上での主要なバンカーハブとしての役割を強化します。
- トラックから船への燃料供給は、インフラを徐々に改善し続ける新興沿岸市場で重要な役割を果たし続けます。
- 港湾当局、精製業者、海洋燃料供給者間の協力は、将来のサービスモデルを形成し、地域統合を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アフリカのバンカー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にアフリカのバンカー市場は、どの複合年間成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアフリカのバンカー市場セグメントはどれですか?
アフリカバンカリング市場の成長を促進している主な要因は何ですか?
アフリカバンカー市場の主要企業はどこですか?
2024年にアフリカバンカリング市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アフリカバンカリング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアフリカバンカリング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,543.9 million → 2032: USD 10,341.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アフリカバンカリング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アフリカバンカリング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアフリカバンカリング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アフリカバンカリング市場市場の成長要因
- 3.3 アフリカバンカリング市場市場の抑制要因および課題
- 3.4 アフリカバンカリング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アフリカバンカリング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アフリカバンカリング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アフリカバンカリング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アフリカバンカリング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アフリカバンカリング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアフリカバンカリング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アフリカバンカリング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アフリカバンカリング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アフリカバンカリング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アフリカバンカリング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アフリカバンカリング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアフリカバンカリング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアフリカバンカリング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアフリカバンカリング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアフリカバンカリング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアフリカバンカリング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアフリカバンカリング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアフリカバンカリング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アフリカバンカリング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
