
アデノ随伴ウイルス (AAV) CDMO 市場概要:
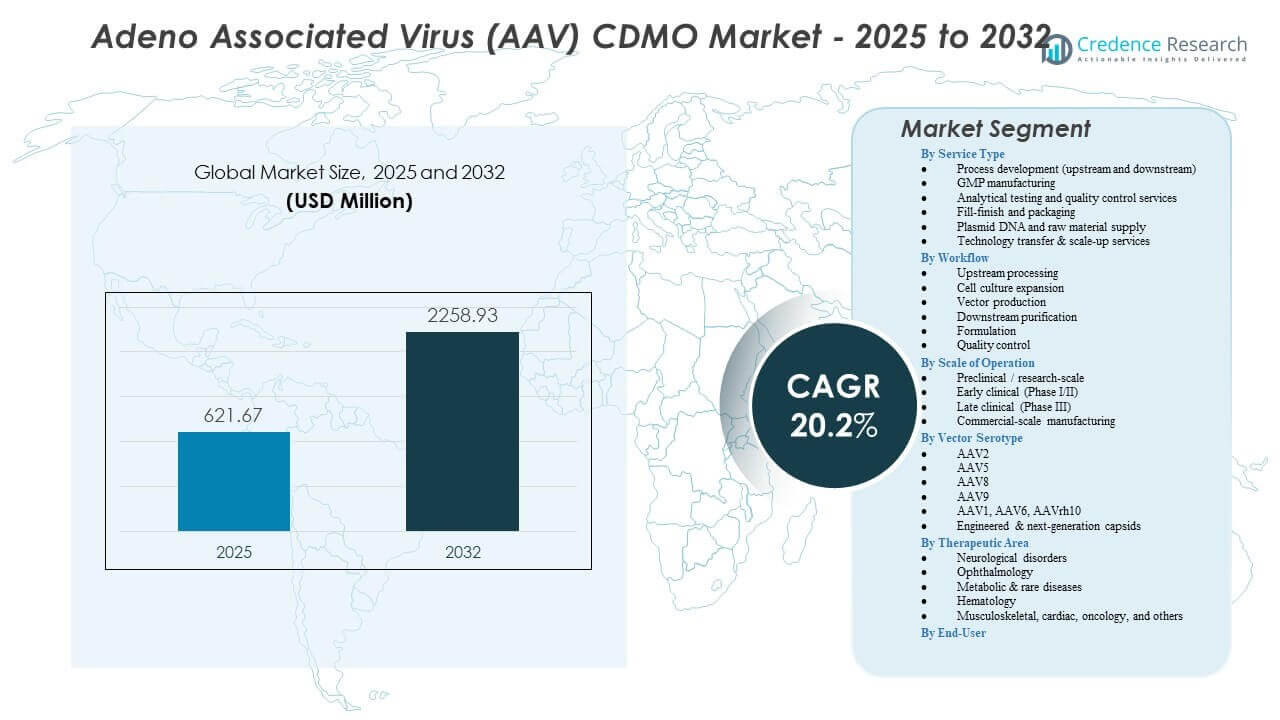
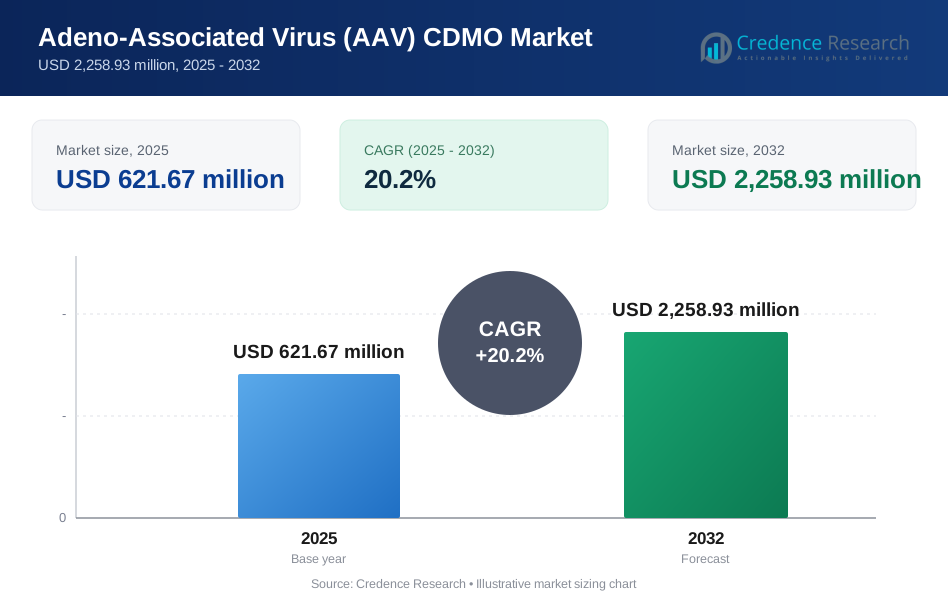
アデノ随伴ウイルス (AAV) CDMO 市場は、2025年の6億2,167万米ドルから2032年までに推定22億5,893万米ドルに成長し、2025年から2032年の間に年平均成長率 (CAGR) 20.2% が見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| アデノ随伴ウイルス (AAV) CDMO 市場規模 2025 | 6億2,167万米ドル |
| アデノ随伴ウイルス (AAV) CDMO 市場, CAGR | 20.2% |
| アデノ随伴ウイルス (AAV) CDMO 市場規模 2032 | 22億5,893万米ドル |
アデノ随伴ウイルス (AAV) CDMO 市場の洞察:
- 強力な市場の推進要因には、遺伝子治療パイプラインの拡大、スケーラブルなAAVベクター生産の需要増加、プロセス開発、GMP製造、分析サービスに対するCDMOへの依存度の増加が含まれます。
- 市場の制約には、限られた世界的な製造能力、高い生産の複雑性、先進的な品質システムと熟練した技術専門知識を必要とする規制の圧力が含まれます。
- 北米は、確立されたインフラと臨床プログラムの高い集中度により市場をリードしており、ヨーロッパは先進的な研究開発エコシステムと強力な規制フレームワークを通じて強い地位を維持しています。
- アジア太平洋地域は、急速な施設拡張、技術能力の向上、競争力のあるウイルスベクター製造拠点を構築するための政府支援の取り組みにより、最も急成長している地域として浮上しています。
アデノ随伴ウイルス (AAV) CDMO 市場の推進要因
遺伝子治療パイプラインの強力な成長がCDMO依存を促進
遺伝子治療プログラムへの投資の増加は、初期および後期開発段階でのアウトソーシングの必要性を強化しています。アデノ随伴ウイルス (AAV) CDMO 市場は、開発者がスケーラブルなcGMPの専門知識を持つパートナーを求めるため、勢いを増しています。希少疾患研究の急速な拡大は、スポンサーが信頼できる製造スロットを確保することを奨励しています。高いベクター需要は、CDMOが上流および下流システムをアップグレードするよう促しています。スポンサーは、強力な規制サポートと実績のある品質システムを重視しています。多くの企業が、運用リスクを軽減するために外部パートナーを選択しています。臨床タイムラインの急速な変化は、容量利用率を高く保ちます。各推進要因は、安定した成長パターンを支えています。
- 例えば、Forge Biologicsは、40以上のアクティブな遺伝子治療プログラムをサポートするために、コロンバス施設を200,000平方フィートに拡張し、50L–5,000LのAAV生産範囲を持っています。
AAVベクターエンジニアリングの進展がプロジェクトの複雑性を増加
新たに登場するベクターエンジニアリング手法は、複雑な設計と生産サイクルを管理する経験豊富なCDMOチームを必要とします。開発者は治療効果を向上させるためにカプシドの最適化とプロモーターの改良を探求しています。これらの戦略は統合された分析サポートの必要性を高めます。スポンサーがプロセスステップを検証するためにCDMOに依存すると、市場は勢いを増します。高い遺伝子改変の複雑さは、制御されたワークフローの需要を高めます。多くのプログラムは、専門的な効力と純度のアッセイを必要とします。CDMOは増加する技術的ニーズをサポートするためにチームを拡大します。高い専門性はアウトソーシングパートナーシップの価値を向上させます。この傾向は全体的なプロセス制御を改善します。
商業化を支える大規模製造プラットフォームへのシフト
商業規模の治療法への関心の高まりは、CDMOが大容量バイオリアクターに投資することを促します。多くのプログラムは、小規模な臨床バッチからより大きな生産サイクルへと移行しています。増加する容量ニーズは、企業がプラットフォームプロセスに移行することを促します。このシフトは再現性を向上させ、タイムラインを加速させます。スポンサーが限られた社内能力に関連する遅延を回避すると、市場は利益を得ます。大規模システムは安定したベクター収量をサポートします。CDMOは高いバッチ成功を維持するために自動化を実施します。スポンサーは、サイト間の冗長性を持つパートナーを選びます。このシフトは長期的な生産モデルを形作ります。
品質管理活動のアウトソーシングを促す規制圧力の高まり
厳しい規制の期待は、先進的な分析スイートを維持するCDMOとスポンサーが提携することを促します。アデノ随伴ウイルス(AAV)CDMO市場は、開発者が純度、効力、安全性を確保するためのテストをアウトソーシングする際に成長します。多くの企業は高コストの設備への内部投資を避けます。深い規制経験を持つCDMOは、コンプライアンスのギャップを減らすのに役立ちます。高い文書化要件は、専門家主導のサポートの需要を押し上げます。多くのクライアントは標準化された品質テンプレートに依存しています。開発者は、一貫性のある監査を管理するパートナーを求めています。分析能力の成長は信頼を向上させます。各要因がアウトソーシングの決定を強化します。
- 例えば、Lonzaのニューハンプシャー州ポーツマスのサイトは、ウイルスベクターのGMP認定分析リリーステストを提供しており、米国および欧州当局によって定期的に監査される規制準拠のQCプラットフォームによってサポートされています。これはLonzaの規制品質開示に記録されています。
アデノ随伴ウイルス(AAV)CDMO市場のトレンド
迅速なスケールニーズをサポートするモジュラーおよび柔軟な製造施設の成長
CDMOは、迅速なセットアップとスケールの移行をサポートするモジュラー施設を採用しています。多くのサイトは、バッチ間のダウンタイムを減らすためにシングルユースシステムを展開しています。柔軟なレイアウトは、プロジェクトの迅速なオンボーディングを可能にします。アデノ随伴ウイルス(AAV)CDMO市場は、スポンサーが迅速に容量にアクセスできると利益を得ます。モジュラープラントは予測可能なスケジューリングを維持するのに役立ちます。多くの開発者は、適応可能なフットプリントを持つパートナーを選びます。迅速な技術の回転は柔軟なスイートへの関心を高めます。この傾向はセクターの拡張戦略を再構築します。市場の準備は地域全体で向上します。
プロセス最適化のためのデジタルツールと自動化の利用増加
オートメーションはベクターの収量の一貫性を向上させ、生産ワークフロー全体で手動エラーを減少させます。AIと機械学習は、上流および下流の操作における予測的な調整をサポートします。多くのCDMOはデジタルツインを統合してプロセスパラメータを洗練させています。スポンサーは、監視を改善するデータ豊富な環境を重視します。強力なデジタル採用はプロジェクトの信頼性を強化します。CDMOが自動バッチリリースシステムを展開すると、市場はより競争力を増します。高度な制御システムは、より強力な意思決定をサポートします。これらのツールはタイムラインを安定させるのに役立ちます。各トレンドは運用効率をサポートします。
- 例えば、LonzaはMODA®-ES電子バッチ記録システムを世界中のウイルスベクターおよび細胞治療施設で採用し、自動データキャプチャとリアルタイムQCドキュメント化を可能にしました。この能力は、Lonzaのデジタルトランスフォーメーションおよびインフォマティクスプラットフォームの発表で公に詳細が示されています。
ウイルスベクタ製品のための専門的な充填仕上げ能力の需要増加
CDMOは、敏感なベクターの高精度な取り扱いをサポートする充填仕上げラインを拡大しています。多くのプロジェクトは、臨床投与に合わせた低容量フォーマットを必要とします。複雑な遺伝子治療製品が後期試験に入るにつれて需要が高まります。CDMOが統合された無菌操作を提供すると、アデノ随伴ウイルス(AAV)CDMO市場は勢いを増します。厳格な無菌ニーズが施設設計に影響を与えます。多くの企業は高度な検査システムに依存しています。専門的な機器は汚染リスクを減少させます。後期プログラムはアウトソーシング量を改善します。このトレンドは下流の専門化を強化します。
- 例えば、Catalentのメリーランド州ハーマンズキャンパスには、複数の商業規模のウイルスベクタスイートとcGMP充填仕上げ能力が含まれており、2,000リットルまでのシングルユースバイオリアクターを運用する10の製造スイートによってサポートされています。これはCatalentの施設開示で公に確認されています。
製造能力を確保するための戦略的長期CDMOパートナーシップの台頭
スポンサーは、生産スロットへの途切れないアクセスを確保するために複数年の契約を結びます。高い需要レベルが開発者を早期に能力を確保するよう促します。多くのCDMOは、リソース計画をサポートする長期的なパートナーシップを好みます。明確な協力モデルはプロジェクトの不確実性を減少させます。供給チェーンが構造化されたコミットメントの下で安定化すると、市場は成長します。企業は開発タイムラインへの強力な可視性を得ます。多くのスポンサーは、移行リスクを減少させる統合サービスを好みます。長期的な関係はグローバルな拡張戦略を改善します。このトレンドはセクター全体の競争的ポジショニングを形作ります。
アデノ随伴ウイルス(AAV)CDMO市場の課題分析
容量制限と高い生産コストがボトルネックを生む
主要なCDMOの限られた容量が遺伝子治療プログラムの拡大を遅らせます。多くのサイトは、成長するパイプラインに関連する高い需要を満たすのに苦労しています。アデノ随伴ウイルス(AAV)CDMO市場は、臨床および商業スロットの待ち時間を短縮する圧力に直面しています。高い生産コストが小規模開発者のアクセスを減少させます。多くの企業は一貫したプロセス収量を確保するのが難しいと感じています。複雑な分析要件が運用負担を増加させます。CDMOは、コンプライアンス費用を増加させる厳格な規制管理を行っています。コストのかかる精製ステップがさらなる制約を加えます。各課題がプロジェクトの継続性に影響を与えます。
複雑な規制要件とプロセスの変動性が運用リスクを生む
厳格な文書化と検証ルールにより、AAVの生産は開発者にとって困難です。多くのプログラムが安定した重要品質属性を維持できません。細胞株やワークフロー間の高い変動性が不確実性を増大させます。CDMOは地域ごとの頻繁な規制更新を管理しなければなりません。多くのスポンサーはプロセスの資格認定をナビゲートするためにパートナーに依存しています。技術的な複雑さが監査の強度を増加させます。世界的な標準化の限界が新規参入者に混乱をもたらします。これらの条件は開発リスクを高めます。持続的な成長のためには運用監視が不可欠です。
アデノ随伴ウイルス(AAV)CDMO市場の機会
商業用遺伝子治療の拡大が長期的な生産の可能性を創出
遺伝子治療の承認率の増加は、商業生産の拡大に強い見通しを開きます。多くの開発者が複数のパイプラインで臨床から商業的ニーズへとシフトしています。アデノ随伴ウイルス(AAV)CDMO市場は、フルスケールのサプライチェーンへの関心の高まりから利益を得ることができます。世界的な流通をサポートする安定した製造契約の需要が増加しています。多くの企業は、ベクターデザインからフィルフィニッシュまでのターンキーソリューションを必要としています。統合モデルを持つCDMOは競争力を強化します。強い商業化の勢いが新しいクライアントを引き付けます。この機会は安定した収益計画を強化します。
新興市場への投資増加が新施設開発を支援
バイオテックエコシステムの急速な拡大がアジア太平洋、ラテンアメリカ、中東での機会を強化しています。多くの政府が資金プログラムや施設インセンティブを通じてバイオ製造を支援しています。CDMOは地域の足跡を探求し、グローバルクライアントに到達します。多くのスポンサーは品質を損なうことなく低コストの環境を求めています。開発者は新興クラスター内での人材プールの増加から利益を得ています。強力なインフラのアップグレードが運用準備を改善します。投資の勢いが地理的集中を減少させます。これらの地域は市場成長を拡大する新しいアウトソーシングの道を作り出します。
アデノ随伴ウイルス(AAV)CDMO市場のセグメンテーション分析:
サービスタイプ別
サービスの提供は、アデノ随伴ウイルス(AAV)CDMO市場での能力の強さを定義し、プロセス開発が上流および下流の操作の最適化をサポートします。GMP製造は信頼性と規制の整合性を優先するスポンサーのために最も高い需要を駆動します。分析試験と品質管理サービスは製品の安全性を強化し、フィルフィニッシュとパッケージングは無菌の配送形式を保証します。プラスミドDNAの供給はベクター生産ワークフローをサポートし、調達の制約を取り除きます。技術移転とスケールアップサービスは、小ロットから商業運転への移行を円滑にします。各サービスタイプはプログラムの継続性をサポートします。このセグメントは臨床パイプライン全体で強い関連性を持っています。
ワークフロー別
ワークフローのセグメンテーションは、アデノ随伴ウイルス(AAV)CDMO市場における技術的成熟度を強調し、上流処理と細胞培養の拡大がベクターの収率の可能性を形作ります。ベクター生産は、スケーラブルなシステムへの高い需要のために中心的な役割を果たします。下流の精製は製品の純度と一貫性を向上させます。製剤は保管と輸送におけるベクターの完全性を安定させます。品質管理はリリース前に各バッチを検証します。各ワークフローステップは生産のタイムラインに影響を与えます。ワークフロー構造はクライアントのためのプロセスの信頼性をサポートします。
運用規模別
スケールセグメンテーションは、アデノ随伴ウイルス(AAV)CDMO市場における研究から商業化への道筋を反映しています。前臨床および初期臨床プログラムは柔軟な容量の強い需要を生み出します。臨床後期段階では、より高いボリュームと強力なコンプライアンス文書が必要です。商業規模の製造は、長期契約と検証済みプロセスに依存します。各段階がリソース計画を形成します。スポンサーは開発リスクを軽減するためにCDMOに依存しています。このセグメントは、より大きなバッチニーズへのシフトを強調しています。
ベクター血清型別
血清型の選択は、アデノ随伴ウイルス(AAV)CDMO市場内でのプロジェクト設計に影響を与えます。AAV2、AAV5、AAV8、およびAAV9は、強力な安全性プロファイルのために広く使用されています。AAV1、AAV6、およびAAVrh10のような血清型は、標的化されたデリバリーをサポートします。エンジニアリングされたカプシドは、組織特異性の向上と免疫原性の低減を可能にします。各血清型には、特別に設計された生産および分析ワークフローが必要です。開発者は治療目標に基づいてバリアントを選択します。このセグメントは、遺伝子治療における継続的な革新をサポートします。
- 例えば、Aldevronは、AAV2、AAV5、AAV8、およびAAV9を含む複数のAAV血清型のGMP生産を公開報告しており、これは世界中の臨床プログラムで使用される検証済みプラスミド製造プラットフォームによってサポートされています。
治療領域別
治療需要は、アデノ随伴ウイルス(AAV)CDMO市場内での生産優先順位を導きます。神経障害は強力な研究投資のために支配的です。眼科は確立された臨床成功から利益を得ています。代謝および希少疾患はパイプライン活動を拡大し続けています。血液学プログラムは正確なベクターエンジニアリングを必要とします。筋骨格、心臓、腫瘍学、その他の領域は使用の多様性を拡大しています。各治療分野は強力なベクター品質に依存しています。このセグメントは広範な応用の成長をサポートします。
エンドユーザー別
エンドユーザーセグメンテーションは、アデノ随伴ウイルス(AAV)CDMO市場内のクライアントの状況を反映しています。バイオ医薬品企業は、強力な臨床パイプラインのために最大のシェアを占めています。学術機関は初期の発見作業と技術革新をサポートしています。CROはプロジェクト管理と試験サポートを提供します。非営利団体と政府の研究所は基礎研究に貢献しています。各エンドユーザーグループは外部の製造専門知識に依存しています。このセグメントは、セクター全体でのアウトソーシングのトレンドを強化します。
- 例えば、WuXi Advanced Therapiesは、年次運営報告書に記載されているように、統合ウイルスベクター開発とGMP製造サービスを提供し、100以上の世界的なバイオファーマおよび学術クライアントをサポートしています。
セグメンテーション:
サービスタイプ別
- プロセス開発(上流および下流)
- GMP製造
- 分析試験および品質管理サービス
- 充填仕上げおよび包装
- プラスミドDNAおよび原材料供給
- 技術移転&スケールアップサービス
ワークフロー別
- 上流処理
- 細胞培養拡大
- ベクター生産
- 下流精製
- 製剤
- 品質管理
運用規模別
- 前臨床/研究規模
- 初期臨床(フェーズI/II)
- 後期臨床(フェーズIII)
- 商業規模の製造
ベクター血清型別
- AAV2
- AAV5
- AAV8
- AAV9
- AAV1、AAV6、AAVrh10
- エンジニアードおよび次世代カプシド
治療分野別
- 神経障害
- 眼科
- 代謝および希少疾患
- 血液学
- 筋骨格、心臓、腫瘍学、その他
エンドユーザー別
- バイオ医薬品およびバイオテクノロジー企業
- 学術および研究機関
- 契約研究機関(CRO)
- 非営利団体、財団、政府研究所
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカはアデノ随伴ウイルス(AAV)CDMO市場の最大シェアを占め、世界活動の約45%を占めています。強力なバイオテクノロジー資金、成熟したCDMOネットワーク、一貫した規制の整合性が地域のリーダーシップを維持するのに役立っています。この地域は、高容量ベクター製造に依存する商業遺伝子治療プログラムの集中から恩恵を受けています。多くのスポンサーは供給の継続性を保護するために長期契約を確保しています。アデノ随伴ウイルス(AAV)CDMO市場は、米国およびカナダの革新者から安定した需要を得ています。臨床および商業パイプライン全体で足跡を拡大し続けています。予測期間中、地域の強さは安定しています。
ヨーロッパは世界市場の約30%を占め、臨床開発拠点全体で広範な存在感を維持しています。強力な学術-産業パートナーシップがベクター需要を促進し、規制の枠組みが品質期待を強化しています。西ヨーロッパ全体の多くの施設は、多国籍スポンサーを引き付ける高度なGMP能力を備えています。遺伝子治療クラスターへの投資の増加が安定したプロジェクトフローを支えています。この地域は国境を越えた協力から勢いを得ています。拡大した製造への関心の高まりから恩恵を受けています。ヨーロッパはウイルスベクター製造における技術的地位を強化し続けています。
アジア太平洋地域は市場の20%を占め、バイオ製造インフラの拡大により最も成長が速い地域として位置づけられています。多くの国が国内の遺伝子治療パイプラインと国際的なアウトソーシング需要を支えるために大規模施設に投資しています。地域のCDMOは競争力のあるターンアラウンドタイムと低い運用コストを提供することで注目を集めています。政府は技術採用を加速するための能力構築を支援しています。アデノ随伴ウイルス(AAV)CDMO市場は中国、韓国、シンガポールで急速に成長しています。スケーラブルな生産ネットワークを求めるグローバルクライアントを引き付けています。この地域は強力な代替供給拠点として浮上しています。
主要プレイヤー分析:
- サーモフィッシャーサイエンティフィック
- カタレント
- チャールズリバー研究所
- ロンザ
- アルデブロン
- メルクKGaA
- クリエイティブバイオジーン
- ジェネゼン
- フォージバイオロジクス
- ウーシー・アプテック / ウーシー先進療法(WuXi ATU)
競争分析:
アデノ随伴ウイルス(AAV)CDMO市場の競争環境は、確立されたグローバルメーカーと専門のベクターフォーカスプロバイダーの混合を反映しています。大手CDMOは、開発、GMP製造、分析試験、充填仕上げ業務を網羅する統合サービスプラットフォームを通じて強力な優位性を維持しています。小規模な専門企業は、高度なカプシド工学、迅速なプロセス開発、柔軟なプロジェクト構造を提供することで競争しています。新しい施設が主要地域での能力を拡大するにつれて競争圧力が増しています。アデノ随伴ウイルス(AAV)CDMO市場では、後期段階プログラムの生産枠を確保する長期能力予約契約への関心も高まっています。多くのプロバイダーはバッチの変動を減らすために自動化とデジタル品質システムに投資しています。競争は技術的深さ、規制パフォーマンス、スケーラビリティに焦点を当てています。臨床および商業用AAVプログラムの世界的な需要が増加するにつれて、競争は激化し続けています。
最近の動向:
- 2025年8月、Avista TherapeuticsはForge Biologicsと提携し、AAVプロセス開発、cGMP製造、および分析サービスを通じて、Forgeの独自のFUEL™プラットフォームを活用し、オハイオ施設でX連鎖網膜分裂症(XLRS)のためのAVST-101遺伝子治療を進めることになりました。
- 2024年5月、CatalentはSiren Biotechnologyと戦略的パートナーシップを結び、ボルチモア、MD施設での臨床試験のためのAAVベクターに基づく免疫遺伝子治療の開発とcGMP製造を支援することになりました。
レポートのカバレッジ:
この調査レポートは、サービスの種類、ワークフロー、運用規模、ベクター血清型、治療領域、エンドユーザー、および地域に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、および主要な応用について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- アデノ随伴ウイルス(AAV)CDMO市場内で、より多くの遺伝子治療プログラムが後期開発段階に進むにつれて、ベクター製造のアウトソーシング需要が強化されます。
- CDMOは、バッチの信頼性を向上させ、プロジェクトサイクルを短縮するために、自動化された上流および下流システムを拡大します。
- エンジニアードカプシッドへの関心の高まりにより、先進的な分析および特性評価能力への投資が増加します。
- 商業規模の能力拡大は、より広範な治療の開始と長期供給契約をサポートします。
- 世界的な規制の整合性が高まることで、より高いコンプライアンス期待が生まれ、品質重視のCDMOの重要性が強化されます。
- バイオテクノロジー企業とCDMOの間のパートナーシップは、パイプラインの成長のための生産継続性を確保するために深まります。
- アジア太平洋地域は、急速な施設拡張と強力な技術採用により、競争力のあるアウトソーシング拠点として浮上します。
- スポンサーがエンドツーエンドの開発と製造ソリューションを求める中で、統合されたCDMOプラットフォームが好まれるようになります。
- プラスミドDNAおよび原材料のサポート需要が増加し、上流のサプライチェーンが強化されます。
- デジタルツールとAI駆動の最適化が生産設計を再構築し、すべての段階でのプロセス制御を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アデノ関連ウイルス(AAV)CDMO市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、アデノ関連ウイルス(AAV)CDMO市場はどのくらいの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていたアデノ関連ウイルス(AAV)CDMO市場のセグメントはどれですか?
アデノ関連ウイルス(AAV)CDMO市場の成長を促進している主な要因は何ですか?
アデノ関連ウイルス(AAV)CDMO市場の主要企業はどこですか?
2025年にアデノ関連ウイルス(AAV)CDMO市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アデノ随伴ウイルス(AAV)CDMO市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアデノ随伴ウイルス(AAV)CDMO市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 621.67 million → 2032: USD 2,258.93 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アデノ随伴ウイルス(AAV)CDMO市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アデノ随伴ウイルス(AAV)CDMO市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアデノ随伴ウイルス(AAV)CDMO市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アデノ随伴ウイルス(AAV)CDMO市場市場の成長要因
- 3.3 アデノ随伴ウイルス(AAV)CDMO市場市場の抑制要因および課題
- 3.4 アデノ随伴ウイルス(AAV)CDMO市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アデノ随伴ウイルス(AAV)CDMO市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アデノ随伴ウイルス(AAV)CDMO市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アデノ随伴ウイルス(AAV)CDMO市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アデノ随伴ウイルス(AAV)CDMO市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アデノ随伴ウイルス(AAV)CDMO市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアデノ随伴ウイルス(AAV)CDMO市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アデノ随伴ウイルス(AAV)CDMO市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アデノ随伴ウイルス(AAV)CDMO市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アデノ随伴ウイルス(AAV)CDMO市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アデノ随伴ウイルス(AAV)CDMO市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アデノ随伴ウイルス(AAV)CDMO市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアデノ随伴ウイルス(AAV)CDMO市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアデノ随伴ウイルス(AAV)CDMO市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアデノ随伴ウイルス(AAV)CDMO市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアデノ随伴ウイルス(AAV)CDMO市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアデノ随伴ウイルス(AAV)CDMO市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアデノ随伴ウイルス(AAV)CDMO市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアデノ随伴ウイルス(AAV)CDMO市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アデノ随伴ウイルス(AAV)CDMO市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
