
市場概要
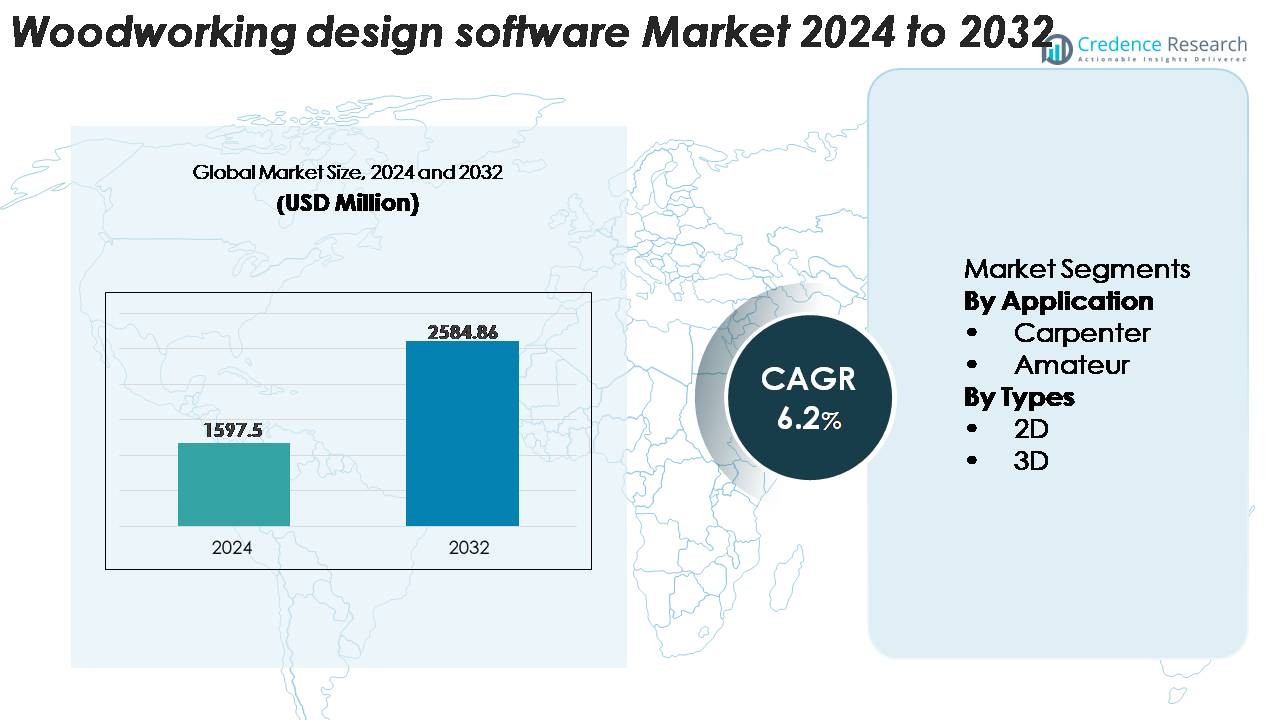
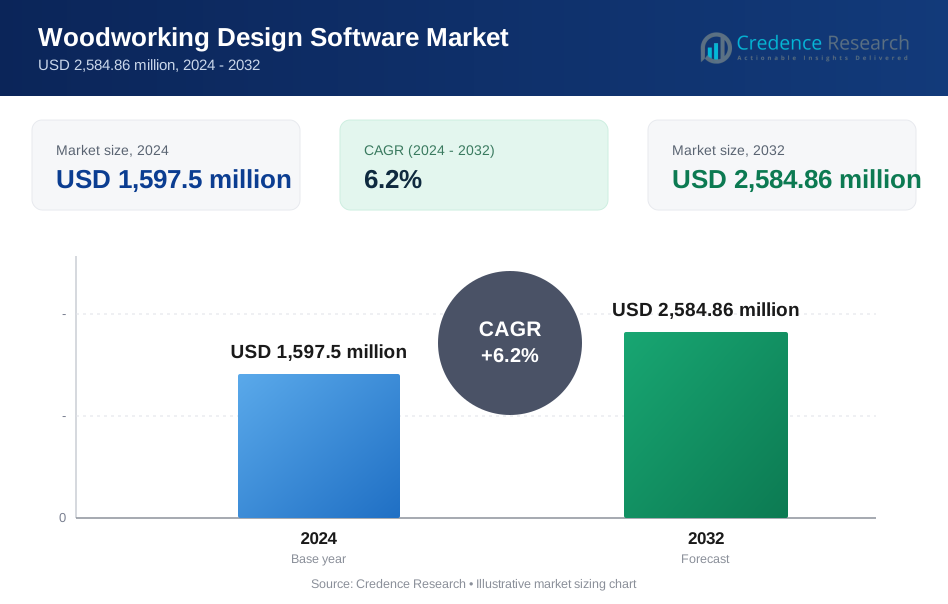
木工設計ソフトウェア市場は2024年に15億9,750万米ドルと評価され、2032年までに25億8,486万米ドルに達すると予測されており、予測期間中のCAGRは6.2%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 木工設計ソフトウェア市場規模 2024 | 15億9,750万米ドル |
| 木工設計ソフトウェア市場、CAGR | 6.2% |
| 木工設計ソフトウェア市場規模 2032 | 25億8,486万米ドル |
木工設計ソフトウェア市場は、DIETRICH’S、TEKLA、MiTek、Data Design System、GRAITEC、Metsä Wood、Artlantis、BOCAD Service International、Dlubal、FINEなどの企業が主導する先進的なCAD/CAMベンダーと木材工学の専門家の組み合わせによって形成されています。これらのプレイヤーは、家具製造、木工、木材建設に合わせたパラメトリックモデリング、CNC対応の出力、構造解析、統合された材料最適化ツールを提供することで競争しています。北米は34%の市場シェアを持ち、強力なデジタル採用とCNC自動化により支配しています。ヨーロッパは29%で、先進的なエンジニアリングワークフローに支えられています。一方、アジア太平洋は急速な製造拡大とモジュール家具生産により27%を保持しています。
市場インサイト
- 木工設計ソフトウェア市場は2024年に15億9,750万米ドルと評価され、2032年までに25億8,486万米ドルに達すると予測されており、予測期間中のCAGRは6.2%です。木工およびインテリアデザインエコシステム全体でのデジタル化の進展に支えられています。
- 強力な市場推進要因には、CNC統合CAD/CAMワークフローの採用拡大、カスタムキャビネットの需要増加、家具メーカーや木工スタジオ間でのクラウドベースのコラボレーションツールの急速な普及が含まれます。
- 主要なトレンドには、AI駆動のパラメトリックモデリングの拡大、クライアント承認のためのAR/VRビジュアライゼーション、持続可能性に焦点を当てた材料最適化ツールが含まれます。主要なプレイヤーは、CNCパートナーシップと高度な自動化機能を通じて競争力を強化しています。
- 市場の制約は、高額なソフトウェアライセンス費用、レガシーマシンとの統合の課題、小規模な木工ワークショップにおけるデジタルスキルの限界から生じ、発展途上市場での全面的な採用を妨げています。
- 地域別では、北米が34%、ヨーロッパが29%、アジア太平洋が27%を占め、ラテンアメリカとMEAが残りを共同で占めています。セグメント別では、CNC統合CAD/CAMソリューションがほぼ48%のシェアを占め、強力な製造駆動の需要を反映しています。
 市場セグメンテーション分析:
用途別
アプリケーションカテゴリーの中で、大工は支配的なサブセグメントを代表しており、精密な仕口、カスタムキャビネット、複雑な木工レイアウトのためにデジタルツールに大きく依存しているため、最大のシェアを占めています。プロフェッショナルは、手動エラーを減らし、生産サイクルを加速するために、高度なモデリング機能、自動カットリスト生成、CNC対応のデザインエクスポートをますます採用しています。アマチュアユーザーは、アクセスしやすいインターフェース、テンプレートライブラリ、趣味レベルのプロジェクト計画を簡素化する低コストのサブスクリプションモデルによって駆動され、着実に拡大するグループを形成しています。「その他」のセグメントには、教育者、クラフトスタジオ、デザイン学習者が含まれ、トレーニング、プロトタイピング、基本的なプロジェクトのビジュアライゼーションをサポートするために簡素化されたプログラムを活用しています。
- 例えば、Celi APSのWoodwork for InventorはAutodesk Inventorと統合し、3Dアセンブリから直接CNC出力を自動化してサポートします。このプラットフォームは、手動での再モデリングなしで加工データ、部品リスト、材料レイアウトを生成し、家具製造における設計から生産へのエラーを減少させるのに役立ちます。
タイプ別
タイプベースのセグメンテーションでは、3Dデザインソフトウェアのサブセグメントが市場シェアをリードしており、アセンブリの視覚化、材料の挙動のシミュレーション、CNCルーター、レーザーカッター、自動ミリングプラットフォームとの統合において強力なユーティリティを持つことが推進力となっています。木工企業は、フォトリアリスティックなレンダリング、パラメトリックモデリング、正確な部品表生成を行うために3Dツールを好み、クライアントの承認サイクルと生産の精度を向上させます。一方で、コスト意識の高いユーザーや小規模なワークショップのユーザーは、基本的なドラフティング、レイアウトマッピング、シンプルな寸法計画を必要とするため、2Dソリューションも依然として関連性があります。しかし、業界全体のデジタルファブリケーショントレンドは、3Dプラットフォームへの勢いを決定的にシフトさせ続けています。
- 例えば、DlubalのRFEM 6 Timber Designアドオンは、木材ビーム、パネル、複雑なアセンブリの完全な3D有限要素解析モデリングをサポートし、最終、使用性、耐火性チェックのための荷重組み合わせを自動生成します。このモジュールは、異方性材料の応答、安定性の検証、クリープ効果、断面減少耐火設計などの高度な挙動を扱い、2Dドラフティングツールでは不可能なシミュレーションの深さを提供します。
主要な成長要因
精密製造とカスタム木工の需要の高まり
パーソナライズされた家具、モジュラーキャビネット、建築家グレードのミルワークに対する需要の高まりは、木工の専門家をデジタル精密ツールへと押し進め続けています。消費者が短い納期でのオーダーメイドデザインを求める中、デザインスタジオや大工ワークショップは、CAD駆動のプラットフォームを採用して測定を自動化し、3Dコンセプトを視覚化し、反復的な手動ドラフティングを排除しています。木工デザインソフトウェアは、寸法の精度を向上させ、最適化されたカットレイアウトを通じて廃棄物を削減し、大規模な製造業者と独立した職人の両方にとって重要な利点であるエラーフリープロジェクト計画をサポートします。CNCルーターや自動鋸システムとの統合は、仮想デザインから機械対応の指示へのスムーズな移行を可能にし、採用をさらに加速させます。大量カスタマイズ、ジャストインタイム生産、材料廃棄の削減への推進は、これらのインテリジェントツールの必要性を強化しています。インテリアデザイナー、オーダーメイドの大工、モジュラー家具製造業者の間での採用の増加は、木工職人が効率、精度、顧客対応のビジュアライゼーション出力を優先する中で、市場の勢いを強化しています。
· 例えば、Metsä WoodのFinnwood®計算ソフトウェアは、Kerto® LVLの梁、パネル、垂木のためにユーロコード基準に基づいた検証済みの構造設計能力を提供します。このツールは、長スパンのエンジニアード木材部材の3D解析をサポートし、正確な建築木材モデリングのために曲げ、せん断、安定性、たわみ基準を自動的にチェックします。
CNC自動化とデジタル製造ワークフローの急速な採用
木工業界は、ルーター、フライス盤、エッジバンダー、自動カッターをカバーするCNC加工へのシフトにより、シームレスなデジタルからフィジカルへの製造をサポートするソフトウェアエコシステムの強い需要を生み出しています。メーカーは、手動のプログラミングエラーを排除するために、パラメトリックモデル、ツールパス、機械対応のGコードを生成できる設計ソフトウェアにますます依存しています。組み込みライブラリ、ネスティング機能、素材特有のパラメータを備えたソフトウェアプラットフォームは、設計、生産計画、切断作業間のワークフロー同期を円滑にします。スマートファクトリーがIndustry 4.0フレームワークを採用するにつれて、統合されたCAMモジュールとワークフロー自動化の需要は増加し続けています。カットリストの自動更新、シミュレーション加工プレビュー、リアルタイム最適化により、生産のダウンタイムが大幅に削減されます。これらの進歩により、小規模な作業場でも精密な製造が可能になり、デジタルに接続された木工業務の中心要素として木工設計ソフトウェアの普及が加速しています。
- 例えば、HOMAGのwoodWOP 8は、3軸、4軸、5軸の加工センターのための自動CNCプログラム生成をサポートし、複雑なフライス作業のための完全な3D表面処理を含んでいます。このプラットフォームはソリッドモデルを読み取り、加工機能を割り当て、HOMAGのCNCルーターと直接統合される機械対応プログラムを生成し、正確な家具やパネルの生産を可能にします。
クラウドベースのコラボレーションとリモートプロジェクト管理の拡大
クラウドベースの設計とコラボレーションツールへのシフトは、分散チーム、デザイナー、クライアントがシームレスにやり取りできるようにすることで、市場の成長を大幅に促進しています。クラウドネイティブの木工設計プラットフォームは、リアルタイム編集、中央集約型資産ライブラリ、プロジェクトファイルへのリモートアクセス、2D/3Dモデルの即時共有をサポートし、物理的な現場会議なしで設計変更をレビューおよび承認できるようにします。このワークフロー効率の改善は、特にインテリアデザインスタジオ、複数拠点の家具メーカー、建築家や建設業者と調整する請負業者にとって価値があります。クラウド導入は、初期費用を削減し、自動更新、バージョン管理、スケーラブルなストレージをサポートします。モバイルフレンドリーな機能は、現場での設計データへのアクセスを拡大し、測定、メモ、変更を即座に統合できるようにします。これらの機能は、設計から設置までのクロスファンクショナルな整合性を強化し、カスタマイズされた木工プロジェクトのターンアラウンドタイムを改善し、中小企業および企業セグメント全体での採用を促進します。
主要なトレンドと機会
没入型クライアントビジュアライゼーションのためのAR/VRの統合
拡張現実(AR)と仮想現実(VR)技術は、木工デザインソフトウェアプロバイダーにとって、クライアントのエンゲージメントを高め、承認サイクルを改善する新たな機会を創出します。AR対応アプリケーションにより、顧客は実際の生活空間や商業空間で、キャビネット、ワードローブ、木製備品、カスタム家具を実寸大でプレビューすることができます。VR環境は、詳細なインテリア木工デザインの没入型ウォークスルーを提供し、デザイン段階の早期に美的または寸法的な調整を特定するのに役立ちます。これらのツールはデザインの曖昧さを減らし、プロジェクトの最終化を加速し、オーダーメイドソリューションに対する顧客の信頼を強化します。ハードウェアがより手頃で直感的になるにつれ、ソフトウェアベンダーはますますAR/VRモジュールをプレミアム機能として統合しています。このトレンドは、没入型ビジュアライゼーションを競争上の差別化要因として位置づけ、インテリアデザイン会社、ホームインプルーブメント小売業者、モジュラーファニチャーブランドと提携し、高インパクトな顧客体験を求める機会を開きます。
· 例えば、AbventのArtlantisはVRオブジェクトレンダリングと360°パノラマエクスポートをサポートしており、木工やインテリアスタジオが木材の質感、木目仕上げ、ミルワークの構成の没入型プレビューを作成することを可能にします。このプラットフォームのマテリアルマッピングツールは、ベニヤ、ラミネート、家具表面の正確なビジュアライゼーションをクライアント向けプレゼンテーションに提供します。
木工デザインにおけるAI駆動の自動化の成長
AI対応の機能は、デザイナーや製造業者が木工コンセプトを作成、最適化、修正する方法を再構築しています。インテリジェントなアルゴリズムは、デザインレイアウトの自動提案、構造的不整合の検出、接合タイプの推奨、利用可能な材料に基づく最適化されたネスティングプランの生成を行うことができます。AI駆動の寸法ツールは反復作業を減らし、生成的デザインエンジンは複数の家具バリエーションの創造的探求を可能にします。予測分析は正確なプロジェクトコストとリソース計画をサポートし、マージンの変動性を減少させます。木工職人が時間を節約する自動化をますます求める中、ソフトウェアプロバイダーはデザインの精度を向上させ、モデリングを加速し、修正を減らすAI駆動の機能を統合しています。AIツールが創造性を高めながら構造的実現可能性を維持する能力は、革新のための大きな機会を提供します。ハイブリッドAI-CAMプラットフォームを提供するベンダーは、デジタル化が職人および産業木工セグメント全体で加速する中で利益を得る立場にあります。
持続可能性に焦点を当てたデザインと材料最適化の採用の増加
持続可能性への関心が、材料の無駄を最小限に抑え、ボードの使用を最適化し、環境に配慮したデザインを検証するソフトウェアの採用を促進しています。高度なカット最適化ツールは、生のボードやパネルからの収量を最大化し、切れ端を減少させます。組み込みの材料データベースを備えたソフトウェアは、デザイナーがハードウッド、ベニヤ、複合材、エンジニアードパネルの環境への影響、耐久性、調達オプションを比較することを可能にします。グリーンビルディング認証は詳細な文書化をますます要求しており、ソフトウェアベンダーに持続可能性報告機能を組み込むよう促しています。エコフレンドリーな家具、モジュラー木構造、再生可能な木材製品が注目を集める中、持続可能な意思決定を可能にするデザインプラットフォームは競争上の優位性を得ています。このトレンドは、ベンダーがグリーン認証機関、材料サプライヤー、持続可能な建築会社と協力し、プロフェッショナルな木工エコシステム全体での採用を促進する機会を創出します。
- 例えば、VectorworksのNomadアプリは、ARKitとARCoreセンサーフレームワークによるARベースのフィールド測定をサポートしており、インストーラーが通常のモバイル深度システムと同等の精度で部屋の寸法を取得できるようにします。このアプリは測定値と3DモデルビューをVectorworks Cloud Servicesに同期し、キャビネットや木工チームが現場データと設計ファイルを整合させるのを助けます。
主要な課題
高いソフトウェアコストと小規模ワークショップでの採用の限界
市場の成長が強いにもかかわらず、高額なライセンス料、年間サブスクリプション、およびハードウェア要件は、小規模な木工事業や独立した職人にとって大きな障壁となっています。多くの小規模ワークショップは手動の製図や低コストの汎用設計ツールに依存しており、高度な機能を提供する業界特化型プラットフォームへの移行が遅れています。トレーニング要件、限られたデジタルリテラシー、PCやCNC機器のアップグレードコストも採用を妨げています。さらに、パラメトリックモデリング、材料特有のシミュレーション、CAM統合などの機能はマイクロ企業によってあまり活用されておらず、ソフトウェア投資が生産規模に対して不釣り合いに見えることがあります。この課題はコストに敏感な市場で増幅され、予算の制約がデジタルワークフローへの移行を遅らせています。ベンダーは、階層化された価格設定、簡略化されたインターフェース、市場特有のローカリゼーションを通じて、採用基盤を広げる必要があります。
多様なCNC機器とレガシーシステムとの統合の複雑さ
木工業務はしばしば、レガシー機械、サードパーティのCNCルーター、独自のコントローラー、古い設計ツールの混在に依存しており、シームレスなデジタル統合が困難です。設計ソフトウェアと異種機械環境との互換性を確保するには、広範なカスタマイズ、ポストプロセッサの更新、およびベンダー固有の設定が必要です。ソフトウェア生成のツールパスと機械の能力との不整合は、生産の遅延、エラー、またはツールの摩耗を引き起こす可能性があります。古い機械を持つ小規模ワークショップは、高度なCAMモジュールやクラウドベースのシステムを統合する際に追加の課題に直面します。さらに、異なる設計フォーマット間の相互運用性の問題が、契約者、デザイナー、製造業者間のコラボレーションを制限します。これらの統合の複雑さは、デジタル採用を遅らせる運用上の摩擦を生み出し、標準化された機械インターフェース、改善されたプラグアンドプレイの互換性、強力な技術サポートネットワークの必要性を強調しています。
地域分析
北米
北米は市場の約34%を占めており、家具製造、キャビネット、建築用木工セクター全体での強力なデジタル採用によって推進されています。住宅リフォームへの高額支出、高度なCNC自動化、広範なクラウドCADの使用が地域のリーダーシップを強化しています。米国市場は成熟した木工業界、カスタマイズされた家具への強い需要、デザインスタジオでのAR/VR視覚化ツールの迅速な統合から恩恵を受けています。モジュール家具メーカーや木工ジョブショップでの強力な採用も成長をさらに加速させています。さらに、AI駆動の設計最適化の広範な使用とCNCルーターとの成熟した統合が、北米を技術的に先進的な市場として確立しています。
ヨーロッパ
ヨーロッパは市場の約29%を占めており、強力な木工の伝統、高品質の家具製造クラスター、デジタルデザインワークフローへの投資の増加によって支えられています。ドイツ、イタリア、北欧は、先進的なCNC対応の生産と精密工学への重視を通じて採用をリードしています。EU規制によって推進される持続可能性重視のデザインは、木工ソフトウェアにおける材料最適化機能の需要を高めています。この地域の成熟した木工中小企業は、建築家やインテリアデザイナーとのコラボレーションを効率化するためにクラウドプラットフォームを徐々に採用しています。パラメトリックデザイン、高級カスタムジョイナリー、デジタルツインモデルへの関心の高まりは、ヨーロッパを主要なイノベーションハブとしての地位を強化し続けています。
アジア太平洋
アジア太平洋は市場の約27%を占めており、急速な都市化、可処分所得の増加、中国、インド、東南アジアにおけるモジュラーファニチャー製造の拡大によって最も急成長している地域です。この地域の強力な木工輸出エコシステムと広範なCNC自動化が、専門的なデザインソフトウェアの需要を促進しています。クラウドベースのプラットフォームの採用が進むことで、複数の場所にわたるメーカーやデザイン会社間でのスケーラブルなコラボレーションが可能になります。スマートファニチャー工場やインダストリー4.0システムへの投資の増加がさらに採用を加速させています。APACの競争力のある製造環境は、ソフトウェアベンダーに対して大規模生産に特化したコスト効率の高い高性能デザインソリューションを提供することを求めています。
ラテンアメリカ
ラテンアメリカは市場の約6%を占めており、住宅建設の拡大、中価格帯家具生産の成長、都市世帯向けのカスタムキャビネットへの関心の高まりによって支えられています。ブラジルとメキシコは、精度を向上させ廃棄物を削減するためにデジタルツールに投資することで採用をリードしています。コスト感度が高いため、エントリーレベルのCADソリューションやハイブリッド価格モデルの需要が高まっています。地元のワークショップでのCNCルーターの使用が増加することで、デザインから機械への統合の必要性が刺激されています。この地域のデジタル成熟度は北米やヨーロッパよりも低いものの、木工ワークフローの近代化が着実な成長を支えています。
中東・アフリカ
中東・アフリカ地域は市場の約4%を占めており、インテリアデザイン活動の増加、ラグジュアリーフィットアウトプロジェクト、GCCにおける現代的な木工ワークショップによって推進されています。住宅および商業開発における高品質のカスタム家具の需要がデジタルデザインツールの採用を増加させています。しかし、先進的なCNC機器へのアクセスの制限と高いソフトウェアコストが小規模ワークショップでの採用を妨げています。アフリカでは、手頃な価格のCADツールに対する中小企業の関心の高まりによって、木工のデジタル化が徐々に進んでいます。基盤は小さいものの、建設主導の需要とデジタル能力の拡大に伴い、地域は長期的な可能性を示しています。
市場セグメンテーション:
用途別
- 大工
- アマチュア
タイプ別
- 2D
- 3D
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
木工設計ソフトウェア市場は、専門のCAD/CAMプロバイダー、構造設計ソフトウェア企業、統合デジタル製造エコシステムを提供するベンダーから成る多様な競争環境が特徴です。DIETRICH'S、TEKLA、MiTek、Data Design System、GRAITEC、Metsä Wood、Artlantis、BOCAD Service International、Dlubal、FINEなどの主要企業は、モデリングの精度、パラメトリックデザインの機能、CNC加工ワークフローとの互換性を向上させることで競争しています。ベンダーは、プロジェクトの調整を効率化するために、スマートオートメーション、AI駆動のレイアウト最適化、クラウドベースのコラボレーション機能をますます統合しています。木材工学企業、モジュラー建設会社、木工機械メーカーとのパートナーシップは、プラットフォームの採用をさらに強化します。家具製造、木工製品生産、木材建設におけるデジタルトランスフォーメーションが加速する中、ソフトウェアプロバイダーは、競争上の差別化を維持し、グローバルな木工エコシステム全体でユーザーベースを拡大するために、高度な視覚化、材料最適化ツール、シームレスな相互運用性に焦点を当てています。
主要プレイヤーの分析
最近の開発
- 2025年4月、TopSolid'Wood(TopSolidによる)は、木工プロジェクトの設計、製造計画、およびCADとCAMのワークフロー全体でのワークショップ管理を改善することを目的とした新機能を発表し、2025年版のアップデートを公開しました。
- 2025年7月、SWOOD(EFICADによる)は、カスタム家具と木工のための3D CADワークフローを強化し、複雑な木材プロジェクトのためのCNC対応の出力と材料管理を合理化する新しいリリースを発表しました。
- 2024年11月、Siemensは、木工機械をSiemens Digital Industries Softwareと連携させ、木工アプリケーションのデジタルファクトリーのパフォーマンスを向上させるためにHomag Groupとの協力を発表しました。
レポートのカバレッジ
この調査レポートは、アプリケーション、タイプ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、および技術的進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- クラウドネイティブの木工設計プラットフォームは、メーカーとデザイナーがリアルタイムのコラボレーションとリモートプロジェクトアクセスを優先するにつれて、より広く採用されるでしょう。
- AI駆動の自動化は、パラメトリックモデリング、エラー検出、ネスティング最適化、自動カットリスト生成をますますサポートするようになります。
- AR/VRビジュアライゼーションツールは、キャビネット、木工、インテリア木工レイアウトの没入型プレビューを可能にし、クライアントの承認のための標準となるでしょう。
- 設計ソフトウェアとCNC機械の統合が深まり、モデリングから機械実行までのワークフローの同期が改善されます。
- 持続可能性の要件により、材料最適化アルゴリズムとエコ認定デジタル材料ライブラリの使用が促進されるでしょう。
- 小規模および中規模のワークショップは、価格の柔軟性が向上するにつれて、軽量でサブスクリプションベースのプラットフォームを採用するでしょう。
- デジタルツインの採用は、木材工学とモジュラー建設内で拡大し、構造計画とライフサイクル評価を強化します。
- モバイル設計アプリケーションは、現場での測定、プロジェクト編集、設置確認をサポートするために成長します。
- 家具OEM、木材加工業者、機械メーカーとのパートナーシップを通じて、ベンダーエコシステムが強化されます。
- アジア太平洋地域での地域採用が加速し、大規模製造とモジュラーファニチャー生産がデジタル化を続けるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
木工デザインソフトウェア市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、木工デザインソフトウェア市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持った木工デザインソフトウェアのセグメントはどれですか?
木工デザインソフトウェア市場の成長を促進している主な要因は何ですか?
木工デザインソフトウェア市場の主要な企業はどこですか?
2024年に木工デザインソフトウェア市場で最も大きなシェアを持っていた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 木工設計ソフトウェア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の木工設計ソフトウェア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,597.5 million → 2032: USD 2,584.86 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 木工設計ソフトウェア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 木工設計ソフトウェア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における木工設計ソフトウェア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 木工設計ソフトウェア市場市場の成長要因
- 3.3 木工設計ソフトウェア市場市場の抑制要因および課題
- 3.4 木工設計ソフトウェア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 木工設計ソフトウェア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 木工設計ソフトウェア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、木工設計ソフトウェア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 木工設計ソフトウェア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 木工設計ソフトウェア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は木工設計ソフトウェア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 木工設計ソフトウェア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 木工設計ソフトウェア市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 木工設計ソフトウェア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 木工設計ソフトウェア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新木工設計ソフトウェア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の木工設計ソフトウェア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の木工設計ソフトウェア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の木工設計ソフトウェア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の木工設計ソフトウェア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの木工設計ソフトウェア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の木工設計ソフトウェア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの木工設計ソフトウェア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 木工設計ソフトウェア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
