
精密医療市場における人工知能 (AI) の概要:
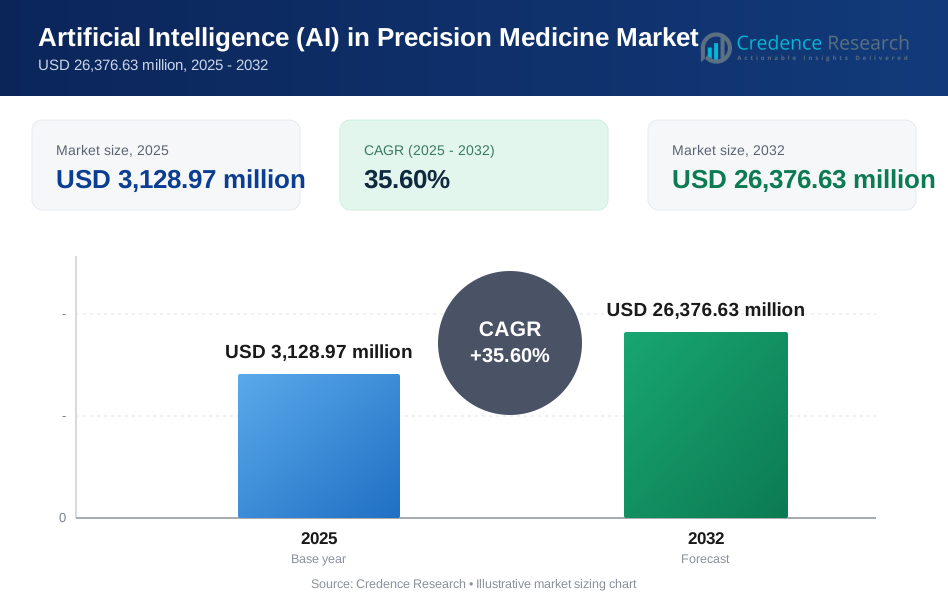
精密医療市場におけるAIは、2025年に31億2897万米ドルから2032年には263億7663万米ドルに成長すると予測されており、予測期間中のCAGRは35.60%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の精密医療市場における人工知能 (AI) の市場規模 | 31億2897万米ドル |
| 精密医療市場における人工知能 (AI) のCAGR | 35.60% |
| 2032年の精密医療市場における人工知能 (AI) の市場規模 | 263億7663万米ドル |
精密医療市場におけるAIの洞察:
- 北米は2025年に44%のシェアを保持しており、先進的なインフラ、強力なR&D、早期のAI採用によって推進されています。ヨーロッパは26%で続き、倫理的なAIフレームワークと健康のデジタル化によって支えられています。アジア太平洋は18%を占め、中国、日本、韓国での医療の近代化によって推進されています。
- アジア太平洋は2025年に最も急成長している地域として浮上し、国家AI戦略、増大するゲノムデータベース、デジタルヘルスエコシステムへの投資増加によって支えられています。
- ソフトウェアはコンポーネントセグメントで最大のシェアを占め、AIモデル開発、データ分析、診断統合における中心的な役割を果たしています。
- 腫瘍学は2025年に治療領域セグメントをリードし、がんの負担増加、AIガイド治療選択の採用増加、ゲノムベースの治療に対する強力な臨床的焦点によって支えられています。

精密医療市場におけるAIの推進要因:
個別化およびデータ駆動型の臨床意思決定支援システムへの需要の高まり
精密医療市場におけるAIは、医療システム全体で患者特有のケアモデルに対する関心の高まりにより進展しています。臨床医は、遺伝的および臨床的プロファイルに一致する治療法を求めています。人工知能は、複雑なデータセットにおけるパターン認識を迅速化します。精密ケアは、腫瘍学、心臓病学、希少疾患における成果を改善します。医療提供者は、試行錯誤の治療パスを減らすために予測モデルに依存しています。病院は、早期診断の精度をサポートするために高度な分析を採用しています。研究機関は、より深い生物学的洞察を得るためにAIを統合しています。強力な臨床的価値が、ケア設定全体での採用率を高く保っています。
- 例えば、Tempus AIは4,000万以上の匿名化された臨床記録のライブラリを利用して、医師にAI生成の臨床意思決定支援を提供しています。腫瘍と正常組織のマッチングシーケンシングアプローチを使用した臨床研究では、この技術により乳がん患者の12%と卵巣がん患者の15%で偶発的な病原性のある生殖細胞系列の発見が特定されました。
ヘルスケアエコシステムにおけるゲノムおよびマルチオミクスデータの拡大
精密医療市場におけるAIは、ゲノム、プロテオミクス、イメージングデータセットの急速な成長から恩恵を受けています。シーケンシングのコストが低下し、日常的な臨床使用が増加しています。AIプラットフォームは、大量の分子データを迅速かつ一貫して処理します。研究者は高度なモデルを適用して、疾患に関連するバイオマーカーを検出します。医師は治療反応の変動についてより明確な洞察を得ます。統合されたデータセットは、集団全体でのリスク層別化をサポートします。データの相互運用性が向上し、研究所とケア提供者間の協力が促進されます。より広範なデータアクセスが長期的な臨床信頼性を強化します。
- 例えば、IlluminaはPrimateAI-3Dを介したAI駆動のタンパク質構造予測を統合し、233の霊長類ゲノムを分析して疾患を引き起こす変異を特定しました。この技術は、人間の臨床コホートにおける病原性変異の予測で87%の精度を達成し、ゲノム解釈のノイズを大幅に削減しました。
薬剤発見と臨床研究における人工知能の利用拡大
精密医療市場におけるAIは、製薬研究パイプライン内での強力な利用を通じて拡大しています。薬剤開発者はAIを適用して新しいターゲットをより迅速に特定します。予測モデルは化合物スクリーニングの精度を向上させます。臨床研究者はAIを頼りに適切な患者コホートを選択します。試験プロトコルはデータ駆動の洞察を通じて精度を増します。開発時間の短縮が革新効率を向上させます。研究スポンサーは競争優位性のためにデジタルプラットフォームをサポートします。このシフトはライフサイエンス全体でのAIの関連性を強化します。
支援的なヘルスケアデジタル化政策と戦略的な官民投資
精密医療市場におけるAIは、国家のデジタルヘルスイニシアチブからの支持を得ています。政府は資金提供やパイロットプログラムを通じてAIの採用を奨励しています。ヘルスケアシステムは高度な分析をサポートするためにインフラを近代化しています。官民パートナーシップは技術の検証を加速させます。規制機関は開発者と協力して承認プロセスを洗練します。学術センターはAIを基盤とした医療研究のための助成金を受け取ります。これらの行動は臨床AI使用への信頼を拡大します。政策の支援は長期的な市場の勢いを維持します。
精密医療市場におけるAIのトレンド:
臨床ワークフローと意思決定経路への人工知能の統合
精密医療市場におけるAIは、日常的な臨床プロセス内での統合を着実に示しています。プロバイダーはAIツールを電子健康記録に組み込んでいます。意思決定支援システムはリアルタイムでの治療選択をガイドします。ワークフローの統合は手動データレビューの負担を軽減します。臨床医は明確な解釈可能性を持つプラットフォームを好みます。シームレスなインターフェースは医師の採用率を向上させます。病院は既存のシステムに適合するツールを優先します。このトレンドは日常の臨床実践パターンを再構築します。
- 例えば、メイヨークリニックは左心室機能不全のためのAIベースのスクリーニングツールを臨床ワークフローに統合しました。22,647人の患者を対象とした試験では、AIを活用した経路が、標準的なケアと比較して低駆出率の診断を32%増加させ、プロバイダーの意思決定プロセスに予測分析を直接組み込むことの有効性を示しました。
AI対応の精密腫瘍学と希少疾患アプリケーションの成長
精密医療市場におけるAIは、特定の疾患に焦点を当てたソリューションに向かう傾向があります。複雑な治療計画のニーズから精密腫瘍学が主導しています。AIモデルは、変異に基づく治療オプションの特定を支援します。希少疾患の診断はパターン認識によってサポートされます。専門プラットフォームは限られた患者データの課題に対処します。研究者は迅速な診断確認のためにAIを評価しています。臨床チームは複雑なケースに対してターゲットツールを採用しています。疾患中心の設計はソリューションの関連性を強化します。
- 例えば、FreenomeはマルチオミクスとAIを利用して早期の大腸がんを検出します。彼らのPREEMPT CRC研究では、プラットフォームは大腸がんの検出において79.2%の臨床感度を示し、進行期のケースでは100%を示し、早期介入のための非侵襲的な精密ツールを提供しています。
技術企業と医療関係者の間の協力の増加
精密医療市場におけるAIは、業界を超えた協力の増加を反映しています。技術企業は病院や研究機関と提携しています。共同開発はAIソリューションの臨床的関連性を向上させます。医療提供者はモデル訓練のための実世界データを提供します。これらのパートナーシップは製品改良サイクルを加速します。共有された専門知識は開発リスクを軽減します。協力的なエコシステムはイノベーションの質を向上させます。この構造はスケーラブルな市場成長をサポートします。
説明可能で臨床的に透明なAIモデルへのシフト
精密医療市場におけるAIは、透明なアルゴリズム設計に向かう傾向があります。臨床医はAIの出力の背後にある明確な理由を求めています。説明可能なモデルは治療決定に対する信頼をサポートします。開発者はブラックボックスシステムよりも解釈可能なフレームワークを優先します。規制の期待も透明性を支持しています。臨床的検証は採用の信頼を強化します。透明なAIは患者とのコミュニケーションを改善します。この傾向は技術を医療倫理と一致させます。
精密医療市場におけるAIの課題分析:
医療システム全体におけるデータプライバシー、セキュリティ、および倫理的懸念
精密医療市場におけるAIは、機密性の高い患者データの使用に関連する課題に直面しています。医療データの漏洩は関係者の間で信頼の懸念を引き起こします。厳しいプライバシー規制はコンプライアンスの複雑さを増加させます。開発者は大規模なマルチソースデータセットを確保しなければなりません。データ所有権に関する倫理的な問題が生じます。国境を越えたデータ共有は法的な障壁に直面します。患者はより強力な同意フレームワークを求めています。これらの問題は大規模な展開の努力を遅らせます。
臨床インフラ内の標準化と統合の障壁の限界
精密医療市場におけるAIは、断片化された医療システムのために障壁に直面しています。データ形式は病院や研究所によって異なります。レガシーシステムとの統合は依然として複雑です。標準的な臨床ベンチマークの欠如が検証に影響を与えます。医療スタッフはAIを効果的に使用するためのトレーニングが必要です。リソースの不足は小規模な機関に影響を与えます。データ品質の一貫性の欠如がモデルの性能に影響を与えます。これらの要因が均一な採用を制限しています。
精密医療市場におけるAIの機会:
新興医療市場におけるAI駆動の精密医療の拡大
精密医療市場におけるAIは、新興地域で強力な機会を提供しています。医療システムはデジタルインフラを急速に近代化しています。政府は高度な診断能力に投資しています。AIはリソースが限られた環境で効率的なケア提供をサポートします。増加する患者数が精密ツールの需要を高めています。地域のイノベーションハブがカスタマイズされたソリューションを支援します。国際企業はパートナーシップを通じて新しい市場に参入します。これらの地域は長期的な成長の可能性を提供します。
実世界の証拠と縦断的患者データプラットフォームの進展
精密医療市場におけるAIは、実世界のデータ統合から機会を得ています。縦断的データセットは疾患進行の分析を改善します。AIモデルは時間とともに治療の個別化を洗練します。医療提供者は継続的なモニタリングツールを採用します。実世界の証拠は臨床および規制の決定をサポートします。ライフサイエンス企業は製品開発のために洞察を活用します。データ駆動のケアパスウェイは患者の結果を改善します。この機会は将来の市場価値を強化します。
精密医療市場におけるAIのセグメンテーション分析:
コンポーネント別
精密医療市場におけるAIは、ハードウェア、ソフトウェア、サービスにセグメント化されています。ソフトウェアは分析、診断、意思決定支援において中心的な役割を果たすため、最大のシェアを持っています。これには機械学習プラットフォーム、予測アルゴリズム、クラウドベースのソリューションが含まれます。ハードウェアは、医療データに最適化されたAIチップやGPUを通じて処理ニーズをサポートします。統合、コンサルティング、サポートを含むサービスは、病院やバイオテックラボ全体でAIプラットフォームを展開および管理するために不可欠です。
- 例えば、NVIDIA IGX Orin 700ハードウェアプラットフォームは、以前のオンボードiGPU構成の7倍のAI性能を提供し、Clara Holoscan SDKは開発者が手術ビデオストリームで4Kビデオを毎秒240フレームで処理するAIモデルをエンドツーエンドの遅延10msで展開できるようにします。
技術別
機械学習は、診断、薬物発見、臨床意思決定における広範な応用により技術セグメントをリードしています。自然言語処理は、電子健康記録や非構造化臨床データの解釈において強い採用を示しています。深層学習は複雑な画像分析やゲノムパターン認識を可能にします。コンピュータビジョンは、特に放射線学やデジタル病理学のアプリケーションで、リアルタイムの画像分析をサポートし、着実な成長を示しています。
- 例えば、Google Healthの糖尿病性網膜症に対するディープラーニングモデルは、受信者動作特性曲線(AUC)の下の面積が0.991を達成し、米国のボード認定眼科医のパフォーマンスに匹敵しながら、画像ごとの診断時間を1秒未満に短縮しました。
用途別
診断と薬物発見が用途の景観を支配しています。AIは疾患の特定における速度と精度を向上させ、分子スクリーニングを加速します。精密腫瘍学では、AIが遺伝子プロファイルに基づいて治療を一致させることで採用が増加しています。ゲノミクスのアプリケーションは、AIを活用してシーケンス解釈を効率化します。臨床意思決定支援システムは、予測的洞察に基づいた治療推奨を提供することで、リアルタイムの患者ケアを支援します。
治療領域別
がん治療の複雑さとゲノミクスの統合により、腫瘍学が最大の治療領域を占めています。心臓病学と神経学が続き、AIツールが画像診断と早期発見をサポートします。免疫学のアプリケーションは、免疫応答のAI駆動分析と個別化治療の開発を通じて成長しています。
エンドユーザー別
製薬およびバイオテクノロジー企業は、薬物開発とバイオマーカー発見のためにAIを使用する主要な採用者です。病院は、より迅速な診断を通じて患者の結果を改善するためにAIを導入しています。研究機関は、遺伝学、疾患、および治療の最適化における科学的発見を拡大するためにAIを適用しています。
セグメンテーション:
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
技術別
- 機械学習
- 自然言語処理
- ディープラーニング
- コンピュータビジョン
用途別
- 薬物発見
- 診断
- 精密腫瘍学
- ゲノミクス
- 臨床意思決定支援
治療領域別
- 腫瘍学
- 心臓病学
- 神経学
- 免疫学
エンドユーザー別
- 製薬 & バイオテクノロジー
- 病院
- 研究機関
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北米は2025年に精密医療市場におけるAIの最大のシェアを占め、世界市場の約44%を保持しました。この優位性は、ヘルスケアにおけるAI技術の早期採用、ゲノム研究への強力な資金提供、そしてアメリカとカナダ全体の強固なインフラによって支えられています。Microsoft、Google、IBMなどの主要企業がこの地域で活発に活動し、イノベーションサイクルを強化しています。政府のイニシアティブとデジタルヘルスに対する規制支援が、病院や製薬会社全体での導入を促進し続けています。精密腫瘍学とAIベースの診断は、臨床需要が高いため強い採用を見せています。この地域はAIとヘルスケアの融合の中心地であり続けています。
ヨーロッパ
ヨーロッパは2025年に約26%を占め、2番目に大きな市場シェアを持ちました。ドイツ、英国、フランスなどの国々がゲノム、診断、臨床試験におけるAI統合の面で先行しています。この地域は、構造化された健康データ、倫理的なAIフレームワーク、研究協力への投資増加の恩恵を受けています。欧州連合のAIとヘルスデジタル化戦略は、相互運用性と国境を越えた精密ケアプロジェクトを強化し続けています。主要な学術機関とAIヘルススタートアップが提携し、カスタマイズされた臨床ソリューションを提供しています。腫瘍学と神経学の公衆衛生プログラムが、公立病院や研究所での採用の追加機会を創出しています。
アジア太平洋およびその他の地域
アジア太平洋は最も成長が早い地域として浮上し、2025年には約18%の市場シェアを持ちました。中国、日本、韓国が主要な成長ドライバーであり、国家AI政策、医療データセットの拡大、バイオテクノロジー産業の成長により推進されています。インドはゲノムテストとデジタル病理学におけるAI活動の増加を示しています。ラテンアメリカと中東・アフリカは共同で12%を占め、インフラと診断技術へのアクセスの着実な改善を見せています。GCC諸国での腫瘍学のAIパイロットプログラムと研究助成金が早期採用を支援しています。これらの地域は、デジタルヘルスエコシステムが成熟するにつれて、長期的な拡大の可能性を提供します。
主要プレイヤー分析:
- NVIDIA Corporation
- Alphabet Inc. (Google)
- Microsoft
- IBM
- GE HealthCare
- AstraZeneca
- Sanofi
- BioXcel Therapeutics Inc.
- Intel Corporation
- Tempus
競争分析:
精密医療市場におけるAIは非常に競争が激しく、主要な技術企業とヘルスケアの革新者が進歩をリードしています。NVIDIA、Google、IBM、Microsoftなどの企業は、臨床意思決定、診断、ゲノムデータの解釈をサポートするAIプラットフォームの開発に注力しています。AstraZenecaやSanofiのような製薬企業は、薬の発見と試験の最適化にAIを使用しています。TempusやBioXcel Therapeuticsのような新興企業は、AIベースの精密腫瘍学と治療ターゲティングを通じて革新を推進しています。AI研究への継続的な投資、戦略的な協力、クラウドベースのインフラにより、競争環境はダイナミックであり続けます。競争優位性は、スケーラビリティ、臨床検証、およびデータ統合能力によって定義されます。
最近の展開:
- 2026年1月、サノフィはAI企業Earendil(Helixon)と最大25億6千万ドルの価値のある主要な自己免疫契約を締結し、高スループットAIプラットフォームを通じて発見された次世代の二重特異性抗体候補を開発します。
- 2026年1月、BioXcel Therapeutics Inc.は、双極性障害または統合失調症の患者における興奮のためのAI開発治療の自宅使用の承認を求めて、IGALMI™(BXCL501)の追加新薬申請(sNDA)をFDAに提出する計画を発表しました。
- 2025年1月、NVIDIAはIQVIAと協力し、NVIDIA AI Foundry、NeMo、DGX Cloudを統合して、R&Dから商業化までのライフサイエンスワークフローのための医療グレードのAIエージェントを開発しました。
レポートのカバレッジ:
この調査レポートは、コンポーネント、技術、アプリケーション、治療分野、エンドユーザー、地域に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、技術の進歩が業界に与える影響を評価し、外部要因や世界経済の変化が市場成長に及ぼす影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。[レポートカバレッジ内のすべてのセグメントを置き換えます]。
将来の展望:
- AIの採用は病院や診断ラボ全体で拡大し、臨床意思決定の速度と精度を向上させます。
- 機械学習のゲノム検査への統合は、複雑な病気に関連する遺伝子変異の迅速な特定をサポートします。
- 製薬会社は、薬剤開発のタイムラインを短縮し、臨床試験における患者の層別化を改善するためにAIへの依存を増やします。
- 説明可能なAIモデルが好まれるようになり、医療専門家や規制当局の間で信頼と透明性を促進します。
- リアルタイムAIベースの意思決定支援システムは、精密腫瘍学および心臓病ケアの標準ツールになります。
- アジア太平洋地域は、医療のデジタル化への急速な投資により、AI開発と展開の主要な拠点として浮上します。
- AI対応プラットフォームは、クラウドベースのインフラストラクチャにますます統合され、システム間のスケーラビリティとデータ共有を改善します。
- 技術企業、学術センター、医療機関間の協力が、AIの革新と臨床検証を加速させます。
- 規制当局は、AI駆動の診断と治療における安全性、倫理、データ保護に対応するために枠組みを更新します。
- 実世界の証拠プラットフォームと人口規模のデータセットの成長は、縦断的分析と次世代精密医療アプリケーションをサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の精密医療におけるAIの市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2025年から2032年の間に、精密医療市場におけるAIはどのくらいの年平均成長率で成長すると予測されていますか?
2025年に精密医療市場のどのAIセグメントが最大のシェアを持っていましたか?
精密医療市場におけるAIの成長を促進している主な要因は何ですか?
精密医療市場におけるAIの主要企業はどこですか?
2025年に精密医療市場におけるAIの最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 精密医療市場における人工知能(AI)の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の精密医療市場における人工知能(AI)市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 3,128.97 million → 2032: USD 26,376.63 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 精密医療市場における人工知能(AI)市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 精密医療市場における人工知能(AI)市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における精密医療市場における人工知能(AI)市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 精密医療市場における人工知能(AI)市場の成長要因
- 3.3 精密医療市場における人工知能(AI)市場の抑制要因および課題
- 3.4 精密医療市場における人工知能(AI)市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 精密医療市場における人工知能(AI)バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 精密医療市場における人工知能(AI)サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、精密医療市場における人工知能(AI)カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 精密医療市場における人工知能(AI)市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 精密医療市場における人工知能(AI)輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は精密医療市場における人工知能(AI)市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 精密医療市場における人工知能(AI)市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 精密医療市場における人工知能(AI)市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 精密医療市場における人工知能(AI)競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 精密医療市場における人工知能(AI)分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新精密医療市場における人工知能(AI)の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の精密医療市場における人工知能(AI)市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の精密医療市場における人工知能(AI)市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の精密医療市場における人工知能(AI)市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の精密医療市場における人工知能(AI)市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの精密医療市場における人工知能(AI)市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の精密医療市場における人工知能(AI)市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの精密医療市場における人工知能(AI)市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 精密医療市場における人工知能(AI)企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
