
セルフサービス技術市場の概要:
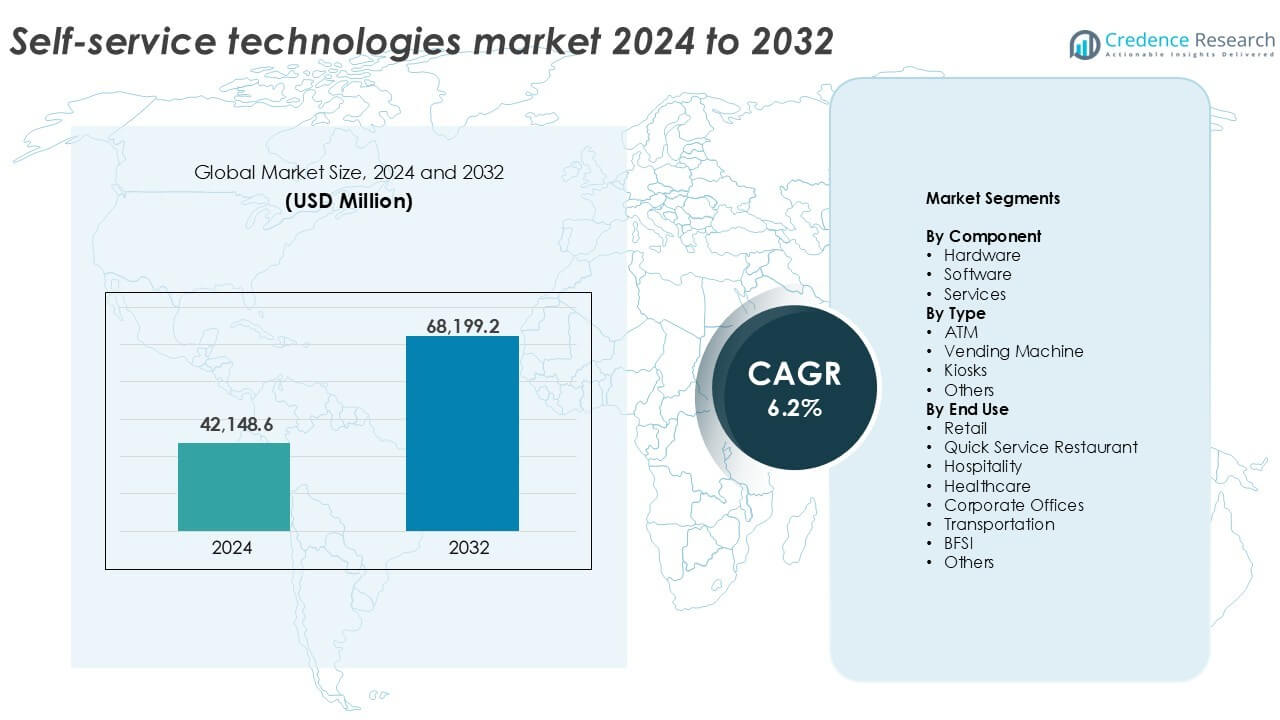
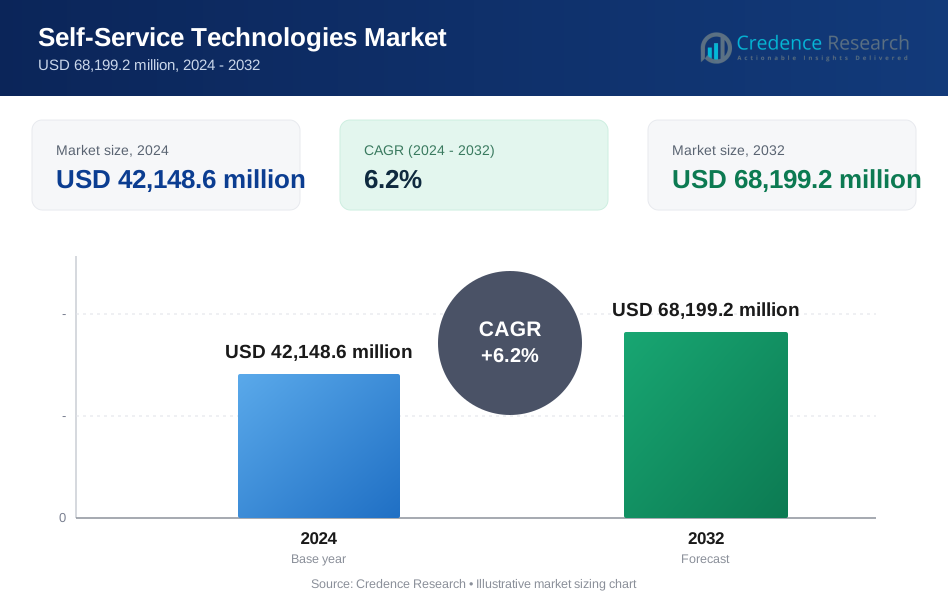
セルフサービス技術市場の規模は2024年に421億4,860万米ドルと評価され、2032年までに681億9,920万米ドルに達すると予測されており、予測期間中の年平均成長率は6.2%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| セルフサービス技術市場規模 2024 | 421億4,860万米ドル |
| セルフサービス技術市場、CAGR | 6.2% |
| セルフサービス技術市場規模 2032 | 681億9,920万米ドル |
セルフサービス技術市場の洞察
- 小売、BFSI、ヘルスケア分野での非接触サービスの需要の高まりが、技術の急速な採用を促進しています。
- AI対応のキオスク、生体認証ATM、スマート自動販売機などのトレンドがユーザー体験を向上させ、リアルタイムデータ統合をサポートします。
- NCR Corporation、Diebold Nixdorf、Ingenico Group、KIOSK Information Systemsが多様なポートフォリオと強力なグローバルプレゼンスで市場をリードしています。
- 北米が地域シェアで35%と最も高く、次いでヨーロッパが27%、アジア太平洋が22%です。ハードウェアは55%以上のシェアで支配的なコンポーネントであり、ATMは40%以上のシェアでタイプセグメントをリードしています。
セルフサービス技術市場のセグメンテーション分析:
コンポーネント別
ハードウェアは2024年に55%以上の市場シェアを占め、セルフサービス技術市場をコンポーネント別に支配しています。インタラクティブキオスク、ATM、自動販売システムの強い需要が、各セクターでのハードウェア販売を促進しています。組織は24時間サービスアクセスを確保するために、耐久性と拡張性のある機器に投資し続けています。タッチレスインターフェース、生体認証、スマートディスペンシングユニットへのシフトがハードウェアのアップグレードを強化しています。ハードウェアの需要は、交通ハブや小売チェーンでの展開に伴い増加しています。物理的インターフェースの継続的な革新が、ユーザーの利便性、セキュリティ、運用効率を確保し、ハードウェアを展開全体で最も好まれるコンポーネントにしています。
- 例えば、Diebold Nixdorfは、指紋スキャナーを含む生体認証ソリューションをオプションモジュールとして統合する能力を持つDNシリーズなどのATMハードウェアを、銀行のニーズに応じて展開するために提供しています。
タイプ別
ATMはセルフサービス技術市場における最大のタイプセグメントを表し、2024年には40%以上のシェアを獲得します。銀行業務や公共の現金アクセスポイントでの広範な使用がこの優位性を支えています。ATMネットワークは、先進国および新興地域の両方で金融包摂において重要な役割を果たしています。カードレス引き出し、顔認識、預金対応機などの革新がユーティリティを向上させています。キオスクは小売、ホスピタリティ、ヘルスケアでのセルフチェックイン、情報アクセス、商品注文を通じて急速に普及しています。自動販売機も電子機器や医薬品などの非伝統的な提供に拡大し、全体的なタイプセグメントの成長を支えています。
- 例えば、NCR対応のATMは、アジアや北米の主要銀行で使用されるQRベースの引き出しをサポートしています。キオスクは銀行業務を超えて急速に拡大しています。
エンドユース別
小売セクターはエンドユース別で市場をリードし、2024年には市場全体の約30%を占めます。小売業者は、業務を効率化し待ち時間を短縮するために、セルフチェックアウトキオスク、スマート自動販売システム、デジタルサイネージをますます導入しています。利便性、スピード、パーソナライズされたサービスに対する顧客の好みの高まりが広範な採用を支えています。クイックサービスレストラン(QSR)は主要な採用者として続き、注文の正確性とアップセルを向上させるためにセルフオーダーキオスクやモバイル接続ソリューションを統合しています。ヘルスケアおよび交通セクターも、患者チェックインキオスクやチケッティングシステムのために強い成長を示しており、多様な業界での使用の増加を示しています。
主要な成長ドライバー
非接触および自動化サービスへの需要の高まり
特にCOVID-19パンデミック後、消費者の非接触で効率的なサービスオプションへの需要が急増しました。小売、QSR、銀行、ヘルスケアセクター全体で、企業は人との接触を減らしスピードを向上させるためにセルフサービス技術を優先しています。QRスキャン、音声コマンド、顔認識などの機能を備えたATM、自動販売機、キオスクが急速に採用されています。このシフトは衛生面の懸念に対処し、利便性を向上させます。企業はまた、運用コストの削減、スタッフの必要性の最小化、一貫したサービス品質から利益を得ています。非接触ソリューションは、特に交通およびホスピタリティセクターでの24時間365日の利用可能性もサポートしています。デジタルファーストの顧客行動が成長する中、組織はスケーラブルで低接触のインフラに投資し続け、長期的な需要を促進しています。
- 例えば、富士電機は日本に設置された自動販売機の80%以上が非接触決済をサポートしていることを確認しました。
ハードウェアとソフトウェア統合における技術進歩
組み込みシステム、AI、IoT、生体認証の進歩は、セルフサービス技術を引き続き強化しています。ハードウェアユニットは現在、スマートセンサー、セキュアモジュール、クラウド接続を備えています。ソフトウェアプラットフォームはリアルタイム分析、リモート管理、AI駆動のパーソナライズを提供します。これらの統合により、ユーザーエクスペリエンス、稼働時間、データ駆動の意思決定が向上します。例えば、スマートキオスクは顧客の人口統計や行動に基づいてコンテンツを調整できます。小売業者は統合システムを使用してクロスセル、動的価格設定、ロイヤルティプログラムのエンゲージメントを行っています。BFSIおよびヘルスケアでは、強化されたソフトウェアがコンプライアンス、詐欺防止、データセキュリティを確保します。これらの開発は、自動化、パーソナライズ、顧客エンゲージメントの向上を目指す企業を引き付け、市場成長を加速させています。
- 例えば、Zebra Technologiesは、組み込みセンサーとエッジコンピューティングを備えたキオスクを展開し、数千の小売店でリアルタイムの在庫追跡をサポートしています。
企業のコスト最適化と運用効率
セルフサービス技術は、顧客対応の反復作業を自動化することで、企業に測定可能なコストメリットを提供します。小売業者はセルフチェックアウトキオスクを使用して、チェックアウト時間を短縮し、労働コストを削減します。銀行はATMサービスを拡充することで支店の人員配置ニーズを低減します。QSRでは、セルフオーダーキオスクがスピードを向上させ、注文ミスを減らします。メンテナンスはモジュール式ハードウェアとリモート診断によって簡素化されます。企業はまた、使用パターン、在庫レベル、顧客の好みに関するリアルタイムの洞察を得ることができます。これらの効率性はサービススピードを向上させ、ダウンタイムを減少させ、ROIを改善します。コンパクトなキオスクから大規模な自動販売ネットワークまでの展開の柔軟性により、あらゆる規模の企業がセルフサービスモデルを採用でき、持続可能な成長の重要な推進力となります。
主要なトレンドと機会
AIとパーソナライゼーション機能の統合
人工知能は、セルフサービスシステムがユーザーとどのように対話するかを変革しています。AI搭載のキオスクや自動販売機は、画像認識、音声対話、行動分析を使用して、個別の応答を提供します。小売業では、過去の購入履歴や人口統計に基づいて製品を提案することができます。銀行業では、AIが不正検出やサービスのスマートナビゲーションを可能にします。機械学習アルゴリズムはソフトウェアの適応性を向上させ、対話をより直感的にします。パーソナライズされたエンゲージメントは顧客満足度と忠誠心を高めます。企業はまた、これらのツールを活用してターゲットプロモーションやデータ駆動の洞察を得ています。AIがより手頃でアクセスしやすくなるにつれ、セルフサービスプラットフォームへのより深い統合は、業界全体での強力な成長の可能性を示しています。
- 例えば、NCR Voyixは、コンピュータビジョンを使用してアイテムを認識し、ライブ小売パイロットで1回の取引を20秒未満に短縮するAI対応の小売キオスクを展開しています。
医療および公共部門サービスでの利用拡大
医療業界では、患者のチェックイン、予約スケジューリング、健康情報アクセスのためにセルフサービスキオスクをますます導入しています。これにより、管理負担が軽減され、患者の流れの管理が向上します。病院では、自動販売機スタイルのユニットを使用して医療製品や供給品を提供しています。ID発行、ライセンス更新、チケット発行などの公共部門サービスもキオスクベースの自動化の恩恵を受けています。このシフトは、サービスの可用性を高め、待ち時間を短縮し、人員配置のより良い配分をサポートします。発展途上国では、政府プログラムがこれらの技術を活用して、地方でのサービスアクセスを拡大しています。市民サービスと医療提供のデジタル化の進展は、セルフサービスソリューションの長期的な強力な機会を生み出します。
主要な課題
高い初期投資とメンテナンスコスト
長期的な節約にもかかわらず、セルフサービス機器の設置にかかる初期費用、特に生体認証やAI機能を備えた高度なモデルは、多くの中小企業にとって障壁となっています。費用には、ハードウェアの購入、ソフトウェアの統合、ネットワークの設定、トレーニング、コンプライアンスが含まれます。さらに、人通りの多い場所にある機械は摩耗し、頻繁なメンテナンスや部品の交換が必要です。技術的な故障によるダウンタイムは、顧客の不満や収益の損失につながる可能性があります。また、企業は定期的なソフトウェアのアップグレードやサイバーセキュリティのコンプライアンスの費用も負担します。これらの要因は、予算に敏感なセクターやデジタルインフラの準備が整っていない新興市場での導入を遅らせる可能性があります。
セキュリティとデータプライバシーの懸念
セルフサービスシステムは、支払い情報や個人識別情報を含む敏感なユーザーデータを収集・処理するため、サイバー攻撃の潜在的なターゲットとなります。データ漏洩は顧客データを露出させ、ブランドの信頼を損なう可能性があります。エンドユーザーは、自分の情報がどのように保存・使用されるかについてますます懸念しています。GDPRやHIPAAなどの規制は厳格なデータ保護プロトコルを要求し、システム設計を複雑にします。開発者や運営者にとって、暗号化、アクセス制御、コンプライアンスを確保することはコストと運用負担を増加させます。強力なセキュリティ対策を実施しないと、罰金、評判の損失、サービスの中断を招く可能性があり、この市場におけるサイバーセキュリティは持続的な課題となっています。
地域分析
北米
北米はセルフサービス技術市場をリードしており、2024年には世界市場の35%以上を占めています。利便性を重視する消費者の高い嗜好と、小売、BFSI、QSRセクターでの広範な採用が優位性を支えています。米国はAI対応のキオスクやカードレスATMで革新を推進しています。企業は顧客体験を向上させ、労働コストを削減するために自動化に多額の投資を行っています。強力なデジタルインフラと早期の技術採用がさらなる成長を促進しています。カナダでは、ヘルスケアキオスクやスマート自販機の導入が増加し、利用が拡大し続けています。地域全体でシームレスで非接触のサービスに焦点を当てており、すべてのセクターで需要が一貫して高い状態を保っています。
ヨーロッパ
ヨーロッパは、成熟した銀行システムと厳格な規制コンプライアンスにより、世界市場の約27%を占めています。英国、ドイツ、フランスなどの国々では、交通、ホスピタリティ、小売業でセルフサービス端末の広範な導入が見られます。高度な非接触決済インフラと自動化に対する消費者の開放性が成長を支えています。小売業者は多言語サービスやパーソナライズされたオファーを可能にするためにキオスクを使用しています。医療セクターでは、患者フローを管理するためにチェックインキオスクを採用しています。エコフレンドリーなハードウェアの採用とエネルギー効率の高い機械は、持続可能性の義務に合致しています。ヨーロッパの構造化されたデジタルエコシステムと強力な官民の技術協力は、長期的な市場拡大を促進し続けています。
アジア太平洋
アジア太平洋地域は、2024年にセルフサービス技術市場の約22%を占め、最も成長が速い地域です。都市化の進展、デジタル決済の採用の増加、中産階級の消費者層の拡大が成長を支えています。中国と日本はキオスクと自動販売機の展開でリードしており、インドではATMと小売の自動化が急速に拡大しています。Eコマースの成長は、スマートパーセルロッカーやセルフピックアップシステムの需要を促進しています。東南アジアの政府は、公共キオスクを統合したスマートシティプロジェクトに投資しています。この地域でのコスト効果の高いハードウェア製造も、地元での採用を助けています。地域の企業は、運用コストを削減し、サービスが行き届いていない地域に到達するためにセルフサービスソリューションを採用しています。
ラテンアメリカ
ラテンアメリカは、世界市場シェアの約8%を占めており、ブラジルとメキシコが地域の需要を牽引しています。小売業とBFSIセクターは、サービスのアクセス性を向上させるためにセルフサービスキオスク、ATM、自動販売機の採用を促進しています。自動化への関心の高まりは、労働コストの課題と高い人通りのある地域を効率的にサービスする必要性から生じています。モバイルおよびデジタルバンキングサービスはATMの近代化を促進しています。医療および公共交通セクターは、セルフサービス統合の初期兆候を示しています。しかし、農村地域でのインフラの断片化と資金不足が採用を遅らせています。これらの制約にもかかわらず、デジタルリテラシーの向上とモバイル普及が長期的な市場の可能性を生み出しています。
中東・アフリカ(MEA)
MEA地域は、世界市場シェアの約6%を占めており、UAE、サウジアラビア、南アフリカが需要を牽引しています。スマートシティイニシアチブとデジタルトランスフォーメーションプログラムが、公共および商業セクター全体でキオスクと自動販売システムの展開を加速させています。BFSIセクターは、金融包摂を強化するために次世代ATMに投資しています。空港やホスピタリティハブは、訪問者サービスを効率化するためにインタラクティブキオスクを採用しています。小売業者は、運用効率を改善するためにセルフチェックアウトシステムを導入しています。しかし、インフラのギャップと先進的なハードウェアの高い輸入コストが、いくつかのアフリカ諸国で課題を引き起こしています。これにもかかわらず、地域は着実な採用の勢いを示しています。
セルフサービス技術市場のセグメンテーション:
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
タイプ別
- ATM
- 自動販売機
- キオスク
- その他
エンドユース別
- 小売
- クイックサービスレストラン
- ホスピタリティ
- 医療
- 企業オフィス
- 輸送
- BFSI
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
セルフサービス技術市場は、革新、戦略的パートナーシップ、製品多様化によって特徴付けられる競争環境を持っています。NCRコーポレーション、Diebold Nixdorf、Ingenicoグループ、Elo Touch Solutionsといった主要企業は、堅牢なハードウェア製品と統合ソフトウェアプラットフォームを通じて強力な市場プレゼンスを維持しています。企業は、AIを活用したインターフェース、生体認証、リモート管理ツールでユーザーエクスペリエンスの向上に注力しています。KIOSK Information Systems、Meridian Kiosks、Olea Kiosksは、小売、交通、医療などの分野でカスタムキオスクデザインでニッチな需要に応えています。Avanti MarketsやEmbrossのような新興企業は、それぞれ自動販売機やチェックインソリューションで革新を推進しています。戦略的な合併、研究開発への投資、グローバルな拡大努力が競争ポジショニングを形成しています。ベンダーはまた、データセキュリティとアクセシビリティ基準の遵守を強調しています。企業が自動化を優先する中、ベンダーは信頼性、稼働時間、サービスサポートで競争し、業界固有のニーズに対応しています。市場は中程度に分散しており、地域のプレーヤーがグローバルな大手企業と並んで専門的な展開や長期契約を競っています。
主要プレイヤー分析
- 施設管理システム
- Embross
- Olea Kiosks
- Avanti Markets
- Elo Touch Solutions
- 緊急管理
- GRGバンキング
- Ingenicoグループ
- Meridian Kiosks
- Phoenix Kiosk
- Diebold Nixdorf
- KIOSK情報システム
- NCRコーポレーション
最近の動向
- 2025年、Diebold NixdorfはLOC Softwareと提携し、LOCのThriVersAソフトウェアをDiebold Nixdorfのセルフチェックアウトおよびキオスクシステムでネイティブに実行できるようにし、小売業者の展開を簡素化し、柔軟性を向上させました。
- 2025年8月、ZebraはElo Touch Solutionsを買収し、小売、ホスピタリティ、QSR、ヘルスケア、産業市場における顧客向けセルフサービスキオスク、POS端末、インタラクティブタッチスクリーンソリューションの足跡を拡大しました。
- 2025年5月、Diebold Nixdorfはオハイオ州ノースカントンに新しい小売技術の生産ラインを立ち上げ、米国の食料品、一般商品、QSR(クイックサービスレストラン)、コンビニエンス小売業者向けのセルフサービスキオスクとチェックアウトシステムを構築しました。
- 2023年5月、シリコンバレーに拠点を置く技術企業Applova Inc.は、レストラン向けのセルフサービスキオスクを立ち上げるためにSamsungと提携を発表しました。これらのキオスクは非接触注文と支払いを提供し、レストランの運営を効率化し、売上を増加させ、利益を向上させます。
レポートのカバレッジ
調査レポートは、コンポーネント、タイプ、エンドユース、および 地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を提供し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する規制シナリオや技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 企業は労働コストを削減し効率を向上させるために、セルフサービスキオスクへの投資を増やすでしょう。
- AIと機械学習がキオスクやATMでのパーソナライゼーションと意思決定を強化します。
- QRコードや顔認識などの非接触技術が標準機能となるでしょう。
- 医療および政府部門は、セルフチェックインや情報キオスクの展開を拡大します。
- クラウドプラットフォームとの統合により、リアルタイムの監視とリモートシステムの更新が可能になります。
- 小売業者は、顧客サービスを最適化するためにスマートベンディングとセルフチェックアウトシステムを採用します。
- 音声対応インターフェースが、多様なユーザーにとってのアクセシビリティと使いやすさを向上させます。
- エネルギー効率の高いモジュラー型ハードウェア設計が、世界市場で注目を集めるでしょう。
- 新興経済国では、デジタル包摂イニシアチブによって採用が増加します。
- データプライバシーとサイバーセキュリティは、ベンダーとエンドユーザーにとって引き続き重要な優先事項です。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
セルフサービス技術市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、セルフサービス技術市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたセルフサービス技術の市場セグメントはどれですか?
セルフサービス技術市場の成長を促進している主な要因は何ですか?
セルフサービス技術市場の主要企業はどこですか?
2024年にセルフサービス技術市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 セルフサービス技術市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のセルフサービス技術市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 42,148.6 million → 2032: USD 68,199.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 セルフサービス技術市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. セルフサービス技術市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるセルフサービス技術市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 セルフサービス技術市場市場の成長要因
- 3.3 セルフサービス技術市場市場の抑制要因および課題
- 3.4 セルフサービス技術市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 セルフサービス技術市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 セルフサービス技術市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、セルフサービス技術市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 セルフサービス技術市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. セルフサービス技術市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はセルフサービス技術市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 セルフサービス技術市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 セルフサービス技術市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 セルフサービス技術市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 セルフサービス技術市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新セルフサービス技術市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のセルフサービス技術市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のセルフサービス技術市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のセルフサービス技術市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のセルフサービス技術市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのセルフサービス技術市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のセルフサービス技術市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのセルフサービス技術市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. セルフサービス技術市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
