
風力タービンブレード修理材料市場の概要:
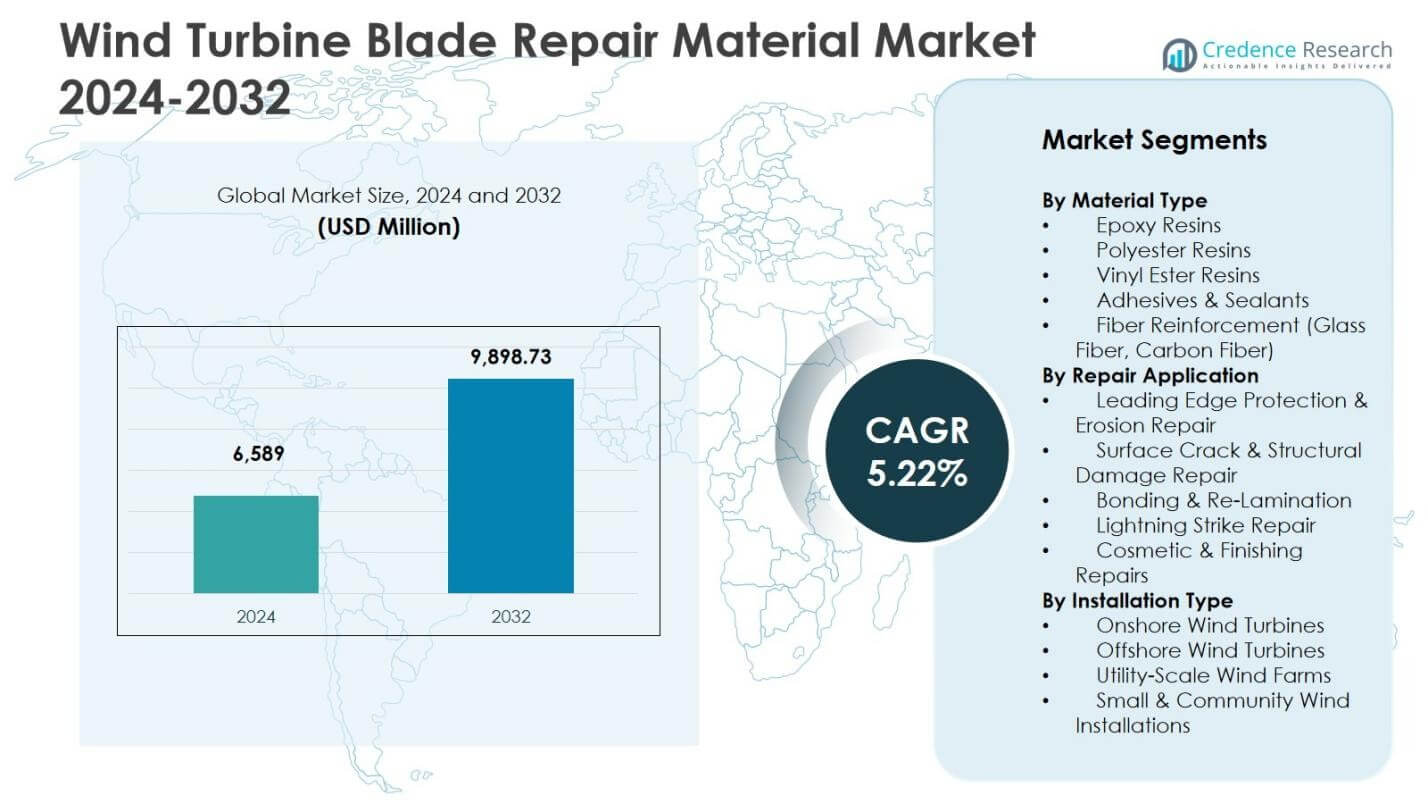
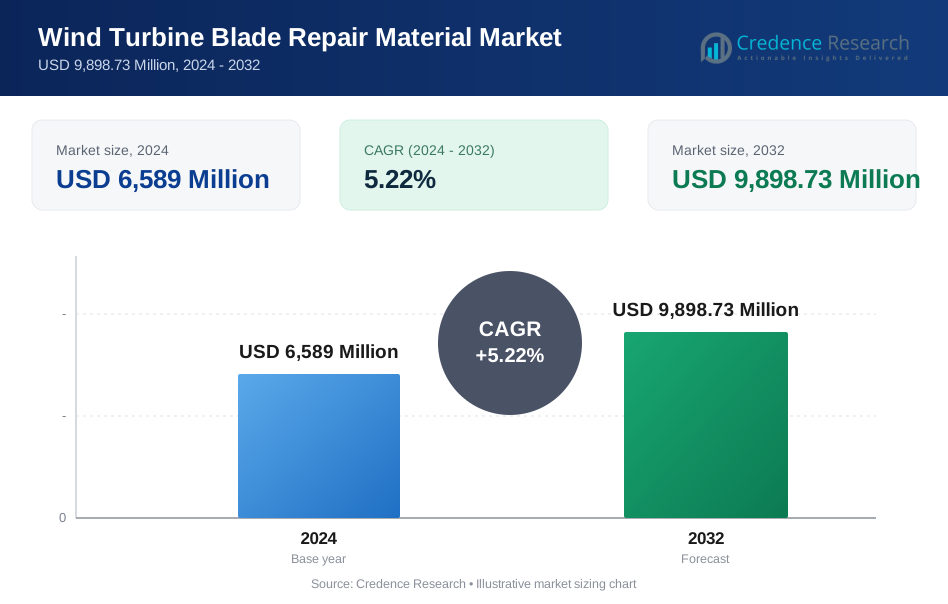
風力タービンブレード修理材料市場の規模は2024年に65億8,900万米ドルと評価され、予測期間中に5.22%のCAGRで2032年には98億9,873万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 風力タービンブレード修理材料市場規模 2024 | 65億8,900万米ドル |
| 風力タービンブレード修理材料市場、CAGR | 5.22% |
| 風力タービンブレード修理材料市場規模 2032 | 98億9,873万米ドル |
風力タービンブレード修理材料市場の洞察
- 市場は、老朽化したタービン艦隊における修理および改修活動の増加、資産寿命延長への注力の増加、耐久性と構造的信頼性を向上させるエポキシ樹脂および繊維強化材料の採用拡大によって推進されています。
- 主要なトレンドには、速硬化接着システム、ナノ強化コーティング、耐侵食材料の使用増加、予測保守、ドローン検査、デジタル監視ツールの統合増加による修理サイクルの最適化とダウンタイムの削減が含まれます。
- 主要プレーヤーは、材料革新、性能効率、風力発電所運営者およびサービスプロバイダーとのパートナーシップに注力し、陸上および海上のメンテナンスエコシステム全体での存在感を強化し、エポキシ、シーラント、強化ソリューションのポートフォリオを拡大しています。
- ヨーロッパは2024年に31.4%のシェアで市場をリードし、北米が28.6%、アジア太平洋が26.9%のシェアを持ち、エポキシ樹脂は38.6%のシェアで支配的な材料セグメントとして強力な構造接着性能に支えられています。
風力タービンブレード修理材料市場のセグメンテーション分析:
材料タイプ別
材料タイプ別の風力タービンブレード修理材料市場はエポキシ樹脂が主導しており、2024年には38.6%のシェアを占め、強力な接着能力、耐久性、構造ブレード修理における疲労抵抗によって推進されています。ポリエステル樹脂とビニルエステル樹脂は、コスト効率の高いメンテナンスソリューションをサポートし、接着剤とシーラントは接着および亀裂シール操作で注目を集めています。ガラス繊維や炭素繊維を含む繊維強化材料は、構造強化およびエッジ修理強化において重要な役割を果たします。成長は、タービンの老朽化艦隊の増加、延長されたサービス寿命の需要、コスト効率の高い複合修理技術への注力によって推進されています。
- 例えば、BergolinとFibre Glastは、BergoLED Speed-ResinのようなUV硬化ポリエステル樹脂システムを開発し、標準的な樹脂が硬化しない寒冷地でのブレード修理を可能にするための迅速な積層と注入を実現しました。
修理用途別
修理用途に基づいて、リーディングエッジ保護と浸食修理が2024年に41.2%の市場シェアを占めました。これは、高速風流、雨の影響、沿岸および砂漠環境での粒子摩耗による表面浸食の増加によって支えられています。表面亀裂や構造的損傷の修理は、空力効率の低下を防ぐために不可欠であり、接着および再積層ソリューションは複合材の完全性の回復をサポートします。雷撃修理や化粧仕上げ修理は、タービンの信頼性と性能の最適化に寄与します。市場の成長は、メンテナンス頻度の増加、老朽化したタービン艦隊、オフショアの拡大、予防保守戦略への業界のシフトによって促進されています。
- 例えば、Vestas Wind Systemsは、テキサス州での陸上艦隊メンテナンスのために自動リーディングエッジ修理(LER)システムを採用し、効率の向上と技術者のリスクの最小化を目指しています。
設置タイプ別
設置タイプ別では、陸上風力タービンが2024年に風力タービンブレード修理材料市場の57.4%のシェアを占めました。これは、陸上風力発電所の大規模な設置基盤と、環境への露出と連続運転による修理サイクルの頻度の高さによって支えられています。オフショア風力タービンは、より厳しい海洋条件がブレードの浸食と構造的疲労を加速させるため、急速に成長するセグメントを表しています。ユーティリティ規模の風力発電所は、大量の修理材料消費を促進し、小規模およびコミュニティ風力発電はニッチな需要に貢献します。セグメント全体の成長は、タービン寿命延長プログラム、O&Mコスト最適化、再生可能エネルギーインフラへの投資の増加によって促進されています。
主要な成長要因
老朽化した風力タービン艦隊と修理需要の増加
風力タービンブレード修理材料市場は、世界の風力タービン艦隊の大部分が中期および終末期の運転段階に達し、複合ブレードの摩耗、浸食、亀裂、構造的劣化が増加するため、強い成長を遂げています。運営者は、ダウンタイムを削減し資産寿命を延ばすために、完全なブレード交換よりも修理と改修を優先するようになり、エポキシシステム、接着剤、繊維強化材料、浸食保護ソリューションの需要が大幅に増加しています。この要因は、長期O&M契約の拡大、ライフサイクルコスト最適化への注力の高まり、風力発電所の近代化プログラムへの投資の加速によってさらに強化されています。
- 例えば、BladeStar Renewablesは、EDF RenewablesのためにLM 45.3Pブレードのひび割れを高性能エポキシ樹脂、複合パッチング、精密硬化を用いて修理し、構造的な完全性と最適な性能を回復しながらダウンタイムを最小限に抑えました。
洋上風力プロジェクトの拡大と過酷な環境への曝露
洋上風力発電所の急速な開発により、極端な海洋環境、塩害、継続的な高速風流、重度の湿気曝露に耐えられる専門的なブレード修理材料の需要が大幅に増加しています。洋上ブレードは、先端の侵食と疲労ストレスが速く進行するため、高性能コーティング、構造補強ファイバー、シーラント、ビニルエステルシステムの需要が高まっています。より大きなタービン容量と長いブレードへの移行は、予防保守のための材料消費をさらに増加させます。政府支援の洋上風力目標、長期的な脱炭素化イニシアチブ、運用者の性能信頼性への注力は、洋上拡大をこの市場の主要な成長促進要因として位置づけ続けています。
- 例えば、Swire Renewable Energyは、ØrstedのWalney洋上風力発電所で102本のSWT 3.6-107/120ブレードに先端保護(LEP)を2023年に設置しました。このプロジェクトには、ドローン検査、IRATA認定のロープアクセス修理、船舶チャーター、完全なプロジェクト管理が含まれ、侵食と性能向上に対抗しました。
性能効率と資産寿命延長への注力の高まり
風力発電所の所有者とサービスプロバイダーは、空力損失を削減し、タービン出力を向上させ、年間エネルギー生産を最大化するために、性能重視のメンテナンス戦略をますます採用しています。ブレード修理材料は、構造的な完全性を回復し、侵食による抗力を最小限に抑え、亀裂の進行を防ぐ上で重要な役割を果たし、運用効率を高め、サービス寿命を延ばします。予測保守、デジタル検査ツール、ドローンベースの監視システムの採用が進むことで、修理のスケジューリングと材料の利用が加速しています。この戦略的なシフトは、積極的なメンテナンスとライフサイクルの信頼性に向けたものであり、世界中の風力発電設備における先進的な複合修理材料の持続的な需要を促進しています。
主要なトレンドと機会
先進的な複合材料とナノ強化修理材料への移行
風力タービンブレード修理材料市場を形成する主要なトレンドは、高性能複合修理システムへの移行であり、ナノ強化コーティング、UV耐性エポキシ処方、ハイブリッド樹脂、カーボンファイバー補強ソリューションを含みます。これらの次世代材料は、優れた強度対重量性能、迅速な硬化、より高い疲労耐性、極端な運用条件下での接着耐久性の向上を可能にします。メーカーは、より長い検査間隔をサポートし、メンテナンスコストを削減するために材料の革新に投資しています。このトレンドはまた、技術パートナーシップ、カスタマイズされたブレード修理ソリューション、高速粒子侵食に耐えるよう設計されたスマート保護コーティングの統合においても大きな機会を生み出しています。
- 例えば、SikaのSikadur® Blade Repairは、風力タービンブレードの小さなラミネート欠陥やドライスポットを修理するための、速乾性の2成分エポキシ樹脂システムです。5°Cまでの温度でも30分という迅速な硬化時間を達成し、DNV GLの承認を受け、現場での使用に最適化されたパッケージングにより、タービンのダウンタイムを削減します。
持続可能でメンテナンス最適化された修理ソリューションへのシフトの増加
持続可能性と循環型ライフサイクル管理に対する業界の関心の高まりは、環境に配慮したブレード修理材料や低排出樹脂システムに強力な機会を生み出しています。市場参加者は、ESG目標や進化する環境規制に対応するため、リサイクル可能な複合修理ソリューション、バイオベースの接着剤、低VOCフォーミュレーションを開発しています。同時に、サービスモデルは、タービンのダウンタイムと労働集約度を最小限に抑えるモジュール型修理システムや迅速適用技術に向かってシフトしています。このトレンドは、運用効率とフィールドサービスの生産性を向上させるプレハブ強化パッチ、自動適用プロセス、モバイル修理キットの革新を加速させています。
- 例えば、Siemens Gamesaは、81メートルのオフショア風力タービンブレード「RecyclableBlade」を発表しました。これは、ガラス繊維、プラスチック、木材、金属を寿命終了時に穏やかな酸性溶液で効率的に分離し、他の産業で再利用できる特殊な樹脂を使用しています。
主要な課題
高い修理の複雑性と熟練労働力の不足
風力タービンブレード修理材料市場における主要な課題の一つは、複合ブレード修理に関連する高い技術的複雑性であり、構造接着、樹脂適用、繊維補強層、空力表面修復における専門的な知識が必要です。多くの地域では、訓練を受けた修理技術者の不足に直面しており、メンテナンスサイクルが長くなり、サービスコストが増加しています。ブレード設計の多様性、材料の互換性制約、気候制御された硬化環境の必要性が修理の実行をさらに複雑にしています。これらの運用上の障壁は、材料利用効率を制限し、特に遠隔の陸上および海上の場所で修理スケジュールを遅らせる可能性があります。
環境曝露リスクと高いメンテナンス物流コスト
砂の摩耗、塩水腐食、温度変動、雷による構造的ストレスなどの過酷な環境条件は、ブレードの損傷を加速させ、メンテナンス頻度を増加させ、修理作業における物流およびコスト関連の課題を生み出します。オフショアおよび遠隔地の風力発電所は、高い輸送、アクセス、安全コンプライアンスコストに直面し、これが総メンテナンス費用を大幅に引き上げ、材料選択の決定に影響を与えます。天候に依存する作業ウィンドウやタービンの高さに関連する安全リスクも修理効率を制約します。これらの要因は、パフォーマンスの信頼性と運用リスク管理、コスト最適化を多様な設置環境でバランスさせる必要があるため、市場の成長に継続的な課題を提示しています。
地域分析
北米
北米は、米国とカナダの大規模な風力発電所の設置基盤と老朽化したタービンの寿命延長プログラムへの注力により、風力タービンブレード修理材料市場で重要な地位を占めています。この地域は2024年に28.6%のシェアを占めており、強力なO&M投資、高風速回廊での頻繁なリーディングエッジ侵食修理、独立系サービスプロバイダーの拡大によって支えられています。再生可能エネルギーと再稼働イニシアチブへの政策支援が修理需要を加速させ続けており、大西洋沿岸での洋上風力開発が構造強化と侵食保護用途の材料消費をさらに強化しています。
ヨーロッパ
ヨーロッパは、ドイツ、デンマーク、スペイン、イギリスなどの国々での大規模な風力発電の長い運用歴史を反映し、風力タービンブレード修理材料市場で最も成熟し、メンテナンスが集中的な地域の一つです。この地域は2024年に31.4%のシェアを獲得しており、厳格な信頼性基準、確立されたO&Mフレームワーク、北海での洋上風力の加速展開によって推進されています。老朽化したタービンフリートの普及と高度な予測保全プログラムがエポキシシステム、ファイバー強化材、保護コーティングの必要性を強化し、持続可能性に焦点を当てた修理慣行が長寿命の複合修理材料の採用をさらに促進しています。
アジア太平洋
アジア太平洋は、中国、インド、日本、韓国、オーストラリアなどの国々が大規模な陸上および新興の洋上風力プロジェクトを拡大し続けているため、最も急成長している地域市場を表しています。この地域は2024年に26.9%のシェアを占めており、急速な容量追加、コストに敏感な修理戦略、タービン性能最適化への投資の増加によって支えられています。沿岸や砂漠環境でのブレード侵食の増加がリーディングエッジ保護材料と構造修理樹脂の需要を促進しています。政府が支援する再生可能エネルギー拡大プログラムと地域の修理サービスエコシステムの拡大が市場成長をさらに強化し、アジア太平洋を高ボリュームの修理材料消費の重要な目的地として位置付けています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、チリ、アルゼンチンでの風力発電の展開の増加とユーティリティ規模の設置の徐々な拡大により、風力タービンブレード修理材料市場での存在感を着実に強化しています。この地域は2024年に7.8%のシェアを占めており、メンテナンスコスト最適化への注力の増加と、変動する気候条件にさらされる運用タービンの改修プログラムの採用によって推進されています。地域のO&M請負業者の参加の増加と、構造修理におけるファイバー強化材と接着結合ソリューションの統合が市場拡大を支援し、将来の容量追加が材料需要をさらに刺激することが期待されています。
中東・アフリカ
中東・アフリカ地域は、南アフリカ、モロッコ、エジプト、サウジアラビア、新興の湾岸経済における新しい風力プロジェクトの設置により、風力タービンブレード修理材料市場において発展途上の市場として浮上しています。この地域は、再生可能エネルギーの多様化戦略への投資の増加と、砂、熱、砂漠の摩耗環境で稼働するタービンのメンテナンス要件の増加に支えられ、2024年に5.3%のシェアを記録しました。国際的なサービスパートナーへの依存の増加、専門的な耐食材料の開発、地域の修理能力の徐々な拡大が市場機会を強化していますが、インフラとスキルの不足が修理のタイムラインに影響を与え続けています。
市場セグメンテーション:
材料タイプ別
- エポキシ樹脂
- ポリエステル樹脂
- ビニルエステル樹脂
- 接着剤 & シーラント
- 繊維強化材(ガラス繊維、炭素繊維)
修理用途別
- リーディングエッジ保護 & 摩耗修理
- 表面亀裂 & 構造損傷修理
- 接着 & 再ラミネーション
- 雷撃修理
- 化粧 & 仕上げ修理
設置タイプ別
- 陸上風力タービン
- 洋上風力タービン
- ユーティリティ規模の風力発電所
- 小規模 & コミュニティ風力設置
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
風力タービンブレード修理材料市場の競争環境は、アクゾノーベルN.V.、PPGインダストリーズ社、シャーウィン・ウィリアムズ社、ヘンケルAG&Co. KGaA、3M社、ヘンペルA/S、ヨトゥンA/S、シカAG、テクノスグループOy、グリットホールディングAGなどの主要企業によって形成されています。市場は、エポキシシステム、接着剤、コーティング、繊維強化ソリューションにおける製品革新、耐久性のパフォーマンス、および適用効率によって駆動される強力な競争を特徴としています。企業は、陸上および海上の修理環境に合わせた高強度、速乾性、耐侵食性の材料の開発に注力し、風力発電所の運営者やO&Mサービスプロバイダーとのパートナーシップを通じてアフターマーケットの存在感を高めています。低VOC樹脂やリサイクル可能な複合修理ソリューションを含む持続可能性の取り組みが戦略的重要性を増しています。プレーヤーはまた、地域特有の流通ネットワーク、技術サポートサービス、およびデジタル検査の統合に投資し、修理の生産性とライフサイクルパフォーマンスを向上させています。継続的な研究開発投資、ポートフォリオの拡大、大型タービンプラットフォームとの能力調整が、この市場の競争的成長見通しを定義し続けています。
主要プレイヤー分析
- アクゾノーベル N.V.
- PPG インダストリーズ社
- シャーウィン・ウィリアムズ社
- ヘンケル AG & Co. KGaA
- 3M社
- ヨトゥン A/S
- ヘンペル A/S
- テクノス グループ Oy
- シカ AG
- グリット ホールディング AG
最近の展開
- 2024年11月、RESはデンマークの風力タービンブレードエンジニアリング専門企業であるBladenaを買収し、デジタル風力発電所ソリューションとブレードメンテナンス能力を強化しました。
- 2024年、Sunrez Corporationは、風力タービンブレードの修理用に特別に設計された非スチレン化、VOCフリーのUV硬化プリプレグ材料である7355ビニルエステル樹脂システムを発売しました。
- 2025年9月、ONYX Insightは風力ブレード専門企業ELEVEN-Iを買収し、ブレードモニタリングと構造健全性能力を強化し、タービン修理作業の予測保守を向上させました。
レポートのカバレッジ
この調査レポートは、材料タイプ、修理用途、設置タイプおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 風力タービンの運営者が寿命延長、改修、予防保全活動をますます優先するにつれて、市場は成長します。
- 老朽化したタービン艦隊の拡大に伴い、高度なエポキシシステム、接着剤、コーティング、繊維強化材料の需要が増加します。
- 洋上風力開発は、特殊な耐侵食性および海洋グレードの修理材料の消費を促進します。
- デジタル検査技術、ドローン、予測保全プラットフォームは、修理スケジュールと材料利用効率を向上させます。
- メーカーは、ダウンタイムを削減するために、速硬化、高強度、気候耐性の修理処方により多く投資します。
- 持続可能性の取り組みは、リサイクル可能な複合材料や低排出修理材料ソリューションの採用を促進します。
- 修理業者、OEM、材料供給業者間のグローバルな協力は、サービスの標準化と品質管理を強化します。
- 製造および修理サービスの地域的なローカリゼーションは、供給の回復力とコスト効率を向上させます。
- トレーニングプログラムと労働力開発の取り組みは、ブレード修理作業におけるスキルギャップの課題に対処します。
- ナノ強化コーティングとハイブリッド複合システムの継続的な革新は、性能と信頼性の結果を拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
風力タービンブレード修理材料市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、風力タービンブレード修理材料市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた風力タービンブレード修理材料市場のセグメントはどれですか?
風力タービンブレード修理材料市場の成長を促進している主な要因は何ですか?
風力タービンブレード修理材料市場の主要企業はどこですか?
2024年に風力タービンブレード修理材料市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 風力タービンブレード修理材料市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の風力タービンブレード修理材料市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,589 Million → 2032: USD 9,898.73 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 風力タービンブレード修理材料市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 風力タービンブレード修理材料市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における風力タービンブレード修理材料市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 風力タービンブレード修理材料市場市場の成長要因
- 3.3 風力タービンブレード修理材料市場市場の抑制要因および課題
- 3.4 風力タービンブレード修理材料市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 風力タービンブレード修理材料市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 風力タービンブレード修理材料市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、風力タービンブレード修理材料市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 風力タービンブレード修理材料市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 風力タービンブレード修理材料市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は風力タービンブレード修理材料市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 風力タービンブレード修理材料市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 風力タービンブレード修理材料市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 風力タービンブレード修理材料市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 風力タービンブレード修理材料市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新風力タービンブレード修理材料市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の風力タービンブレード修理材料市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の風力タービンブレード修理材料市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の風力タービンブレード修理材料市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の風力タービンブレード修理材料市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの風力タービンブレード修理材料市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の風力タービンブレード修理材料市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの風力タービンブレード修理材料市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 風力タービンブレード修理材料市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
