
構造断熱パネル市場の概要:
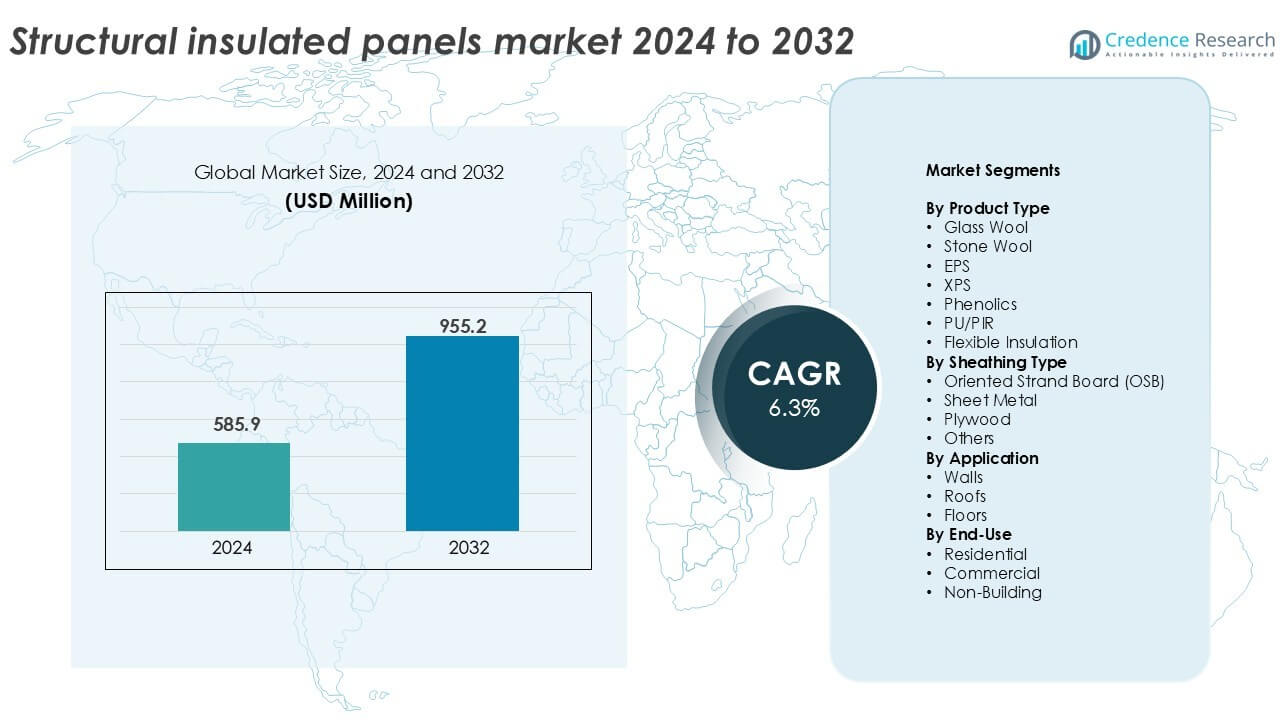
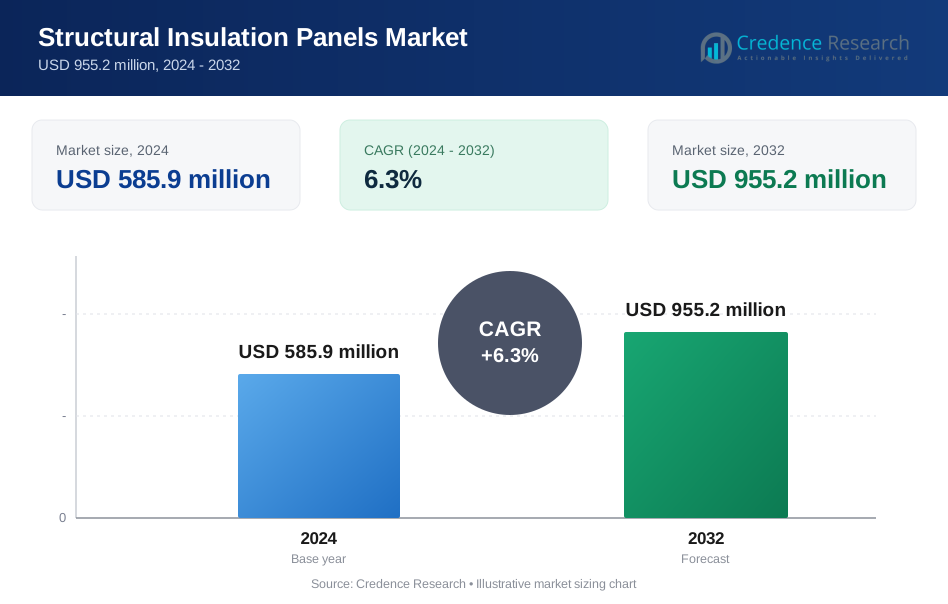
構造断熱パネル市場の規模は2024年に5億8,590万米ドルと評価され、予測期間中に年平均成長率6.3%で2032年までに9億5,520万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 構造断熱パネル市場規模 2024 | 5億8,590万米ドル |
| 構造断熱パネル市場、CAGR | 6.3% |
| 構造断熱パネル市場規模 2032 | 9億5,520万米ドル |
構造断熱パネル市場の洞察
- エネルギー効率の高い迅速な建設への需要の高まりが市場成長を促進し、厳格な建築基準、グリーン認証、住宅および軽商業プロジェクトにおけるプレハブおよびモジュラー建設方法の採用の増加に支えられています。
- PU/PIRパネルの使用が増加し、高い熱性能により35%以上のシェアを占め、壁用途が大きな表面カバーと断熱効率のニーズに支えられ、約45%のシェアで使用を支配しています。
- 競争環境には、Kingspan Group、Owens Corning、METECNOなどのグローバルリーダーが含まれ、製品の革新、能力拡張、持続可能な材料に焦点を当て、市場の地位を強化し、進化する建設基準に対応しています。
- 北米が約35%のシェアで市場をリードし、次いでヨーロッパが28%、アジア太平洋が約22%で、エネルギー規制、都市化、モジュラー住宅ソリューションの採用の増加により推進されています。
構造断熱パネル市場のセグメンテーション分析:
製品タイプ別
PU/PIRパネルは、2024年に35%以上の収益シェアを占め、構造断熱パネル市場を支配しています。強力な断熱性能、耐火性、軽量設計により、商業および住宅プロジェクトで広く採用されています。これらのパネルはまた、長期的なエネルギー効率を提供し、建物の運用コストを削減します。EPSパネルは、コストの利点と取り扱いの容易さから続きます。グラスウールとストーンウールは、耐火構造におけるニッチな用途を持っています。XPSとフェノールは、冷蔵および高湿度ゾーンでの需要が高まっています。柔軟な断熱材は、適応可能な形状を必要とするカスタム用途に限定されています。
- 例えば、Kingspanは商業用壁および屋根システム向けに0.022 W/m·Kの認定熱伝導率を持つPIRパネルを製造しています。
被覆材タイプ別
オリエンテッド・ストランド・ボード(OSB)は、2024年に40%以上の市場シェアを持つ主要なシース材です。OSBパネルは高い機械的強度、寸法安定性、さまざまな断熱コアとの互換性を提供します。そのコスト効率の良さと容易な入手性から、住宅建設での選択肢として好まれています。金属板シースは、湿気や害虫に対する耐性を求める産業構造で好まれます。合板シースは、荷重支持強度の向上が求められるプロジェクトで使用されます。繊維セメントや複合材などの他の材料は、持続可能性と耐久性を重視するプロジェクトで選択的に採用されています。
- 例えば、ウェスト・フレーザーは、荷重支持SIPアプリケーションに適合するEN 300およびAPA基準に準拠した構造用OSBパネルを製造しています。金属板シースは、湿気耐性を必要とする産業用建物に適しています。
用途別
壁の用途は依然として支配的なセグメントであり、2024年には構造断熱パネル市場シェアの45%以上を占めています。壁は大きなパネル表面積を必要とし、SIPが提供する断熱性、強度、迅速性の恩恵を最も受けます。急速な都市化、省エネ建築基準、迅速な建設の必要性がこの成長を促進しています。屋根の用途は、低エネルギー住宅や改修の需要に支えられて続きます。床の用途は小さなシェアを持っていますが、特にモジュラービルディングや熱橋削減が優先されるエコフレンドリーな住宅デザインで着実に成長しています。
主要な成長要因
省エネ建設への需要の高まり
省エネ建物への世界的なシフトは、構造断熱パネル(SIP)の採用を大きく促進しています。政府や規制機関は、熱性能と炭素排出削減を重視した厳しい建築基準を義務付けています。SIPは従来の材料に比べて優れた断熱性を提供し、LEEDやBREEAMのようなエネルギー認証基準を満たすのに役立ちます。その使用は、暖房および冷房負荷を低減し、住宅所有者や開発者の長期的なエネルギー費用を削減します。これは特に寒冷地や高性能建築プロジェクトにおいて重要です。ネットゼロエネルギー建物やパッシブハウス基準に関する認識が高まるにつれ、SIPはエネルギー漏れを減らし、建設期間を短縮し、室内快適性を向上させる能力からますます選ばれています。エネルギーコストのインフレも、商業および住宅セクターの両方が高断熱ソリューションに投資するよう促し、市場の勢いを増しています。この需要は、グリーン建設を促進する補助金やインセンティブによってさらに支えられています。
- 例えば、パッシブハウス研究所は、認定プロジェクトでSIPシステムが達成できる0.15 W/m²K以下のU値を達成する壁構造を指定しています。
プレハブおよびモジュラー建設の成長
世界の建設業界は、プレハブ化とモジュール技術の採用が増加する中で変革を遂げています。構造断熱パネルはこの変化にスムーズに適合し、工場での精密な製造、迅速な設置、労働力の削減を提供します。これらのパネルは、モジュールユニットの構造的な完全性を高め、一貫した断熱性能をサポートします。建設業者は、その軽量性と輸送の容易さから、モジュール住宅、学校、災害救援シェルターにSIPを好みます。プロジェクトの期間短縮、廃棄物の最小化、コスト削減が、モジュールプロジェクトにおける価値提案を強化します。都市の住宅不足が増加し、政府がより迅速なインフラ開発を推進する中で、プレハブ化のトレンドは加速しています。SIPはまた、いくつかの国で不足している熟練した現場労働力への依存を減らします。この建設方法の構造的進化は、先進国と新興市場の両方でのSIPの長期的な需要を強化します。
- 例えば、Enerceptは、標準的な住宅ユニットの構造シェルの設置を5日未満に短縮するSIPの設置タイムラインを報告しています。
住宅建設活動の増加
北米、ヨーロッパ、アジア太平洋地域での住宅建設の増加は、SIP市場の主要な成長促進要因です。単世帯住宅、手頃な価格の住宅、低層アパートの継続的な需要が、高い断熱性能を持つ材料の需要を増加させます。SIPは建設時間を短縮し、コスト効果の高い開発をサポートするため、厳しい予算と期限の下で運営する住宅建設業者にとって理想的です。米国とカナダでは、グリーンビルディングプログラムとエネルギー効率の高い材料を好む住宅所有者の嗜好がSIPの使用を加速させています。アジア太平洋地域では、人口増加と急速な都市化が大規模な住宅開発を刺激し、特に中国とインドで顕著です。住宅建設業者は、SIPの荷重支持能力と現代的なデザインレイアウトとの互換性を理由に、ますますSIPを選択しています。パンデミックもまた、断熱性と空気品質の向上した高性能住宅を求める消費者の嗜好に影響を与え、住宅プロジェクトでのSIP統合をさらに促進しました。
主要なトレンドと機会
持続可能な建築材料の採用
持続可能性は建設業界の中核的な焦点となりつつあり、構造断熱パネルにとって大きな機会を生み出しています。SIPは、材料の無駄を最小限に抑え、現場での排出を削減し、エネルギー効率を向上させることで、より環境に優しい建設に貢献します。メーカーは現在、リサイクル素材、バイオベースの樹脂、環境に優しい接着剤を使用して、より持続可能なパネルを生産しています。グリーン認証と環境製品宣言(EPD)は、環境に配慮したプロジェクトでのSIPの価値を高めます。カーボンニュートラルを目指す建設業者は、熱橋を制限する閉じた建物のエンベロープを持つSIPを好みます。さらに、パネルコンポーネントのリサイクル可能性は、循環経済の目標と一致しています。このトレンドは特にヨーロッパで顕著であり、グリーンディールやその他の気候規制が持続可能な建設ソリューションを支持しています。企業の不動産と公共インフラがESGに沿った建築戦略に向かう中で、SIPは拡張可能で持続可能な材料の代替を提供します。
- 例えば、Kingspanは断熱ボードにリサイクルされたPET素材を使用し、年間10億本以上のPETボトルを埋立地から逸らしています。
コールドチェーンインフラとオフサイト建物の拡大
構造断熱パネルは、冷蔵倉庫、食品加工ユニット、医薬品保管などのコールドチェーンインフラで、その優れた断熱性能からますます使用されています。eコマース、生鮮品貿易、ワクチン配送によって駆動される温度管理された物流の需要の高まりは、重要な成長機会を生み出します。SIPは、冷蔵施設内の温度の一貫性を維持し、エネルギー消費を削減します。同時に、移動式医療ユニット、一時的なシェルター、軍用住宅などのオフサイト建物も、組み立ての容易さと軽量さからSIPを採用しています。これらの用途は、迅速な設置、強力な断熱性、湿気への耐性を必要とし、これらはすべてSIPの強みです。世界的な物流ネットワークと緊急対応インフラが拡大し続ける中、SIPはこれらの特殊な建物において、速度、効率、断熱性の選択材料として浮上しています。
主要な課題
従来の材料と比較した場合の高い初期コスト
構造断熱パネル市場における主要な課題の一つは、従来の木材フレーミングや断熱システムと比較して、比較的高い前払いコストです。SIPは製造精度と管理された生産環境を必要とし、これが材料および輸送コストを増加させます。SIPに不慣れな建設業者は、専門的なトレーニングや設置サービスに追加の費用がかかる可能性があります。長期的なエネルギー節約が初期投資の一部を相殺するものの、購入価格の高さは、特にコストに敏感な市場では、予算を意識する開発者を思いとどまらせることがあります。住宅建設業者は、既に習熟している従来の方法を好み、SIPの採用を躊躇することがよくあります。価格に敏感な地域や低所得者向け住宅プロジェクトでは、前払いの費用が大量採用を制限します。この課題を克服するには、より強力なコスト意識キャンペーン、より良い設置トレーニング、スケーラブルな生産モデルが必要であり、これにより規模の経済を通じて単価を下げることができます。
限られた熟練労働力と設置の課題
理論上、SIPは建設を簡素化しますが、不適切な設置はその利点を損ない、訓練を受けた設置者の可用性が重要な問題となります。多くの地域では、建設労働力がSIPシステムに触れる機会が少なく、接合部のシール不良、不適切な固定、熱橋などのエラーを引き起こします。これらのミスは断熱性能を損ない、長期的な構造問題を引き起こします。正確なパネル切断、厳密な公差、耐候性シールの必要性は、熟練労働力や精密機器への依存を高めます。十分なトレーニングプログラムや認定設置者がいなければ、開発者はその利点にもかかわらずSIPを避けるかもしれません。建設における労働力不足は、この問題をさらに悪化させ、特に地方や発展途上地域で顕著です。この課題に対処するには、教育、認証、技術サポートへの業界全体の投資が必要であり、SIPが多様なプロジェクトタイプに正しく統合されるようにする必要があります。
地域分析
北アメリカ
北米は、2024年において構造断熱パネル市場で35%以上の収益シェアを持ち、リードしています。この地域は、省エネルギー建築物に対する高い需要、政府支援のグリーン建築コード、そしてプレハブ住宅の広範な使用から恩恵を受けています。アメリカ合衆国は、住宅建設とパッシブハウス設計におけるSIPの強力な採用により支配的です。カナダは、寒冷気候の用途と持続可能な建築材料に対する政府のインセンティブを通じて市場の成長を支えています。北米のSIPメーカーは、先進的な生産施設と有利な労働生産性からも利益を得ています。モジュラー住宅への関心の高まりが、住宅および軽商業部門の両方でこの地域のシェアをさらに押し上げています。
ヨーロッパ
ヨーロッパは、厳しい環境規制とEUグリーンディール目標に支えられ、2024年に構造断熱パネル市場の約28%のシェアを保持しています。ドイツ、イギリス、オランダなどの国々は、ゼロエミッションビルディングとエネルギーコードへのコミットメントにより採用をリードしています。SIPは住宅の改修、公営住宅、モジュラー教育施設で広く使用されています。需要は、原材料の革新とリサイクル基準の向上によって強化されています。プレハブの低エネルギー建築へのトレンドは、SIPの強みと一致しています。この地域はまた、循環経済の原則を強調し、強力な断熱性能と最小限の現場混乱を伴う持続可能な断熱材料を奨励しています。
アジア太平洋
アジア太平洋は、市場シェアの約22%を占めており、中国、日本、オーストラリア、インドが急成長を牽引しています。都市化の進展、インフラ開発、エネルギー保存の意識向上が、この地域でのSIP採用を促進しています。中国は、積極的な住宅およびグリーンビルディング政策により、ボリュームでリードしています。日本は、災害に強い構造に焦点を当て、モジュラーおよび迅速展開可能な建物にSIPを採用しています。オーストラリアは、遠隔地の住宅や持続可能な建設におけるSIPの使用を促進しています。インドの採用はまだ初期段階にありますが、プレハブおよび熱効率の高い材料に対する需要の増加が、都市住宅およびスマートシティプロジェクトにおけるSIPの長期的な成長を位置付けています。
ラテンアメリカ
ラテンアメリカは、構造断熱パネル市場で約7%の小さいながらも新興のシェアを持っています。ブラジルとメキシコは、政府の住宅プログラム、商業不動産の拡大、持続可能な建築慣行の認識向上により、地域の需要をリードしています。SIPを使用したプレハブ構造は、迅速な組み立てと熱的快適性が重要な災害多発地域や農村地域で地盤を築いています。しかし、高い初期費用と限られた地元の製造が課題となっています。エネルギー価格の上昇と手頃な価格の住宅の必要性により、コスト障壁が低下し、トレーニングが改善されるにつれて、この地域はSIPをより広く採用することが期待されています。
中東・アフリカ
中東・アフリカ地域は、2024年に構造断熱パネル市場の約5%を占めています。市場拡大は、特にUAEとサウジアラビアでのスマートシティ、モジュラー建設、グリーンビルディングへの投資の増加によって推進されています。過酷な気候条件は、熱絶縁とエネルギー効率のためにSIPの魅力を高めています。アフリカの都市住宅需要も、特に南アフリカとナイジェリアでの将来の市場成長を支えています。現在、認識とインフラの限界が広範な採用を抑制していますが、地域の持続可能な開発に焦点を当てたイニシアチブにより、予測期間中に市場は徐々に拡大する見込みです。
構造断熱パネル市場のセグメンテーション:
製品タイプ別
- グラスウール
- ストーンウール
- EPS
- XPS
- フェノール
- PU/PIR
- 柔軟な断熱材
シースタイプ別
- 配向性ストランドボード (OSB)
- 金属板
- 合板
- その他
用途別
- 壁
- 屋根
- 床
エンドユース別
- 住宅
- 商業
- 非建築
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
構造断熱パネル市場は、エネルギー効率の高い建築ソリューションに注力するグローバルメーカーと地域サプライヤーによって形成された競争環境を特徴としています。Kingspan Group、Owens Corning、METECNOなどの主要プレーヤーは、広範な製品ポートフォリオ、グローバルな流通ネットワーク、断熱技術の継続的な革新を通じて強力な地位を維持しています。これらの企業は、進化する建築基準と顧客の要求に応えるために、先進的な製造技術と持続可能な材料に投資しています。Enercept Inc.、Foard Panel Inc.、The Murus Companyのような中規模プレーヤーは、住宅および商業用途向けにカスタマイズされたパネルシステムと技術サポートを提供することで競争しています。生産能力の拡大、買収、パートナーシップなどの戦略的イニシアティブは、プレーヤーが市場での存在感を強化し、増大するプレハブ需要に対応するのを助けます。地域に特化した生産施設と応答性の高いサプライチェーンは、地域企業にニッチ市場での競争優位性を与えます。モジュラーでエネルギー効率の高い建設の需要が高まるにつれ、競争は熱性能、コスト効率、設置スピードを中心に激化し、市場全体での継続的な製品開発と差別化を促進しています。
主要プレイヤー分析
- Future Building of America
- Rautaruukki Corporation
- METECNO
- T Clear Corporation
- ACME PANEL
- Kingspan Group
- The Murus Company
- Eagle Panel Systems, Inc.
- Owens Corning
- Lattonedil Spa Milano
- Cornerstone Building Brands
- PFB Corporation
- Foam Laminates
- Enercept Inc.
- Foard Panel Inc.
最近の展開
- 2024年12月、AWIPはBellaraと共同でFASSADEを立ち上げ、幅広いシングルスキンメタルパネルに対応する多用途ソリューションを提供しました。Bellara Steel Siding製品はシステムに統合でき、舌と溝のジョイントを通して固定されたハットチャネルを使用して簡単に取り付けることができます。
- 2024年、スティーブ・ロザラム市長は、Hemsecの構造断熱パネル製造拠点でプレス機を正式に立ち上げました。この機械は最先端のパラダイムです。この画期的な技術は、建設セクターにおける重要なイノベーションと、特に社会的および手頃な価格の住宅分野でのネットゼロ構築環境の実現に向けたファブリックファーストアプローチを推進する位置にあります。
- 2022年6月、Owens Corningはフロリダに拠点を置く複合デッキ材および構造材のメーカーであるWearDeckを買収しました。この買収は、Owens Corningの耐候性デッキ材および木材製品のポートフォリオを強化し、商業および住宅用途における専門知識を拡大することを目的としています。
レポートのカバレッジ
この調査レポートは、製品タイプ、シースタイプ、用途、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩を探ります。市場成長に対する外部要因および世界経済の変化の影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- エネルギー効率の向上と持続可能な建設のトレンドにより、構造用断熱パネル市場は着実に成長すると予想されています。
- エネルギー効率の高い建築規制とインセンティブは、住宅および商業プロジェクト全体での採用を加速する主要な推進要因です。
- プレハブおよびモジュラー建設への関心の高まりは、迅速に設置できる熱効率の高いパネルシステムの需要を押し上げています。
- Kingspan Group、Owens Corning、METECNOのような主要企業は、断熱材の革新と製品のカスタマイズで市場をリードしています。
- 高い初期コストと新興経済国での認知度の低さが、構造用断熱パネルの全面的な採用を制約し続けています。
- 北米は35%のシェアで市場を支配しており、続いてヨーロッパが28%で、厳しいエネルギーコードとプレハブ住宅の成長が要因です。
- アジア太平洋地域は、中国と日本での都市拡張と建設の近代化により、最も成長が速い地域です。
- PU/PIRパネルは、優れた熱性能と耐久性により、35%以上の市場シェアで製品需要をリードしています。
- 壁の用途は、住宅プロジェクトでの気密性の高い耐荷重断熱材の需要に支えられ、約45%のシェアを占めています。
- コールドチェーンインフラとモジュラー型医療施設は、世界中のパネルメーカーに新たな成長機会を提供しています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
構造用断熱パネル市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、構造用断熱パネル市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた構造用断熱パネル市場のセグメントはどれですか?
構造用断熱パネル市場の成長を促進している主な要因は何ですか?
構造用断熱パネル市場の主要企業はどこですか?
2024年に構造用断熱パネル市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 構造断熱パネル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の構造断熱パネル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 585.9 million → 2032: USD 955.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 構造断熱パネル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 構造断熱パネル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における構造断熱パネル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 構造断熱パネル市場市場の成長要因
- 3.3 構造断熱パネル市場市場の抑制要因および課題
- 3.4 構造断熱パネル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 構造断熱パネル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 構造断熱パネル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、構造断熱パネル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 構造断熱パネル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 構造断熱パネル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は構造断熱パネル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 構造断熱パネル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 構造断熱パネル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 構造断熱パネル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 構造断熱パネル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新構造断熱パネル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の構造断熱パネル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の構造断熱パネル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の構造断熱パネル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の構造断熱パネル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの構造断熱パネル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の構造断熱パネル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの構造断熱パネル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 構造断熱パネル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
