
無人航空機(UAV)市場概要:
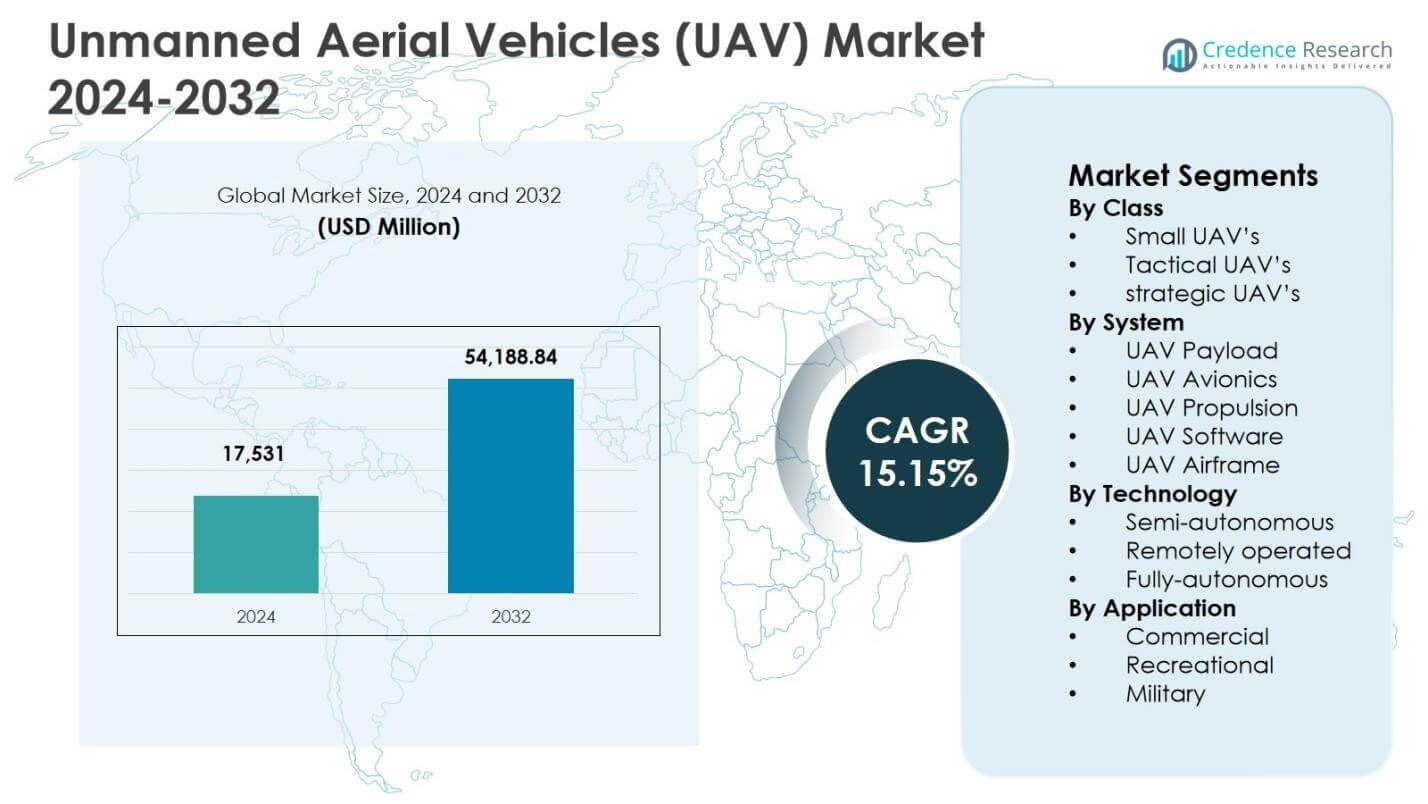
無人航空機(UAV)市場の規模は2024年に17,531百万米ドルと評価され、2032年までに54,188.84百万米ドルに達すると予測されており、予測期間中に15.15%のCAGRで拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 無人航空機(UAV)市場規模 2024 | USD 17,531 million |
| 無人航空機(UAV)市場, CAGR | 15.15% |
| 無人航空機(UAV)市場規模 2032 | USD 54,188.84 million |
無人航空機(UAV)市場の洞察
- 無人航空機(UAV)市場の成長は、防衛の近代化の進展、軍用UAVの調達の増加、および農業、エネルギー検査、建設、物流アプリケーションにおける商業利用の拡大によって推進されています。
- 無人航空機(UAV)市場の主要なトレンドには、自律型およびAI対応UAVの急速な採用、先進的なペイロードの統合、主要プレーヤーによる耐久性、安全な通信、マルチミッションプラットフォームへの注力の増加が含まれます。
- 無人航空機(UAV)市場に影響を与える市場の制約には、厳格な規制枠組み、空域管理の複雑さ、サイバーセキュリティリスク、および長距離運用に影響を与えるバッテリーの耐久性の制限が含まれます。
- 地域別では、北米が2024年に38.6%のシェアで無人航空機(UAV)市場をリードし、次いでアジア太平洋が29.4%、ヨーロッパが21.3%を占め、小型UAVが商業および防衛での広範な採用により46.8%のセグメントシェアでクラス別に支配しています。
無人航空機(UAV)市場のセグメンテーション分析:
クラス別
無人航空機(UAV)市場のクラス別セグメントは、小型UAVが2024年に46.8%の市場シェアを占めてリードしています。小型UAVは、監視、マッピング、農業、インフラ検査などの商業、防衛、民間アプリケーションでの広範な採用により支配しています。その調達コストの低さ、展開の容易さ、規制の柔軟性が採用を強くサポートしています。戦術UAVは、軍事情報、監視、偵察ミッションによって後に続き、戦略的UAVは、防衛の近代化プログラムの増加と国境を越えたセキュリティ要件によって支えられた長時間耐久性と高高度防衛作戦に役立っています。
- 例えば、DJIのAgras T10は、8リットルの散布タンクと5メートルの散布幅を備え、小規模から中規模の農場での正確な農薬や栄養素の適用をサポートし、1時間あたり最大15エーカーをカバーします。
システム別
システム別セグメントはUAVペイロードが支配しており、2024年に34.6%のシェアを持っています。ペイロードはミッション能力と運用価値を直接決定します。成長は、防衛および商業セクター全体での高解像度カメラ、LiDARセンサー、赤外線イメージング、電子戦ペイロードの需要増加によって促進されています。UAVアビオニクスとソフトウェアセグメントは、ナビゲーション、データ処理、AI対応の分析の進歩から恩恵を受けています。UAVのエアフレームと推進システムは、耐久性、航続距離、全体的なプラットフォーム効率を向上させる軽量複合材料と燃料効率の高い推進技術を通じて注目を集めています。
- 例えば、Phase OneのP5カメラは、128 MPセンサーと電子グローバルシャッターを備えた0.5 cmの精度を提供し、小型UAVでの歪みのない空中測量を実現します。
技術別
技術別セグメントは遠隔操作UAVが主導しており、2024年に51.2%の市場シェアを獲得しています。これは、確立された運用信頼性と規制の受け入れによって支えられています。これらのシステムは、防衛ミッション、国境監視、リアルタイムの人間の制御を必要とする商業検査タスクに不可欠です。半自律型UAVは、障害物回避とナビゲーション支援機能の改善により勢いを増し、完全自律型UAVは、人工知能、機械学習、エッジコンピューティングの進歩によって、物流、群操作、産業オートメーションでの採用が増加しています。
主要な成長要因
防衛の近代化と軍用UAV調達の増加
無人航空機(UAV)市場は、防衛の近代化プログラムの増加と世界的な軍事支出の増加から大きな利益を得ています。政府は、UAVの配備を、人的リスクを軽減し、持続的な状況認識を提供する能力から、情報収集、監視、偵察、戦闘ミッションのために優先しています。武装および長時間耐久のUAVは、有人航空機と比較して優れたコスト効率で国境監視、海上パトロール、対テロ作戦を可能にします。高度なセンサー、電子戦ペイロード、セキュアな通信システムの統合は、世界中の空軍および防衛機関でのUAVの採用をさらに強化しています。
- 例えば、ノースロップ・グラマンのRQ-4グローバルホークは、高高度偵察のために65,100フィートで31.5時間の耐久記録を樹立し、エンデューリング・フリーダム作戦やイラク自由作戦のようなミッションでの正確なターゲティングを支援しました。
商業および産業用途の拡大
商業および産業用途の急速な拡大は、無人航空機(UAV)市場の成長を強く促進しています。農業、エネルギー、建設、鉱業、物流などの産業は、精密な監視、資産検査、リアルタイムデータ収集のためにUAVにますます依存しています。UAVは、危険な環境での検査時間、労働コスト、安全リスクを削減することで運用効率を向上させます。作物の健康分析、パイプライン検査、風力タービンの監視、インフラ調査での使用が増加し、改良されたペイロード能力と高解像度の画像技術によって支えられています。
- 例えば、フェニックス・エア・アンマンはシェル・パイプライン・カンパニーと提携し、FAA BVLOSの免除の下で有人リスクを回避しながら、1日で320マイルのパイプラインを単一のUASで7.6飛行時間でパトロールし、リアルタイムデータを提供しました。
自律性とペイロードシステムにおける技術的進歩
自律性、人工知能、ペイロードシステムにおける継続的な技術的進歩は、無人航空機(UAV)市場の主要な成長促進要因となっています。強化された飛行制御アルゴリズム、障害物回避システム、AI対応の分析は、ミッションの精度と運用の信頼性を向上させます。軽量センサー、熱画像、LiDAR、通信ペイロードの開発は、防衛および民間部門でのUAVミッションの範囲を拡大します。バッテリー技術と推進システムの改善により、耐久性と航続距離がさらに向上し、長時間および複雑な運用環境での採用が広がっています。
主要なトレンドと機会
自律型およびAI対応UAVの採用拡大
自律型およびAI対応UAVの採用拡大は、無人航空機(UAV)市場における主要なトレンドと成長の機会を表しています。組織は、自動化された検査、倉庫在庫追跡、ラストマイル配送試験など、人間の介入を最小限に抑える必要があるアプリケーションに自律型UAVを展開しています。AI駆動のデータ処理は、リアルタイムの意思決定、物体認識、予測分析を可能にします。これらの能力は、迅速な状況認識と協調的なマルチUAV操作が重要なスマートシティ、防衛スウォーム作戦、災害対応において新たな機会を創出します。
- 例えば、シェブロンはパーセプトと提携し、パーミアン盆地とロッキー山脈の資産における安全検査のために自律型ドローンを展開しました。AIを搭載したPercepto AIMソフトウェアは、BVLOS飛行中に収集された視覚およびガスモニタリングデータを分析し、現場の人員なしで制御センターからの遠隔異常検出を可能にします。
物流と都市モビリティにおけるUAVの需要増加
物流と都市モビリティにおけるUAVの需要増加は、無人航空機(UAV)市場における長期的な強力な機会を生み出します。Eコマースの成長と迅速な配送の需要は、企業がUAVを利用した小包輸送や医療供給の配送を模索することを促進しています。都市の空中モビリティの概念やドローン回廊は、規制当局や都市計画者から注目を集めています。ナビゲーション、衝突回避、通信インフラの進展は、都市空域への安全な統合をサポートし、UAVを時間に敏感な物流や緊急サービスの効率的な解決策として位置づけています。
- 例えば、エアバスはシンガポールでSkywaysドローンの試験を行い、マリーナサウスピアから沖合の船舶M/V Pacific Centurionまで1.5 kgの3Dプリント消耗品をわずか10分で自律的に配送しました。
主要な課題
厳格な規制と空域管理の制約
厳格な規制の枠組みと空域管理の課題は、無人航空機(UAV)市場の成長を抑制しています。視界外操作、ペイロード制限、都市飛行を規定する規制は地域によって大きく異なり、オペレーターや製造業者にとってコンプライアンスの複雑さを生み出しています。長い承認プロセスは商業展開とイノベーションを遅らせます。航空交通の統合、衝突リスク、運用安全性に関する懸念は、特に人口密集地域での空域混雑や規制の厳しい監視が高い場合に、広範な採用をさらに制限します。
サイバーセキュリティリスクと限られた耐久性
サイバーセキュリティリスクと限られた耐久性は、無人航空機(UAV)市場における重要な課題です。UAVシステムは、特に防衛や重要インフラのアプリケーションにおいて、データの傍受、信号妨害、不正な制御に関連する脆弱性に直面しています。さらに、バッテリーの制限は、電動UAVの飛行時間とペイロード容量を制約し、長距離および連続運用に影響を与えます。これらの課題に対処するには、安全な通信プロトコル、妨害防止技術、次世代エネルギー貯蔵ソリューションへの大規模な投資が必要です。
地域分析
北米
北米は2024年に無人航空機(UAV)市場の38.6%を占め、強力な防衛支出、先進的な航空宇宙インフラ、UAV技術の早期採用によって牽引されています。米国は、軍事監視、戦闘作戦、国土安全保障のためのUAVの広範な展開により、地域の成長をリードしています。商業採用は、農業、エネルギー検査、建設監視、物流試験において堅調に推移しています。自律システム、AI対応ペイロード、安全な通信技術への継続的な投資は、市場の拡大をさらにサポートし、北米を世界で最も成熟し、イノベーション主導のUAV市場として位置づけています。
ヨーロッパ
ヨーロッパは2024年に21.3%の市場シェアを保持し、防衛の近代化プログラムの増加と、国境監視、環境モニタリング、インフラ検査におけるUAVの使用拡大に支えられています。フランス、ドイツ、イギリスなどの国々は、戦術的および戦略的UAVプログラムに多額の投資を行い、標準化された規制フレームワークを通じて商業用ドローンの統合を促進しています。スマートシティの取り組み、災害管理、再生可能エネルギー検査におけるUAVの需要増加が市場成長を強化しています。防衛機関とUAVメーカー間の協力が、軍事および民間用途における技術革新と地域の採用をさらに加速させています。
アジア太平洋
アジア太平洋は2024年に無人航空機(UAV)市場の29.4%を占め、防衛予算の増加、領土安全保障の懸念、ドローン技術の急速な商業化によって推進されています。中国、インド、日本、韓国は、軍事監視、産業検査、農業、物流での採用をリードしています。製造能力の拡大と国内UAV生産への政府支援が地域の競争力を高めています。精密農業、スマートインフラ、緊急対応におけるUAVの使用拡大と、自律飛行システムの進歩が、アジア太平洋地域全体での強力な成長を促進し続けています。
ラテンアメリカ
ラテンアメリカは2024年に4.6%の市場シェアを占め、農業、鉱業、石油・ガス検査、公共安全アプリケーションでのUAVの採用増加に支えられています。ブラジルやメキシコなどの国々は、作物監視、土地調査、環境評価のために積極的にUAVを展開しています。政府は、効率的な対応を改善するために、国境監視や災害管理にUAVをますます利用しています。規制の明確化とUAVシステムのコスト低下が商業採用を促進し、防衛投資の徐々な増加が、地域における民間および安全関連のUAVアプリケーションの安定した成長を支えています。
中東・アフリカ
中東・アフリカ地域は2024年に無人航空機(UAV)市場の6.1%を保持し、主に防衛および安全保障の要件によって推進されています。中東の国々は、地政学的緊張が続く中、監視、国境保護、戦闘作戦のためにUAVに投資しています。アフリカでは、農業、野生動物監視、鉱業、人道支援の配達におけるUAVの採用が増加しています。安全インフラを強化するための政府の取り組みと、石油・ガス検査におけるUAVの使用増加が地域の成長を支えていますが、規制の調和と技術インフラに関連する課題も存在します。
無人航空機(UAV)市場のセグメンテーション:
クラス別
- 小型UAV
- 戦術UAV
- 戦略UAV
システム別
- UAVペイロード
- UAVアビオニクス
- UAV推進
- UAVソフトウェア
- UAV機体
技術別
- 半自律型
- 遠隔操作型
- 完全自律型
用途別
- 商業用
- レクリエーション用
- 軍事用
地理別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
無人航空機(UAV)市場の競争環境は、General Atomics Aeronautical Systems Inc.、Northrop Grumman Corporation、Boeing、Lockheed Martin Corporation、Textron Inc.、AeroVironment, Inc.、Israel Aerospace Industries、SZ DJI Technology Co., Ltd.、およびThales Groupを含む主要企業によって形成されています。この市場は、防衛に特化したメーカーと商業用ドローンの専門家との間で強い競争を反映しており、企業は技術的差別化と運用の信頼性を強調しています。主要企業は、自律飛行、ペイロード統合、耐久性、安全な通信システムを強化するために研究開発に多額の投資を行っています。防衛請負業者は、政府契約を通じて長時間耐久、戦闘、監視用UAVに焦点を当てており、商業プレーヤーはスケーラビリティ、AI駆動のソフトウェア、コスト効率を優先しています。戦略的な協力、地域拡大、ポートフォリオの多様化は、持続的な革新と長期的な市場ポジショニングを支える中心的な戦略です。
主要プレイヤー分析
- タレスグループ (フランス)
- AeroVironment, Inc. (アメリカ)
- SZ DJI テクノロジー株式会社 (中国)
- ロッキード・マーティン・コーポレーション (アメリカ)
- パロットSA (フランス)
- イスラエル航空宇宙産業 (イスラエル)
- テクストロン・インク (アメリカ)
- ボーイング (アメリカ)
- ジェネラル・アトミクス・エアロノーティカル・システムズ・インク (アメリカ)
- ノースロップ・グラマン・コーポレーション (アメリカ)
最近の動向
- 2025年12月、Quantum SystemsはFERNRIDEを買収し、地上自律技術をUAV技術と統合してマルチドメインソリューションに拡大しました。
- 2025年11月、AndurilとEDGE GroupはUAEでのドローン販売を支援するためのパートナーシップを結び、無人システム展開における戦略的協力を示しました。
- 2025年2月、Tata ElxsiとGaruda Aerospaceは、インドでの国産UAV設計・開発のための卓越センターを設立するため、Aero India 2025でMoUを締結しました。
レポートの範囲
この調査レポートは、クラス、システム、技術、アプリケーションおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、技術の進歩が業界に与える影響を評価し、外部要因や世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供しています。
将来の展望
- 無人航空機(UAV)市場は、防衛および商業用途において自律およびAI対応システムの採用が増加するでしょう。
- 防衛部隊は、情報収集、監視、偵察、戦闘能力を強化するためにUAV艦隊を拡大し続けるでしょう。
- 農業、インフラ検査、エネルギー監視、建設測量における商業UAVの使用が増加するでしょう。
- バッテリー技術とハイブリッド推進システムの進歩により、UAVの耐久性と運用範囲が向上するでしょう。
- LiDAR、熱画像、マルチスペクトルセンサーなどの高度なペイロードの統合により、ミッションの多様性が拡大するでしょう。
- 規制の枠組みは、視界外操作と安全な空域統合をサポートするために進化するでしょう。
- UAVを利用した物流とラストマイル配送アプリケーションが都市部および遠隔地で注目を集めるでしょう。
- 群技術と協調的なマルチUAV操作が、防衛および産業用途でより一般的になるでしょう。
- サイバーセキュリティと安全な通信ソリューションが、UAVの運用とデータの整合性を保護するためにより注目されるでしょう。
- 新興市場は、監視、農業、公共安全UAVの展開への投資の増加を通じて成長に貢献するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
無人航空機(UAV)市場の現在の市場規模はどれくらいで、2032年の予測規模はどれくらいですか?
2024年から2032年の間に無人航空機(UAV)市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた無人航空機(UAV)市場のセグメントはどれですか?
無人航空機(UAV)市場の成長を促進している主な要因は何ですか?
無人航空機(UAV)市場の主要企業はどこですか?
2024年に無人航空機(UAV)市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 無人航空機(UAV)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の無人航空機(UAV)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 17,531 million → 2032: USD 54,188.84 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 無人航空機(UAV)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 無人航空機(UAV)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における無人航空機(UAV)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 無人航空機(UAV)市場市場の成長要因
- 3.3 無人航空機(UAV)市場市場の抑制要因および課題
- 3.4 無人航空機(UAV)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 無人航空機(UAV)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 無人航空機(UAV)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、無人航空機(UAV)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 無人航空機(UAV)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 無人航空機(UAV)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は無人航空機(UAV)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 無人航空機(UAV)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 無人航空機(UAV)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 無人航空機(UAV)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 無人航空機(UAV)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新無人航空機(UAV)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の無人航空機(UAV)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の無人航空機(UAV)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の無人航空機(UAV)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の無人航空機(UAV)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの無人航空機(UAV)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の無人航空機(UAV)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの無人航空機(UAV)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 無人航空機(UAV)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
