
市場概要:
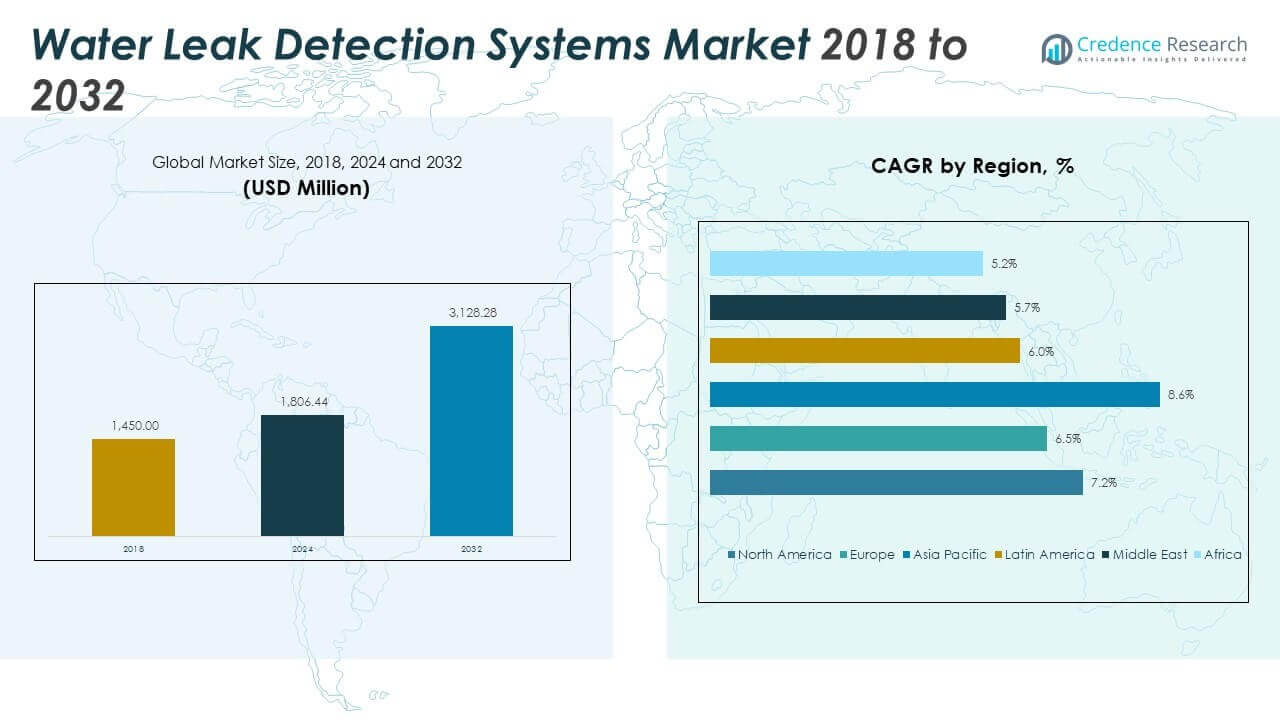
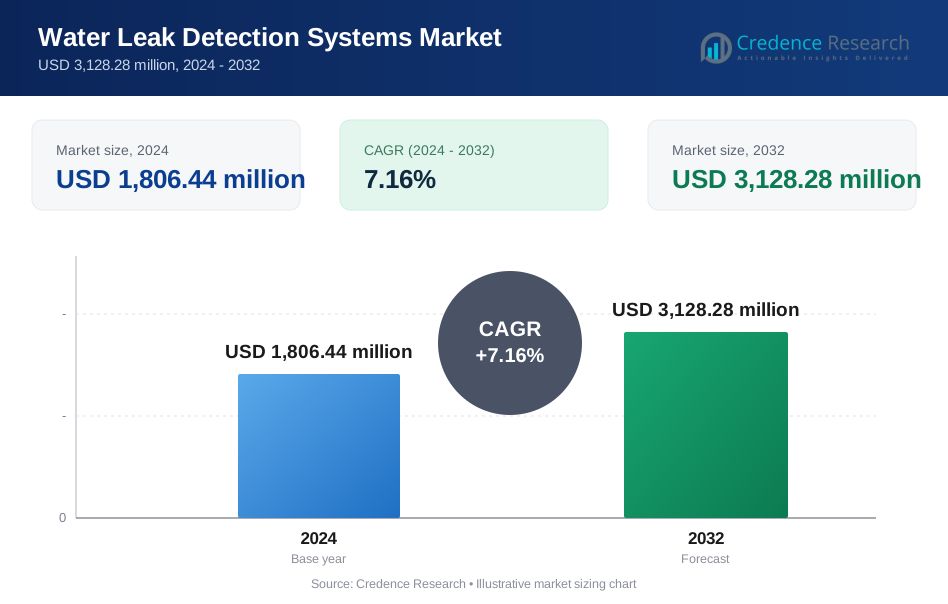
水漏れ検知システム市場の規模は、2018年に14億5,000万米ドルと評価され、2024年には18億6,440万米ドルに成長し、2032年までに31億2,828万米ドルに達すると予測されており、予測期間中のCAGRは7.16%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の水漏れ検知システム市場規模 | 18億6,440万米ドル |
| 水漏れ検知システム市場、CAGR | 7.16% |
| 2032年の水漏れ検知システム市場規模 | 31億2,828万米ドル |
市場は、水害コスト、資産の安全性、インフラの耐久性に対する意識の高まりによって推進されています。建物の所有者や施設管理者は、ダウンタイムを最小限に抑え、構造的損害を防ぎ、安全基準を遵守するために、漏水検知システムをますます導入しています。スマートビルディングの普及とIoTプラットフォームの統合により、監視の精度、応答性、利便性が向上しました。保険会社は、請求を減らすためにシステムの使用を奨励しています。特に商業および住宅セクターでの建設活動の増加により、これらのソリューションの適用範囲が拡大し続けています。
地域的には、北米が初期採用の高さ、強力な規制の施行、データセンターや公共インフラからの需要により支配しています。ヨーロッパは、老朽化したインフラやエネルギー効率の高い建物への投資で続いています。アジア太平洋地域は、都市の拡大、スマートシティプロジェクト、中国、インド、東南アジアでの不動産開発の増加により成長をリードしています。ラテンアメリカ、中東、アフリカは、主要都市でのユーティリティの近代化プログラムや新興建設プロジェクトによって徐々に進展しています。
市場の洞察:
- 水漏れ検知システム市場は、2018年に14億5,000万米ドルと評価され、2024年には18億6,440万米ドルに達し、2032年までに31億2,828万米ドルに達すると予測されており、CAGRは7.16%で、積極的な水モニタリングソリューションに対する強い長期需要を反映しています。
- 北米は2024年に約38.02%のシェアで市場をリードし、早期の技術採用、強力な保険の影響、商業ビル、データセンター、自治体インフラへの高い導入が要因となっています。
- ヨーロッパは約27.46%のシェアで続き、厳しい水資源保護規制、老朽化したパイプラインインフラ、スマートビルディングへの継続的な投資に支えられています。一方、アジア太平洋地域は急速な都市化とスマートシティプログラムにより約22.59%を占めています。
- アジア太平洋地域は最も成長が速い地域として浮上し、2024年には約22.59%のシェアを占め、大規模な建設活動、自治体の水道設備のアップグレード、中国、インド、東南アジアでのIoTベースの漏水検知の採用増加が要因です。
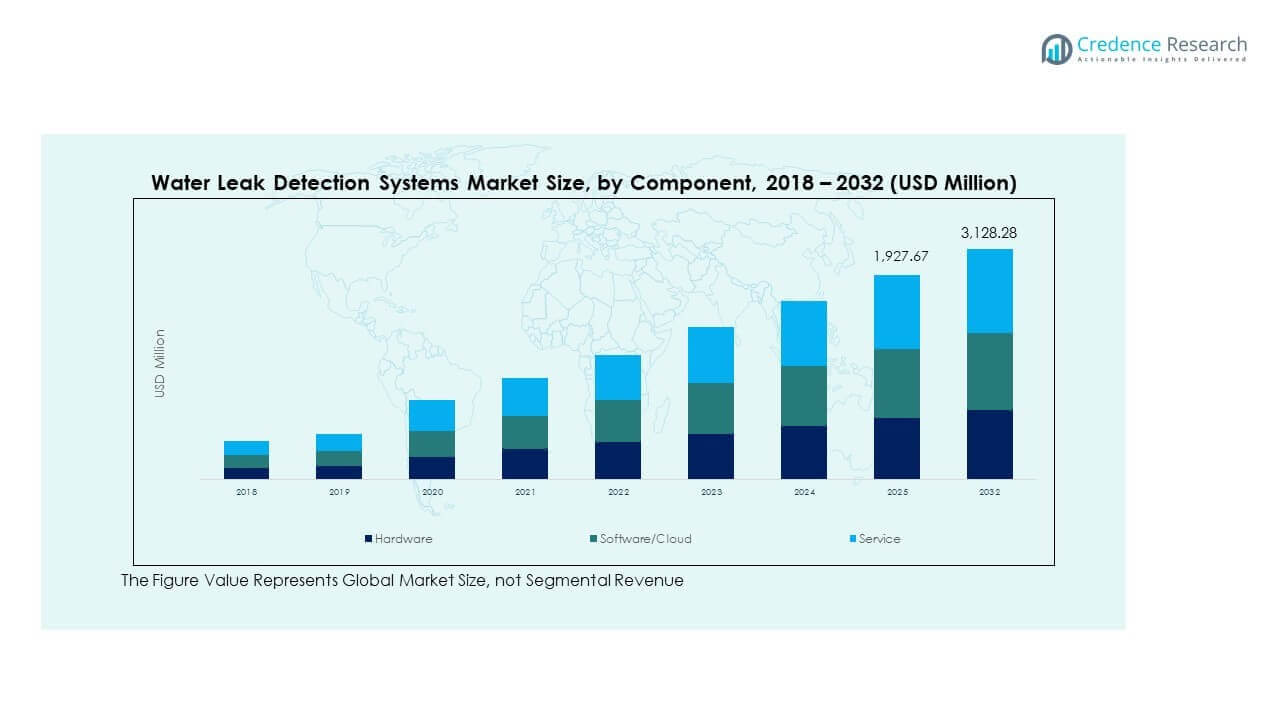
- コンポーネント別では、ハードウェアが市場の約45%を占め、センサーの広範な導入が要因となっています。一方、ソフトウェア/クラウドとサービスが合わせて約55%を占め、リアルタイムモニタリングプラットフォームと管理された検知サービスの需要増加を反映しています。
市場の推進要因:
未検出の水漏れが物件に与える経済的影響の増大
水漏れは建物に高額な修理と交換費用をもたらします。物件所有者は損害を抑えるために早期検知を求めています。施設管理者は損失防止戦略に注力しています。このニーズから水漏れ検知システム市場は注目を集めています。システムはオフィスや小売スペースのダウンタイムを減少させます。早期警報は電気設備や構造資産を保護するのに役立ちます。住宅ユーザーもカビや健康リスクを恐れています。保険チームは予防的な設置を推進しています。コスト回避が安定した需要を支えています。漏水によるダウンタイムはビジネスの継続性やサービス提供を妨げます。漏水が長期間未検出のままだと資産の減価償却が加速します。
商業ビルとデータ集約型施設の急速な拡大
商業建設は都市中心部で続いています。オフィスは信頼性の高い水管理システムを必要としています。病院は清潔で途切れない水供給に依存しています。データセンターは冷却室とサーバールームを保護しています。漏水検知は運用の継続性を確保します。施設チームはシステムの信頼性を優先しています。大規模キャンパスは集中モニタリングツールを必要としています。資産保護が調達決定を促します。インフラの成長が採用レベルを維持します。ホテルや空港もサービス停止を避けるために積極的な漏水システムに投資しています。コワーキングスペースの成長が新しい都市ゾーンでのシステム需要を増加させています。
- 例えば、MoenのFloスマートウォーターモニターは、施設内のどこでも問題を検出するために圧力と流量を継続的に追跡し、ユーザーに警告を発したり、自動的にシャットオフして損害を防ぎます。
水効率と資源管理政策に対する政府の注力
当局は水の節約ルールを施行しています。自治体は配水損失を削減することを目指しています。建築基準には水の安全基準が含まれています。コンプライアンスはシステムの設置を促進します。公共プロジェクトは漏れ監視ツールを指定しています。政策の圧力は開発者の意識を高めます。公共事業体はアカウンタビリティを向上させるために監視を採用しています。規制は長期的な需要に影響を与えます。政策支援は市場の安定性を強化します。資金プログラムは学校、病院、コミュニティビルでの採用を促進します。国家の水損失目標は、拡張可能な検出システムへの自治体の投資を促進します。
リスク削減措置における保険提供者の役割の高まり
水害の請求は保険会社に大きな影響を与えます。リスク評価チームは検出システムを推奨します。商業保険は保護された物件を好みます。保険料の特典が購買行動に影響を与えます。保険会社は継続的な監視ソリューションを好みます。損失防止ガイドラインは設置を導きます。住宅保険もリスク意識を反映しています。予防は請求頻度を減少させます。保険の整合性は採用の成長を支えます。主要な保険会社は、認定された漏れシステムに対してリベートや保険料の減額を提供しています。アンダーライターは検出システムを物件リスクスコアリングの重要な部分と見なしています。
- 例えば、LexisNexis Risk Solutionsは、Flo by Moenを装備した住宅が水害の請求を大幅に減少させ、スマート水シャットオフデバイスのユーザー間で請求頻度の低下を支持する傾向が観察されたと報告しています。この傾向は、積極的な損失防止のための継続的な水監視に対する保険会社の関心と一致しています。
市場動向:
ソフトウェア駆動の監視プラットフォームの採用増加
ベンダーはシステム全体でソフトウェア機能を拡張しています。ダッシュボードはシステムの集中可視性を提供します。ユーザーはデジタルインターフェースを通じてアラートを追跡します。ソフトウェアはシステム制御の精度を向上させます。報告ツールはコンプライアンスのニーズをサポートします。施設チームはデータアクセスを重視します。プラットフォームのアップグレードはユーザーエクスペリエンスを向上させます。ソフトウェアは重要な差別化要因となります。デジタルツールは購買嗜好を再形成します。他の建物システムとの相互運用性は全体的な制御を強化します。頻繁なソフトウェアの更新は拡張性とセキュリティを向上させます。
コンパクトで目立たない検出デバイスの需要増加
ユーザーは低可視性のハードウェアデザインを好みます。コンパクトなセンサーは現代のインテリアに適しています。美的な懸念が住宅需要に影響を与えます。目立たないデバイスは建物のレイアウトに溶け込みます。小型の形状は設置を容易にします。設計者は建設中にセンサーを統合します。メーカーは小型化に注力しています。省スペースデザインは受け入れられています。視覚的なシンプルさがトレンドとなっています。 新しいデザインには、迅速な展開のための接着剤取り付けセンサーが含まれています。構造変更を必要としないプラグアンドプレイ形式の需要が増加しています。
- 例えば、Honeywell ESSERのIQ8Quad検出器は、48ユニットまでのループをサポートし、統合されたアラームデバイスを備え、現代のインテリアデザインに適した目立たない設置を可能にし、厳しい安全要件に準拠しています。
マルチゾーンおよび拡張可能な検出アーキテクチャの成長
大規模な建物にはゾーンレベルの監視が必要です。スケーラブルなシステムは拡張のニーズをサポートします。施設管理者は柔軟なレイアウトを求めています。マルチゾーン制御は障害の分離を改善します。拡張には完全な交換が必要ありません。モジュラーデザインは企業の購入者を引き付けます。キャンパスはスケーラブルなカバレッジの恩恵を受けます。システムの柔軟性が重要性を増しています。アーキテクチャデザインが選択に影響を与えます。ホテル、病院、空港はスケーラブルなセットアップの採用をリードしています。エンタープライズグレードのシステムは現在、数百のゾーンをサポートしています。
ベンダー管理の監視とサービスモデルの好み
エンドユーザーは運用負担の軽減を求めています。ベンダーは管理された監視サービスを提供します。外部委託の監視は応答速度を向上させます。サービスモデルは内部スタッフの必要性を減らします。長期契約はシステムの維持を保証します。商業ユーザーは予測可能なコストを重視します。ベンダーは顧客との関係を強化します。サービス主導の販売はリテンションを増加させます。ビジネスモデルは進化し続けています。管理モデルはクライアント側の処理なしでリアルタイム分析を可能にします。プロバイダーは24/7のサポートとプロアクティブなメンテナンスアラートを提供します。
- 例えば、Honeywell ESSERシステムはWINMAGスーパーバイザーソフトウェアと統合し、最大10,000件のイベントを保存し、ローカルクライアント処理に依存せずにリモート監視と履歴イベントのレビューを可能にします。
市場の課題分析:
高いシステムの複雑さと熟練した技術サポートの必要性
高度なシステムには適切なキャリブレーションが必要です。インストールには訓練を受けた専門家が必要です。設定エラーはシステムの精度を低下させます。誤警報はユーザーの信頼に影響を与えます。メンテナンスには技術的な専門知識が必要です。小規模ユーザーには熟練したスタッフが不足しています。トレーニングは運用コストを増加させます。技術的な障壁が採用を遅らせます。複雑さは依然として主要な課題です。
住宅セグメントにおける認識の限界とコスト感度
多くの住宅所有者は漏れのリスクを過小評価しています。予算の制約が購入決定に影響を与えます。低コストの代替品が注目を集めます。認識プログラムは限られたままです。インストールコストが普及を妨げます。利益を実現するには時間がかかります。価格感度が浸透を遅らせます。教育のギャップが残ります。住宅需要は徐々に増加しています。
市場の機会:
スマートビルディングと自動化された施設管理システムとの統合
スマートビルディングは接続された監視ツールを採用しています。漏れ検知はビルディングコントロールと統合されます。中央システムは運用効率を向上させます。自動化は迅速な対応をサポートします。開発者は設計段階でシステムを含めます。施設プラットフォームは統一管理を可能にします。デジタルビルディングが新たな需要を生み出します。統合は長期的な機会を創出します。スマートインフラストラクチャが成長をサポートします。
新興経済における強力な建設とインフラ開発
都市の成長が建設活動を加速させます。新しい建物は予防技術を採用します。開発者は資産保護に焦点を当てています。水漏れ検知システム市場はこの変化から利益を得ます。新興地域は水道ネットワークをアップグレードします。商業ハブは急速に拡大しています。インフラプログラムを通じて認識が向上します。地元のベンダーがパートナーシップを結びます。新興市場は強力な拡大の可能性を提供します。
市場セグメンテーション分析:
水漏れ検知システム市場は、コンポーネント、エンドユーザー、技術、用途に基づいていくつかの明確なセグメントに分かれています。
コンポーネント別では、ハードウェアは、大規模なインフラにおけるセンサーの広範な展開により支配的です。ソフトウェア/クラウドは、リアルタイムデータダッシュボード、分析、統合機能により勢いを増しています。設置や保守を含むサービスは、長期的なシステム性能をサポートし、商業および自治体の購入者にとって重要です。
- 例えば、Mueller Systemsのソリッドステートメーター(SSM)は、超音波計測用に5/8″から2″のサイズで8桁の詳細データを提供し、ソフトウェア/クラウドソリューションは、リアルタイムデータダッシュボード、分析、統合機能により監視と意思決定を強化しています。
エンドユーザー別では、石油・ガスが高リスク・高価値資産の継続的な監視を必要とするためリードしています。水道事業者は、無収水削減目標により続きます。製造施設は生産停止を避けるために検知システムを採用し、建設業者はスマートビルディングプロジェクトに漏水システムを統合しています。
- 例えば、Pepperl+Fuchsの超音波センサーは、過酷な環境での信頼性の高い長距離物体検知をサポートするために、産業用途で最大10,000 mmの検知範囲を提供します。
技術別では、埋設パイプライン検査には音響法が依然として好まれています。スマートメーターと流量/圧力ベースの検知は、ユーティリティ規模のアプリケーションに役立ちます。IoT対応システムは、スマートビルディングやリモート監視のために急速に成長しています。赤外線技術は、HVACや閉所検査などの特殊な用途をサポートします。
用途別では、商業ビルは早期検知とコスト回避の必要性から強い採用を見せています。住宅用途はスマートホーム統合と共に成長しています。工業施設はマルチゾーンサポートを備えた高性能システムを要求しています。公共インフラのアップグレードと規制イニシアチブにより、自治体の用途は引き続き増加しています。
セグメンテーション:
コンポーネント別
- ハードウェア
- ソフトウェア/クラウド
- サービス
エンドユーザー別
- 石油・ガス
- 水道事業者
- 製造業
- 建設業
技術別
- 音響
- スマートメーター
- 流量/圧力
- IoT
- 赤外線
用途別
- 商業
- 住宅
- 工業
- 自治体
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北アメリカの水漏れ検知システム市場の規模は、2018年に5億5,782万米ドルから2024年に6億8,698万米ドルと評価され、2032年までに11億8,813万米ドルに達すると予測されており、予測期間中のCAGRは7.2%です。北アメリカは2024年に世界市場シェアの約38.02%を占めました。早期の技術採用と厳しい建築基準の恩恵を受けています。アメリカはデータセンターの拡張とスマートインフラを通じて需要を牽引しています。商業および自治体のセクターは、クラウドベースの検知と自動シャットオフシステムに投資しています。保険会社は住宅市場での採用に影響を与えています。カリフォルニアとテキサスの水道事業者はスマートメーターを展開しています。カナダも都市の水ネットワークに音響および圧力ベースのシステムを採用しています。リスク防止政策により需要は着実に増加しています。
ヨーロッパ
ヨーロッパの水漏れ検知システム市場の規模は、2018年に4億1,296万米ドルから2024年に4億9,600万米ドルと評価され、2032年までに8億1,508万米ドルに達すると予測されており、予測期間中のCAGRは6.5%です。ヨーロッパは2024年に市場の27.46%を占めました。持続可能性目標によって強い勢いを示しています。ドイツ、フランス、イギリスの老朽化したインフラが高いシステム需要を支えています。規制機関はユーティリティ全体で漏水目標を施行しています。EU資金によるスマートシティプロジェクトが漏水検知を統合しています。中央ヨーロッパの製造拠点は産業システムを採用しています。商業ビルは厳しい資産保護基準に従っています。クラウドプラットフォームはオフィススペース全体で注目を集めています。エネルギーおよび建物システムとの統合が販売を促進しています。ヨーロッパは安定した成熟市場として残っています。
アジア太平洋
アジア太平洋の水漏れ検知システム市場の規模は、2018年に3億1,175万米ドルから2024年に4億7,798万米ドルと評価され、2032年までに7億8,927万米ドルに達すると予測されており、予測期間中のCAGRは8.6%です。アジア太平洋は2024年に世界シェアの22.59%を占めました。急速な都市化とスマートインフラの拡大により成長をリードしています。中国とインドは自治体の水道設備に多額の投資を行っています。スマートメーターとIoTベースのシステムは新しい建物で広く展開されています。日本は産業オートメーションゾーンで強い需要を示しています。東南アジアは住宅プロジェクトでワイヤレスソリューションを採用しています。活発な不動産活動が継続的な需要を生み出しています。政府支援のスマートシティイニシアチブが調達を促進しています。地域のベンダーは手頃な価格のソリューションを提供しています。アジア太平洋は将来の潜在力でリードし続けています。
ラテンアメリカ
ラテンアメリカの水漏れ検知システム市場の規模は、2018年に7,540万米ドル、2024年に9,283万米ドルと評価され、予測期間中に年平均成長率6.0%で2032年には1億4,662万米ドルに達すると予想されています。ラテンアメリカは2024年の市場の5.14%を占めました。ブラジルとメキシコが大部分の設置を推進しています。工業地帯はコスト管理のために漏れシステムを採用しています。水道事業者は老朽化したインフラの課題に直面しています。圧力監視システムは漏水削減プログラムを支援します。コロンビアとチリのスマートシティパイロットが認識を促進しています。公共部門の投資は中程度にとどまっています。インフラのアップグレードがシステム統合の機会を増やしています。地元企業は低コストの導入のためにパートナーシップを形成しています。中規模都市では着実な改善が見られます。
中東
中東の水漏れ検知システム市場の規模は、2018年に5,075万米ドル、2024年に5,888万米ドルと評価され、予測期間中に年平均成長率5.7%で2032年には9,105万米ドルに達すると予想されています。2024年の市場シェアは3.26%でした。市場は水資源保護の必要性とともに成長しています。湾岸諸国は極端な水不足に直面しています。政府の指令が早期採用を促進しています。UAEとサウジアラビアのスマートインフラが需要を押し上げています。エネルギーおよび建設部門が投資を促進しています。ホテルや商業施設がスマートメーターを導入しています。石油・ガスプラントはリアルタイム検知システムを実施しています。グローバルベンダーとのパートナーシップが技術アクセスを増やしています。官民のイニシアチブが拡大を続けています。
アフリカ
アフリカの水漏れ検知システム市場の規模は、2018年に4,133万米ドル、2024年に6,377万米ドルと評価され、予測期間中に年平均成長率5.2%で2032年には9,813万米ドルに達すると予想されています。アフリカは2024年の世界全体の3.53%を占めました。この地域は初期採用段階にあります。南アフリカとケニアの都市ユーティリティが導入をリードしています。老朽化したシステムによる水損失が緊急性を生んでいます。国際援助がパイロットインストールを支援しています。スマート住宅プロジェクトで需要が増加しています。認識向上キャンペーンが採用を改善しています。限られた予算が民間部門の成長を制約しています。地元ベンダーはスケーラブルなソリューションを模索しています。インフラ開発により市場の潜在能力が向上しています。
主要プレイヤー分析:
競争分析:
水漏れ検知システム市場は、グローバルな技術提供者と専門的なソリューションベンダーの混在が特徴です。主要プレイヤーは、製品の信頼性、システムの精度、ポートフォリオの幅広さで競争しています。大企業は強力な研究開発能力を活かし、統合されたハードウェアとソフトウェアプラットフォームを提供しています。多くはスマートセンサー、クラウドダッシュボード、自動シャットオフ機能に注力しています。ユーティリティや建設会社との戦略的パートナーシップが市場での存在感を強化します。企業は、設置と長期的なメンテナンスをサポートするためにサービス提供を拡大しています。価格戦略は住宅および小規模商業セグメントで重要な役割を果たします。地域プレイヤーは、コスト効率が高くスケーラブルなソリューションを提供することで競争しています。ブランドの評判は、産業および自治体プロジェクトでの調達決定に影響を与えます。技術の変化が速いため、革新サイクルは短いままです。競争圧力により、ベンダーは使いやすさと相互運用性の向上を求められています。市場は、頻繁なコラボレーションとターゲットを絞った買収によって適度な統合を示しています。
最近の展開:
- 2025年5月、ハネウェル・インターナショナル社は、熱伝導率検出を使用して50ppm(パーツ・パー・ミリオン)ほどの微小な水素漏れを検出するセンサーである水素漏れ検出器(HLD)を発売しました。このソリューションは、水関連の産業システムに適用可能で、リアルタイムの安全性をサポートし、水素エネルギーインフラを支援します。
- 2025年5月、リークトロニクスは、住宅および商業施設での正確な位置特定を可能にする独自技術を備えたLT-2000漏れ検出機器キットを発売しました。このキットには、困難な環境に対応するツールが含まれており、トレーニング、5年間の保証、サポートが付属しています。
- 2025年2月、LAIIERはコックス・エンジニアリングと提携し、後者のポートフォリオにワイヤレスSevern WLD™漏れ検出ソリューションを統合し、ボストンおよび東海岸全体の商業不動産および施設管理のためのスマートな漏れ防止を強化しました。
- 2024年1月、ABBは、リアルタイムの水質監視用の光学センサー技術を専門とするカナダの企業リアルテックを買収し、水漏れ検出システム市場におけるスマートな水管理ポートフォリオを強化しました。この取引により、ABBは高度な光学センサーを通じて持続可能な水ソリューションの能力を強化し、世界的な水管理需要の中で成長の位置を確保しました。
レポートのカバレッジ:
この調査レポートは、コンポーネント、エンドユーザー、技術、アプリケーションに基づく詳細な分析を提供します。主要な市場プレーヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションを詳細に説明します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術の進歩を探り、外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- スマートインフラプロジェクトへの投資の増加により、IoT対応の漏水検知システムの需要が高まります。
- AIと予測分析の統合により、大規模施設管理者の意思決定が再構築されると予想されます。
- 公共事業体や自治体は、古い配管での非収益水損失を削減するために採用を拡大します。
- ハードウェアのアップグレードは、より簡単に展開できるようにマルチゾーンセンサーとバッテリー駆動のワイヤレスモデルに焦点を当てます。
- サービスベースのモデルと管理された監視契約は、商業および産業クライアントにとって重要になります。
- 政府の義務と水資源保護政策は、新しい建設プロジェクトでの設置を加速させます。
- クラウドベースのプラットフォームは、リアルタイムのアラート、システム診断、およびコンプライアンス報告において重要な役割を果たします。
- アジア太平洋地域は、都市化の進展と急速なスマートシティ開発により、最も成長が速い地域であり続けます。
- 保険に裏付けられたリスク軽減戦略は、漏水検知製品の住宅での採用を促進します。
- 製品の革新は、コンパクトなデザイン、マルチテクノロジーの統合、長いバッテリー寿命に焦点を当てます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
水漏れ検出システム市場の現在の市場規模はどれくらいで、2032年の予測市場規模はどれくらいですか?
2024年から2032年の間に、水漏れ検知システム市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた水漏れ検出システム市場のセグメントはどれですか?
水漏れ検知システム市場の成長を促進している主な要因は何ですか?
水漏れ検知システム市場の主要企業はどこですか?
2024年に水漏れ検出システム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 水漏れ検知システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の水漏れ検知システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,806.44 million → 2032: USD 3,128.28 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 水漏れ検知システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 水漏れ検知システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における水漏れ検知システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 水漏れ検知システム市場市場の成長要因
- 3.3 水漏れ検知システム市場市場の抑制要因および課題
- 3.4 水漏れ検知システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 水漏れ検知システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 水漏れ検知システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、水漏れ検知システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 水漏れ検知システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 水漏れ検知システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は水漏れ検知システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 水漏れ検知システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 水漏れ検知システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 水漏れ検知システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 水漏れ検知システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新水漏れ検知システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の水漏れ検知システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の水漏れ検知システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の水漏れ検知システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の水漏れ検知システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの水漏れ検知システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の水漏れ検知システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの水漏れ検知システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 水漏れ検知システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
