
市場概要
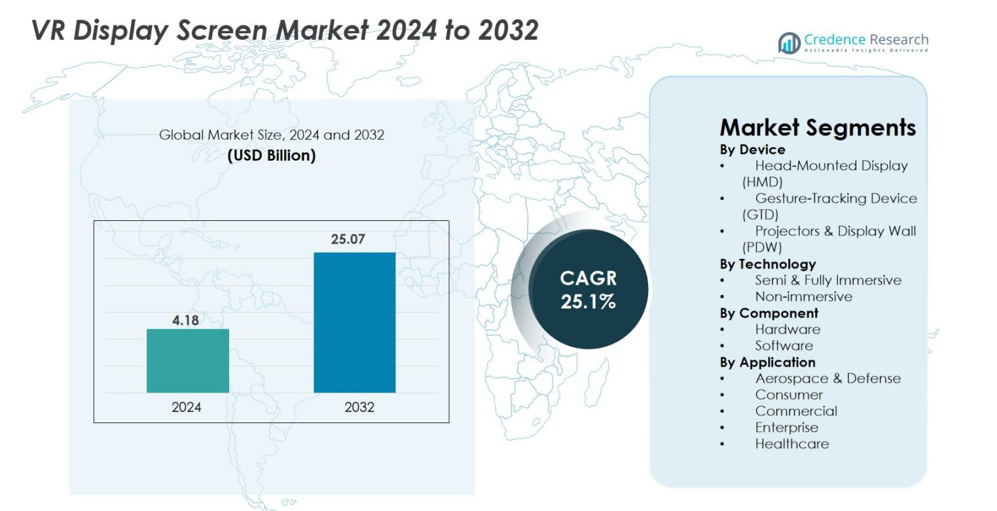
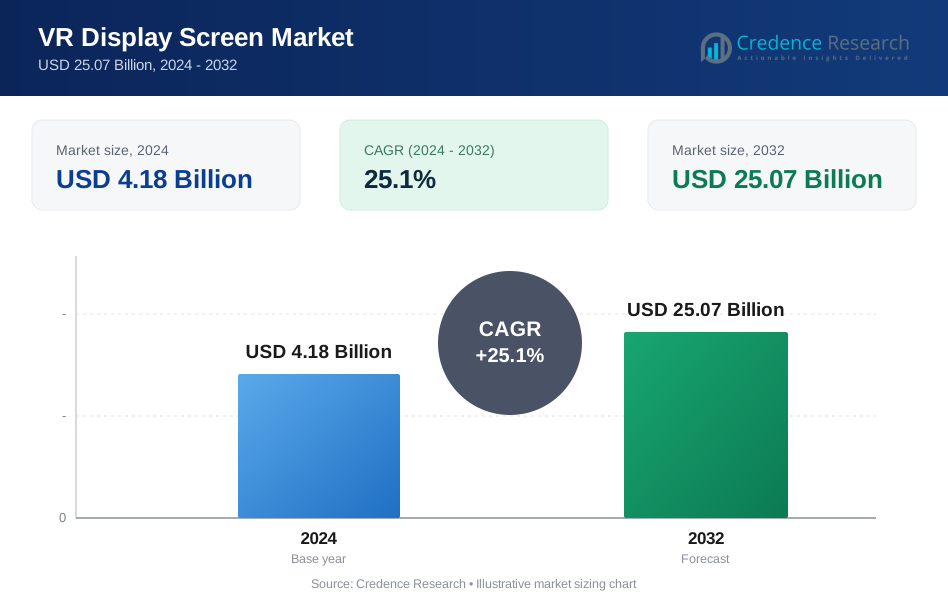
VRディスプレイスクリーン市場の規模は2024年に41.8億米ドルと評価され、予測期間中に年平均成長率25.1%で2032年には250.7億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| VRディスプレイスクリーン市場規模 2024 | 41.8億米ドル |
| VRディスプレイスクリーン市場、CAGR | 25.1% |
| VRディスプレイスクリーン市場規模 2032 | 250.7億米ドル |
VRディスプレイスクリーン市場は、Samsung Electronics、Meta Platforms、HTC Corporation、Sony Group、Microsoft Corporation、Alphabet Inc.、Barco NV、Ultraleap、Sensics、Sixense Enterprises(Penumbra)、CyberGlove Systemsなどの主要な技術革新者が強力に参加しており、それぞれが高解像度ディスプレイ、光学技術、没入型インターフェース技術を進化させています。これらの企業は、ゲーム、企業トレーニング、医療シミュレーションでの採用を強化するために、明瞭さの向上、遅延の削減、エルゴノミクスの改善に注力しています。2024年には、北米が38.4%のシェアで市場をリードし、強力な技術インフラと没入型デバイスの早期採用が推進要因となり、次いでヨーロッパが27.6%、アジア太平洋が24.1%で、強力な家電製品製造とVRアプリケーションの増加が支えています。
市場の洞察
- VRディスプレイスクリーン市場は2024年に41.8億米ドルと評価され、2032年までに250.7億米ドルに達すると予測されており、年平均成長率は25.1%です。
- 市場の強力な成長は、ゲーム、トレーニング、医療シミュレーション、企業コラボレーションにおけるVRの採用の増加によって推進されており、ヘッドマウントディスプレイ(HMD)が67.3%のデバイスシェアを占めています。
- 主要なトレンドには、マイクロOLEDとマイクロLEDパネルの進歩、軽量なエルゴノミクス、AI、視線追跡、フォビエイテッドレンダリングの統合による没入感の向上と遅延の削減が含まれます。
- Samsung Electronics、Meta Platforms、HTC Corporation、Sony Group、Microsoft、Barco NV、Ultraleapなどの主要プレーヤーは、高解像度ディスプレイ、光学革新、戦略的パートナーシップに焦点を当てて存在感を強化しています。
- 地域別では、北米が38.4%のシェアでリードし、次いでヨーロッパが27.6%、アジア太平洋が24.1%を占めています。ハードウェアは64.8%のシェアでコンポーネントを支配しており、高度なディスプレイモジュールとセンサーの強い需要を反映しています。
市場セグメンテーション分析
デバイス別
デバイス別のVRディスプレイスクリーン市場は、ヘッドマウントディスプレイ(HMD)が67.3%の市場シェアを占め、ゲーム、トレーニング、教育、企業シミュレーション環境での急速な採用によって支配されています。HMDは、解像度、リフレッシュレート、視野、軽量なフォームファクターの継続的な改善から利益を得ています。ジェスチャートラッキングデバイス(GTD)は、産業デザイン、医療シミュレーション、仮想コラボレーションにおいて没入型のインタラクションが重要となるにつれて勢いを増しています。プロジェクター&ディスプレイウォール(PDW)は、防衛や研究における大規模なビジュアライゼーションのニッチな需要を維持していますが、HMDは手頃な価格、携帯性、広範な消費者浸透によってリードを続けています。
- 例えば、SonyはPlayStation VR2 PCアダプターをリリースし、PS VR2の2000 × 2040 OLEDパネルと120HzサポートをPC VRアプリケーションで可能にしました。
技術別
半没入型&完全没入型セグメントは、ゲーム、自動車プロトタイピング、遠隔トレーニング、医療シミュレーションにおける高忠実度環境への需要の増加に支えられ、2024年に71.5%のシェアでVRディスプレイスクリーン市場をリードしました。4K/8KマイクロOLED、高速切り替えLCD、パノラマディスプレイの進歩はユーザーのリアリズムを向上させ、没入型システムを好まれる選択肢にしています。非没入型セグメントは、教育や企業コラボレーションにおいて、予算に優しいデスクトップベースのVR体験が十分である場合に関連性を維持していますが、メタバースプラットフォームや体験学習環境への投資が加速するため、没入型ソリューションが成長を上回り続けています。
- 例えば、Appleは、23百万ピクセルを備えたデュアル4KマイクロOLEDディスプレイを搭載したVision Proを導入し、企業や医療のビジュアライゼーションにおいて超没入型の視覚的な明瞭さを提供しています。
コンポーネント別
ハードウェアセグメントは、2024年に64.8%の最大シェアを占め、VRシステムの中核を形成するディスプレイパネル、センサー、光学系、コントローラー、処理ユニットの強い需要に支えられています。AMOLED、マイクロLED、パンケーキレンズの革新により、優れた明瞭さ、遅延の低減、エルゴノミクスの向上が可能となり、ハードウェアの優位性が強化されています。AIベースのレンダリング、ジェスチャー認識アルゴリズム、VRコンテンツプラットフォームの拡大に伴い、ソフトウェアの採用も増加しています。しかし、ハードウェアは、プレミアムな没入型体験に不可欠なディスプレイ技術のアップグレードとセンサー統合の継続的な必要性により、リーダーシップを維持しています。
主要な成長要因
高解像度ディスプレイ技術の進歩
高解像度ディスプレイ技術の急速な進歩は、VRディスプレイスクリーン市場の成長を大幅に加速させています。マイクロOLED、マイクロLED、高速切り替えLCD、パンケーキ光学系などの革新により、ピクセル密度、リフレッシュレート、明るさ、コントラスト比が向上し、より没入感のある快適なVR体験が可能になっています。メーカーは、スクリーンドア効果の軽減、色精度の向上、モーションブラーの最小化にますます注力しており、これらはゲーム、企業シミュレーション、医療トレーニング、リモートコラボレーションにおけるユーザー満足度の重要なパラメータです。4Kおよび8Kの片目解像度への推進は視覚的な明瞭さを再定義し、防衛ビジュアライゼーション、エンジニアリングデザイン、医療診断などのミッションクリティカルなアプリケーションにVRをより適したものにしています。生産コストが低下し技術が成熟するにつれ、OEMは先進的なディスプレイモジュールを消費者および企業向けのHMDに統合し、アクセス性を拡大しています。これらの革新は、視覚的リアリズムを高め、業界全体での使用事例を広げることで、市場の拡大を強化しています。
- 例えば、SonyのPS VR2は、2000 × 2040のHDR対応OLEDパネルを片目に搭載し、最大120Hzのリフレッシュレートでモーションブラーを軽減し、高強度のゲームやシミュレーションに対応しています。
ゲーム、トレーニング、企業アプリケーションにおけるVRの採用拡大
ゲーム、企業トレーニング、教育、産業環境におけるVRの採用拡大は、VRディスプレイスクリーン市場の主要な推進力となっています。ゲームは、没入型コンテンツ、リアルなグラフィックス、エルゴノミクスの向上に対する需要の急増により、ディスプレイスクリーンの継続的なアップグレードを促進し、依然として支配的です。一方、企業は、労働力トレーニング、安全シミュレーション、リモートアシスタンス、製品デモンストレーションのためにVRソリューションをますます展開しており、これには遅延が少なく、広い視野を持つ高性能ディスプレイが必要です。医療、自動車、航空、製造、小売などの分野は、トレーニングコストの削減、知識の保持向上、運用リスクの最小化のためにVRを活用しています。バーチャルクラスルームやデジタル学習プラットフォームも、インタラクティブな教育環境を作成するためにVRを統合しています。組織がグローバル化し、デジタルトランスフォーメーションの取り組みを採用する中で、VRディスプレイ技術はスケーラブルで高インパクトなビジュアライゼーションソリューションを提供し、高度で耐久性があり高解像度のVRディスプレイに対する一貫した需要を促進しています。
- 例えば、ウォルマートは従業員のトレーニングのために、アメリカ国内の店舗に17,000台以上のVRヘッドセットを配備し、エンゲージメントの向上とスキル習得の迅速化を理由に挙げています。
メタバースと没入型デジタルエコシステムの拡大
メタバースと没入型デジタルエコシステムの加速する開発は、VRディスプレイスクリーン市場の重要な成長要因を表しています。テクノロジーリーダー、ゲーム会社、企業は、バーチャルワールド、デジタルワークプレイス、3Dソーシャルプラットフォーム、没入型コマースソリューションに多額の投資をしています。これらの環境は、長時間の快適さ、フォトリアリスティックなグラフィックス、シームレスなインタラクションを提供できる高品質なVRディスプレイを必要とします。消費者の行動がバーチャルエンターテインメント、インタラクティブな体験、NFTやバーチャル資産を含むデジタル所有モデルにシフトするにつれて、高度なVRヘッドセットの需要がそれに応じて増加しています。企業は、メタバースベースのコラボレーションツールを採用し、グローバルなチームワーク、リモートデザインレビュー、バーチャル会議を促進しています。AI、空間コンピューティング、クラウドレンダリングの統合は、没入型体験をさらに強化し、メタバースをよりアクセスしやすく、技術的に実現可能にしています。これらのエコシステムが進化するにつれて、次世代のVRディスプレイスクリーンの需要が高まり、持続的な長期市場成長を支えています。
主要なトレンドと機会
ワイヤレス、軽量、エルゴノミクスが強化されたVRデバイスの台頭
VRディスプレイスクリーン市場を形成する主要なトレンドは、ワイヤレス、軽量、エルゴノミクスが最適化されたVRデバイスへのシフトです。消費者と企業ユーザーは、疲労を最小限に抑え、バランスを改善し、快適な長時間使用を提供するヘッドセットをますます求めており、メーカーはコンパクトな光学系、薄型パネル、効率的な熱設計を採用しています。パンケーキレンズとマイクロOLEDディスプレイは、次世代のウェアラブル体験をサポートするために、著しくスリムなフォームファクターを可能にします。Wi-Fi 6、6E、および5Gによって強化されたワイヤレス接続は、有線システムへの依存を減らし、ゲーム、トレーニング、および企業シミュレーションにおけるモビリティを向上させます。この移行は、VRディスプレイベンダーにとって、超低遅延スクリーンを高輝度で低消費電力で提供する機会を開きます。デバイスがよりユーザーフレンドリーになるにつれて、フィットネス、セラピー、教育、商業用途における採用が拡大し、エルゴノミクスが強化されたVRハードウェアがメーカーにとって重要な機会として位置付けられています。
- 例えば、2023年10月に発売されたMetaのQuest 3は、ヘッドセットの光学プロファイルを40%削減するパンケーキレンズを組み込み、長時間の使用に適した著しく軽量でバランスの取れたデザインを実現しています。
AI、視線追跡、フォビエイテッドレンダリングの統合の増加
AI駆動の処理、視線追跡センサー、フォビエイテッドレンダリングの統合は、VRディスプレイスクリーン市場における変革的な機会を提供します。視線追跡は動的な解像度割り当てを可能にし、ユーザーが焦点を当てる場所での視覚品質を向上させながらGPUの負荷を軽減します。この機能により、VRデバイスは性能を損なわずに、または消費電力を増やさずに高解像度を提供できます。AI強化レンダリングアルゴリズムは、画像の明瞭さをさらに洗練し、動作経路を予測し、遅延を減少させ、よりリアルで応答性の高いVR体験を可能にします。これらのインテリジェントシステムは、VRベースの外科計画、自動車設計、科学的可視化などの高度なアプリケーションをサポートします。メーカーにとって、これらの技術をディスプレイモジュールに統合することは、プレミアムHMDおよびエンタープライズグレードのVRシステムにおける新たな収益機会を開放します。コンテンツ開発者がAI対応ハードウェア向けにソフトウェアを最適化するにつれて、高度なVRディスプレイスクリーンの需要は大幅に成長し続けるでしょう。
- 例えば、Varjoのヘッドセットは、エンジニアリングやシミュレーションのタスクにおいて人間の目の解像度を実現するために、視線追跡とGPU加速のフォビエイテッドレンダリングを組み合わせています。
主要な課題
先進的なディスプレイ技術の高コストと製造の複雑さ
VRディスプレイスクリーン市場の主な課題の一つは、マイクロLED、マイクロOLED、高解像度LCOSなどの最先端ディスプレイ技術に関連する高コストと製造の複雑さです。これらの高度なパネルは、精密な製造、特殊な材料、低欠陥の生産プロセスを必要とし、デバイス全体のコストを増加させます。これにより、価格に敏感な市場での採用が制限され、プレミアムVRヘッドセットの広範な普及が制約される可能性があります。さらに、センサー、高性能プロセッサ、先進的な光学系の統合は、システムのBOMコストをさらに引き上げます。ベンダーは、生産を拡大しながら、色、明るさ、ピクセル配置の均一性を維持することに課題を抱えています。半導体部品や光学モジュールの供給チェーンの制約も、製造の遅延やコストの変動に寄与しています。これらの要因が組み合わさり、特に消費者セグメントにおいて価格の壁を作り出し、大量市場の採用を遅らせ、メーカーにコストとパフォーマンスのバランスを取る圧力を強めています。
ユーザーの不快感、モーションシックネス、技術的制限
ユーザーの不快感、モーションシックネス、技術的制限は、VRディスプレイスクリーン市場にとって大きな課題を呈しています。改善が進んでいるにもかかわらず、遅延、視野の制限、画像の歪み、明るい環境でのコントラストの低さ、不十分なリフレッシュレートなどの問題がユーザー体験に影響を与え続けています。モーションシックネスは、知覚された動きと視覚的フィードバックの不一致から生じ、長時間の使用を妨げます。ヘッドセットの重量、熱の蓄積、圧力点などの人間工学的問題も、長時間のVRセッションでの快適さを低下させます。これらの問題は、特に教育、医療、企業向けアプリケーションにおいて、数時間にわたる使用が一般的な場合に影響を与えます。これらの課題を克服するには、ディスプレイ解像度、光学工学、動きの予測、熱管理の継続的な進歩が必要です。これらの側面が大幅に改善されるまで、新規ユーザーの採用は慎重なままで、市場の加速を制限する可能性があります。
地域分析
北アメリカ
北アメリカは、2024年に38.4%のシェアを持ち、ゲーム、企業トレーニング、防衛シミュレーション、医療アプリケーションにおけるVRの強力な採用により、VRディスプレイスクリーン市場を支配しました。主要な技術企業の存在、高度な電子機器への消費者支出の高さ、メタバース開発への堅実な投資が持続的な成長を支えています。米国は、自動車設計、リモートコラボレーション、エンターテインメントにおけるVRの加速展開により、地域の需要を牽引しています。高解像度HMDと企業向けビジュアライゼーションソリューションの浸透が進むことで、VRディスプレイ技術のグローバルなイノベーション拠点としての地域の地位が強化されています。
ヨーロッパ
ヨーロッパは、2024年に27.6%のシェアを占め、自動車工学、産業トレーニング、教育、医療シミュレーションにおけるVRの採用の増加に支えられています。ドイツ、フランス、英国、オランダなどの国々は、デジタルトランスフォーメーションに多額の投資を行い、高解像度ディスプレイと没入型ビジュアルインターフェースの需要を強化しています。Industry 4.0やバーチャルプロトタイピングを促進する強力な政府の取り組みが、企業のVR導入を加速させています。ゲームとエンターテインメントセグメントも、特にeスポーツとVRアーケードの拡大により、大きく貢献しています。ヨーロッパの人間工学、デザイン効率、持続可能性への注力が、先進的なVRディスプレイソリューションのイノベーションをさらに推進しています。
アジア太平洋
アジア太平洋は、消費者向け電子機器製造の急速な拡大と中国、日本、韓国、インドにおけるVRデバイスの強力な採用により、2024年に24.1%の市場シェアを持つ最も急成長している地域として浮上しました。この地域は、OLED、マイクロLED、LCDパネルの大規模生産から利益を得ており、コスト効率と技術革新の加速を可能にしています。ゲーム、バーチャルトレーニング、デジタル教育が需要を加速させ、政府支援の技術イニシアチブがVRインフラを拡大しています。中国と韓国の企業は次世代HMDと没入型プラットフォームに多額の投資を行い、アジア太平洋をVRディスプレイ開発と大衆市場採用のグローバルな拠点として位置づけています。
ラテンアメリカ
ラテンアメリカは、2024年にVRディスプレイスクリーン市場の5.2%を占め、ゲーム、教育、企業のビジュアライゼーションでの採用が増加しています。ブラジル、メキシコ、チリなどの国々は、スキルトレーニング、建築設計、医療学習アプリケーションにVRをますます統合しています。ブロードバンド接続の拡大とハードウェアコストの低下が消費者の受け入れを促進していますが、市場浸透は主要地域と比較して中程度にとどまっています。地元のエンターテインメントや小売業界は、VRベースの顧客エンゲージメントを模索しており、需要の増加をサポートしています。経済的制約や限られた企業予算が課題となる一方、デジタルトランスフォーメーションの取り組みの増加が地域の成長可能性を徐々に強化しています。
中東・アフリカ
中東・アフリカは、教育、医療、不動産のビジュアライゼーション、航空訓練におけるVRの採用が増加し、2024年に4.7%のシェアを獲得しました。UAEやサウジアラビアなどの湾岸諸国は、スマートシティプログラムや観光革新を支援するために没入型技術に多額の投資を行っています。VR対応の建設モデリングや石油・ガス訓練も高性能ディスプレイソリューションの需要に貢献しています。アフリカはデジタル学習や医療訓練での採用が進んでいますが、成長は手頃な価格と限られたインフラによって制約されています。地域のイノベーションエコシステムが成熟するにつれ、VRディスプレイの採用は着実に加速すると予想されています。
市場セグメンテーション
デバイス別
- ヘッドマウントディスプレイ (HMD)
- ジェスチャートラッキングデバイス (GTD)
- プロジェクター & ディスプレイウォール (PDW)
技術別
- 半没入型 & 完全没入型
- 非没入型
コンポーネント別
- ハードウェア
- ソフトウェア
用途別
- 航空宇宙 & 防衛
- 消費者向け
- 商業
- 企業
- 医療
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
VRディスプレイ画面市場は、急速な技術革新と世界的な技術リーダーからの投資増加によって形成される動的な競争環境を特徴としています。サムスン電子、メタ・プラットフォームズ、HTCコーポレーション、ソニーグループ、アルファベット社、マイクロソフトコーポレーション、バルコNV、ウルトラリープ、センシックス、シクセンス・エンタープライズ(ペンブラス)、サイバーグローブ・システムズなどの企業が、ディスプレイパネル、光学系、モーショントラッキングシステム、没入型インターフェース技術の革新を推進する中心的な役割を果たしています。メーカーは、高解像度のマイクロOLEDおよびマイクロLEDディスプレイ、強化されたエルゴノミクス、AI対応のレンダリングにますます注力し、差別化を図っています。ハードウェア開発者、コンテンツ制作者、ソフトウェアプラットフォーム間の戦略的パートナーシップが市場の地位を強化し、継続的な製品発売がゲーム、企業トレーニング、医療シミュレーション、メタバースアプリケーションでの採用を加速させています。企業はまた、レイテンシー、モーションシックネス、熱管理などの技術的障壁を克服するためにR&Dに多額の投資を行い、次世代VRヘッドセットの機会を拡大しています。業界は依然として革新主導型であり、性能、ユーザーエクスペリエンス、価格設定を中心に強い競争が繰り広げられています。
主要プレーヤー分析
- Ultraleap Ltd.
- Meta Platforms Inc.
- CyberGlove Systems, Inc.
- Samsung Electronics Co., Ltd.
- Sixense Enterprises, Inc. (Penumbra, Inc.)
- Barco NV
- Sensics, Inc.
- HTC Corporation
- Microsoft Corporation
- Alphabet Inc.
最近の開発
- 2025年、Samsung Electronicsは新しいVR/ARヘッドセットGalaxy XRを発売し、VRディスプレイ市場への大きな新規参入を果たしました。
- 2025年9月、Metaはフルカラー、高解像度のインレンズディスプレイを備えたMeta Ray-Ban Displayスマートグラスを発表しました。
- 2025年3月、TCL CSOTは次世代のVRヘッドセット用没入型ディスプレイを披露し、新興のVRスクリーン技術革新に貢献しました。
レポートのカバレッジ
この調査レポートは、デバイス、技術、コンポーネント、アプリケーション、地理に基づく詳細な分析を提供します。主要市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションの詳細を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制の状況、技術の進歩が業界にどのように影響を与えているかを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 高解像度のマイクロOLEDおよびマイクロLEDディスプレイが次世代VRヘッドセットで主流になるにつれて、市場は急速に拡大します。
- 視線追跡、フォビエイテッドレンダリング、AI駆動の最適化が視覚性能を大幅に向上させ、処理負荷を軽減します。
- 軽量で人間工学的に強化されたHMDデザインが、より広範な消費者および企業の採用を促進します。
- トレーニング、シミュレーション、リモートコラボレーションへのVRの統合が進むことで、企業需要が加速します。
- メタバースと没入型デジタルエコシステムの成長が、先進的なディスプレイ技術への投資を刺激します。
- 低遅延接続標準が世界的に成熟するにつれて、ワイヤレスVRシステムが注目を集めます。
- 医療トレーニング、リハビリテーション、メンタルヘルス療法が高成長のアプリケーション分野として浮上します。
- 自動車、航空宇宙、産業部門がプロトタイピングとリアルタイム可視化のためにVRの使用を拡大します。
- コンテンツエコシステムと開発者サポートが強化され、より豊かでインタラクティブなVR体験を可能にします。
- VRハードウェアのコストが下がり、デジタルインフラが改善されるにつれて、新興市場がますます貢献します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
VRディスプレイスクリーン市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、VRディスプレイスクリーン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたVRディスプレイスクリーン市場のセグメントはどれですか?
VRディスプレイスクリーン市場の成長を促進している主な要因は何ですか?
この市場の主要なプレーヤーは誰ですか?
2024年にVRディスプレイスクリーン市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 VRディスプレイスクリーン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のVRディスプレイスクリーン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4.18 Billion → 2032: USD 25.07 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 VRディスプレイスクリーン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. VRディスプレイスクリーン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるVRディスプレイスクリーン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 VRディスプレイスクリーン市場市場の成長要因
- 3.3 VRディスプレイスクリーン市場市場の抑制要因および課題
- 3.4 VRディスプレイスクリーン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 VRディスプレイスクリーン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 VRディスプレイスクリーン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、VRディスプレイスクリーン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 VRディスプレイスクリーン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. VRディスプレイスクリーン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はVRディスプレイスクリーン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 VRディスプレイスクリーン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 VRディスプレイスクリーン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 VRディスプレイスクリーン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 VRディスプレイスクリーン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新VRディスプレイスクリーン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のVRディスプレイスクリーン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のVRディスプレイスクリーン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のVRディスプレイスクリーン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のVRディスプレイスクリーン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのVRディスプレイスクリーン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のVRディスプレイスクリーン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのVRディスプレイスクリーン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. VRディスプレイスクリーン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
