
市場概要:
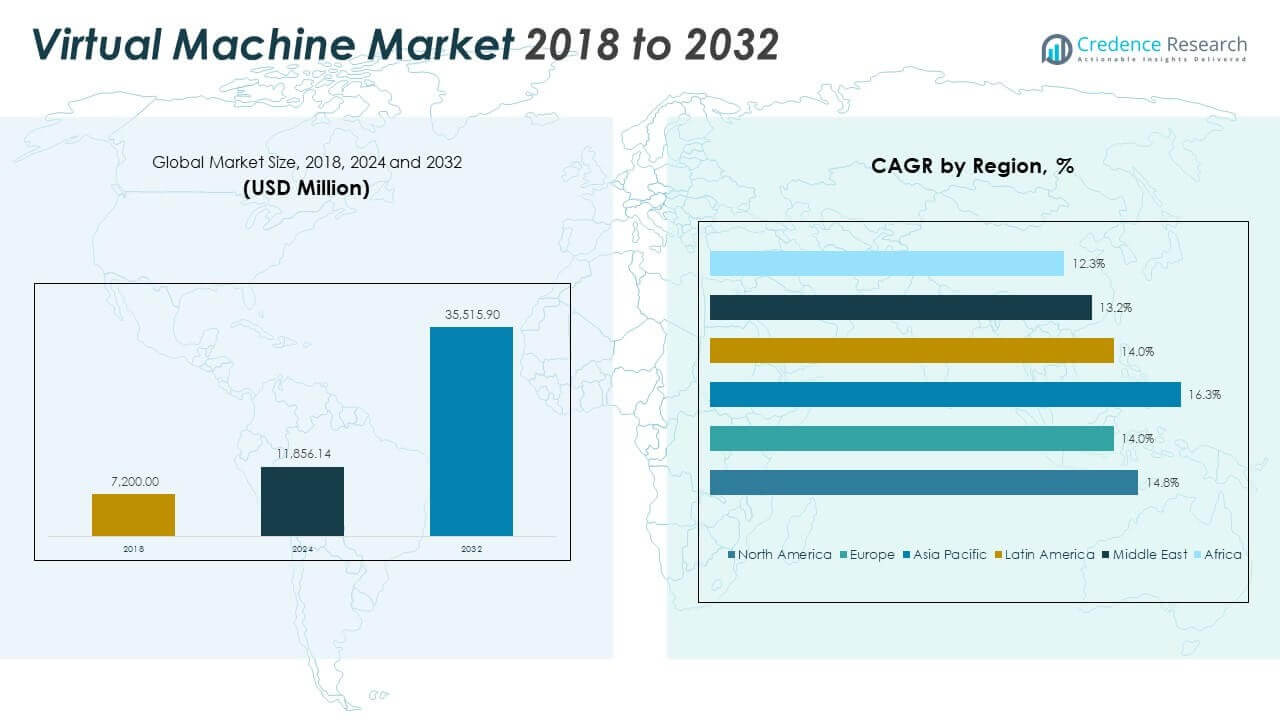
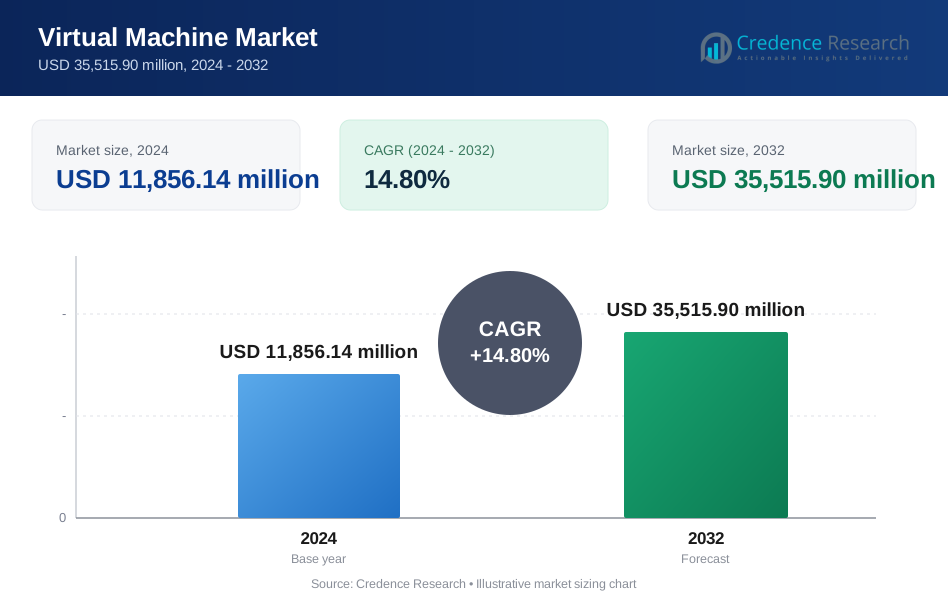
仮想マシン市場の規模は、2018年に72億米ドル、2024年に118億5614万米ドルと評価され、2032年までに355億1590万米ドルに達すると予測されており、予測期間中のCAGRは14.80%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 仮想マシン市場規模 2024 | 118億5614万米ドル |
| 仮想マシン市場、CAGR | 14.80% |
| 仮想マシン市場規模 2032 | 355億1590万米ドル |
柔軟で効率的なITインフラへの強い需要が市場成長を促進しています。企業はハードウェア依存を減らし、リソースの利用を改善するために仮想マシンを使用しています。クラウドの採用が公共、プライベート、ハイブリッド環境全体での使用を加速させています。組織は、アプリケーションの迅速な展開と安全なテストのために仮想マシンに依存しています。リモートワークモデルは仮想デスクトップと安全なアクセスの需要を増加させています。DevOpsの実践も開発とテストのワークフロー全体での使用を拡大しています。改善されたワークロード管理は稼働時間とサービス品質をサポートします。コスト管理は依然として重要な意思決定要因です。
北米は早期のクラウド採用と大規模なデータセンター容量により市場をリードしています。米国は技術、金融、医療セクター全体での使用を推進しています。ヨーロッパはデジタルトランスフォーメーションとデータコンプライアンスのニーズに支えられた安定した採用で続いています。アジア太平洋地域は、中国、インド、東南アジアが主導する急速なデジタル化とクラウド投資により急速に成長しています。ラテンアメリカ、中東、アフリカはクラウドパートナーシップとITの近代化を通じて徐々に拡大しています。
市場の洞察:
- 仮想マシン市場は、2018年に72億米ドル、2024年に118億5614万米ドルと評価され、2032年までに355億1590万米ドルに達すると予測されており、CAGRは14.80%です。
- 2024年には、北米が37.5%の最大の市場シェアを持ち、次いでヨーロッパが24.4%、アジア太平洋が24.3%で、早期のクラウド採用、企業のIT支出、規制の準備が推進要因です。
- アジア太平洋地域は、中国、インド、東南アジアでの強力なクラウド移行に支えられ、16.3%のCAGRで最も急成長しています。
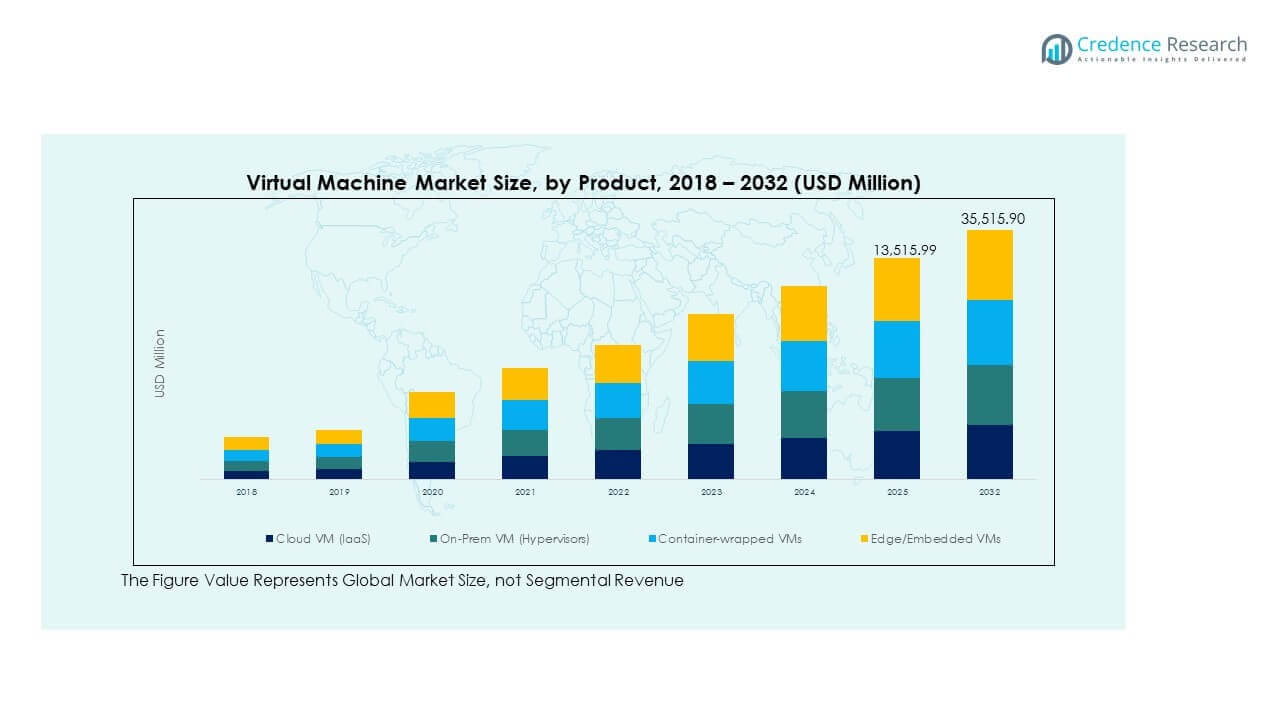
- クラウドVM(IaaS)は、そのスケーラビリティと企業採用により、2024年に市場全体の約30〜32%を占める最大の製品シェアを占めました。
- オンプレミスVM(ハイパーバイザー)とコンテナラップVMが続き、ハイブリッドインフラのニーズとDevOps環境に支えられ、合計で40%以上のシェアを持っています。
市場の推進要因
多様なIT環境全体での効率的なリソース利用の必要性の増加
企業はハードウェアコストを削減し、サーバーの効率を向上させるために仮想マシンを採用しています。単一のマシンで複数のオペレーティングシステムを実行することで、コンピューティングパワーのより良い利用が可能になります。この効率性は、リーンIT運用をサポートし、所有総コストを削減します。仮想マシン市場は、物理サーバーの数を減らし、ラックスペースを最適化しようとする企業から利益を得ています。これは、データセンター管理の簡素化と集中制御をサポートします。組織は、リソースのプール化と可変ワークロードに対する動的割り当てを重視しています。これにより、ミッションクリティカルなサービスの機敏性と稼働時間が向上します。コスト効率と運用の柔軟性は、購入の主要な推進要因です。
- 例えば、DellのPowerEdge R720サーバーは、VMware vSphere 5を実行し、エンタープライズ環境で複数のExchangeワークロードを統合し、ハードウェアのフットプリントを削減し、電力効率を向上させ、ホストごとに数千のユーザーをサポートする展開が報告されています。
クラウドサービスとスケーラブルなコンピューティングインフラストラクチャの急速な拡大
パブリックおよびプライベートクラウドサービスは、スケーラブルなインフラストラクチャを提供するために仮想マシンに大きく依存しています。クラウドサービスプロバイダーは、クライアントのワークロードを分離し、サービスの稼働時間を向上させるためにVMを使用します。マルチクラウドおよびハイブリッド展開への移行は、一貫したVMプロビジョニングの必要性を強化します。クラウドベースのVMは、ワークロードの移行とグローバルサービスの提供を簡素化します。仮想マシン市場は、クラウドネイティブアプリケーションとコンテナオーケストレーションツールから利益を得ています。企業がバックエンドシステムをデジタル化し、リモートプラットフォームを立ち上げるにつれて需要が高まります。VMのスケーラビリティは、予測不可能なユーザートラフィックや計算集約型タスクにうまく対応します。これは、クラウドアーキテクチャにおける水平および垂直スケーリング戦略の両方をサポートします。
ソフトウェア開発におけるDevOps、CI/CD、およびテスト環境の需要の増加
ソフトウェア開発者は、テストとデプロイメントのために再現可能で隔離された環境を作成するために仮想マシンに依存しています。VMは、ソフトウェアビルド中に異なるオペレーティングシステムと構成をシミュレートするのに役立ちます。スナップショット、ロールバック、およびクローン環境を作成する能力は、デバッグの精度を向上させます。仮想マシン市場は、アジャイルワークフローにおけるCI/CDパイプラインの使用増加とともに成長しています。これは、ソフトウェアリリースサイクルの自動化とスピードを可能にします。VMは、開発、ステージング、および本番環境全体で柔軟性を提供します。DevOpsチームは、デプロイメントの信頼性を向上させるために仮想マシンを活用しています。また、アプリケーションのサンドボックス化と事前リリースの互換性テストもサポートします。
- 例えば、VMware vSphereのスナップショットは、CI/CDパイプラインでテストサイクル中の迅速なロールバックを可能にするために一般的に使用されています。FIOを使用した16KBブロックサイズのベンチマークテストでは、仮想化環境が開発ワークロードに適した一貫したI/Oスループットを示しました。
リモートワークと仮想デスクトップインフラストラクチャ(VDI)の採用の増加
リモートおよびハイブリッドワークモデルへのシフトにより、仮想デスクトップソリューションの需要が生まれました。企業は、リモートユーザーのためにデスクトップとアプリを安全にホストするためにVMを展開しています。仮想マシンは、セキュアトンネルを通じてリモートアクセスを可能にしながら、機密データを保護するのに役立ちます。仮想マシン市場は、VDIの採用が医療、教育、金融分野で拡大するにつれて成長しています。ITチームは、集中管理、ポリシーの施行、リアルタイムのパッチ適用から利益を得ています。これは、エンドポイントのメンテナンスの必要性を減らし、デバイスレベルの脆弱性を制限します。VMは、企業のセキュリティを損なうことなく、BYOD(Bring Your Own Device)セットアップをサポートします。VDIソリューションは、労働力の移動性と生産性を向上させます。
市場動向
オープンソースハイパーバイザーとコミュニティ主導の仮想化ツールの採用拡大
企業は、コスト効率の高いVM展開のためにKVMやXenのようなオープンソースハイパーバイザーに目を向けています。これらのツールは、より高いカスタマイズ性を提供し、ベンダーロックインを回避します。コミュニティ主導のサポートは、機能の革新や脆弱性の修正を加速させます。仮想マシン市場は、非独占的なVMエコシステムへの安定した関心を目撃しています。組織は、内部ラボ、エッジデバイス、スケーラブルなシステムにオープンソーススタックを使用しています。これらのハイパーバイザーは、Linuxベースの自動化ツールとよく統合されます。このトレンドは、オープンインフラストラクチャの採用拡大とコスト最適化戦略と一致しています。オープンソースVMは、教育機関、スタートアップ、中小企業での普及が進んでいます。
- 例えば、Red HatはRHEL 6の仮想化プラットフォームをKVMに移行し、Xenをデフォルトのハイパーバイザーとして置き換えました。このシフトにより、スケーラブルな展開が可能になり、隔離性とスループットが向上しました。ベンチマークテストでは、KVMがエンタープライズワークロードでXenの性能に匹敵または上回ることが示されています。
仮想マシン最適化のための人工知能と自動化の統合
AIツールは、VMのワークロードバランシング、障害検出、予測スケーリングを管理するために展開されています。これらのシステムはリソース使用状況を監視し、VMの割り当てを自動的に調整します。仮想マシン市場は、ベンダーがAIをオーケストレーションおよび監視プラットフォームに組み込むのを目にしています。CPU、メモリ、ストレージの自動調整により、パフォーマンスが向上します。ダウンタイム、手動介入、誤設定が減少します。AI駆動のツールは、アイドル状態のVMを動的にシャットダウンすることでエネルギー効率も向上させます。企業は、使用パターンに基づいてリソースニーズを予測するためにAIを使用しています。これらのトレンドは、より自己修復的でインテリジェントな仮想環境をサポートします。
- 例えば、CNN-LSTMフレームワークは、CPUとメモリのメトリクスを通じてVMリソースの利用を予測し、ハイブリッドクラウドシミュレーション中の負荷分散問題や過剰プロビジョニングを軽減しました。
エッジ仮想化が低遅延環境での軽量VMの使用を可能にする
エッジコンピューティングは、コンパクトで分散されたインフラストラクチャ上で動作するVMの需要を促進しています。軽量仮想マシンは、IoTエンドポイントや5G基地局の近くに展開されています。仮想マシン市場は、低帯域幅、高応答領域でのパフォーマンス要件に適応しています。エッジVMは、コンテンツ配信、リアルタイム分析、ローカライズされた処理をサポートします。これらの環境は、小さなフットプリント、迅速な起動時間、安全な隔離を重視します。ベンダーは、制約された場所での高可用性をサポートするためにマイクロVMを提供しています。自律システム、産業オートメーション、AR/VRの成長がこのトレンドをさらにサポートしています。エッジでの仮想化は、集中依存なしでシームレスなコンピュート可用性を保証します。
サイバーセキュリティラボとデジタルフォレンジック環境での仮想マシンの台頭
サイバーセキュリティチームは、マルウェアのテスト、攻撃のシミュレーション、リバースエンジニアリングを行うために、隔離されたVMを使用します。VMは物理システムを保護しながら、詳細な行動分析を可能にします。仮想マシン市場は、サイバー演習場やフォレンジックトレーニングラボでの利用拡大から利益を得ています。アナリストは使い捨てのVMを展開して未知のファイルを調査し、攻撃ベクトルを追跡します。VMスナップショットは、侵入シミュレーション中のシステム状態をキャプチャするのに役立ちます。政府機関や企業は、インシデント対応とアナリストのトレーニングを向上させるためにVMを使用します。制御された環境は、脆弱性テスト中の露出を制限します。安全で再現可能な環境への需要が、セキュリティオペレーションセンターでの採用を促進しています。
市場の課題分析
高密度仮想環境におけるリソースオーバーヘッドとパフォーマンスボトルネック
仮想マシンは柔軟性を向上させますが、同時に遅延やリソースオーバーヘッドも引き起こします。単一のホストで複数のVMを実行すると、CPU、メモリ、ストレージサブシステムに負担がかかります。I/Oが多いアプリケーションやリアルタイムアプリケーションでは、パフォーマンスの低下が顕著になります。仮想マシン市場は、適切なインフラストラクチャ計画なしにスケールしようとする組織が直面する課題に直面しています。リソースのオーバーサブスクリプションは、応答の遅延や不安定なワークロードを引き起こす可能性があります。VMのスプロールを管理し、リソースの公平性を確保することは依然として困難です。オペレーターは厳格なガバナンス、監視、およびキャパシティプランニングプロトコルを実施する必要があります。ホスト全体でのパフォーマンスチューニングには、専門的なスキルと一貫した最適化が必要です。
VMエスケープ、誤設定、ハイパーバイザーの脆弱性によるセキュリティリスク
仮想環境は、適切に設定されていない場合、新たなサイバーセキュリティリスクを引き起こす可能性があります。ゲストVMがホストにアクセスするVMエスケープ攻撃は、深刻な脅威をもたらします。誤設定された仮想スイッチ、古いハイパーバイザー、または弱い隔離は、露出を増加させます。仮想マシン市場は、マルチテナンシーや不正アクセスに関連するリスクに対処する必要があります。管理インターフェースやAPIエンドポイントが攻撃面となります。組織は、大規模なVMフリート全体でパッチの衛生を維持するのに苦労しています。動的で仮想化されたネットワークでは、規制コンプライアンスも複雑化します。効果的なセグメンテーション、暗号化、および監視がリスク軽減に不可欠です。
市場の機会
手頃なクラウドオファリングを通じた新興市場での仮想マシンの拡大
クラウドプロバイダーは、発展途上国の中小企業やスタートアップを支援するために、地域特化のサービスを導入しています。これらのプロバイダーは、IT投資コストを削減し、最新のツールへのアクセスを改善するVMベースのソリューションを提供しています。仮想マシン市場は、東南アジア、ラテンアメリカ、アフリカなどの地域で勢いを増しています。ローカライズされたデータセンターやハイブリッドクラウドサービスが、教育、小売、eコマースにおけるVMの新たな需要を生み出しています。これは、サービスが行き届いていない市場でのデジタル成長を支援します。
教育、シミュレーション、スキルベースのラボでの仮想マシンの利用拡大
学術機関やオンライン学習プラットフォームは、ソフトウェア、コーディング、サイバーセキュリティの教育にVMを使用しています。仮想ラボは、実践的なトレーニングのために現実世界の環境を再現するのに役立ちます。仮想マシン市場は、リモートでスケーラブルでリセット可能なセットアップの需要の高まりから恩恵を受けています。学生は物理的なラボを必要とせずに実践的な学習にアクセスできます。VMは、認定、シミュレーション、および分野を超えたサンドボックステストをサポートします。
市場セグメンテーション分析:
製品別
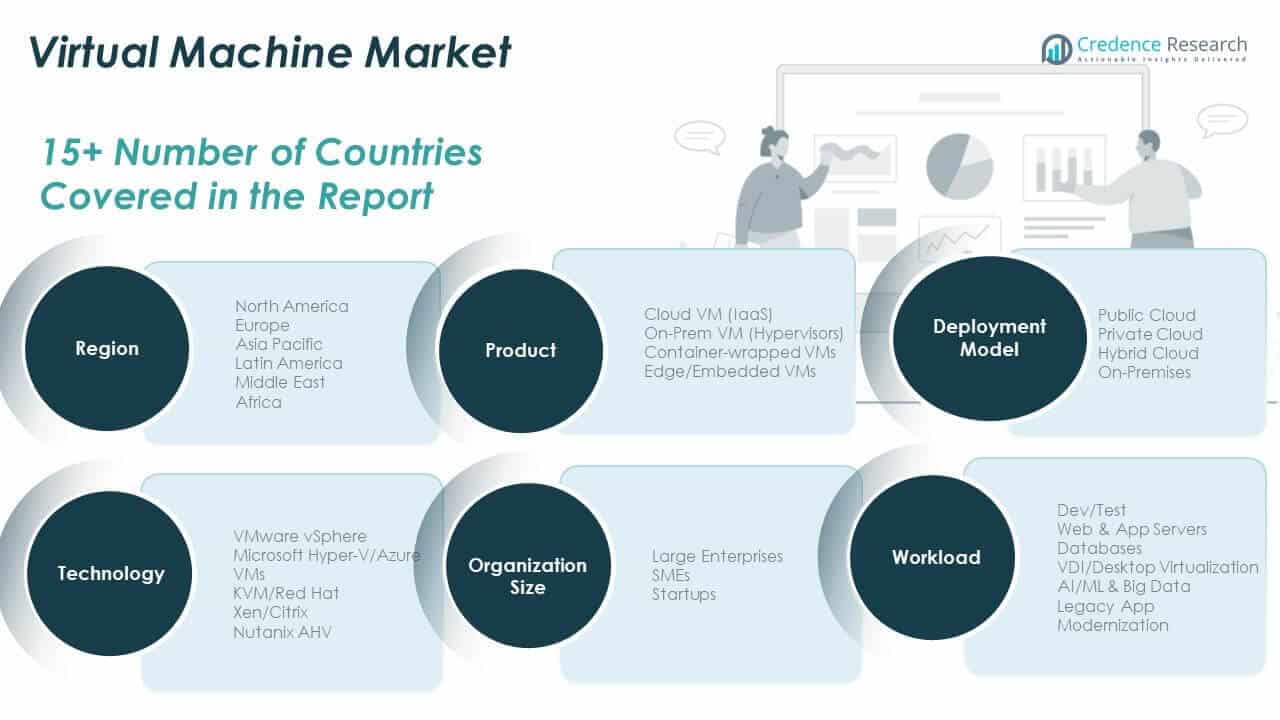
仮想マシン市場は、スケーラブルなインフラストラクチャを求める企業間でのクラウドVM(IaaS)の強力な採用によって推進されています。これは動的なワークロードをサポートし、最小限の物理的投資でのグローバルアクセスを可能にします。オンプレミスVM(ハイパーバイザー)は、厳しい規制とセキュリティ要件を持つセクターに引き続きサービスを提供しています。コンテナラップされたVMは、マイクロサービスを管理するDevOpsチームの間で勢いを増しています。エッジ/組み込みVMは、小売、通信、産業オートメーションのようなリアルタイムでローカライズされたコンピューティング環境で出現しています。
- 例えば、AWSはSLAの下でマルチAZ展開におけるEC2の月間稼働率99.99%を約束しています。これは動的なワークロードをサポートし、最小限の物理的投資でのグローバルアクセスを可能にし、仮想化されたクラウド環境におけるその役割を強化しています。
導入モデル別
パブリッククラウドは、柔軟性、アクセスの容易さ、コストの利点から支配的な導入モデルであり続けています。ハイブリッドクラウドの導入は、企業がクラウドとオンプレミスシステム間でワークロードの配置をバランスさせる中で急速に増加しています。プライベートクラウドは、機密データとコンプライアンスのニーズを持つ業界にサービスを提供しています。オンプレミスモデルは、社内管理と固定インフラストラクチャを優先するレガシー重視のIT環境で続いています。
技術別
VMware vSphereは、その堅牢なエンタープライズグレードの仮想化ツールにより、技術の風景をリードしています。Microsoft Hyper-VとAzure VMは、特にWindows中心のITインフラストラクチャの中で、これに続いています。KVM / Red Hatはオープンソースの柔軟性を提供し、Linuxベースのエコシステムで好まれています。Xen / Citrixソリューションは、デスクトップ仮想化と安全なリモートアクセスをサポートしています。Nutanix AHVは、ハイパーコンバージドおよびマルチクラウド環境でその足跡を拡大しています。
- 例えば、Windows Server 2022のHyper-Vは、VMあたり最大24 TBのRAMをサポートし、メモリ集約型アプリケーションのための高性能な仮想化を可能にしています。KVM / Red Hatはオープンソースの柔軟性を提供し、そのスケーラビリティと統合機能のためにLinuxベースの環境で好まれています。
組織規模別
大企業は、複雑でグローバルなITオペレーションによって、採用の最大のシェアを占めています。中小企業は、スケーラビリティを維持しながら物理的なインフラストラクチャコストを削減するために仮想マシンを採用しています。スタートアップは、軽量でモジュール式のアーキテクチャを使用して、迅速なアプリケーション開発、テスト、およびクラウドネイティブの展開のためにVMを活用しています。
ワークロード別
開発およびテスト環境は、最も一般的なVMワークロードであり、分離された再現可能なセットアップを提供します。ウェブおよびアプリケーションサーバーは、コアビジネス機能がオンラインにシフトする中で続いています。データベース、VDI、およびAI/MLワークロードは、高性能とリソースの柔軟性を必要とします。レガシーアプリのモダナイゼーションもVMの使用を促進し、企業が完全な再プラットフォーム化なしで古いシステムから移行するのを助けています。
セグメンテーション:
製品別
- クラウドVM (IaaS)
- オンプレミスVM (ハイパーバイザー)
- コンテナラップVM
- エッジ/組み込みVM
導入モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- オンプレミス
技術別
- VMware vSphere
- Microsoft Hyper-V / Azure VMs
- KVM / Red Hat
- Xen / Citrix
- Nutanix AHV
組織規模別
- 大企業
- 中小企業 (SMEs)
- スタートアップ
ワークロード別
- 開発/テスト
- ウェブ & アプリサーバー
- データベース
- VDI / デスクトップ仮想化
- AI/ML & ビッグデータ
- レガシーアプリのモダナイゼーション
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北アメリカの仮想マシン市場規模は、2018年に27億2,880万ドルから2024年に44億4,124万ドルに評価され、2032年までに132億8,656万ドルに達すると予測されており、予測期間中のCAGRは14.8%です。北アメリカは、2024年に世界の仮想マシン市場の約37.5%を占める最大のシェアを持っています。このリーダーシップは、成熟したクラウドエコシステム、広範なデータセンターの存在、および強力な企業IT予算によって支えられています。アメリカは、BFSI、ヘルスケア、テクノロジーセクター全体での高い採用率により、主要な推進力を維持しています。仮想デスクトップインフラストラクチャとクラウドネイティブアプリケーション開発は、組織全体で広く普及しています。Microsoft、VMware、AWSなどの主要プレーヤーは、この地域で積極的なイノベーションサイクルを維持しています。規制遵守の要件も、センシティブな業界全体での仮想化の採用を促進しています。ハイブリッドクラウド戦略の需要は、地域市場の見通しを強化し続けています。
ヨーロッパ
ヨーロッパの仮想マシン市場規模は、2018年に18億2,880万米ドルから2024年に28億9,020万米ドルと評価されており、2032年までに81億5,987万米ドルに達すると予想されており、予測期間中のCAGRは14.0%です。ヨーロッパは2024年の世界市場シェアの約24.4%を占めています。この地域は、製造業、政府、金融サービスにおけるデジタルトランスフォーメーションにより一貫した成長を示しています。ドイツ、英国、フランスなどの国々は、ハイブリッドクラウドインフラストラクチャとエッジコンピューティングの展開に投資しています。GDPRやその他の地域のコンプライアンス法は、安全な仮想環境と制御されたデータフローを促進しています。ヨーロッパの企業は、コスト最適化のためにコンテナラップされたVMとオープンソースのハイパーバイザーを採用しています。グリーンITの取り組みも、エネルギー消費の削減とハードウェアの統合により仮想マシンを支持しています。リモートワークの成長は、公共および民間部門での仮想デスクトップの需要をさらに促進しています。
アジア太平洋
アジア太平洋の仮想マシン市場規模は、2018年に16億7,040万米ドルから2024年に28億7,921万米ドルと評価されており、2032年までに95億6,446万米ドルに達すると予想されており、予測期間中のCAGRは16.3%です。アジア太平洋は2024年に24.3%の市場シェアを持ち、最も急成長している地域セグメントとして浮上しています。中国、インド、日本、東南アジアでの強力なクラウド採用が仮想化の需要を推進しています。政府や通信企業は、デジタル経済を支えるためにデータセンターインフラストラクチャに多額の投資を行っています。この地域の中小企業は、高額な資本投資をせずに業務を拡大するために仮想マシンを利用しています。機敏性が重要なeコマース、フィンテック、モバイルサービスでの需要が増加しています。地域の技術ベンダーは競争力のある仮想化プラットフォームを提供し、地元での採用を促進しています。低遅延のエッジコンピューティングの必要性も、リアルタイムアプリケーション向けの組み込みVMへの関心を高めています。
ラテンアメリカ
ラテンアメリカの仮想マシン市場規模は、2018年に5億6,160万米ドルから2024年に9億1,755万米ドルと評価されており、2032年までに25億8,804万米ドルに達すると予想されており、予測期間中のCAGRは14.0%です。この地域は2024年の世界市場シェアの約7.7%を占めています。成長は、クラウド移行の取り組みとITの近代化が進行中のブラジルとメキシコによって主導されています。企業は、開発とテストのワークロードをサポートするために費用対効果の高いインフラストラクチャを求めています。グローバルプロバイダーによる地域のデータセンター拡張は、より広範なVM展開をサポートしています。フィンテック、教育、物流のスタートアップは、柔軟なスケーリングのために仮想環境を採用しています。接続性の改善も、クラウドホストされた仮想デスクトップのより広範な利用をサポートしています。地域の通信事業者とのパブリッククラウドパートナーシップにより、中規模企業への仮想化のアクセスが容易になっています。
中東
中東の仮想マシン市場規模は、2018年に2億5,200万米ドルから2024年に3億8,643万米ドルと評価されており、2032年までに10億3,371万米ドルに達すると予想されており、予測期間中のCAGRは13.2%です。2024年には3.3%の市場シェアを持ち、UAE、サウジアラビア、イスラエルでのクラウドファースト戦略によって推進されています。政府や企業は、インフラストラクチャの近代化を合理化するために仮想マシンを採用しています。安全で隔離されたコンピュート環境を必要とする石油・ガス、銀行、防衛セクターでの需要が強いです。AWS、Oracle、Microsoftによる地域のデータセンターは、IaaSおよびハイブリッドモデル全体でのVMの成長をサポートしています。スマートシティやAIイノベーションハブのような取り組みが、スケーラブルな仮想環境への依存を高めています。この地域はまた、データローカライゼーションポリシーにより、プライベートクラウドおよびオンプレミスのVM展開に焦点を当てています。
アフリカ
アフリカの仮想マシン市場規模は、2018年に1億5840万米ドルから2024年に3億4150万米ドルと評価され、2032年までに8億8325万米ドルに達すると予測されており、予測期間中のCAGRは12.3%です。アフリカは2024年の世界市場の2.9%を占めています。成長は、南アフリカ、ナイジェリア、ケニアにおけるデジタルインフラの拡大によって促進されています。クラウドの採用は、柔軟なITツールを求める通信、公共サービス、中小企業の間で増加しています。仮想マシンは、スタートアップや教育機関に低コストのコンピュートオプションを提供します。国際的なクラウドプロバイダーは、地域のプレイヤーと提携してローカルサービスを展開しています。リモート学習やeヘルスプラットフォームへの需要は、VDIや軽量VMの利用を支えています。インフラの課題にもかかわらず、この地域は仮想化技術の拡大に長期的な可能性を示しています。
主要プレイヤー分析:
- VMware (Broadcom)
- Microsoft (Hyper‑V / Azure VMs)
- Amazon Web Services (EC2)
- Google Cloud (Compute Engine)
- Oracle (VM / Cloud Infrastructure)
競争分析:
仮想マシン市場は、フルスタックの仮想化およびクラウドプラットフォームを提供するグローバル技術プロバイダーによって主導される競争の激しい環境を特徴としています。VMware (Broadcom) は、vSphereエコシステムとハイブリッドクラウド統合で強力な企業プレゼンスを持っています。Microsoftは、広範な互換性と企業採用を通じて、Hyper-VおよびAzure VMサービスを拡大し続けています。Amazon Web ServicesはEC2でIaaS分野を支配し、Google Cloudは開発者やAIワークロード向けのCompute Engineで勢いを増しています。Oracleは、クラウドインフラに統合されたVMサービスでその地位を強化しています。カスタマイズと低TCOで好まれるKVMやRed Hatなどのオープンソースソリューションからの競争が高まっています。市場は、合併、新製品の展開、地域拡大における積極的な戦略を見ています。プレイヤーは、ワークロードの最適化、AIベースのVMオーケストレーション、コンテナ統合に焦点を当てています。強力なブランドエコシステム、価格モデル、パートナーシップがこの市場での長期的なポジショニングを決定します。
最近の動向:
- 2025年10月、CiscoはNVIDIAのAIインフラストラクチャと統合されたNVIDIA Spectrum-X Ethernetシリコンを搭載したNexus N9100スイッチシリーズを発売しました。これは、NVIDIA Cloud Partner準拠のAIファクトリーと仮想マシンワークロードのための高速ファブリックをサポートします。
- 2025年8月、Amazon Web Servicesは、Microsoft AzureとGoogle Cloud VMware Engineに続いて、主要なクラウドプロバイダーとして最後にVMware Cloud Foundation統合を提供する新しいVMwareサービスを開始しました。
レポートのカバレッジ:
この調査レポートは、製品、導入モデル、組織の規模、技術、ワークロードに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳細に説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望:
- クラウドネイティブの採用が、IaaSとハイブリッド設定におけるスケーラブルな仮想マシンの高い需要を促進します。
- AIと自動化がVMライフサイクル管理を強化し、ワークロードのオーケストレーションとリソース効率を向上させます。
- エッジおよび組み込みVMがスマートファクトリー、通信、リアルタイム分析環境で拡大します。
- コンテナラップされたVMが、マイクロサービス展開におけるセキュリティと移植性のバランスを取る企業によって注目されます。
- DevOpsとCI/CDパイプラインの成長が、テスト、ステージング、プレプロダクションワークロードのためのVM使用をサポートします。
- 仮想デスクトップインフラストラクチャ(VDI)は、リモートファーストおよびセキュリティに敏感なセクターでの採用が安定して進むでしょう。
- オープンソースハイパーバイザーが市場競争を増加させ、特に中小企業やテックスタートアップの間で注目されます。
- 大企業は、グローバルな業務における広範な仮想化により、使用を引き続き支配します。
- アジア太平洋地域からの需要が他の地域を上回り、デジタルインフラストラクチャとクラウドサービスの拡大によって促進されます。
- 規制の遵守とデータのローカリゼーションが、プライベートおよびハイブリッドクラウドVMの導入を世界的に増加させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の仮想マシン市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、仮想マシン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた仮想マシン市場のセグメントはどれですか?
仮想マシン市場の成長を促進している主な要因は何ですか?
仮想マシン市場の主要企業はどこですか?
2024年にバーチャルマシン市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 仮想マシン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の仮想マシン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 11,856.14 million → 2032: USD 35,515.90 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 仮想マシン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 仮想マシン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における仮想マシン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 仮想マシン市場市場の成長要因
- 3.3 仮想マシン市場市場の抑制要因および課題
- 3.4 仮想マシン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 仮想マシン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 仮想マシン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、仮想マシン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 仮想マシン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 仮想マシン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は仮想マシン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 仮想マシン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 仮想マシン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 仮想マシン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 仮想マシン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新仮想マシン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の仮想マシン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の仮想マシン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の仮想マシン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の仮想マシン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの仮想マシン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の仮想マシン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの仮想マシン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 仮想マシン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
