
市場概要
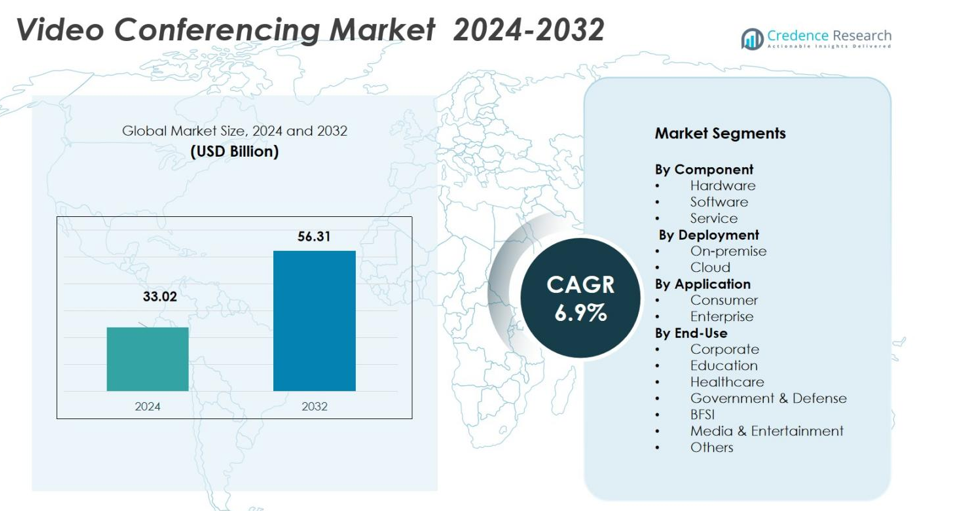
ビデオ会議市場は2024年に3,302億米ドルと評価され、2032年までに5,631億米ドルに達すると予想されており、予測期間中のCAGRは6.9%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ビデオ会議市場規模 2024 | 3,302億米ドル |
| ビデオ会議市場、CAGR | 6.9% |
| ビデオ会議市場規模 2032 | 5,631億米ドル |
ビデオ会議市場は、Zoom Video Communications、Microsoft、Cisco Systems、Google、RingCentralなどの主要プレーヤーによる強力な参加が特徴で、これらの企業が製品の革新、機能の幅、そして市場浸透を形作っています。Zoomは世界シェアの約55.9%を占め、Microsoftは約32.3%を保持しています。市場の主要地域は北米で、2024年には世界のビデオ会議市場の38.9%を占めました。強力な技術採用、広範なハイブリッドワークの実践、高速インターネットの普及がこの支配を推進しています。
市場の洞察
- 世界のビデオ会議市場規模は2024年に3,302億米ドルと評価され、2032年までに5,631億米ドルに達する見込みで、予測期間中のCAGRは6.9%です。
- リモートおよびハイブリッドワークモデルの採用が進む中、企業が信頼性の高いスケーラブルなコミュニケーションツールを求めるため、ビデオ会議ソリューションの需要が大幅に増加しています。
- 主なトレンドには、AIと機械学習の統合によるビデオ品質と会議の生産性の向上、スケーラビリティとコスト効率のためのクラウドベースソリューションへのシフトが含まれます。
- 市場は非常に競争が激しく、Zoom Video Communications、Microsoft、Cisco Systemsなどの主要プレーヤーが高度な機能とクラウドベースプラットフォームを提供して市場をリードしています。
- 北米は38.9%の市場シェアを持ち、アジア太平洋地域などでの強力な成長が見られ、インターネット普及率の上昇と中小企業や教育機関からの需要増加によって推進されています。
市場セグメンテーション分析
コンポーネント別
ハードウェアサブセグメントは、2024年に市場全体の46%を占め、ビデオ会議市場を支配しています。この支配は、信頼性の高いビデオ会議機器(カメラ、マイク、コラボレーションバー、コーデックシステムなど)を必要とするハイブリッドおよびリモートワークモデルの採用が進むことによって推進されています。4Kビデオ、AI駆動のノイズキャンセリング、インテリジェントフレーミングなどの機能を備えた高品質ハードウェアの需要が、企業による専用ビデオ会議セットアップへの投資をさらに促進しています。
- 例えば、LogitechのRally Barは「AIビデオインテリジェンス、高度な音声ピックアップとノイズ抑制」を提供し、リモート参加者が明確に見え、聞こえるようにしています。
導入方法別
オンプレミスの導入モデルは依然として支配的であり、特に大企業や厳格なデータセキュリティと規制要件を持つ業界で、2024年には58%の市場シェアを保持しています。企業は、ミッションクリティカルな運用のためにデータとインフラストラクチャのより大きな制御を好みます。しかし、クラウドベースの導入は急速に進展しており、2024年には市場の42%を占める最も成長が速いサブセグメントとなっています。クラウドソリューションへの移行は、特に中小企業(SME)やグローバルに分散した組織の間で、そのスケーラビリティ、柔軟性、コスト効率の良さによって推進されています。
- 例えば、Google Workspaceは、ビデオコラボレーションのワークロードをクラウドに移行する企業をサポートするために、グローバルなクラウドリージョンのフットプリントを拡大し、EUやアジア太平洋地域などの地域で低遅延を実現し、データの居住要件を満たしています。
用途別
2024年には、エンタープライズ用途のサブセグメントが69%の最大の市場シェアを獲得し、リモートコラボレーション、グローバルチームの調整、ハイブリッドワークモデルをサポートするビデオ会議ソリューションの需要が増加しています。企業は、生産性を向上させ、運用コストを削減するために、ハードウェア、ソフトウェア、サービスを統合した包括的なシステムに投資しています。シェアは小さいものの、コンシューマーセグメントは市場の31%を占め、個人利用、リモート学習、社会的つながりのための手頃でアクセスしやすいビデオ会議ソリューションの需要が高まるにつれて急速に成長すると予想されています。
主要な成長要因
リモートおよびハイブリッドワークモデルの採用の増加
リモートおよびハイブリッドワークモデルの急増は、ビデオ会議ソリューションの需要を大幅に加速させました。業界を超えて組織は柔軟な作業環境をますます採用しており、リモートチームとオフィス内の従業員間のシームレスなコラボレーションを促進する堅牢なコミュニケーションシステムが必要です。ビデオ会議プラットフォームは、バーチャル会議のための重要なツールを提供し、移動の必要性を減らし、生産性の向上をサポートします。このリモートワークへのシフトは、ビデオ会議市場の主要な成長要因として残ると予想されており、企業は継続的に先進的でスケーラブルなソリューションに投資し、労働力の接続性を向上させています。
- 例えば、Microsoftは、2024年に3億2,000万人以上がTeamsを月間で利用していると報告しており、ハイブリッドワークの採用とインテリジェントな会議の要約やクロスデバイスのコラボレーションなどの機能の利用がその要因となっています。
ビデオ会議ツールの技術的進歩
AI駆動の機能、ビデオ品質の向上、リアルタイムのコラボレーションツールなど、ビデオ会議技術の進歩が市場の成長を促進しています。機械学習の統合、リアルタイムの言語翻訳、自動会議スケジューリング、スマートビデオ最適化が、ビデオ会議をより効率的でユーザーフレンドリーな体験に変えています。これらの革新は、ビデオ会議プラットフォームの機能を向上させるだけでなく、医療から教育までの多様な業界のユーザーにとってよりアクセスしやすくし、企業および消費者セグメントの採用率を高めています。
- 例えば、Google Meetは、適応型ビデオ解像度とデバイス上のノイズキャンセリングを備えたビデオエンジンをアップグレードし、低帯域幅環境でのパフォーマンスを向上させ、教育や遠隔医療ユーザーのアクセシビリティを強化しました。
コスト効率と運用上の利点
ビデオ会議に関連するコスト削減の利点は、その広範な採用を促進しており、特に業務を最適化しようとする企業の間で広まっています。出張費を削減し、物理的なオフィススペースの要件を最小限に抑え、リアルタイムのグローバルなコラボレーションを可能にすることで、企業はビデオ会議ソリューションへの投資の財務的利点を認識しています。ビデオ会議ツールはまた、意思決定の効率化、コミュニケーションの向上、従業員のエンゲージメントの向上を助け、運用効率を高めます。これらのコスト効率の高い利点により、ビデオ会議は競争力を維持しつつ収益性を向上させようとする企業にとって不可欠なツールとなっています。
主要なトレンドと機会
クラウドベースのソリューションの統合
クラウドベースのビデオ会議ソリューションへの移行は、市場を再形成する重要なトレンドです。クラウド技術は、スケーラビリティ、コスト効率、柔軟性を提供し、企業がビデオ会議のニーズを実装および管理しやすくします。どこからでも会議にアクセスできる能力とクラウドストレージオプションを組み合わせることで、クラウドビデオ会議プラットフォームはリモートまたはグローバルチームを持つ企業にとって魅力的です。クラウドの採用が引き続き増加する中、このトレンドはベンダーがサービスを拡大し、多様な顧客の要求に応えるためのよりカスタマイズ可能なソリューションを提供するための大きな機会を提供します。
- 例えば、2024年にZoomはZoom Cloud Infrastructureを拡張し、組織が地域特定のデータセンターに会議録画とトランスクリプトを保存してデータ居住要件を満たすことを可能にしました。
医療と教育におけるビデオ会議の拡大
医療と教育の分野は、ビデオ会議市場における成長の大きな機会を表しています。医療では、遠隔医療サービスがビデオ会議に大きく依存しており、リモート相談を提供し、患者ケアを向上させています。同様に、教育機関は、特にCOVID-19パンデミックを受けて、仮想教室、オンラインコース、遠隔学習プログラムのためにビデオ会議を採用しています。これらの分野は、特に安全で高品質なビデオコミュニケーションのために、特定の業界ニーズに合わせた製品を提供するために、技術プロバイダーがビデオ会議ソリューションに投資し続けることが期待されています。
- 例えば、Epic Systemsは2024年に遠隔医療統合を拡大し、病院がMyChartを通じてHIPAA準拠のビデオ訪問を直接実施し、数百万件の遠隔臨床相談をサポートできるようにしました。
主要な課題
セキュリティとプライバシーの懸念
セキュリティとプライバシーの懸念は、ビデオ会議市場における重要な課題の1つです。ビデオ会議ツールが業界全体でより広く採用されるにつれて、不正アクセス、データ漏洩、サイバー攻撃に関連するリスクが増加します。組織は、エンドツーエンドの暗号化、安全な認証プロトコル、データ保護規制などの強力なセキュリティ対策を実施し、バーチャル会議中に共有される機密情報を保護する必要があります。これらのセキュリティ問題に対処しない限り、ビデオ会議プラットフォームに対するユーザーの信頼が損なわれ、その広範な採用が制限される可能性があります。
技術的な問題と互換性の課題
ビデオ会議ツールが進化している一方で、接続の問題、音声/映像の品質の低下、ソフトウェアの互換性の課題などの技術的な問題は、円滑なコミュニケーションの障壁となっています。異なるネットワーク条件、不十分なハードウェア、ソフトウェアの更新の必要性が会議を妨げ、ユーザー体験を損なう可能性があります。ビデオ会議ソリューションがさまざまなビジネス運営にますます統合される中で、多様な環境において一貫した高品質のパフォーマンスを確保することは重要な課題です。ベンダーはこれらの問題を最小限に抑え、ビデオ会議ツールの全体的な信頼性を向上させるためにプラットフォームの改善を続ける必要があります。
地域分析
北米
北米は2024年にビデオ会議市場で35%のシェアを占め、リモートおよびハイブリッドワークモデルの広範な採用によってビデオ会議ソリューションの需要が高まっています。特にアメリカとカナダでその傾向が顕著です。この地域には多くの先進的な技術企業があり、教育、医療、企業などのさまざまな業界向けに高度なビデオ会議ツールを提供し続けています。さらに、強力なインフラ、高いインターネット普及率、デジタルトランスフォーメーションへの注力が、北米におけるビデオ会議ソリューションの成長をさらに促進しています。
ヨーロッパ
ヨーロッパは2024年に世界のビデオ会議市場シェアの28%を占めており、企業および政府部門の両方がコスト効果の高い効率的なコミュニケーションソリューションを求めて需要が高まっています。イギリス、ドイツ、フランスなどの国々が市場をリードしており、ハイブリッドワークとシームレスなコラボレーションツールの必要性が大幅に増加しています。ヨーロッパはまたデジタルイノベーションの主要な拠点であり、この地域の企業はAIや機械学習などの先進技術をビデオ会議ツールに統合してユーザー体験と生産性を向上させ、市場の成長を促進しています。
アジア太平洋
アジア太平洋はビデオ会議市場で急速に成長している地域で、2024年には市場全体の22%を占めています。この地域では、中国、インド、日本、オーストラリアを含む新興国および先進国の両方からの需要が顕著で、企業や教育機関がリモートおよびハイブリッドワークモデルに移行しています。モバイルとインターネットの普及の増加に加え、クラウドベースのビデオ会議プラットフォームの採用がこの市場の拡大を支えています。さらに、この地域の技術インフラの成長とデジタル化への注力が市場の成長見通しに寄与しています。
ラテンアメリカ
ラテンアメリカは2024年にビデオ会議市場の7%を占めており、モバイルインターネットの利用増加と民間および公共部門でのデジタルコラボレーションツールの採用によって大幅な成長を遂げています。特にブラジル、メキシコ、アルゼンチンでは、企業がコスト効果の高いコミュニケーションとコラボレーションのためにこれらのツールを採用しています。COVID-19パンデミックはこの地域のリモートワークへの移行を加速させ、この傾向は今後も続くと予想され、企業がスケーラブルで柔軟なビデオ会議ソリューションを求める中で、ラテンアメリカでの市場成長をさらに促進します。
中東・アフリカ
中東およびアフリカ(MEA)地域は、2024年のビデオ会議市場の8%を占めており、地域のデジタルトランスフォーメーションの取り組みとインフラ開発の拡大によって安定した成長を遂げています。UAE、サウジアラビア、南アフリカなどの国々は、ビジネス会議、教育、政府サービスのためにビデオ会議ソリューションをますます採用しています。接続性、モバイルインターネットアクセス、リモートワークへの注力がビデオ会議ツールの需要を促進しています。さらに、スマートシティプロジェクトや公共および民間部門のデジタル化の推進が、地域のビデオ会議プラットフォームの採用拡大に寄与しています。
市場セグメンテーション
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
導入方法別
- オンプレミス
- クラウド
用途別
- 消費者
- 企業
エンドユース別
- 企業
- 教育
- 医療
- 政府および防衛
- BFSI
- メディアおよびエンターテインメント
- その他
地理別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ビデオ会議市場は非常に競争が激しく、Zoom Video Communications、Microsoft、Cisco Systems、Google、RingCentralなどの主要企業が市場をリードしています。これらの企業は、企業、医療、教育、政府を含むさまざまなセクターに対応する包括的で機能豊富なプラットフォームを提供することで支配しています。市場は継続的なイノベーションによって特徴づけられており、主要なプレーヤーは人工知能、機械学習、クラウドコンピューティングなどの先進技術を統合して、ビデオの品質、会議の生産性、ユーザーエクスペリエンスを向上させています。さらに、これらの企業はハードウェア、ソフトウェア、サービスを含むソリューションを提供し、ハイブリッドおよびリモートワーク環境をサポートする製品提供を拡大しています。戦略的なパートナーシップ、買収、合併も一般的であり、企業は市場シェアを拡大し、サービス能力を強化することを目指しています。例えば、MicrosoftのSkypeの買収やCiscoのWebExへの注力は、市場での地位を固めています。激しい競争は価格感度によっても駆動されており、コスト効率の良いソリューションがより広範な顧客基盤を引き付けるために重要です。
主要プレイヤー分析
- RingCentral
- Cisco Systems
- BlueJeans Network
- Zoom Video Communications
- Lifesize
- Microsoft
- Pexip
- GoTo
- Logitech
最近の展開
- 2025年9月、Zoom CommunicationsはAI Companion 3.0を発表し、高度なAI駆動の会議支援、クロスプラットフォームのノート取得、リアルタイム翻訳、よりスマートなワークフローツールを展開しました。
- 2025年、Cisco SystemsとZoomは戦略的パートナーシップを発表し、Cisco RoomOSデバイスでのネイティブZoom会議を可能にし、相互運用性と企業ビデオコラボレーションを強化しました。
- 2025年7月、RingCentralはすべての顧客向けに新しいAI受付を導入し、生成AI/NLPを活用して着信通話を処理し、ビデオおよび通信サービスのポートフォリオを拡大しました。
レポートのカバレッジ
この調査レポートは、コンポーネント、展開、アプリケーションおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションについて詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩についても探求しています。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 企業や中小企業がハイブリッドおよびリモートワークモデルをますます採用するにつれて、統合コミュニケーションツールの需要を維持し、グローバルなビデオ会議市場は持続的な成長を遂げる可能性があります。
- 企業がスケーラビリティ、柔軟性、初期コストの低さを優先するため、クラウドベースのソリューションがより注目を集め、分散チーム全体でのビデオ会議の迅速な展開を促進します。
- 人工知能の統合により、ノイズリダクション、自動スケジューリング、リアルタイムの文字起こし、スマートミーティング分析などの機能が向上し、ユーザーエクスペリエンスが向上し、業界全体での採用が促進されます。
- 教育、医療、遠隔医療などの分野でのビデオ会議の採用が大幅に拡大し、リモート学習、バーチャル相談、デジタルコラボレーションが世界的に標準化されます。
- 特にアジア太平洋地域の新興市場は、インターネットとブロードバンドの普及率の上昇、デジタル化の進展、中小企業やスタートアップの活動の増加により、成長に大きく貢献します。
- 組織がIT管理を簡素化し、信頼性を確保するエンドツーエンドのビデオ会議ソリューションを求める中、統合ハードウェア、ソフトウェア、マネージドサービスパッケージの需要が増加します。
- 中小企業(SME)は、リモートチームをサポートし、運用コストを削減するために、手頃な価格のクラウドベースのビデオ会議ソリューションを活用し、市場の成長を牽引します。
- プロバイダーは、データセキュリティ、コンプライアンス、柔軟性に関する多様な顧客ニーズに対応するため、クラウドとオンプレミスソリューションを組み合わせたハイブリッド展開モデルをますます提供します。
- エンドツーエンドの暗号化、安全な認証、データレジデンシーなどのセキュリティ、プライバシー、コンプライアンス機能への強化された注力が、規制された業界でのビデオ会議使用の増加に伴い、重要になります。
- 競争環境は激化し、ベンダーは積極的に革新し、高度な機能、業界特化型ソリューション、サービスバンドリングを通じて差別化を図り、市場シェアを拡大し、顧客エンゲージメントを深めます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ビデオ会議市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、ビデオ会議市場はどのくらいの年平均成長率で成長することが予測されていますか?
2024年に最も大きなシェアを持っていたビデオ会議市場のセグメントはどれですか?
ビデオ会議市場の成長を促進している主な要因は何ですか?
2024年にビデオ会議市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ビデオ会議市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のビデオ会議市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(the forecast period) (base year: USD 33.02 billion → forecast year: USD 56.31 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ビデオ会議市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ビデオ会議市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるビデオ会議市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ビデオ会議市場市場の成長要因
- 3.3 ビデオ会議市場市場の抑制要因および課題
- 3.4 ビデオ会議市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ビデオ会議市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ビデオ会議市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ビデオ会議市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ビデオ会議市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ビデオ会議市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はビデオ会議市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ビデオ会議市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ビデオ会議市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ビデオ会議市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ビデオ会議市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ビデオ会議市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のビデオ会議市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のビデオ会議市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のビデオ会議市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のビデオ会議市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのビデオ会議市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のビデオ会議市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのビデオ会議市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ビデオ会議市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
