
市場概要
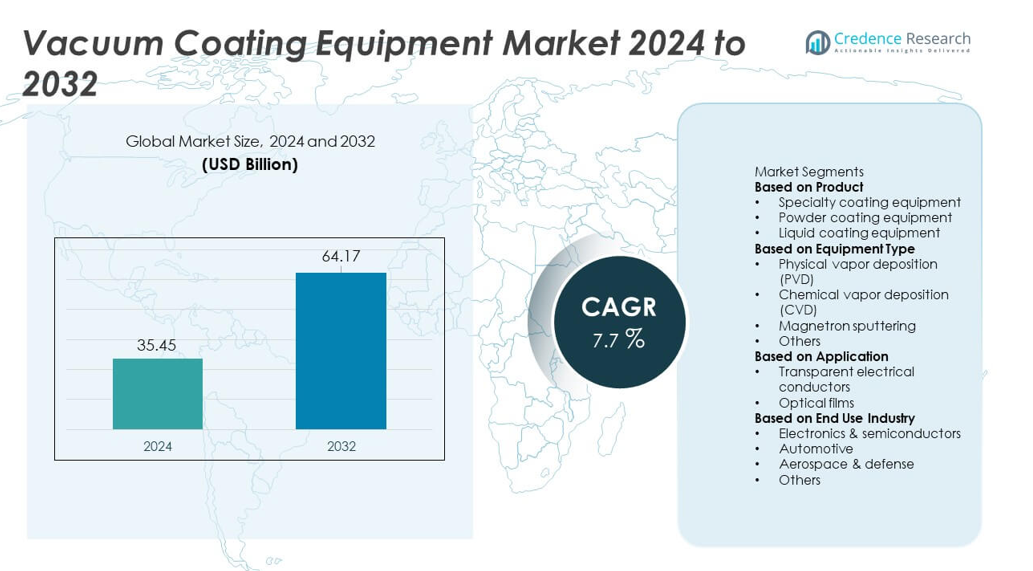
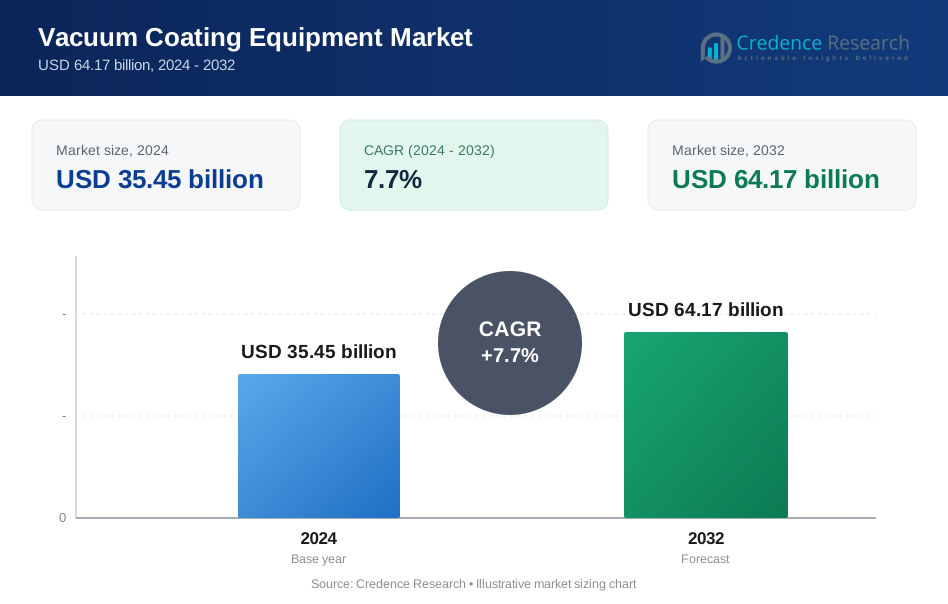
真空コーティング装置市場は2024年に354.5億米ドルに達し、2032年までに641.7億米ドルに達すると予測されており、予測期間中のCAGRは7.7%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の真空コーティング装置市場規模 | 354.5億米ドル |
| 真空コーティング装置市場、CAGR | 7.7% |
| 2032年の真空コーティング装置市場規模 | 641.7億米ドル |
真空コーティング装置市場は、Applied Materials、Lam Research、ASM International、Oerlikon Balzers、Canon Tokki、AIXTRON、Bühler Group、Jusung Engineering、Kurt J. Lesker Company、CVD Equipment Corporationといった主要企業によって形成されています。これらの企業は、半導体製造、光学フィルム、高性能産業用コーティングをサポートする先進的なPVD、CVD、スパッタリング技術を通じて地位を強化しています。北米は強力な半導体投資と自動化の急速な採用により、34%のシェアで世界市場をリードしています。アジア太平洋地域は、大規模な電子機器およびディスプレイ製造に支えられ、30%のシェアで続いており、主要な装置供給者にとって重要な成長拠点となっています。
市場インサイト
- 真空コーティング装置市場は2024年に354.5億米ドルに達し、2032年までにCAGR 7.7%で成長します。
- 半導体および電子機器からの強い需要が市場拡大を支え、特殊コーティング装置が42%のシェアを持ち、PVDが主要な装置タイプとして46%のシェアを占めています。
- 先進的な光学フィルム、スマート製造、精密薄膜堆積の上昇トレンドが、ディスプレイ、ソーラーパネル、自動車部品での採用を促進しています。
- 主要企業がPVD、CVD、スパッタリング技術を強化し、自動化と高性能コーティング能力を拡大する中で、競争が激化しています。
- 北米が34%のシェアでリードし、アジア太平洋が30%、ヨーロッパが28%を保持し、透明導電膜がグローバル市場で58%のシェアを持つアプリケーションを支配しています。
市場セグメンテーション分析:
製品別
特殊コーティング装置は製品セグメントで42%のシェアを持ち、支配的な地位を占めています。電子機器、医療機器、自動車部品での精密な薄膜層の使用により需要が高まっています。粉体塗装装置は、金属部品に耐久性のある仕上げを求めるメーカーによって成長しています。液体塗装装置は、柔軟でコスト効果の高い表面処理を必要とする産業をサポートしています。すべてのカテゴリーでの成長は、耐摩耗性、エネルギー効率、製品寿命を向上させる先進的なコーティングの採用が高まることによって推進されています。消費者電子機器やEV部品の生産の増加が、特殊システムの需要をさらに強化しています。
- 例えば、アプライド・マテリアルズは、世界中に設置された広く採用されているエンデュラプラットフォームを使用して、精密コーティング能力を向上させました。各プラットフォームは、先進的な薄膜工学のためのさまざまなプロセスモジュールを可能にします。
機器タイプ別
物理蒸着(PVD)は、半導体、太陽電池、高性能ツールでの強力な使用に支えられ、46%のシェアでこのセグメントをリードしています。PVDは均一なコーティング、強力な接着性、低環境影響を提供し、精密製造での採用を促進します。化学蒸着(CVD)は、チップメーカーが先進ノードを拡大し、光学企業がコーティング性能を向上させる中で拡大しています。マグネトロンスパッタリングは、ディスプレイや建築用ガラスの大面積コーティングの需要を引き付けています。このセグメントの成長は、マイクロエレクトロニクス、再生可能技術、先進材料工学への投資の増加によって支えられています。
- 例えば、AIXTRONは、パワー半導体製造業者に複数のG10-SiCシステムを出荷し、高温エピタキシーをサポートすることでCVDの展開を強化しました。
用途別
透明電気導体は、ディスプレイ、タッチパネル、太陽光発電モジュールでの強い需要に支えられ、58%のシェアで用途セグメントを支配しています。これらの導体は、明瞭さと導電性を提供する高品質の真空蒸着フィルムを必要とし、設備のアップグレードを促進します。光学フィルムは、AR/VRデバイス、自動車用HUD、カメラモジュールが明るさと耐久性を向上させるために多層コーティングを採用する中で成長しています。これらの分野の市場成長は、消費者向け電子機器の生産増加、スマートディスプレイ技術の拡大、産業部門全体での省エネコーティング材料の推進によって促進されています。
主要成長要因
電子機器および半導体製造からの需要増加
電子機器および半導体セクターは、スマートフォン、センサー、マイクロチップ、ディスプレイの生産を増加させる中で主要な成長を牽引しています。真空コーティングシステムは、高精度での薄膜蒸着をサポートし、デバイスの性能と耐久性を向上させます。先進ノード、ミニチュア化、高いウェーハスループットは、PVD、CVD、スパッタリング装置の必要性を強化します。5Gデバイス、EVパワーエレクトロニクス、スマート家電の成長は、強力な接着性と電気的安定性を持つコーティング表面の需要をさらに拡大します。この電子機器の生産増加は、より速く、よりクリーンで、より信頼性の高い真空コーティング技術への投資をメーカーに促し続けています。
- 例えば、ラムリサーチは、75以上の世界中の半導体施設でサブ10 nm構造をサポートするエッチングおよび蒸着ツールを通じて、先進ノード能力を拡大しました。
再生可能エネルギーと太陽光発電コーティングの拡大
再生可能エネルギーの開発は、太陽電池パネルメーカーが導体や光学層の高効率コーティングを採用する中で、設備需要を押し上げています。薄膜蒸着は、光の吸収を改善し、反射を減少させ、長期的なモジュール性能を向上させます。真空コーティングシステムは、現代のPVラインに必要な大面積コーティングをサポートします。ユーティリティ規模の太陽光発電設備、屋上システム、エネルギー貯蔵関連コンポーネントの成長は、先進的なコーティング技術の採用を拡大しています。政府はクリーンエネルギー投資を奨励し、次世代の太陽電池や省エネ光学構造に合わせた高精度コーティング装置で生産ラインをアップグレードするようメーカーを促しています。
- 例えば、マイヤー・ブルガーは、1ラインあたり600 MWを超える生産速度をサポートする真空蒸着装置を使用して、太陽電池の出力を向上させました。
自動車および産業用途での使用の増加
自動車および産業部門では、耐摩耗性、熱安定性、耐腐食性を向上させるために真空コーティングされた部品の採用が増加しています。EVコンポーネント、エンジン部品、照明モジュール、光学センサーは、効率と寿命を向上させるためにPVDまたはスパッタリングコーティングに依存することが多いです。産業用機械や切削工具は、高応力下での性能を向上させるために硬質コーティングを使用します。軽量材料と高度な表面工学に対する需要の増加は、耐久性のある薄膜の必要性を強化します。これらの生産基準の変化により、メーカーは複数の最終用途産業にわたって信頼性のある真空コーティングシステムへの投資を拡大するよう促されています。
主要なトレンドと機会
スマート製造と自動化へのシフト
コーティング施設において、メーカーが自動化、デジタルモニタリング、AIベースのプロセス制御を採用する明確なトレンドが見られます。スマート真空システムは、リアルタイムのフィードバックと予測メンテナンスを通じて、サイクルタイム、精度、品質の一貫性を向上させます。Industry 4.0プラットフォームとの統合により、ガス流量、温度、膜厚を最適化することができます。このシフトは、接続されたソフトウェア駆動のコーティングシステムを提供する装置サプライヤーにとっての機会を生み出します。ダウンタイムの短縮と生産性の向上を求める産業は、自動化された蒸着プラットフォームを選択することが増え、革新的でセンサー対応の真空コーティングソリューションのためのスペースを開きます。
- 例えば、オーリコン・バルザーズは、自動積載システムとロボットプロセスオートメーションを使用して、毎日大量の切削工具を処理するラインでデジタルコーティングを拡大しました。
高度な光学および機能性フィルムの需要増加
AR/VRデバイス、高解像度ディスプレイ、自動運転車のセンサーの使用の増加により、高精度の光学コーティングの需要が高まっています。真空蒸着は、反射防止層、ミラーコーティング、保護フィルム、導電性フィルムを可能にし、性能と視覚的な明瞭さを向上させます。スマートガラス、照明、レーザーシステムの成長は、高度な機能性フィルムの機会を拡大します。企業は、均一性と耐久性に対する厳しい要件を満たすために、新しいスパッタリングおよびCVD技術に投資しています。このトレンドは、新興の光学およびフォトニック用途向けに高精度の装置を提供するサプライヤーにとって大きな可能性を生み出します。
- 例えば、キヤノン・トッキは、高解像度ディスプレイ用の730×920 mmの基板サイズをサポートする蒸着システムでOLED装置の能力を強化しました。
主要な課題
高い初期投資とメンテナンス要件
真空コーティングシステムは多額の資本投資を必要とし、中小規模のメーカーの採用を制限しています。制御された環境、高純度材料、高度な自動化の必要性がセットアップコストを増加させます。複雑なハードウェア、真空ポンプ、汚染のない状態を維持しなければならない精密部品のため、メンテナンス費用が増加します。これらの財政的圧力により、コストに敏感な産業では装置のアップグレードや拡張が遅れます。メーカーはしばしば近代化サイクルを遅らせ、新しいコーティング技術を促進するために設置を拡大しようとするサプライヤーにとっての課題を生み出します。
技術的複雑性と熟練労働力の不足
高度な真空コーティングシステムの運用には、プロセスパラメータ、薄膜の挙動、機器の校正を理解する熟練した技術者が必要です。訓練された人材の不足は、生産の遅延、ダウンタイムの増加、コーティング品質への影響を引き起こします。多層堆積、温度に敏感な処理、リアルタイムモニタリングなどの複雑なプロセスには、多くの施設が欠いている専門知識が必要です。電子機器、自動車、光学分野でのコーティングの応用が拡大するにつれ、このスキルギャップは効率的な実施への障壁となります。企業は、運用上の課題を克服するために、訓練とプロセスの自動化に投資する必要があります。
地域分析
北米
北米は、半導体製造、航空宇宙、先進電子機器製造からの強い需要に支えられ、真空コーティング装置市場で34%のシェアを持っています。この地域は、チップ生産、薄膜太陽光技術、光学コーティング施設への高い投資から恩恵を受けています。米国企業は、EV部品、医療機器、防衛用途のニーズの高まりに対応するため、PVDおよびCVDの能力を拡大しています。強力な研究開発活動と自動化の早期導入が成長を強化します。データセンターの拡張と次世代ディスプレイ技術がさらに装置のアップグレードを促進し、北米を高精度コーティング技術の重要な拠点に位置付けています。
ヨーロッパ
ヨーロッパは、自動車、光学、再生可能エネルギー分野での真空コーティングシステムの強い採用により、市場の28%のシェアを持っています。ドイツ、フランス、英国は、電動モビリティ、産業用ツール、高品質の光学部品をサポートするために先進的なコーティング技術に投資しています。建築用ガラスコーティングや太陽光発電製造の成長が地域の需要を強化しています。厳しい持続可能性規制が、エネルギー効率の高いコーティングプロセスや低排出システムの使用を奨励しています。研究機関と産業企業の協力がイノベーションを支え、ヨーロッパを高性能薄膜堆積装置の重要な市場にしています。
アジア太平洋
アジア太平洋は、電子機器、半導体、ディスプレイ製造の急速な拡大により、30%のシェアを持っています。中国、日本、韓国、台湾は、チップ製造、OLEDディスプレイ、光学フィルムのための真空蒸着システムへの投資をリードしています。EV生産と太陽光発電製造の強力な成長が、PVD、CVD、マグネトロンスパッタリング技術の採用を促進しています。大量生産の利点と政府支援の産業プログラムが市場拡大を加速させています。スマートフォン、スマートウェアラブル、先進センサーの需要が高まる中、精密コーティングの必要性が強化され、アジア太平洋は真空コーティング装置の最も急成長している拠点となっています。
ラテンアメリカ
ラテンアメリカは、5%のシェアを持ち、自動車部品、産業機械、建築用ガラスでの真空コーティング装置の使用が増加しています。ブラジルとメキシコは、製品の耐久性と効率を向上させるために薄膜技術を採用する中、地域の需要をリードしています。再生可能エネルギーの設置と電子機器組立の成長も、機能性コーティングの採用を増加させています。しかし、国内生産能力の限界と高い投資コストが採用率を遅らせています。産業自動化の継続的な拡大と製造インフラの改善が、この地域の主要産業における将来の装置アップグレードの機会を生み出しています。
中東・アフリカ
中東・アフリカ地域は、太陽エネルギー、産業用ツール、高性能コーティング用途の採用が進む中で、3%のシェアを占めています。UAE、サウジアラビア、南アフリカでの太陽光発電所への投資の増加が、真空蒸着された光学および保護フィルムの需要を押し上げています。この地域では、石油・ガスツール、建築用ガラス、医療機器のコーティングシステムも採用されています。限られた現地製造能力が市場の広範な浸透を遅らせていますが、継続的な多様化努力とインフラ開発が緩やかな成長を支えています。エネルギー効率の高い技術への注目が高まり、長期的な機会を創出し続けています。
市場セグメンテーション:
製品別
- 特殊コーティング装置
- 粉体コーティング装置
- 液体コーティング装置
装置タイプ別
- 物理蒸着(PVD)
- 化学蒸着(CVD)
- マグネトロンスパッタリング
- その他
用途別
- 透明導電膜
- 光学フィルム
最終用途産業別
- 電子機器・半導体
- 自動車
- 航空宇宙・防衛
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
真空コーティング装置市場には、Applied Materials、Lam Research、ASM International、Oerlikon Balzers、Canon Tokki、AIXTRON、Bühler Group、Jusung Engineering、Kurt J. Lesker Company、CVD Equipment Corporationなどの主要企業が存在します。これらの企業は、技術のアップグレード、製品ポートフォリオの拡大、半導体、光学コーティング、再生可能エネルギーなどの高成長産業への進出を通じて競争しています。企業は、電子機器や自動車部門の厳しい製造基準を満たすために、PVD、CVD、スパッタリングシステムの改善に注力しています。ディスプレイメーカー、チップメーカー、太陽光発電メーカーとの戦略的パートナーシップが市場での存在感を強化します。多くの企業が、装置の性能と信頼性を向上させるために、自動化、デジタルモニタリング、高精度プロセス制御に投資しています。大面積コーティング、ハードコーティング、先進的な機能フィルムの革新を支える継続的な研究開発努力により、企業は効率性、耐久性、エネルギー最適化されたコーティングソリューションの需要増加に対応しています。
主要プレイヤー分析
- ラムリサーチ
- キヤノントッキ
- ASMインターナショナル
- オーリコン バルザース
- ビュラーグループ
- ジュサンエンジニアリング
- アプライドマテリアルズ
- カート J. レスカー カンパニー
- CVDエクイップメントコーポレーション
- AIXTRON
最近の動向
- 2025年11月、オーリコン バルザースは、生産性を向上させた高品質なカーボンコーティングを提供するためにS3p技術を使用した新しいコーティングプラットフォーム「INSPIRAカーボン」を導入しました。
- 2025年10月、真空コーティング(PVD)装置のプレイヤーであるダンコ真空技術は、電子機器、医療、自動車、宝飾品産業を対象としたPVDコーティング機械の強化ポートフォリオを発表しました。
レポートのカバレッジ
この調査レポートは、製品、装置タイプ、用途、最終用途産業、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 半導体メーカーが先進ノードを拡大し、薄膜の要求が増加するにつれて需要が増加します。
- 自動化およびAI対応のコーティングシステムの採用が世界中の工場で増加します。
- EV生産は、バッテリーパーツおよびパワーエレクトロニクスのためのハードコーティングの使用を促進します。
- ソーラーPVメーカーは、高効率の光学および導電性コーティングへの投資を拡大します。
- AR/VR、センサー、スマートディスプレイが精密光学フィルムの需要を押し上げます。
- 企業は、持続可能性と低排出目標を達成するためにエネルギー効率の高いシステムを開発します。
- 建築用ガラスおよび自動車用ガラスにおいて、大面積コーティング装置が注目を集めます。
- リアルタイムモニタリングと予測保守の統合が装置の稼働時間を向上させます。
- 装置供給業者とチップメーカー間の戦略的提携が技術のアップグレードを加速します。
- 新興市場は、産業の自動化と電子機器の容量が拡大するにつれて、真空コーティングシステムを採用します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
真空コーティング装置市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、真空コーティング装置市場はどのくらいの年平均成長率で成長すると予測されていますか?
グローバル真空コーティング装置市場の主要なプレーヤーは誰ですか?
真空コーティング装置業界の主要な市場ドライバーは何ですか?
2024年に真空コーティング装置市場で最も大きなシェアを占めた地域はどこですか?
2024年に最も大きなシェアを持った真空コーティング装置の市場セグメントはどれですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 真空コーティング装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の真空コーティング装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 35.45 billion → 2032: USD 64.17 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 真空コーティング装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 真空コーティング装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における真空コーティング装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 真空コーティング装置市場市場の成長要因
- 3.3 真空コーティング装置市場市場の抑制要因および課題
- 3.4 真空コーティング装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 真空コーティング装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 真空コーティング装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、真空コーティング装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 真空コーティング装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 真空コーティング装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は真空コーティング装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 真空コーティング装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 真空コーティング装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 真空コーティング装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 真空コーティング装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新真空コーティング装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の真空コーティング装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の真空コーティング装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の真空コーティング装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の真空コーティング装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの真空コーティング装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の真空コーティング装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの真空コーティング装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 真空コーティング装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
